
Hoshine Silicon to add 800,000 mt/year silicon metal capacity in Yunnan

Publicado: Dec 13, 2019 10:37 (GMT+8)
Sustainable availability of high-grade silicon ore has made Zhaotong in Yunnan province ideal for investment

SHANGHAI, Dec 13 (SMM) –Hoshine Silicon, a Zhejiang-headquartered major silicon producer in China, will build 800,000 mt/year of silicon metal capacity in Zhaotong, Yunnan province. 

Although electrical power costs in Zhaotong are higher compared with other cities in Yunnan, sustainable availability of high-grade silicon ore has made Zhaotong ideal for investment, amid supply tightness of high-quality ore in China.

Yunnan currently has an annualised designed capacity of 1.3 million mt, located mostly in the western part of the province, including Dehong, Baoshan, Nujiang, and Lincang that boast rich hydro-power resources. 

The capacity utilisation rate, however, stands at low levels in Yunnan due to maintenance and dry season issues. The monthly average operating rate at silicon producers in the province stood at 46% in 2018. 

China’s silicon industry features low concentration ratios, as small and medium-scale producers with a capacity below 40,000 mt/year accounted for 89% in terms of number and 53% in terms of production capacity of the total silicon producers in China.

Silicon plants in Yunnan are mostly of medium-scale with an annualised capacity of 20,000 mt, invested by companies in Fujian and Zhejiang provinces before 2010. The past decade saw limited silicon capacity addition and expansion projects in Yunnan.

The opportunity of expansion/merger of Yunnan's existing small and medium-scale silicon companies came even smaller as the local implementation of desulfurisation methods over the past two years, ahead of other major silicon production areas in China, increased the cost of investment by around 10%.

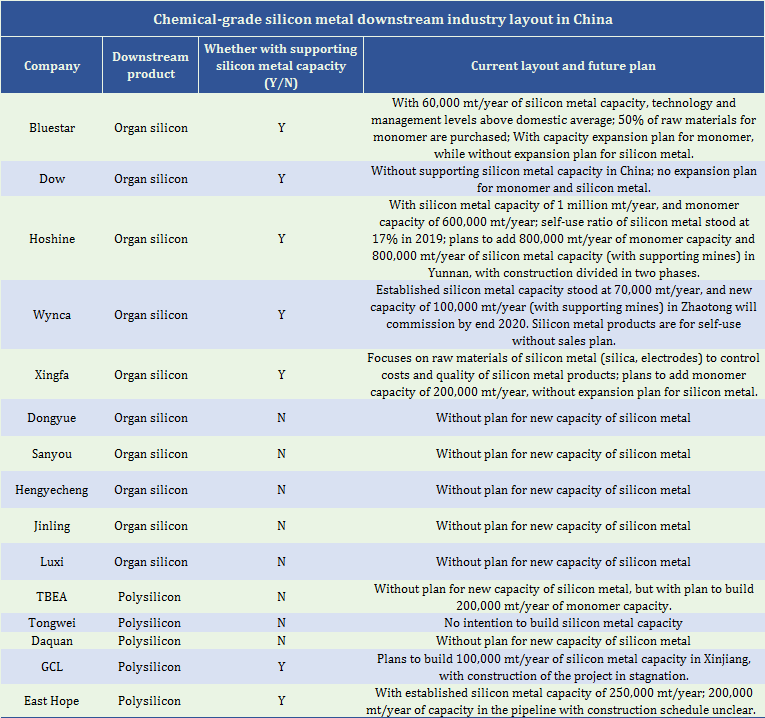
Silicon metal can be categorised into metallurgical-grade and chemical-grade products based on downstream applications. Metallurgical-grade silicon, used to produce aluminum alloy, also sees limited chances of new investment due to demand bottleneck in the downstream car market, which is the main consumer of silicon-aluminium alloy. Besides, silicon accounts for only 3-7% of the feedstock to make silicon-aluminium alloy.

There will be more opportunities to invest in chemical-grade silicon on the back of the domestic shortage of high-quality ore and the trend in demand growth. Chemical-grade silicon is used mostly in organ silicon monomer and polysilicon, which have higher requirements for the stability and composition element of raw materials. 

For instance, chemical-grade silicon metal has to reach certain standards of content regarding not only main impurities such as iron, aluminium, and calcium, but also trace elements like phosphorus, boron, titanium, and carbon. 

On the policy front, major production areas such as Yunnan and Xinjiang have imposed controls on the total silicon capacity, but a national-level production quota scheme has not been introduced.  Yunnan aims to control silicon metal capacity within the province below 1.3 million mt/year by 2020, while boosting production and capacity of the top five producers to above half of the market share. 

New silicon projects in Yunnan should be equipped with downstream facilities to obtain government approval.

Xinjiang enjoys the advantages of lower electricity prices and thermal power plants that could guarantee production all year round without the impact of seasonality.  In terms of production capacity, Xinjiang has surpassed Yunnan to become the top silicon metal producer in China in 2015.

Addition of silicon capacity and construction of new self-owned power plants in Xinjiang face greater restrictions since 2018 as Xinjiang shifted its focus to high-level development. 

As a total 2 million mt silicon metal capacity quotas were all issued in Xinjiang, large companies are mulling acquisition or replacement of unrealised quotas for their further expansion. 

Besides capacity quotas, limitations on carbon emissions in each province will also be closely monitored.

Some silicon producers in Xinjiang were forced to cut or halt production due to depletion of carbon emissions quotas, a SMM survey showed. Some silicon mills in Fujian even purchased emissions quotas to extend production. 

A severe mismatch between the production capacity and carbon emission quotas has been seen across silicon production areas in China.

Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
enfraquecimento do suporte de custos para silicone; preços de DMC ligeiramente reduzidos [Revisão Semanal de Silicone da SMM]
há 53 minutos
enfraquecimento do suporte de custos para silicone; preços de DMC ligeiramente reduzidos [Revisão Semanal de Silicone da SMM]
Leia mais
enfraquecimento do suporte de custos para silicone; preços de DMC ligeiramente reduzidos [Revisão Semanal de Silicone da SMM]
[SMM Revisão Semanal de Silicone: Suporte de custo para silicone enfraquece, preços de DMC caem levemente] Nesta semana, os custos gerais do silicone recuaram, e os custos de produção abrangentes da indústria diminuíram em conformidade. Até 22 de outubro, o preço médio do silício metálico #421 para uso em silicone no leste da China ficou em 9.750 yuans/t, permanecendo amplamente estável; o preço de transação predominante do silício #421 no leste da China foi em média de 9.550 yuans/t, queda de 0,52% em relação à semana anterior, com os preços do silício metálico em tendência de baixa nesta semana. Enquanto isso, os preços do mercado de metanol recuaram, arrastando os custos do cloreto de metila para baixo em conjunto. Nesta semana, o preço médio de mercado do cloreto de metila foi de 3.450 yuans/t, queda de 6,76% em relação à semana anterior.
há 53 minutos
【Flash | Fluxos de molibdênio da Coreia do Sul divergem com queda de 26% nas importações de concentrado】
há 1 hora
【Flash | Fluxos de molibdênio da Coreia do Sul divergem com queda de 26% nas importações de concentrado】
Leia mais
【Flash | Fluxos de molibdênio da Coreia do Sul divergem com queda de 26% nas importações de concentrado】
A Coreia do Sul importou 2.707,3 toneladas de concentrados de molibdênio torrados e outros em setembro de 2026, queda de 25,9% em relação ao ano anterior, segundo cálculos da SMM com base em dados alfandegários. As importações de concentrado torrado caíram 28,8%, para 1.740,0 toneladas, incluindo 500,0 toneladas do Chile, contra 1.410,7 toneladas um ano antes. As exportações de concentrado torrado subiram 6,5%, para 516,6 toneladas, principalmente para Japão, Índia e Vietnã. As exportações de ferromolibdênio caíram 29,2%, para 1.121,1 toneladas, com embarques para a China recuando de 580,0 para 70,5 toneladas. As importações de óxidos e hidróxidos de molibdênio subiram 311,0% na comparação mensal, para 97,2 toneladas, embora os volumes de janeiro a setembro tenham caído 39,2% em relação ao ano anterior. Os fluxos alfandegários nacionais não permitem medir o volume movimentado no porto de Busan nem os estoques em armazéns à vista.
há 1 hora
Impasse no segmento upstream de múltiplos segmentos fotovoltaicos permanece estável, preços dos módulos continuam em queda [Revisão Semanal SMM]
há 1 hora
Impasse no segmento upstream de múltiplos segmentos fotovoltaicos permanece estável, preços dos módulos continuam em queda [Revisão Semanal SMM]
Leia mais
Impasse no segmento upstream de múltiplos segmentos fotovoltaicos permanece estável, preços dos módulos continuam em queda [Revisão Semanal SMM]
[Revisão Semanal SMM: Segmentos Upstream de PV Mantêm-se Estáveis em Impasse, Preços dos Módulos Continuam a Cair] Esta semana, os preços de mercado das células solares permaneceram estáveis no geral, com cotações de todos os tamanhos inalteradas em relação à semana anterior. A oferta manteve-se em níveis baixos e os inventários continuaram a diminuir. O mercado manteve um equilíbrio entre o suporte de custos e a divergência da procura, persistindo o braço de ferro entre upstream e downstream. Espera-se que os preços permaneçam estáveis no curto prazo. Em termos de preços, todos os tamanhos mantiveram-se estáveis. A faixa de preço de 183 permaneceu em 0,29-0,301 Yuan/W. A faixa de preço de 210R manteve-se em 0,305-0,314 Yuan/W, ainda dominada por exportações para mercados fora da China. Espera-se que a janela de exportação se prolongue até ao início de novembro, com a oferta priorizada para encomendas de exportação. A oferta doméstica disponível é limitada, não havendo base para ajustes de preços. A faixa de preço de 210N manteve-se em 0,295-0,3 Yuan/W, estabilizando após o aumento da semana passada. Embora os produtores de wafers pretendam manter os preços firmes, a recente queda contínua dos preços da prata compensou o suporte do lado dos custos, limitando o impulso ascendente dos preços. Nesta fase, os compradores downstream estão a repor stocks a um ritmo baseado nas necessidades, com as negociações reais de encomendas travadas num braço de ferro estável. No curto prazo, o impasse entre upstream e downstream poderá persistir até ao início de novembro, e espera-se que os preços de todos os tamanhos permaneçam estáveis ou se movam lateralmente.
há 1 hora

