Uma quebra mais acentuada em relação à leitura estável de junho
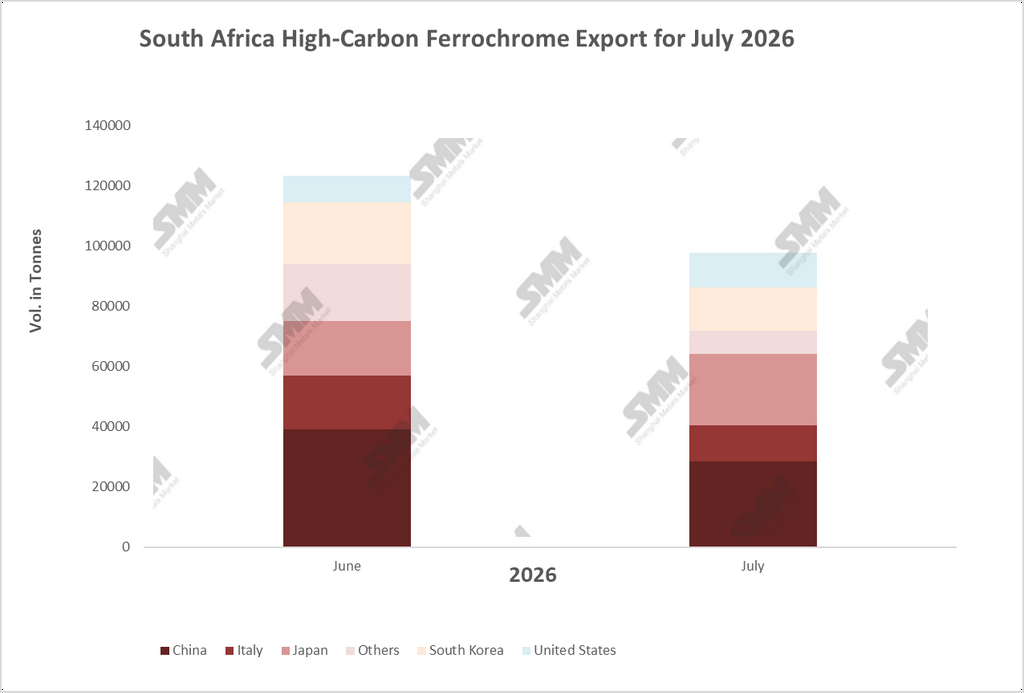
As exportações de ferrocromo de alto carbono (FeCr AC) da África do Sul caíram para 97.656 toneladas em julho de 2026, uma queda de 20,8% em relação às 123.310 toneladas de junho. O declínio marca uma ruptura clara com junho, que havia ficado praticamente estável em relação às 123.795 toneladas de maio — um padrão consistente com um mercado que havia se estabilizado após o colapso de 2025. Os dados de julho mostram que a estabilização não era o mesmo que recuperação: a fragilidade subjacente do setor permanece, mesmo com as exportações de minério de cromo continuando a atingir novos recordes.
China recua enquanto alerta de excesso de oferta surge
A China permaneceu como o maior destino individual do ferrocromo sul-africano, mas suas compras caíram 27,2% em relação ao mês anterior, de 38.921 toneladas para 28.337 toneladas, reduzindo sua participação nas exportações totais de 31,6% para 29,0%. O recuo está alinhado com os resultados semestrais da Merafe Resources, divulgados em 11 de agosto, que sinalizaram um possível excesso de oferta de ferrocromo no segundo semestre de 2026, impulsionado pelo aumento da produção doméstica chinesa e pela fraca demanda global de aço inoxidável. A China passou os últimos dois anos expandindo sua própria capacidade de fundição de ferrocromo, mesmo continuando a ser a maior compradora de minério sul-africano, competindo efetivamente com a liga sul-africana em seu próprio mercado downstream. O momento — um resultado mais fraco da China no mesmo mês em que a Merafe alertou sobre um excesso de oferta impulsionado pela China — aponta para a mesma dinâmica subjacente.
Japão e EUA seguem na direção oposta
O Japão seguiu na direção oposta. Suas importações de ferrocromo sul-africano subiram 31,8% em relação ao mês anterior, de 17.988 toneladas para 23.716 toneladas, ultrapassando Itália e Coreia do Sul para se tornar o segundo maior destino e elevando sua participação nas exportações totais de 14,6% para 24,3%. Os Estados Unidos registraram um ganho semelhante, com alta de 29,0% para 11.415 toneladas. Ambos os mercados têm razões estruturais para se comportar de forma diferente da China: o setor de aço inoxidável do Japão é um comprador tradicional e focado em qualidade do ferrocromo de alto carbono sul-africano, enquanto os Estados Unidos obtêm cerca de 41% de suas importações de ferrocromo da África do Sul e mantêm ferrocromo em seu Estoque Nacional de Defesa como parte de uma postura de minerais críticos que mantém o cromo em todas as listas de minerais críticos dos EUA desde 2018. Os volumes envolvidos permanecem pequenos — 11.000 a 24.000 toneladas — de modo que uma única remessa grande ou uma mudança na programação de navios poderia explicar grande parte da oscilação de julho em qualquer um dos mercados; um mês de dados confirma um ganho, ainda não uma reversão no padrão de importação subjacente de nenhum dos países.
Um mês amplamente mais fraco além da China
As quedas nos demais destinos foram mais amplas e menos atribuíveis a um único comprador. A Itália caiu 33,3%, para 12.000 toneladas, a Coreia do Sul caiu 29,3%, para 14.504 toneladas, e a categoria “Outros” — provavelmente a mais difusa e, portanto, a mais exposta a qualquer retração no apetite geral de negociação — caiu 59,7%, para 7.684 toneladas, a queda mais acentuada de qualquer destino no conjunto de dados. Quatro dos seis destinos monitorados recuaram em julho, apontando para um mês amplamente mais fraco para a demanda sul-africana de ferrocromo, em vez de um resultado explicado pelo comportamento de um único comprador.
Uma retomada ainda no início de sua rampa de aceleração
O cenário do lado da oferta explica por que um julho mais forte era improvável, independentemente das condições de demanda. Os resultados do primeiro semestre de 2026 da Merafe mostram que a produção atribuível de ferrocromo da Glencore-Merafe Chrome Venture despencou 75%, para apenas 28.000 toneladas nos seis meses até junho, consequência da suspensão prolongada das fundições de Wonderkop e Boshoek e de uma suspensão parcial em Lion. A retomada de Wonderkop e Boshoek só foi confirmada no final de junho, quando a Eskom e a joint venture finalizaram os termos detalhados do acordo de preço negociado de 62 centavos/kWh aprovado pela NERSA em maio — tornando julho efetivamente o primeiro mês em que a produção incremental dessas duas fundições poderia chegar ao mercado de exportação. A retomada de fornos não se traduz em volumes embarcados da noite para o dia. A própria recuperação de Lion oferece um guia de cronograma: após a primeira corrida de produção em 16 de fevereiro, não se esperava que a fundição atingisse a capacidade operacional plena antes do final de março — cinco a seis semanas para um único complexo de fornos. Wonderkop e Boshoek, reiniciando três meses depois, quase certamente ainda estão no início da mesma curva de aceleração, o que é consistente com os dados de exportação de julho, que ainda não mostram sinal de uma recuperação impulsionada pela produção.
A divergência entre minério e ferrocromo se amplia
A divergência entre as duas metades do comércio de cromo da África do Sul tornou-se mais acentuada ao longo de 2026: as exportações de minério de cromo estão subindo para novos recordes, enquanto as exportações de ferrocromo recuam, com mais minério bruto saindo do país e comparativamente menos sendo convertido em liga de maior valor internamente antes da exportação. O alívio tarifário e as reinicializações faseadas das fundições interromperam a queda livre do ferrocromo, mas os dados de julho confirmam que ainda não reverteram o declínio.
|
Perspectiva: As exportações de ferrocromo da África do Sul permanecem entre uma recuperação doméstica lenta, intensiva em capital e tempo, e um ambiente de demanda global que a própria Merafe sinalizou como em risco de excesso de oferta. As reinicializações de Wonderkop e Boshoek devem começar a contribuir com volume incremental nos próximos meses, mas a curva de aceleração observada em Lion sugere que esse processo provavelmente se estenderá até o quarto trimestre antes de aparecer de forma significativa nos dados de exportação. A China continua sendo tanto a maior compradora de ferrocromo sul-africano quanto uma concorrente cada vez mais capaz — um risco genuíno de duas faces. O crescimento adicional da produção doméstica chinesa pode continuar pressionando a demanda de importação da China, mesmo enquanto o restante do mercado — Japão e EUA em particular — oferece apenas uma compensação parcial e atualmente escassa. |