【SMM Insight】Subsidy of New-energy Cars Slumps, Li-battery & Auto Stocks Frustrated

Publicado: Nov 16, 2017 14:03
Previously, Ganfeng Lithium announced to raise price of metal lithium by 100,000 yuan per tonne.

SHANGHAI, Nov.16 (SMM)-Previously, Ganfeng Lithium announced to raise price of metal lithium by 100,000 yuan per tonne. Concerning this, SMM analyst of cobalt and lithium says this action is mainly caused by two factors. One is one supplier plant has reduced production since August. The other one is rising cost of lithium slat. Currently, SMM price of metal lithium is still rising gradually, which is closed to offer of Ganfeng Lithium.
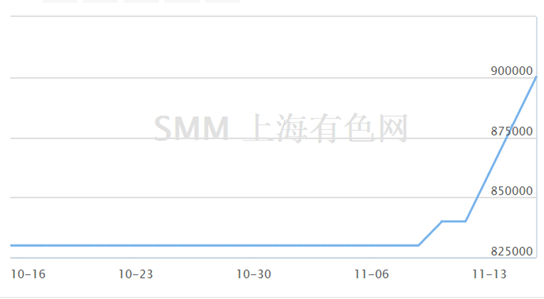
As one of the components of Li-battery, metal lithium has a good fundamentals. But concerning Li-battery concept stocks on Nov.15th, we found frustrated market on that day.

So what’s the reason of this slump of Li-battery stocks?

Market Insides says, this slump is probably related to news that the government is researching on new subsidy policy on new-energy cars, saying to bring forward 20% drop of subsidy from 2019 to 2018.

Probably caused by same news, auto stocks also slumps on Nov.15th. Up to closure, king Long Motors fell staying and FAW Car went down.

Sinolink Securities remarks on this rumor that this maybe the worst situation. Actually it should be better. Even if the rumor is true, the negative effect is far less influential than subsidy drop in 2017. Those companies having good prospect is still to be profitable with buoyant stock price.

Reasons are as follows:

Firstly, in 2017 after the subsidy dropped, the market spent quite a long time coordinating between upstream and downstream plants. It is estimated to have a much higher efficiency for this time.

Secondly, the cost of upstream plants are declining continuously with rigid demand and high price acceptance of downstream clients. Output in 2017 is expected to rise greatly compared with 2017. Gross profit rate of companies will not change a lot.

Thirdly, dropping subsidy is overall a negative news to the industry but it may lead to an intensive assembly of new-energy cars in the fourth quarter. Also, the demand of new-energy coach is expected to improve greatly next year.

Besides, Cui Dongshu, industrial analyst says, national subsidy for new-energy cars during recent years drives output of new-energy cars, especially for coach. Hence participants and capacity of new-energy cars surges greatly but technical progress is not apparent.  In 2018 the core adjustment of subsidy policy is about key indicators as battery energy density and endurance mileage rather than the drop amount of subsidy. The key of new-energy cars is improvement of battery and overall design to realize high-energy-density, long life, high efficiency, low internal resistance and good conformity.

If new subsidy policy can facilitate enterprises to choose better battery and improve technical level as subsidy drops in 2018, this will be the best way to strengthen new-energy cars enterprises. Otherwise domestic new-energy cars will face fierce competition with high-level products of foreign brands.


For news cooperation, please contact us by email: gaotian@smm.cn or service.en@smm.cn. 
Declaração sobre a Fonte de Dados: Com exceção das informações publicamente disponíveis, todos os demais dados são processados pela SMM com base em informações publicamente disponíveis, comunicação de mercado e com base no modelo de base de dados interna da SMM. São apenas para referência e não constituem recomendações para a tomada de decisão.

Para quaisquer perguntas ou para obter mais informações, entre em contato: lemonzhao@smm.cn
Para mais informações sobre como aceder aos nossos relatórios de investigação, entre em contato:service.en@smm.cn
Notícias Relacionadas
[SMM Resumo da Reunião Matinal sobre Cobalto] Custos de matérias-primas enfraquecem, demanda está lenta e o centro de preços continua a se deslocar para baixo
há 2 horas
[SMM Resumo da Reunião Matinal sobre Cobalto] Custos de matérias-primas enfraquecem, demanda está lenta e o centro de preços continua a se deslocar para baixo
Leia mais
[SMM Resumo da Reunião Matinal sobre Cobalto] Custos de matérias-primas enfraquecem, demanda está lenta e o centro de preços continua a se deslocar para baixo
[SMM Resumo da Reunião Matinal sobre Cobalto] Custos de matérias-primas enfraquecem, demanda está lenta e o centro de preços continua a se deslocar para baixo
A cadeia industrial permaneceu no marasmo geral esta semana, com alguns produtos se estabilizando brevemente, mas a melhora do lado da demanda foi limitada. Os preços dos produtos de eletrólise pararam de cair e se recuperaram, impulsionados principalmente por um aumento pontual nas compras, embora a sustentabilidade ainda esteja por ser vista. O mercado de produtos intermediários permaneceu em impasse, com a sustentação de preços a montante e as transações a preços baixos intensificando o impasse; se a oferta a preços baixos persistir, o centro de preços ainda enfrenta risco de queda. O suporte de custo para produtos de sal continuou a enfraquecer, pois materiais reciclados de baixo custo e vendas a preços baixos por algumas empresas intensificaram a concorrência de mercado, enquanto a disposição de compra a jusante permaneceu cautelosa, deixando os preços claramente sob pressão. Co3O4 e cloreto de cobalto ficaram amplamente estáveis, mas com oferta e demanda fracas e digestão lenta de estoques, houve pouco impulso de alta no curto prazo. As cotações de pó de cobalto continuaram a cair levemente, arrastadas pela fraca demanda do setor de metal duro. Precursores de cátodo ternário e materiais de cátodo ternário continuaram a enfraquecer sob o impacto da queda dos preços das matérias-primas de níquel e lítio e da redução dos pedidos dos usuários finais, com os cronogramas de produção também em tendência de queda. O desempenho da temporada de pico tradicional do LCO ficou aquém das expectativas, com fraca formação de estoques pelos usuários finais; a queda dos custos e a demanda insuficiente criaram dupla pressão, e espera-se que o mercado se consolide em tom fraco no curto prazo.
há 2 horas
【Flash | Produção de molibdênio da Mongólia de janeiro a julho sobe 9,3% em relação ao ano anterior】
há 3 horas
【Flash | Produção de molibdênio da Mongólia de janeiro a julho sobe 9,3% em relação ao ano anterior】
Leia mais
【Flash | Produção de molibdênio da Mongólia de janeiro a julho sobe 9,3% em relação ao ano anterior】
O Escritório Nacional de Estatísticas da Mongólia reportou produção de concentrado de molibdênio, em base de metal contido, de 424,4 toneladas em julho de 2026, queda de 1,3% na comparação mensal e de 17,0% na anual. A produção acumulada de janeiro a julho totalizou 3.290,5 toneladas, alta de 9,3% na comparação anual.
há 3 horas
[SMM Flash de Cromo] Embarques Globais de Minério de Cromo Caem 30,66% na Semana para 479.700 t, Richards Bay e Beira Ambos Paralisados
há 18 horas
[SMM Flash de Cromo] Embarques Globais de Minério de Cromo Caem 30,66% na Semana para 479.700 t, Richards Bay e Beira Ambos Paralisados
Leia mais
[SMM Flash de Cromo] Embarques Globais de Minério de Cromo Caem 30,66% na Semana para 479.700 t, Richards Bay e Beira Ambos Paralisados
[SMM Flash de Cromo] Embarques Globais de Minério de Cromo Caem 30,66% na Semana para 479.700 t, Richards Bay e Beira Ambos Paralisados
Os embarques globais de minério de cromo dos principais portos de exportação totalizaram 479.700 toneladas na semana encerrada em 11 de setembro, queda de 30,66% em relação à semana anterior, segundo os dados mais recentes da SMM. A retração reverte parte do salto da semana anterior, com a recuperação generalizada observada em Maputo, Richards Bay, Mersin e Beira mostrando-se de curta duração. Maputo novamente absorveu a maior parte da atividade, com embarques recuando para 438.700 toneladas, ante 512.100 toneladas, uma queda de 14,33% que, ainda assim, elevou a participação do porto no total de embarques para cerca de 91%, o nível mais alto da atual série de dados. A relativa resiliência do porto diante de uma contração mais acentuada em todo o mercado ressalta seu papel contínuo como principal âncora das exportações regionais de minério de cromo. Os embarques de Mersin caíram de forma mais acentuada, recuando 70,18%, para 25.200 toneladas, ante 84.500 toneladas, enquanto Richards Bay e Beira voltaram a registrar zero embarques após a recuperação da semana passada, de 57.800 toneladas e 29.500 toneladas, respectivamente. A nova paralisação em Richards Bay e Beira, após apenas uma semana ativa cada, aponta para a natureza intermitente e não contínua dos carregamentos nesses corredores secundários, em vez de uma recuperação sustentada da atividade exportadora. Com Maputo agora respondendo por quase a totalidade dos volumes dos principais portos, os dados mais recentes refletem um retorno ao padrão de fluxo mais concentrado observado nas semanas que antecederam a retomada mais ampla do início de setembro.
há 18 horas


