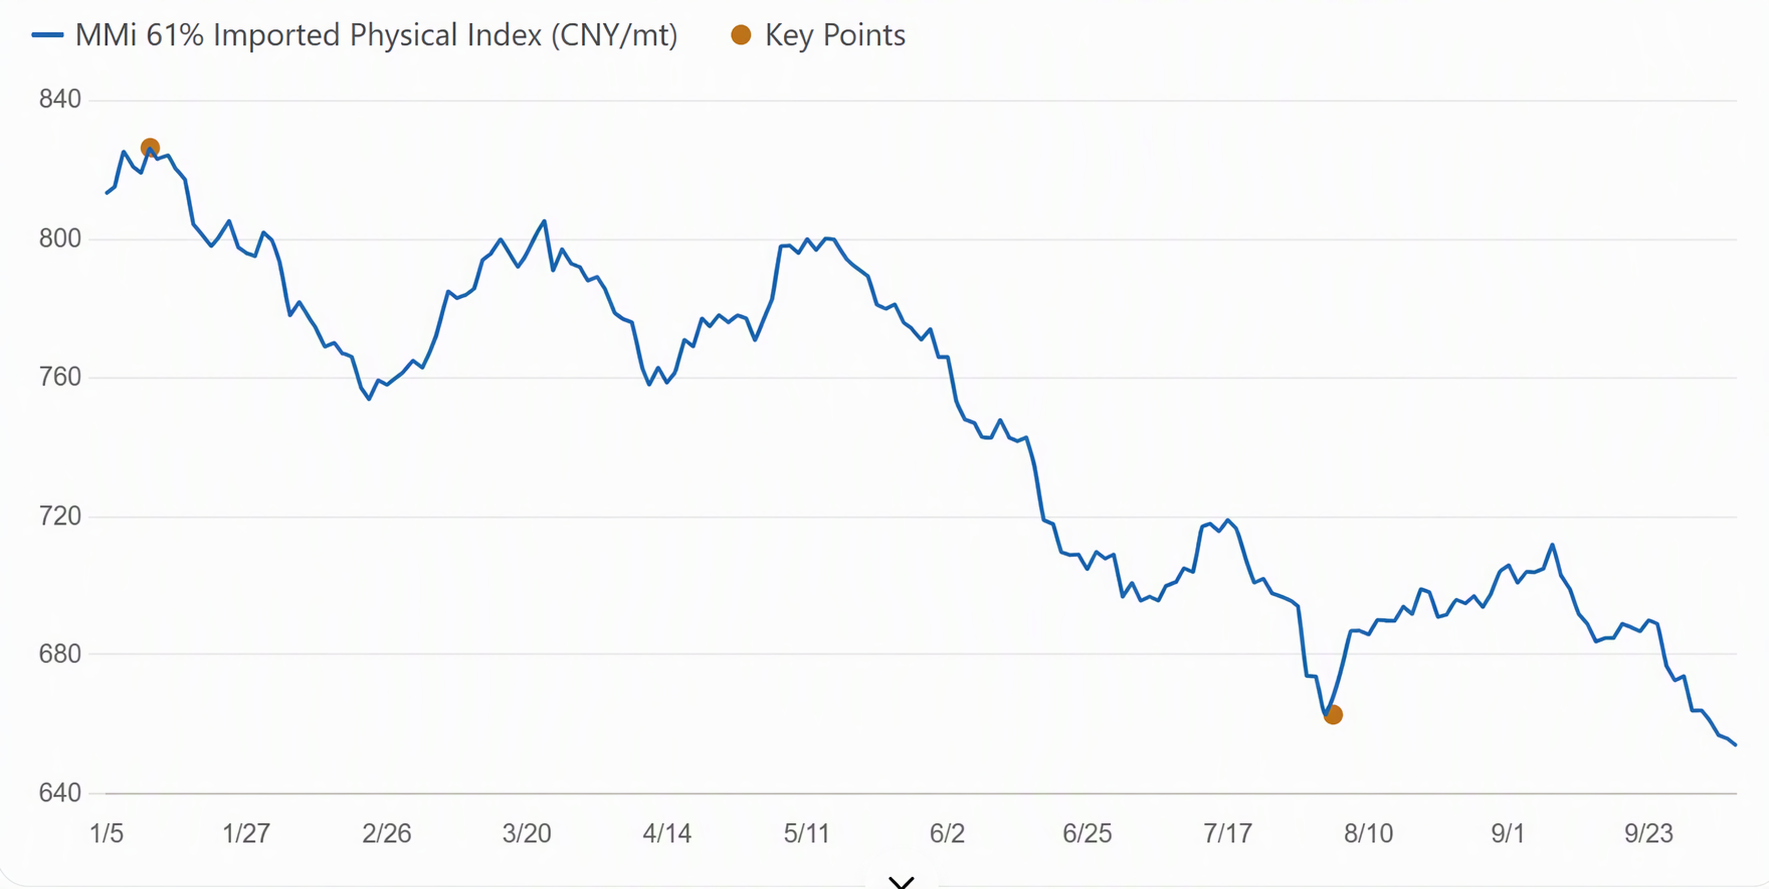
철광석은 이번 주에도 침체를 이어갔다. 가장 활발하게 거래된 I2701 계약은 4거래일 연속 하락하며 667위안/톤까지 떨어졌다. 이는 연휴 전(9월 30일) 대비 누적 31위안 하락한 수준이다. 칭다오항 현물 가격도 동반 하락하며 선물과 현물이 함께 약세를 보였다. 펀더멘털은 공급 감소와 수요 약세 양상을 나타냈다. 공급 측면에서는 글로벌 출하량이 고점에서 후퇴하고 중국 항만 도착량이 3주 연속 감소했음에도, 연휴 후 첫 항만 데이터에서 SMM 35개 항만 재고가 1억 4,830만 톤으로 증가했다. 이는 연휴 전 대비 285만 톤 증가한 수치로, 주로 조립광과 괴광이 증가를 주도하며 재고 축적 속도가 뚜렷하게 빨라졌다. 수요 측면에서는 SMM의 242개 제철소 조사 결과 일평균 용선 생산량이 235만 2,000톤으로 하락해 연휴 전보다 3만 6,200톤 감소했다. 이번 주 고로 정비의 영향은 190만 1,100톤으로 확대되어 3주 연속 증가했으며, 용선 생산량은 단계적 저점에 머물렀다. 다만 코크스 가격이 두 차례 인하된 후, 일관제철 철근의 현물 이익은 연휴 전 -179.79위안/톤에서 -68.12위안/톤으로 개선되었다. 제철소 수익성이 회복되었음에도 대부분의 제철소가 여전히 적자 상태여서 원자재 수요가 억제되고 있다.
차트: MMI 61% 항만 현물 지수
출처: SMM
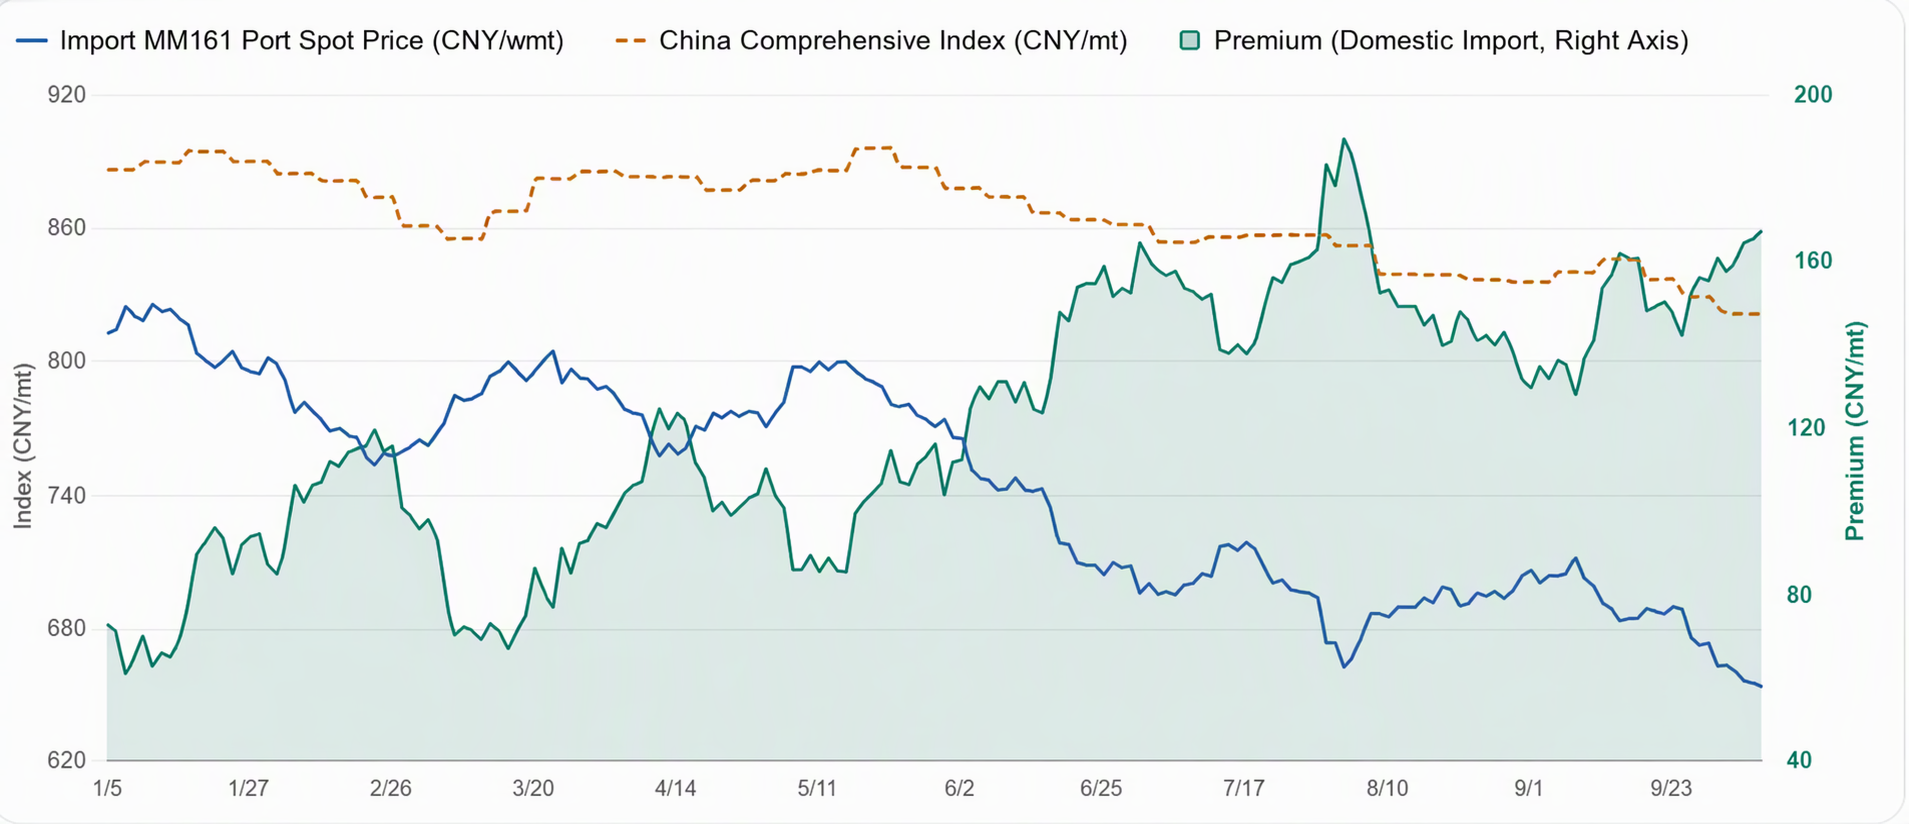
차트: 수입 광석 하락폭이 더 커지며 국내산-수입산 광석 가격 차이가 계속 확대
다음 주 전망
다음 주 전망, 제철소 수익성 회복과 고로 정비의 단계적 마무리로 용선 생산량이 바닥을 찍고 소폭 반등할 것으로 예상되어 광석 가격에 일부 지지 요인이 될 전망이다. 그러나 향후 공급 증가 기대감은 여전히 강하고, 재고 압력 증가가 상단을 계속 제한할 것이며, 해상 운임 하락은 비용 지지 요인을 더욱 약화시킨다. 전반적으로 광석 가격은 상승 동력이 부족하여 단기적으로 횡보할 것으로 예상된다. 거래 측면에서는 반등 시 매도를 주요 전략으로 권장하며, 철강 수요와 거시 뉴스의 심리적 영향을 면밀히 주시해야 한다.