간펑리튬은 리튬 제품 가격 반등과 리튬 배터리 판매 확대에 힘입어 교과서적인 실적 턴어라운드를 달성했다.
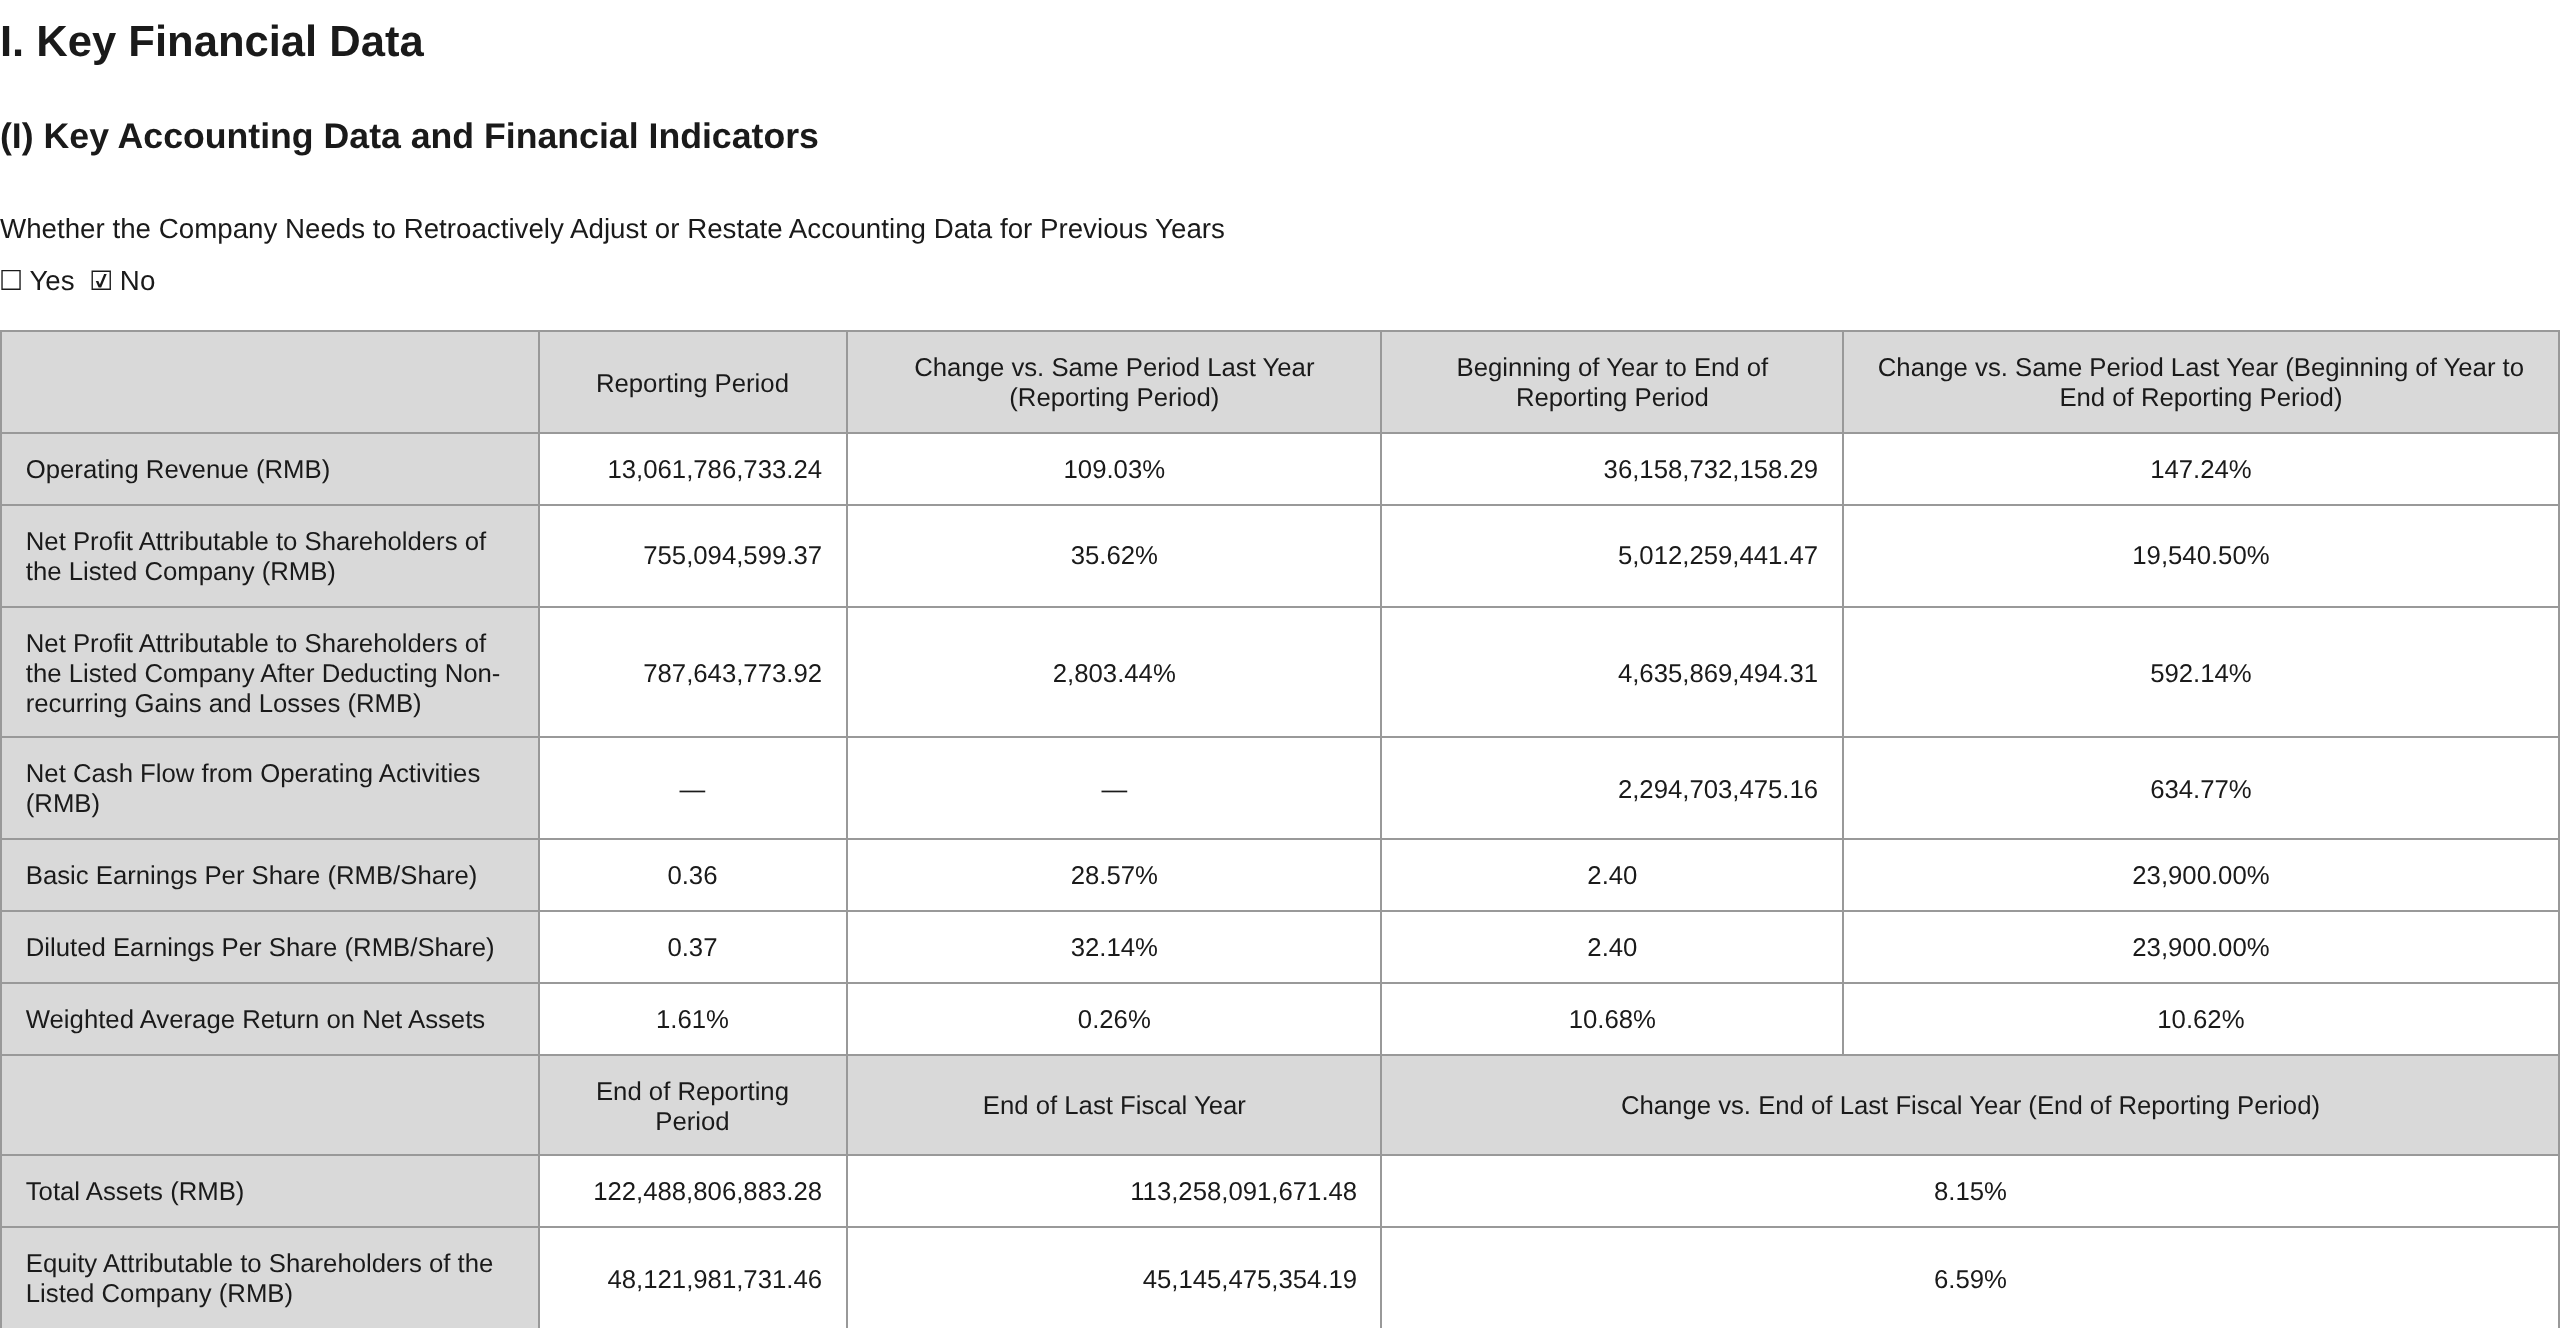
목요일 공개된 3분기 보고서에 따르면 2026년 1~3분기 상장사 귀속 순이익은 50억 1,200만 위안으로 전년 동기 2,552만 위안 대비 19,540.50% 증가했다.매출은 361억 5,900만 위안으로 전년 동기 대비 147.24% 급증했다. 회사는 실적 개선의 주요 원인으로 리튬 제품 판매 가격 상승과 리튬 배터리 제품 판매 증가를 꼽았다.
3분기 단독으로는 모회사 귀속 순이익이 7억 5,500만 위안으로 전년 동기 대비 증가율이 35.62%로 둔화되었다. 3분기 매출은 130억 6,200만 위안으로 전년 동기 대비 109.03% 증가했다.
시장 영향 측면에서 이번 실적은 간펑리튬이 이전의 깊은 리튬 가격 하락 사이클에서 대체로 벗어났음을 시사한다. 영업활동 순현금흐름은 전년 동기의 마이너스에서 22억 9,500만 위안의 플러스로 전환되어 전년 동기 대비 634.77% 증가했으며, 이는 수익 질의 실질적인 개선을 확인해 준다.
매출과 이익 모두 급증했으나 단일 분기 성장세는 둔화
1~3분기 데이터에 따르면 간펑리튬의 매출과 이익은 모두 큰 폭의 증가를 기록했다. 매출 361억 5,900만 위안은 전년 동기 146억 2,500만 위안 대비 1.5배 이상 증가했으며, 영업이익은 전년 동기 4억 5,800만 위안 적자에서 77억 9,500만 위안 흑자로 전환되었다.
그러나 분기별 실적에서는 성장 모멘텀이 둔화되는 조짐이 나타났다.3분기 모회사 귀속 순이익은 7억 5,500만 위안으로 전년 동기 대비 증가율이 35.62%로 둔화되어, 1~3분기 합산 세 자릿수 성장률에서 뚜렷하게 둔화되었다. 3분기 매출은 130억 6,200만 위안으로 전년 동기 대비 109.03% 증가했다.
비경상적 항목을 제외한 1~3분기 순이익은 46억 3,600만 위안으로 전년 동기 9억 3,600만 위안 적자에서 흑자로 전환되어 핵심 사업 수익성의 실질적인 회복을 반영했다.
투자 수익 기여도가 컸으며 비핵심 수익도 무시할 수 없다
본업 개선 외에도 투자 수익이 이익에 기여한 부분도 상당했다. 투자 수익은 3분기 누적 13억 1천만 위안으로 전년 동기 대비 235.90% 증가했으며, 관계기업 및 합작기업 투자 수익 8억 2천600만 위안과 PLS 지분 일부 처분 이익이 포함됐다.
3분기 누적 비경상 손익은 약 3억 7천600만 위안으로, 주로 PLS 지분 처분 투자 수익과 1억 3천만 위안의 정부 보조금에서 발생했다. 특히 관계기업의 환경 보호 벌금 및 세금 연체료로 인해 지분율에 따라 약 1천110만 위안의 비경상 순손실을 부담했다.
3분기 비일반회계기준 순이익은 7억 8천800만 위안으로 전년 동기 대비 2,803.44% 증가해, 비경상 손익을 포함한 모회사 귀속 순이익 증가율보다 높아 3분기 핵심 수익성이 비교적 견조했음을 보여준다.
효과적인 비용 통제와 규모의 경제 효과 발현
비용 측면에서 3분기 누적 영업 원가는 262억 4천600만 위안으로 전년 동기 대비 107.39% 증가했으나, 매출 성장률 147.24%를 하회해 규모의 경제와 가동률 개선에 따른 비용 희석 효과를 반영했다.
연구개발 투자는 지속적으로 확대되어 3분기 누적 연구개발비는 11억 7천200만 위안으로 전년 동기 대비 60.78% 증가했다. 세금 및 부가세는 85.77% 증가한 3억 4천600만 위안으로, 회사 측은 주로 자체 보유 자원 공급의 점진적 증가와 수출 관세 및 자원세 인상에 기인한다고 설명했다.
법인세 비용은 22억 4천700만 위안으로 급증했으며, 전년 동기에는 적자로 인해 마이너스를 기록했다. 미지급 세금은 전년 동기 대비 128.33% 증가한 17억 3천700만 위안으로 이익 증가 추세와 일치했다.
대차대조표 확장과 환율 변동이 포괄손익에 부담
2026년 9월 30일 기준 총자산은 1,224억 8천900만 위안으로 연초 대비 8.15% 증가했으며, 상장사 주주 귀속 순자산은 481억 2천200만 위안으로 6.59% 증가했다.
부채 측면에서 장기 차입금은 연초 대비 약 34억 9천400만 위안 증가한 195억 3천800만 위안을 기록했고, 장기 미지급금은 33.24% 증가한 39억 9천600만 위안으로 주로 교환사채 발행과 금융리스 부채 증가에 기인했다.
포괄손익은 환율 요인으로 인해 크게 감소했습니다. 3분기까지 기타포괄손익은 손실을 기록했으며, 외화 재무제표 환산 차이의 변동으로 14억 3,500만 위안 이상의 부정적 영향이 발생하여 모회사 소유주 귀속 기타포괄손익은 세후 기준 -14억 7,700만 위안을 기록했습니다. 이 요인으로 3분기까지 총포괄손익은 38억 8,600만 위안으로 순이익 절대치보다 낮았습니다.
현금흐름은 전반적으로 개선되었고 자본 지출은 축소되었습니다
현금흐름 측면에서 영업활동 현금흐름 순액은 전년 동기 -4억 2,900만 위안에서 22억 9,500만 위안으로 흑자 전환했으며, 이는 주로 상품 및 서비스 판매로 인한 현금 수취가 303억 3,100만 위안으로 급증한 데 기인합니다.
투자활동 현금 유출 순액은 전년 동기 29억 8,800만 위안에서 20억 4,500만 위안으로 축소되었으며, 이는 주로 고정자산, 무형자산 및 기타 장기자산 취득을 위한 현금 지급이 53억 8,100만 위안에서 20억 9,400만 위안으로 크게 감소하여 자본 지출이 완화되었음을 나타냅니다.
재무활동에서는 순유입이 전년 동기 57억 9,700만 위안에서 7억 600만 위안으로 축소되었으며, 이는 주로 해당 기간 동안 부채 상환을 위한 현금 지급이 증가했기 때문입니다. 보고 기간 말 현금 및 현금성 자산은 87억 4,900만 위안으로 연초 대비 소폭 증가했습니다.