SMM, 10월 15일:
금속 시장에서:
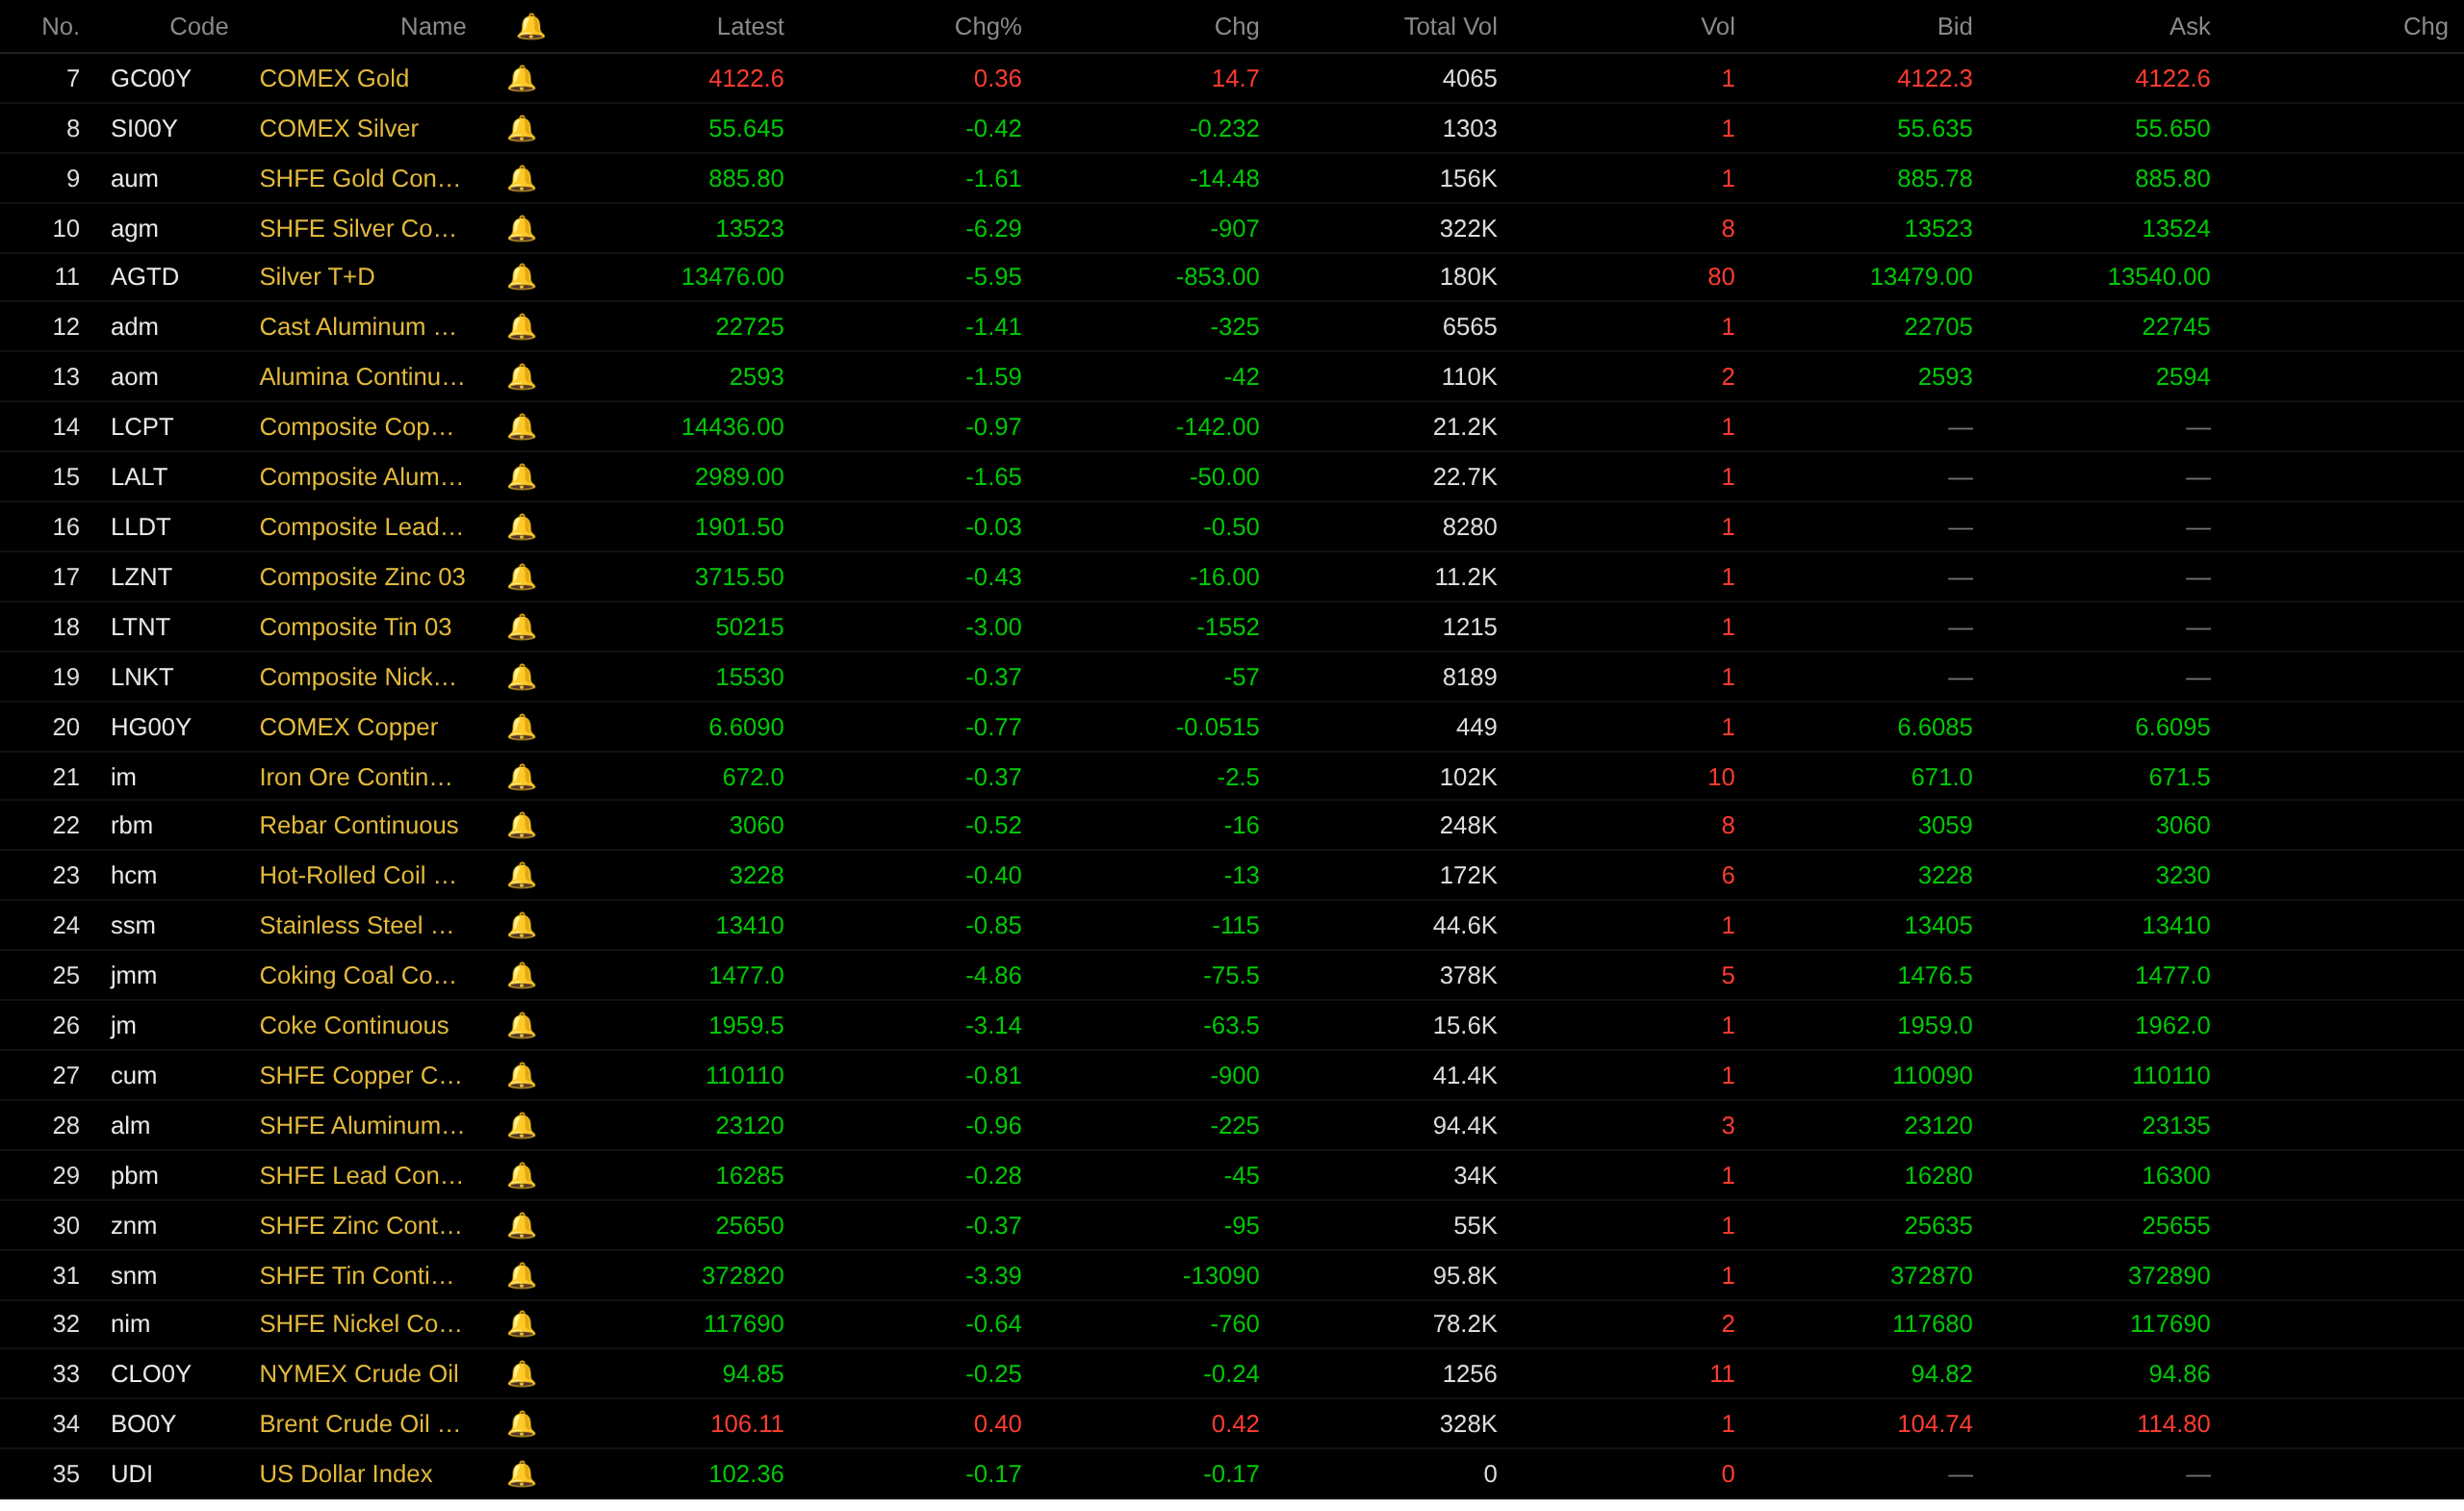
간밤 국내 시장에서 비철금속이 일제히 하락했다. SHFE 구리는 0.81% 하락했고, SHFE 알루미늄은 0.96% 하락했으며, SHFE 납은 0.28% 하락했다. SHFE 아연은 0.37% 하락했고, SHFE 주석은 3.39% 하락했다. SHFE 니켈은 0.64% 하락했다. 또한, 가장 활발하게 거래된 알루미나 선물 계약은 1.59% 하락했고, 가장 활발하게 거래된 주조 알루미늄 계약은 1.41% 하락했다.
간밤 철금속도 모두 하락했다. 스테인리스는 0.85% 하락했다. 철광석은 0.37% 하락했고, 철근은 0.57% 하락했다. 열연코일은 0.4% 하락했다. 원료탄과 코크스의 경우: 가장 활발하게 거래된 원료탄 계약은 4.86% 하락했고, 가장 활발하게 거래된 코크스 계약은 3.14% 하락했다.
간밤 해외 금속 시장에서 LME 비철금속이 일제히 하락했다. LME 구리는 0.97% 하락했고, LME 알루미늄은 1.65% 하락했다. LME 납은 0.03% 하락했다. LME 아연은 0.43% 하락했다. LME 주석은 3% 하락했다. LME 니켈은 0.37% 하락했다.
간밤 귀금속 시장에서: COMEX 금은 1.2% 하락했고, COMEX 은은 6.26% 하락했다. 간밤 가장 활발하게 거래된 SHFE 금 계약은 1.61% 하락했고, 가장 활발하게 거래된 SHFE 은 계약은 6.29% 하락했다.
10월 15일 7시 19분 기준, 간밤 종가:
거시 동향
국내:
[인민은행: 3분기 누적 사회융자총액 27조 4,600억 위안 증가, 신규 대출 11조 5,200억 위안] 인민은행 잠정 통계에 따르면, 2026년 3분기 누적 사회융자총액 증가분은 27조 4,600억 위안으로 전년 동기 대비 2조 6,300억 위안 감소했다. 이 중 실물경제에 대한 위안화 대출은 11조 5,000억 위안 증가해 전년 동기 대비 3조 400억 위안 감소했고, 실물경제에 대한 외화 대출은 위안화 환산 기준 2,451억 위안 증가해 전년 동기 대비 3,397억 위안 증가했다. 위탁대출은 222억 위안 증가해 전년 동기 대비 794억 위안 증가했고, 신탁대출은 1,383억 위안 감소해 전년 동기 대비 3,387억 위안 감소했다. 할인되지 않은 은행 인수어음은 748억 위안 증가해 전년 동기 대비 2,263억 위안 감소했고, 기업 순채권 융자는 2조 7,500억 위안으로 전년 동기 대비 1조 1,800억 위안 증가했다. 정부 순채권 융자는 10조 3,000억 위안으로 전년 동기 대비 1조 1,600억 위안 감소했고, 비금융 기업의 국내 주식 융자는 5,359억 위안으로 전년 동기 대비 2,191억 위안 증가했다. 1~3분기 위안화 대출은 11조 5,200억 위안 증가했다. 부문별로 보면 가계대출은 1조 300억 위안 감소했으며, 이 중 단기대출은 1조 1,400억 위안 감소했고 중장기대출은 1,062억 위안 증가했다. 기업 및 기관 대출은 12조 5,500억 위안 증가했으며, 이 중 단기대출은 4조 6,400억 위안, 중장기대출은 6조 5,300억 위안, 어음금융은 1조 2,400억 위안 증가했다. 비은행 금융기관 대출은 5,865억 위안 감소했다. 9월 말 기준 광의통화(M2) 잔액은 359조 6,300억 위안으로 전년 동기 대비 7.2% 증가했다. 협의통화(M1) 잔액은 116조 7,600억 위안으로 전년 동기 대비 3.2% 증가했다. 유통 중 현금(M0)은 15조 200억 위안으로 전년 동기 대비 10.6% 증가했다.
[중국, 수력·태양광 등 청정에너지 국가표준 600개 이상 승인·발표] 시장감독관리총국 등 4개 부처가 공동 주최한 세계 표준의 날 기념 행사에서 알려진 바에 따르면, 중국은 세계 최대 에너지 생산국이자 소비국으로 풍력, 태양광, 원자력, 초고압 등 청정에너지 산업이 세계 선두 수준이며 표준화가 중요한 지지 역할을 하고 있다. 현재 중국은 수력, 태양광, 태양열, 수소에너지 등 청정에너지 분야에서 국가표준 600개 이상, 단체표준 1,300개 이상, 국가표준 외국어판 345개를 승인·발표했다. 중국은 국제 에너지 표준 174개 제정을 주도했으며, 이는 발표된 국제 에너지 표준의 약 15%를 차지한다. 또한 태양에너지, 기계적 에너지 저장 등 분야에서 국제표준화기구 기술위원회 사무국 10개를 유치하고 작업반 의장직 34개를 맡고 있어, 에너지 표준 국제협력 강화와 글로벌 녹색 전환 촉진에 적극 기여하고 있다. (CCTV 뉴스)
[중국, 수소에너지 분야 유효 국가표준 180개 보유] 중국표준화연구원이 '중국 수소에너지 산업 표준화 발전 청서(2026)'를 발표했다. 2025년 시행된 에너지법은 수소에너지를 처음으로 에너지 관리에 포함했고, 15차 5개년 규획 요강은 수소에너지를 미래 산업으로 전향적으로 배치했으며, 수소에너지 종합 응용 시범 도시 클러스터 5개가 승인·시행되었다. 중국 수소에너지 산업은 시범 도입 단계에서 대규모 발전 단계로 전환하고 있으며, 표준화의 전략적 지위는 전례 없이 높아졌다. (CCTV 뉴스)
미국 달러:
미국 달러 지수는 밤사이 0.32% 상승해 102.53을 기록했다.
미국 인플레이션 지표가 전반적으로 예상보다 뜨겁게 나오면서 금리 인상 기대가 갑자기 달아올랐고, 금융시장은 압박을 받았다. 미 노동통계국(BLS)이 수요일 발표한 자료에 따르면 9월 소비자물가지수(CPI)는 전년 동월 대비 3.7% 상승해 5개월 만의 최대 상승폭을 기록했으며, 시장 예상치 3.6%를 웃돌고 이전치 3.4%에서 추가로 확대됐다. 근원 CPI는 전년 동월 대비 2.6% 상승해 예상치 2.5%를 역시 상회했으며, 5개월 만의 가장 빠른 속도로 인플레이션 압력이 시장의 기존 전망보다 더 지속되고 있음을 보여줬다. 전월 대비로는 미국 9월 CPI가 0.6% 상승해 예상과 부합했으며, 이전치 0.4%보다 높았다. 근원 CPI는 전월 대비 0.3% 상승해 예상치 0.2%를 웃돌았고 이전치와 동일했다. 트레이더들은 10월 연준 금리 인상 가능성에 대한 베팅을 크게 늘려 10월 인상 확률이 50%로 급등했으며, 2027년 말까지 누적으로 추가 3차례 금리 인상이 이뤄질 것으로 예상했다. 이번 지표는 10월 27~28일 연준의 금리 결정 이전 마지막 CPI 보고서로, 결과는 정책당국의 금리 경로 판단에 직접적인 영향을 미칠 전망이다. 또한 연준 의장 케빈 워시는 목요일 저녁(뉴욕 시간) 방콕에서 열리는 IMF 회의에서 연설할 예정이며, 시장은 그의 최신 발언을 면밀히 주시할 것이다.(Wallstreetcn)
연준 이사 보우먼은 “인플레이션은 여전히 우리의 목표를 상회하지만, 현재로서는 연준이 추가 금리 조정을 서두를 필요가 있다고 보지 않는다. 지난번 인상 이후에는 추가 조치에 나서기 전에 금융 여건이 어떻게 전개되는지 관찰할 시간이 필요하다”고 말했다. (Jin10 Data APP)
CME ‘FedWatch’에 따르면 10월 연준이 금리를 동결할 확률은 66.8%, 누적 25bp 인상 확률은 33.2%다. 12월 연준이 금리를 동결할 확률은 9.1%, 누적 25bp 인상 확률은 62.2%, 누적 50bp 인상 확률은 28.7%다. (Jin10 Data APP)
또한 인플레이션 보고서와 연준 의장 워시와의 논의 여부, 그리고 시장의 금리 인상 베팅 확대에 대해 질문받자 트럼프 미국 대통령은 “우리는 매우 잘하고 있다”고 말했다. 지난 3개월간 인플레이션은 1.7%였다. 우리는 바이든으로부터 극도로 나쁜 인플레이션 상황을 물려받았다. 지금 우리는 훌륭하게 해내고 있다."
연준의 최신 베이지북에 따르면 미국 경제는 전반적으로 계속 성장했지만 대부분 부문에서 성장이 부진했다. 12개 연준 관할 지역 중 2곳은 완만한 경제 성장을, 3곳은 소폭 성장을, 4곳은 미미한 성장을 보고했으며 3곳은 거의 보합세였다. 제조업은 비교적 견조했지만 대부분 지역에서 소비 지출 변화가 거의 없었고, 절반 이상의 지역이 소비가 주로 고소득 가구에 의해 주도되었다고 밝혔다. 인플레이션에 관해서는 3개 지역이 강한 가격 상승을 보고했고, 8개 지역은 완만한 상승을 보고했으며, 4개 지역은 가격 상승이 이전 기간보다 가속화되었다고 밝혔다. 모든 지역이 유가 상승의 영향을 받았으며, 높은 경유 가격과 연료 할증료가 공급망 전반에 걸쳐 비용을 끌어올렸고, 관세, 보험 및 기타 원자재 가격도 계속 압력을 가했다. 일부 기업들은 기존 계약이 만료되고 헤지 및 인도 계약이 재협상됨에 따라 향후 몇 달간 가격이 더 오를 것으로 예상했다. 고용에 관해서는 대부분 지역이 고용 수준의 변화가 거의 없다고 보고했지만, 전문직, 기술직 및 숙련공 부족은 지속되었다. 5개 지역은 일부 기업들이 생산성 향상을 위해 AI에 투자한 후 자연 감소를 통한 인력 축소, 채용 지연 또는 신규 일자리 감소를 예상했다고 밝혔다. 한편, 인플레이션과 복지 비용 상승으로 직원들은 더 높은 임금을 요구하고 있다. 베이지북은 대부분 기업이 향후 몇 달간 경제 전망에 대해 긍정적이지만, 에너지 가격, 관세 및 기타 불확실성의 지속적인 영향으로 성장이 제한적일 것으로 전반적으로 예상한다고 언급했다. (진10 데이터 앱)
화타이증권 연구 보고서는 9월 미국 근원 CPI 인플레이션이 전월 대비 예상보다 높게 상승했으며, 주거 부문의 예상 밖 반등이 주요 원인이고 다른 부문도 광범위한 상승을 보였다고 밝혔다. CPI 데이터는 미국 인플레이션 압력이 상당히 광범위할 수 있음을 시사하지만, 최근 연준 관계자들의 발언과 이미 긴축된 금융 여건을 고려할 때 연준은 여전히 관망할 여지가 있다. 화타이는 연준이 10월에 금리를 동결하고 12월에 한 차례 인상할 것이라는 전망을 유지한다. (진10 데이터 앱)
프레스티지 이코노믹스의 제이슨 솅커 회장은 연준이 12월에 50bp의 더 큰 폭 인상을 고려할 수 있다고 말했다. 셴커는 미국 연방준비제도의 최근 금리 인상을 일찍이 예측한 인물로, 현재 연준이 9월 인상 이후 “정책 효과가 잠시 숨 쉴 시간을 둔 뒤” 12월에 더 큰 폭의 인상을 고려할 수 있다고 본다. 셴커는 12월에 더 큰 폭의 인상이 단행될 경우 내년 초 추가 인상이 일시 중단될 수 있다고 예상한다. 10월과 12월 회의 사이에 연준 위원들은 고용 보고서 2건과 또 다른 CPI 발표를 받게 되며, 이는 향후 결정에 참고 자료가 될 수 있다. 셴커는 “6주만 기다리면 되지만 더 많은 데이터를 확보하게 된다. 25bp가 효과가 없다고 판단하면 50bp 인상을 내놓을 수 있다고 본다”고 말했다. 셴커는 더 큰 폭의 인상이 내년 초 추가 인상 중단으로 이어질 수 있으며, 12월에 25bp 인상만 이뤄질 경우 내년 1분기에 한 차례 더 인상할 가능성이 크다고 내다봤다. (진스 데이터 앱)
데이터:
오늘 영국 8월 월간 GDP 3개월 비율, 영국 8월 제조업 생산 월간 비율, 영국 8월 계절조정 상품 무역수지, 영국 8월 산업생산 월간 비율, 프랑스 9월 확정 CPI 월간 비율, 유로존 8월 산업생산 월간 비율, 캐나다 8월 도매판매 월간 비율, 미국 10월 10일 주간 신규 실업수당 청구건수, 미국 9월 소매판매 월간 비율, 미국 9월 PPI 전년 대비, 미국 9월 PPI 월간 비율, 미국 10월 뉴욕 연은 제조업 지수, 미국 10월 필라델피아 연은 제조업 지수, 미국 8월 기업재고 월간 비율, 중국 9월 총 전력 사용량 전년 대비, 중국 9월 총 전력 사용량이 발표된다.
또한 2027년 FOMC 투표권자이자 리치먼드 연은 총재인 바킨의 대담 참여, 미국 연준의 경기 동향 보고서 베이지북 발표, 5천억 위안 규모의 고정금리 역환매조건부채권 만기 도래, 중앙은행의 7천억 위안 고정금리 역환매조건부채권 운영, 미국 연준 보우만 이사의 연설, TSMC의 3분기 실적 발표 후 어닝 콜, 중국 상무부의 10월 첫 정례 브리핑, 영란은행 베일리 총재의 연설, 국내 정제유 가격의 새 조정 개시, 국가에너지국의 매월 15일 전후 총 전력 사용량 데이터 발표, G20 재무장관·중앙은행 총재 회의, 그리고 2026년 10월 15일부터 11월 4일까지 광저우에서 열리는 제140회 캔톤 페어가 주목된다. 리창 중국 총리가 개막식 및 관련 행사에 참석해 기조연설을 할 예정이다.
원유:
간밤 양대 유가 선물이 상승했으며, 미국산 원유는 1.09%, 브렌트유는 0.4% 올랐다.
인플레이션과 AI 신용이라는 이중 압박을 넘어, 에너지 시장의 혼란이 이 '삼중 충격'의 세 번째 축을 이룬다. WTI 원유 가격은 수요일에 반등했다. 한편 러시아와 우크라이나 간 에너지 인프라에 대한 상호 타격이 계속되면서 유럽 디젤 가격은 연초 대비 두 배 이상 상승했고, 미국 소매 디젤 가격은 사상 최고치 근처에 머물며 미국 CPI에 지속적인 상승 압력을 가하고 있다. 스탠다드차타드은행 에너지 리서치 책임자 에밀리 애슈퍼드는 "지난주 전개된 상황은 운송 흐름의 회복이 안전한 운송 흐름을 의미하지 않는다는 점을 시장에 다시 한번 상기시켰다. 인프라와 해운이 계속 위협에 직면한 가운데 위험 프리미엄이 사라지기는 어려울 것"이라고 말했다. (월스트리트 CN)
뉴욕포스트에 따르면 미국 소식통은 러시아 디젤이 11월 3일 중간선거 전에 미국 시장에 진입할 것으로 예상된다고 밝혔다. 지난달 미국 연료 가격은 갤런당 6.53달러로 사상 최고치를 기록했다. 소식통은 "모든 것이 순조롭게 진행된다면 디젤은 이 2주 안에 도착할 것"이라며 러시아가 '상당한' 양을 공급하기로 합의했다고 전했다. 소식통은 러시아 디젤을 미국으로 운송하는 구체적인 계획은 밝히지 않았다. (진10 데이터 APP)