LME 구리, 연휴 초반 하락분 회복…중국 재고 증가에 시장 관심 집중
LME 구리는 중국 국경절 연휴(10월 1~6일)를 거의 시작 시점과 같은 수준에서 마감했다. 연휴 초반 가격이 하락했으나, LME 재고가 지속적으로 감소하면서 낙폭을 회복했다. 연휴 기간 내내 상하이선물거래소(SHFE)가 휴장한 가운데, 이제 시장의 관심은 중국 내 구리 재고 누적 규모와 가공업체들의 복귀에 따른 매수 재개 여부에 쏠리고 있다.
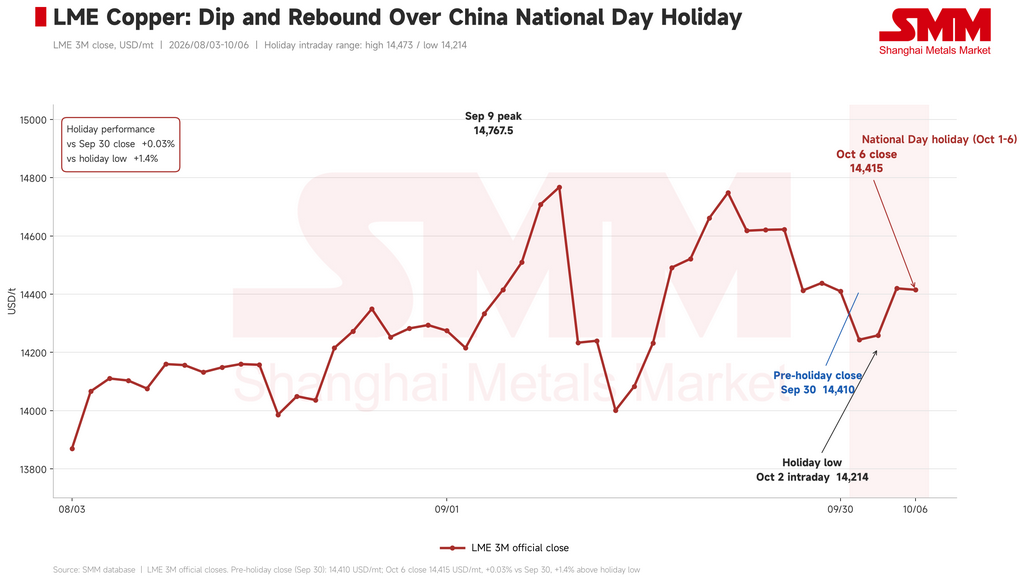
SHFE 11월물 구리 계약은 연휴 전 톤당 109,680위안(약 16,359달러)에 마감했고, LME 구리는 9월 30일 톤당 14,410달러로 마감했다. LME 구리는 10월 1일 톤당 14,243.5달러로 하락했고, 10월 2일에는 연휴 최저치인 톤당 14,214달러를 기록했다. 이후 반등하여 10월 5일 톤당 14,420달러, 10월 6일 톤당 14,415달러로 마감하며 연휴 전 종가 대비 0.03% 높은 수준을 기록했다. 연휴 최고가는 톤당 14,473달러였다. 베이징 시간 10월 7일 오후 3시경에는 톤당 14,405달러 부근에서 거래되고 있었다.
 거시경제 측면
연휴 기간 발표된 미국 경제지표는 연준이 즉각적으로 금리를 인상할 명분을 줄였으나, 연말까지의 전망은 여전히 불확실한 상태다. 8월 근원 PCE 물가 상승률은 연율 기준 3%로 둔화하며 2026년 2월 이후 최저치를 기록했다. 동시에 비농업 고용은 29,000명 증가에 그쳐 고용 모멘텀이 급격히 약화되었음을 시사했다. 다만 대규모 해고 조짐은 아직 나타나지 않고 있다. 신규 실업수당 청구건수는 예상치 200,000건을 하회하는 197,000건으로 감소했고, 계속 실업수당 청구건수는 170만 1,000건으로 줄어 2023년 4월 이후 최저치를 기록했다. 실업률은 4.2%로 소폭 상승했다. 종합하면, 고용주들이 신규 채용을 꺼리면서도 기존 인력을 유지하고 있음을 보여준다. 미국 무역적자도 경기 부담의 또 다른 신호를 제공했다. 8월 무역적자는 1,056억 달러로 확대되어 7월 수정치 928억 달러 대비 13.7% 증가했고, 전년 동기 596억 달러 대비 77.2% 급증했다. 이는 시장 예상을 상회하는 수치로, 관세 부과 전 수입 급증으로 사상 최대인 1,405억 달러를 기록했던 2025년 3월 이후 최대 규모다.
10월 7일 기준 CME 페드워치에 따르면, 10월까지 금리가 동결될 확률은 79.5%로 집계되었고, 25bp 누적 인상 확률은 20.5%로 나타났다. 12월까지 그 확률은 동결 15.5%, 25bp 인상 68.0%, 50bp 인상 16.5%로 나타났다. 최근 인플레이션과 고용 지표는 긴축이 임박했다는 우려를 완화했지만, 연말 금리 수준에 대한 의문은 여전히 해소되지 않았다.
중국에서는 9월 공식 제조업 PMI가 0.3%포인트 상승한 50.1을 기록하며 확장 국면에 복귀했다. 이 같은 완만한 개선은 수요 전망을 뒷받침하지만, 연휴 이후 실제 주문과 구리 구매로 이어질지가 더 중요한 시험대가 될 것이다.
지정학적·정책적 리스크는 여전히 배경에 깔려 있다. 이란 내무장관이 회담을 위해 도하에 도착하면서 미·이란 긴장 완화의 잠정적 신호를 보냈지만, 호르무즈 해협 통과 문제는 여전히 미해결 상태다. 유가가 다시 오르면 인플레이션 우려가 되살아날 수 있다. 한편, 9월 말 시점 이후 미국 정련 구리 관세에 대한 명확한 결정이 나오지 않으면서 관세 관련 거래의 모멘텀이 일부 약화됐다.
펀더멘털 측면
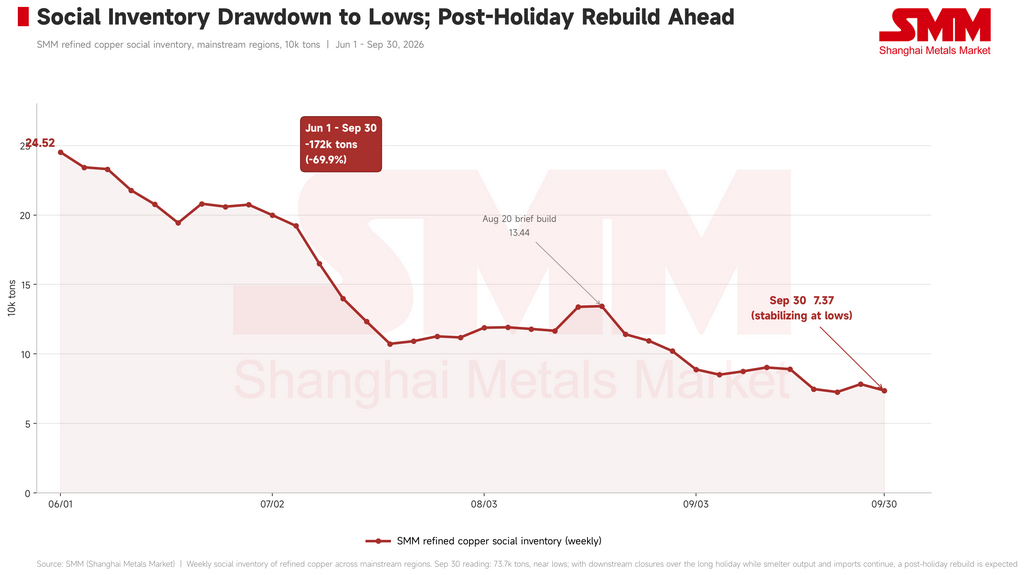
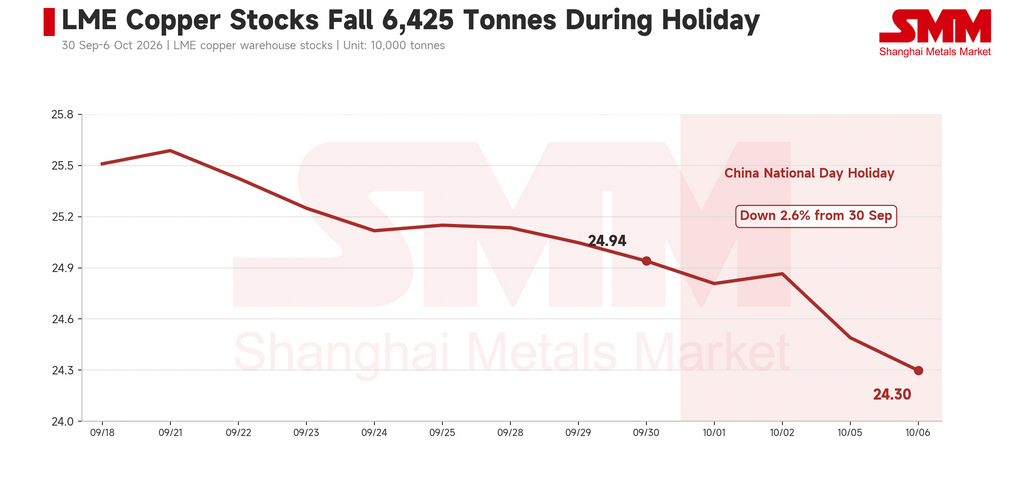
LME 구리 재고는 연휴 기간 6,425톤 감소해 9월 30일 249,400톤에서 10월 6일 242,975톤으로 약 2.6% 줄었다. 재고 감소는 10월 초 저점에서 가격이 회복되는 데 도움이 됐다. 중국의 재고 상황은 반대 방향으로 움직이기 시작했다. SMM은 9월 30일 국내 주요 시장의 구리 재고를 73,700톤으로 집계했다. 이는 여전히 낮은 수준이지만, 수입 및 국내 생산 물량이 현물 시장에 유입되면서 재고가 소폭 증가하기 시작했다. 연휴 이후 추가 입고로 사회적 재고가 더 늘어날 것으로 예상된다.
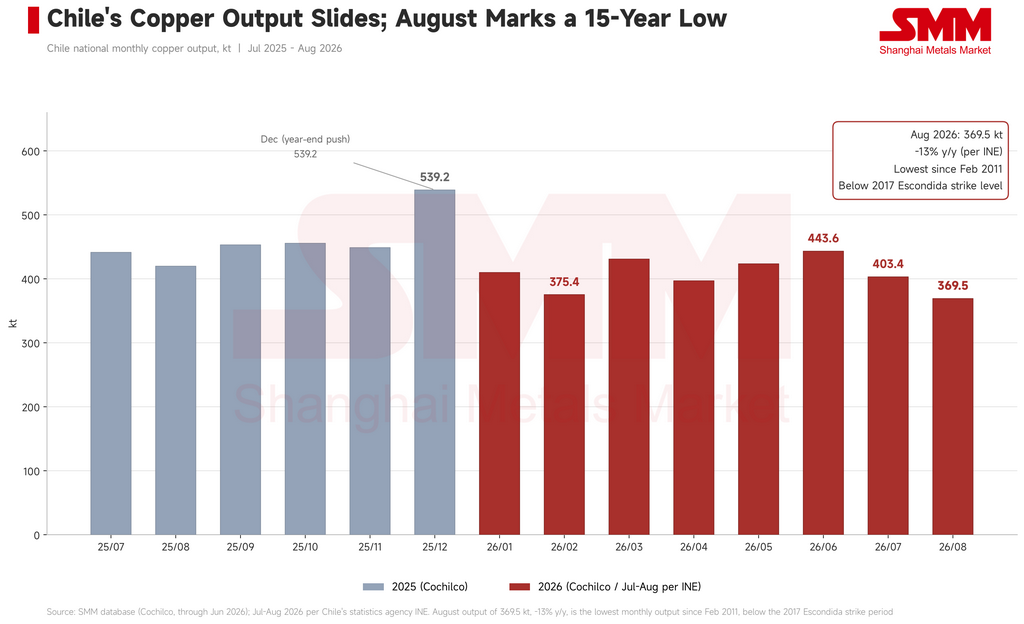
칠레의 공급 동향도 추가 지지 요인이 됐다. 칠레 통계청은 8월 광산 구리 생산량을 369,500톤으로 발표했는데, 이는 전년 동기 대비 약 13% 감소한 수치다. 정련 구리 공급과 더 직접적으로 관련된 코칠코의 수치에 따르면 1~7월 정련 생산량은 889,500톤으로 10.4% 감소했다. 센티넬라와 에스콘디다의 노사 협상은 향후 광산 생산량에 대한 불확실성을 더하며, 특히 분쟁으로 운영이 차질을 빚을 경우 그 영향이 커질 수 있다.
수요 측면
단기 수요는 덜 견고해 보인다. 국경절·중추절 연휴를 앞둔 재고 확보가 끝난 가운데, 높은 가격과 급격한 백워데이션이 하류 구매를 위축시키고 있다. 더 많은 가공업체들도 연장된 휴장 기간 동안 생산을 중단했다. 시장이 계절적 수요 둔화기에 접어들면서 구매자들은 즉각적인 수요에 집중할 가능성이 높다. AI 투자 테마는 사라지지 않았다. 미래 인프라 프로젝트에서 구리 사용량이 증가할 것이라는 기대가 휴장 전 가격을 지지했다. 그러나 휴장 기간 동안 홍콩 상장 AI 주식은 전반적으로 하락한 반면 미국 AI 관련 주식은 대체로 상승했다. 이러한 괴리를 감안할 때, 구리의 초반 약세를 AI 관련 주식의 광범위한 후퇴 탓으로 설득력 있게 돌리기는 어렵다.
전망
베이징 시간으로 10월 8일 이른 시각 공개될 연준의 9월 회의록은 위원들이 고용 둔화와 인플레이션을 어떻게 저울질하는지 명확히 보여줄 수 있다. 유가 랠리가 재개된다면 인플레이션 기대와 미국 국채 수익률을 끌어올려 구리에 위험 요인이 될 것이다. 실물 시장에서 당면한 문제는 Centinela와 Escondida 협상이 생산에 영향을 미치는지, 중국 재고가 얼마나 빠르게 쌓이는지, 그리고 가공업체들이 조업을 재개하면 구리를 얼마나 매수하는지다. LME 재고가 여전히 감소하고 중국 재고는 증가할 것으로 예상되는 가운데, LME 구리는 SHFE 구리보다 상대적으로 견조할 가능성이 높다. 중국의 휴장 후 재고 증가 규모와 하류 구매 회복세가 이 전망을 가늠하는 가장 분명한 시험대가 될 것이다.
SHFE 가격 환산: 2026년 10월 7일 기준 1달러 = 6.7046위안. 위에는 원래 위안화 호가가 유지되어 있다.