가격 안정세, 중국의 방향성 주시
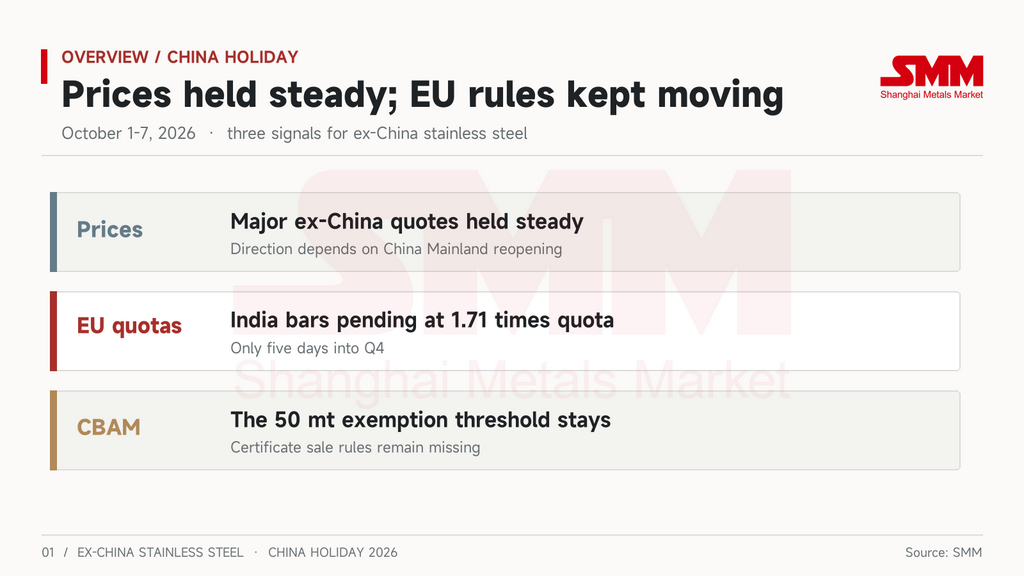
중국 외 스테인리스 시장은 10월 1일부터 7일까지 안정세를 유지했다. 인도네시아산 304/2B FOB는 톤당 2,142.50달러, 벨기에 CIF 304/2B는 톤당 2,740달러를 기록했다.
중국 최대 스테인리스 현물 거래 중심지인 장쑤성 우시와 상하이선물거래소가 모두 휴장하면서 중국 외 지역의 매수자와 매도자는 참고할 기준 가격이 없었다. 연휴 이후의 방향성은 중국 본토 시장이 어떻게 재개되는지에 달려 있다.
EU 쿼터: 인도 스테인리스 장재, 5일 만에 초과
EU의 4분기 철강 수입 쿼터 기간이 10월 1일 시작되었다. 유럽연합 집행위원회 데이터에 따르면, 5일 만에 튀르키예, 중국 본토, 인도, 호주, 대만, 북마케도니아 및 "기타 국가"의 일부 쿼터가 이미 소진되었으며, 대부분 탄소강 관련이었다.
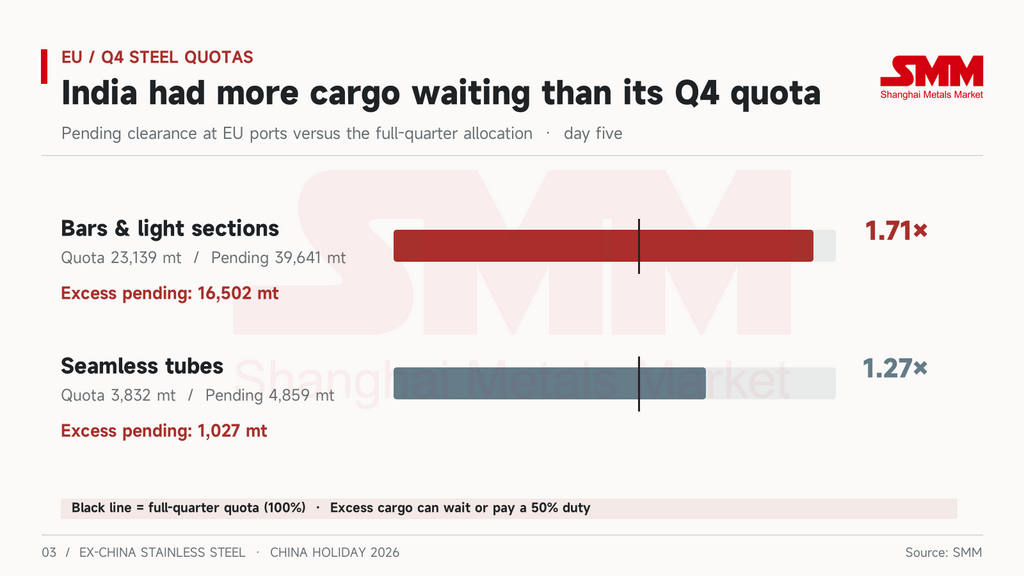
스테인리스 부문에서는 인도가 가장 먼저 쿼터를 채웠다. 인도의 4분기 스테인리스 봉강 및 경량 형강 쿼터는 23,139톤이지만, 이미 39,641톤이 EU 항구에서 통관을 기다리고 있어 분기 물량의 1.71배에 달한다. 스테인리스 무계목 강관의 경우 3,832톤 쿼터 대비 4,859톤이 대기 중으로, 1.27배 수준이다.
쿼터를 초과한 화물은 다음 분기를 기다리거나 초과분에 대해 50%의 쿼터 외 관세를 납부해야 한다. 대부분은 연휴 전에 선적되었다. 인도산 304 및 316 광휘봉강 수출 오퍼 가격은 9월 29일 주에 이미 하락했는데, 유럽 바이어들이 CBAM과 쿼터 불확실성 속에서 매수를 보류했기 때문이다. 쿼터가 5일 만에 가득 차면서, 4분기 인도의 대유럽 스테인리스 장재 수출은 크게 제한될 전망이다.
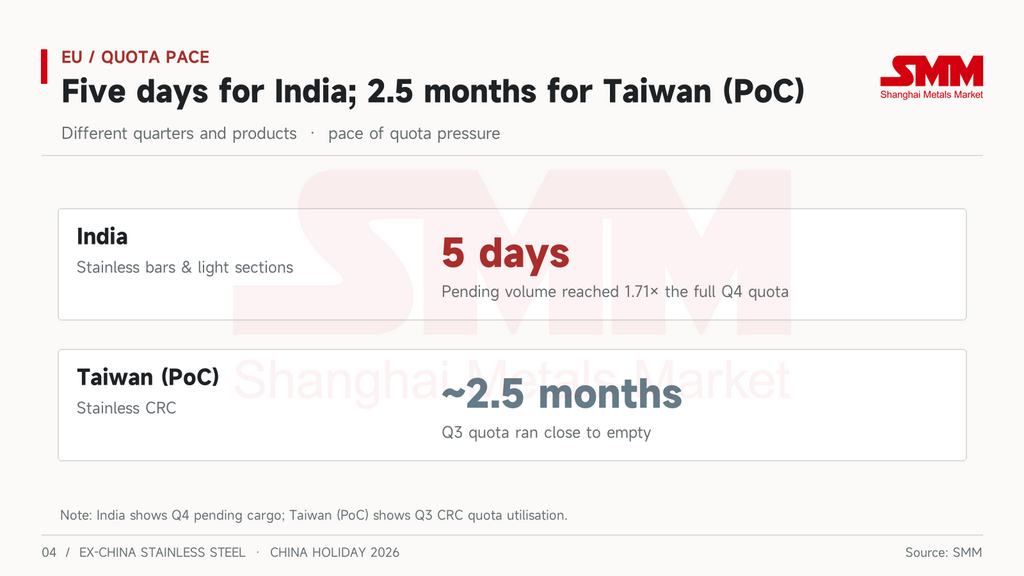
속도가 급격히 빨라졌다. 3분기에는 가장 타이트한 스테인리스 쿼터인 대만의 냉연 할당량이 거의 소진되기까지 두 달 반이 걸렸다. 이번에는 인도 장재가 5일 만에 채워졌다.
브뤼셀, 의견 수렴 중... 슬래브는 다른 문으로 유입
9월 28일, 집행위원회 무역·경제안보국은 신규 쿼터 규정(EU 2026/1384)의 1분기 운영에 대한 표적 협의를 시작했으며, 10월 11일 마감된다. 설문은 공급 부족, 가격 변동, 조달 국가 및 특정 등급의 가용성을 다룬다. 다운스트림 가공업체와 트레이더들의 공급 부족 및 가격 상승에 대한 불만은 집행위원회의 모니터링에 반영되어 향후 쿼터 조정에 영향을 미칠 수 있다.
냉연 부문에서는 집행위원회가 9월 30일 인도 및 인도네시아산 냉연코일(CRC)에 대한 상계관세 일몰재심을 개시했다. 이로써 동일 제품에 대한 동시 진행 절차는 5건으로 늘어났다. 기존 반덤핑 및 상계관세로 인해 인도네시아산 CRC의 대EU 수출은 2021년 정점에서 거의 제로 수준으로 감소했다.
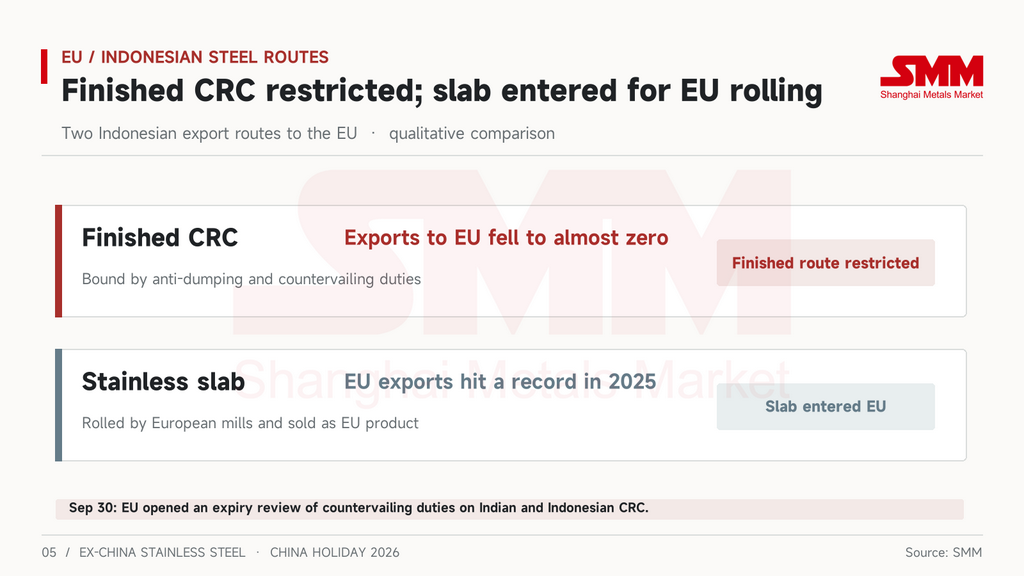
인도네시아산 스테인리스 슬래브는 이러한 관세의 적용을 받지 않으며, 2025년 대EU 수출은 사상 최고치를 기록했다. 유럽 공장에서 압연되면 EU 제품으로 판매된다. 완제품 코일은 막혀 있지만, 반제품 철강은 다른 문으로 들어오고 있다. 다음 질문은 재심에서 슬래브에 대한 보조금 문제를 다룰지 여부다.
CBAM: 기준선 유지, 인증서 규정은 아직 미도입
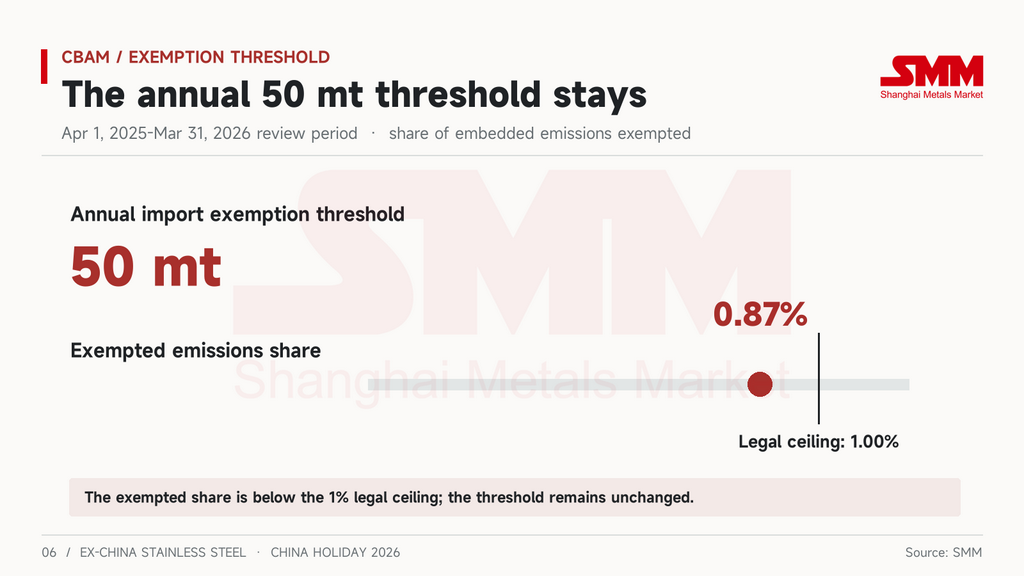
9월 30일, EU 조세·관세총국(DG TAXUD)은 CBAM 면제 기준선 검토 결과를 발표했다. CBAM은 EU의 탄소국경조정제도로, 철강 및 기타 상품에 내재된 탄소에 대해 수입업자에게 비용을 부과한다. 2025년 4월 1일부터 2026년 3월 31일까지 연간 수입 기준선 50톤은 내재 배출량의 0.87%를 면제했으며, 이는 법적 상한선인 1% 미만이므로 기준선은 유지된다.
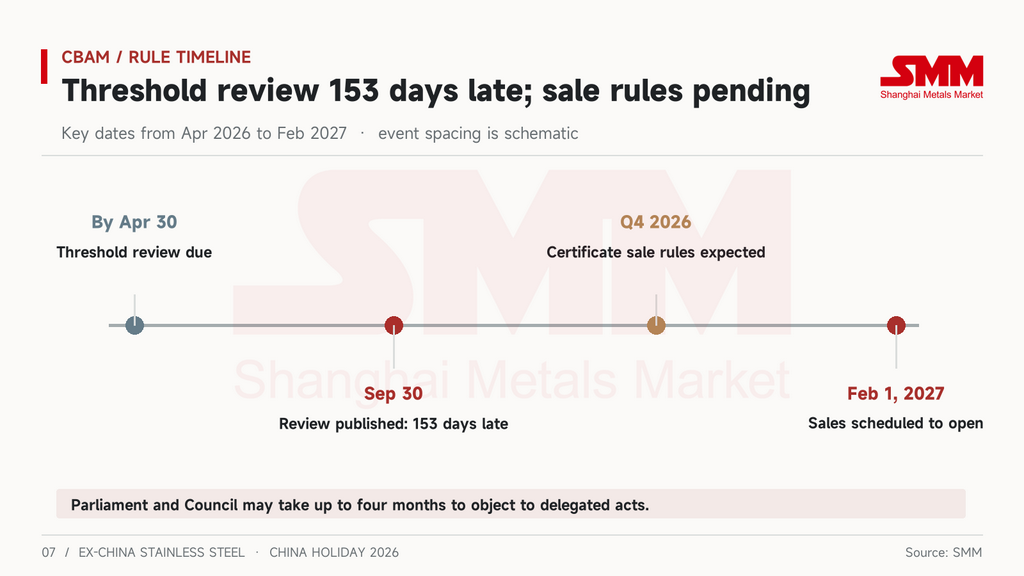
검토는 4월 30일까지 완료되어야 했으나 153일 늦게 도착했다. 단일 수치만 제시되었을 뿐 보고서, 방법론, 데이터셋이 없었고, 적용 대상 수입업체 수에 대한 수치도 없었다. 그러나 이 기준선은 수입업체의 약 90%가 면제되는지 아니면 추가 비용을 부담하는지를 결정한다.
더 큰 공백은 인증서 부문으로, 두 건의 입법이 여전히 누락되어 있다. 인증서의 판매, 재매입 및 가격 책정 방식에 관한 위임법안은 2분기로 예정되었으나 현재 4분기에나 나올 것으로 예상된다. 판매는 2027년 2월 1일 시작될 예정이며, 의회와 이사회는 최대 4개월의 이의 제기 기간을 가지므로 규정이 시작일을 맞추지 못할 위험이 있다. 원산지에서 이미 납부한 탄소 가격을 수입업자가 공제할 수 있도록 하는 제9조 시행규정은 5월 13일부터 초안 상태에 머물러 있으며 채택되지 않았다.
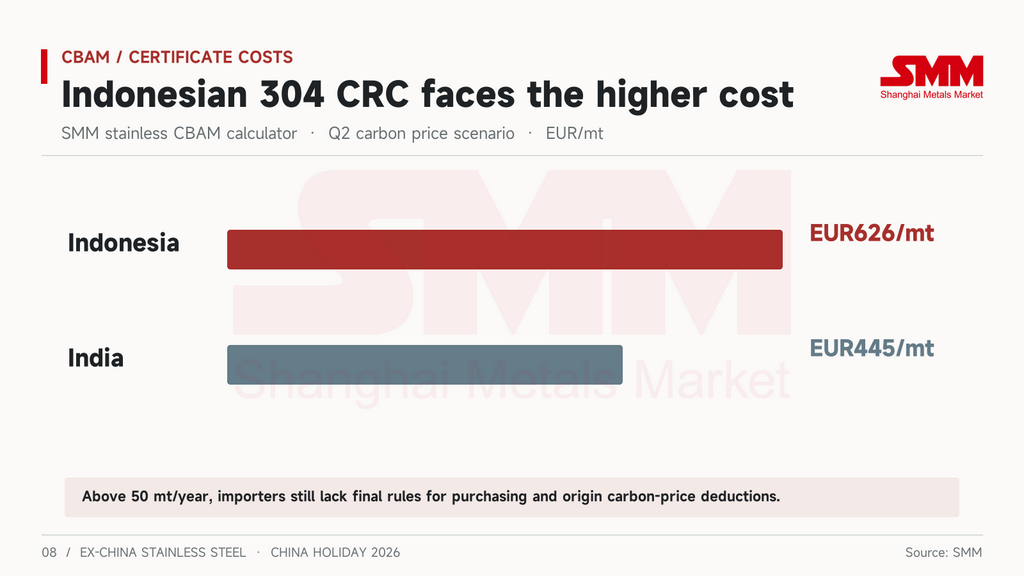
스테인리스 수입업자에게 비용은 계산할 수 있지만 아직 납부할 수는 없다. SMM 스테인리스 CBAM 계산기의 2분기 탄소 가격 시나리오에 따르면, EU에 진입하는 인도네시아산 304 CRC 1톤은 약 626유로의 인증서 비용이 발생하며, 인도산은 약 445유로다. 연간 50톤 이상을 수입하는 기업들은 여전히 인증서를 어떻게 구매할지, 원산지에서 납부한 탄소 가격이 인정될지 알지 못한다.
대만: 세 번째 고시 가격 인상, 시험대에 올라
예롄과 탕엥은 모두 10월 304 평판 제품 고시 가격을 인상했으며, 이는 3개월 연속 인상이다. 예롄은 316L 할증료와 430 가격을 동결했다.
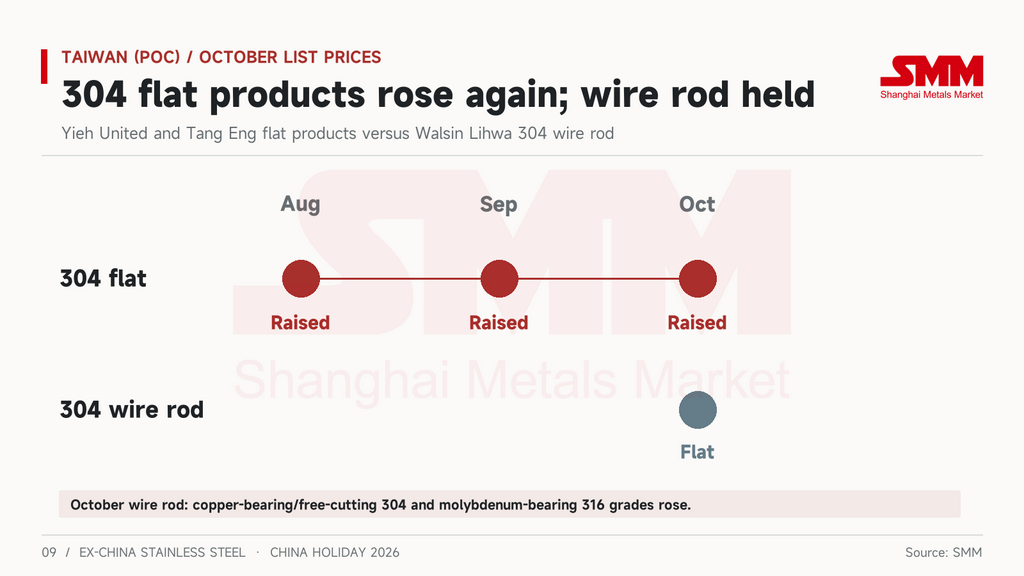
선재는 반대 방향으로 움직였다. 왈신리화는 304, 200계 및 400계 선재 가격을 동결하고, 동 함유 및 쾌삭 304와 몰리브덴 함유 316 등급만 인상했다. 현지 스크랩 비용 상승을 이유로 들었지만, 9월의 급격한 인상 이후 다운스트림 수출 경쟁력 보호를 위해 304는 동결했다. 대만의 스테인리스 선재 수출 가격은 1년여 만에 최고 수준이며, 1~8월 수출 물량은 여전히 작년보다 낮다.
새로운 평판 제품 가격은 이제 유통업체들을 통과해야 한다. 유통업체들은 재고 비용 상승으로 저가 판매를 줄여 저렴한 물량이 점점 줄고 있지만, 거래 성사 여부는 연휴 이후 중국 본토의 거래 상황에 달려 있다. 현물 가격은 3분기에 두 차례 고시 가격 인상을 따라가지 못했으며, 이번이 세 번째 시험대다. 베트남산 CRC 반덤핑 사건의 예비 피해 판정은 10월 16일로 연기되었다.
강관 제조업체들은 유럽에 더 가까이 이동하고 있다. 프로흐는 연말까지 모로코 공장에서 시험 가동을 시작하고 2027년 1분기에 상업 생산을 목표로 하고 있으며, 유럽 고객을 겨냥하고 있다. YC이녹스는 튀르키예 냉연 라인의 월간 생산량을 약 3분의 1 추가 증산하고 있으며, 이는 부분적으로 수입 코일에 대한 튀르키예의 관세를 회피하기 위한 것이다. 다만 EU의 용해·주조 원산지 규정에 따라, 해당 코일이 어디서 용해되었는지가 EU 진입 시 제품의 원산지와 적용 쿼터를 결정하게 된다.
인도: 유럽, 스크랩 수입과 완제품 수출 모두 압박
10월 1일 주에 인도 304 스테인리스 스크랩 가격은 국내 및 수입 시장 모두에서 소폭 하락한 반면, 316은 안정세를 유지했다. 조용한 축제 기간 동안 LME 니켈 약세가 304에 하방 압력을 가했고, 316은 공급 부족으로 하락이 제한되었다. 정부는 선적 전 검사 증명서(PSIC) 요건을 완화했지만, 준수할 시간이 거의 없고 추가 수입 비용이 발생하면서 일부 공장들은 스크랩 대체재로 빌릿, 슬래브, NPI를 검토하고 있다.
스크랩 공급은 더욱 줄어들 수 있다. 새로운 폐기물 운송 규정(WSR)에 따라 집행위원회는 EU 스크랩 금속 수령이 허용된 국가 목록에서 인도를 제외할 것을 제안했다. 인도 자원재활용협회(MRAI)는 10월 15일까지 공식 요청서를 제출할 계획이며, 폐기물 종료 기준을 충족하는 자재에 대한 별도 HS 코드 신설 제안도 포함된다. WSR은 2027년 5월 발효되며, 승인된 수입업체의 첫 목록은 연말까지 나올 예정이다.
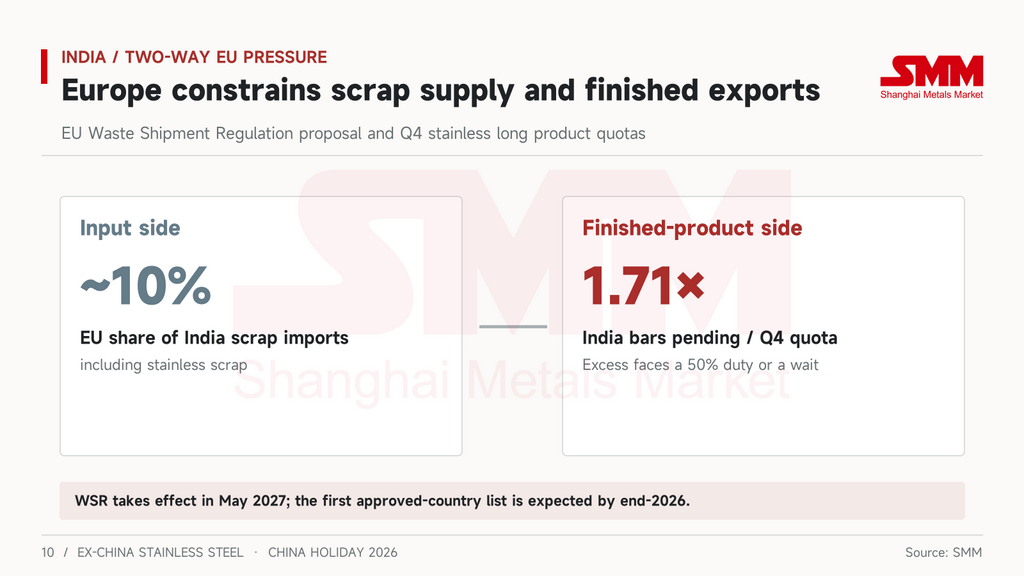
EU산은 스테인리스를 포함한 인도의 스크랩 수입의 약 10분의 1을 차지하므로 전체적인 타격은 제한적이다. 그러나 장재 쿼터 완전 소진, UAE 수요 약세, 높은 운임과 맞물려 유럽은 현재 인도의 스크랩 수입과 완제품 수출을 동시에 압박하고 있다.
기타 지역
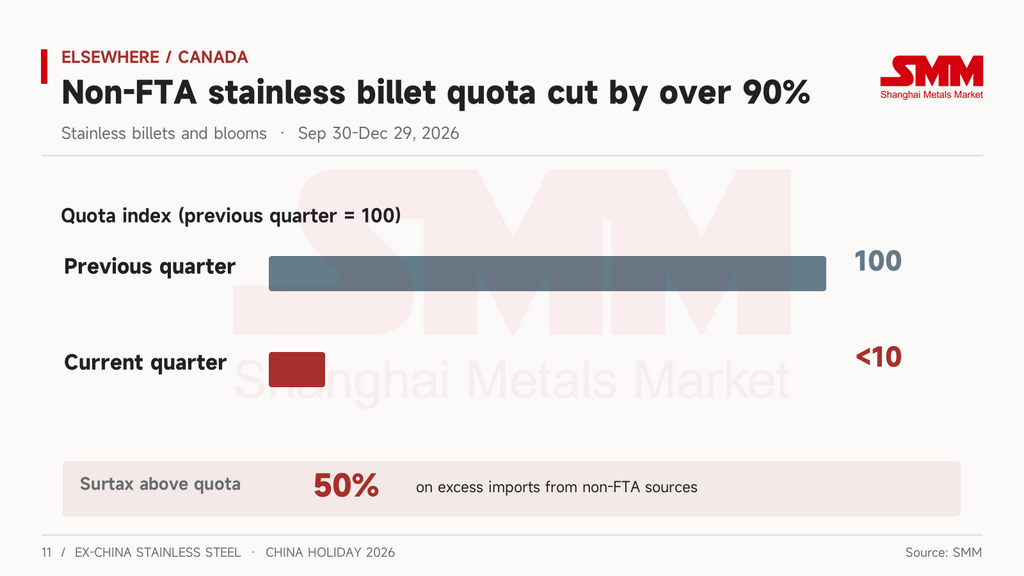
캐나다의 철강 수입 쿼터는 9월 30일 새로운 분기에 들어갔으며, 12월 29일까지 운영된다. 스테인리스 빌릿 및 블룸에 대한 비FTA 쿼터는 90% 이상 삭감되어 명목상 수준으로 줄었고, 초과분에는 50%의 추가 관세가 부과되어 캐나다는 비FTA 반제품 스테인리스에 사실상 문을 닫았다.
UAE에서는 GMI가 아부다비에 스테인리스를 포함한 특수강 및 강관 단지 건설을 계획하고 있으며, 2028년부터 단계적으로 가동을 시작할 예정이다. 회사는 UAE가 2027년 초부터 스크랩 수입을 시작할 것으로 예상하고 있다.
인도네시아에서는 바흐릴 라하달리아가 10월 1일 다운스트리밍·에너지전환 조정장관으로 임명되었으며, 에너지·광물자원부 장관직도 유지한다. RKAB 광산 쿼터와 제련소 투자 정책을 담당하는 인사는 변동이 없지만, 그의 권한 범위는 더 넓어졌다.
전망
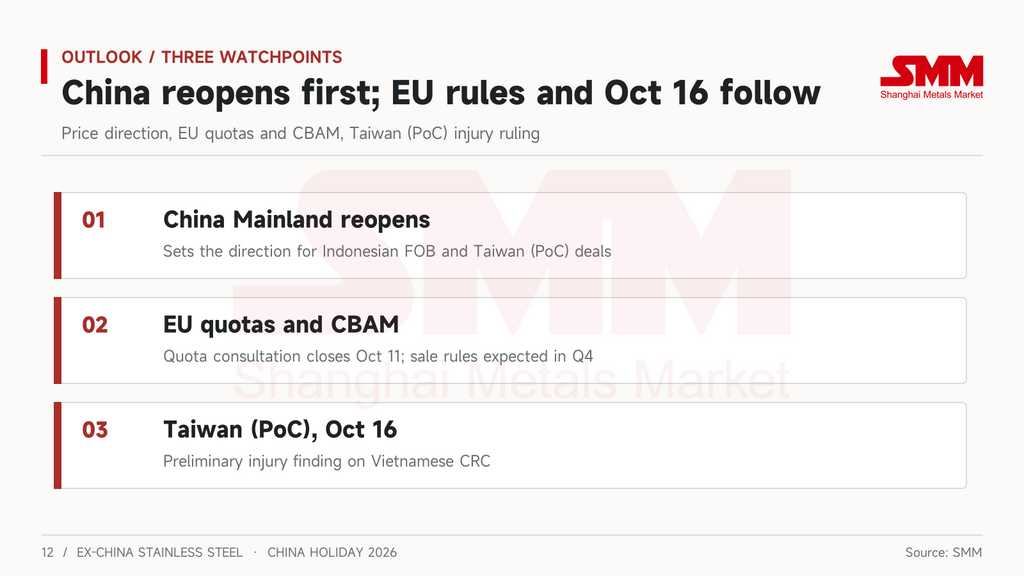
가장 먼저 주목할 것은 우시의 재개장이다. 연휴 이후 중국 가격의 방향성이 인도네시아 FOB 가격의 움직임과 대만 유통업체들의 신규 고시 가격 수용 여부를 결정할 것이다.
유럽에서는 항구에 묶인 인도산 장재가 1분기를 기다릴지 아니면 50% 관세를 납부할지 선택해야 하며, 쿼터 협의는 10월 11일 마감된다. CBAM 인증서 규정이 4분기에 도입되는지 여부가 2027년 2월 판매가 예정대로 시작될 수 있는지를 결정할 것이다. 10월 16일 대만의 베트남산 CRC 예비 피해 판정은 현지 공장들의 고시 가격이 기대하는 수입 보호를 받을 수 있을지 보여줄 것이다.