

인도 HRC 가격은 9월 내내 견조세를 보였는데, 국내 실현 가격이 강세를 보이면서 수출 물량에 대한 할인 유인이 줄어들었기 때문이다. 유럽이 가시적인 해외 가격 중 가장 높은 수준을 제시했지만, 쿼터 접근 제한으로 신규 주문은 계속 제한됐다. 아시아 지역의 구매 관심은 지지력이 약했고, 빌릿은 월초 상승분을 반납했다. 이에 따라 시장은 인도 철강 수출의 광범위한 확대보다는 선택적인 HRC 판매를 선호하는 양상을 보였다.
SMM의 최신 기준 가격은 유럽향 HRC 수출의 경우 CFR 유럽 730달러/톤, FOB 인도 660달러/톤이었다. 베트남향 HRC는 CFR 567.5달러/톤으로 평가됐고, 빌릿은 FOB 인도 467.5달러/톤이었다. 유럽의 프리미엄은 HRC 판매자들에게 여전히 주요 매력 요인이었지만, 더 높은 오퍼 가격은 여전히 구매자의 수용과 실행 가능한 통관 기회가 필요했다.
SMM의 9월 4일 주간 리뷰에 따르면 유럽 HRC 오퍼는 FOB 인도 약 580달러/톤으로, CFR 660~680달러/톤에 해당했다. 9월 9일까지 CFR 협상 가격은 695~700달러/톤으로 상승했고, 715달러/톤의 오퍼도 있었다. 9월 16일 늦게 오퍼는 CFR 715~730달러/톤에 도달했지만, 해당 수준에서의 판매는 아직 확인되지 않았다. 호가의 꾸준한 상승은 월이 진행될수록 판매자들의 강경한 입장을 반영했다.
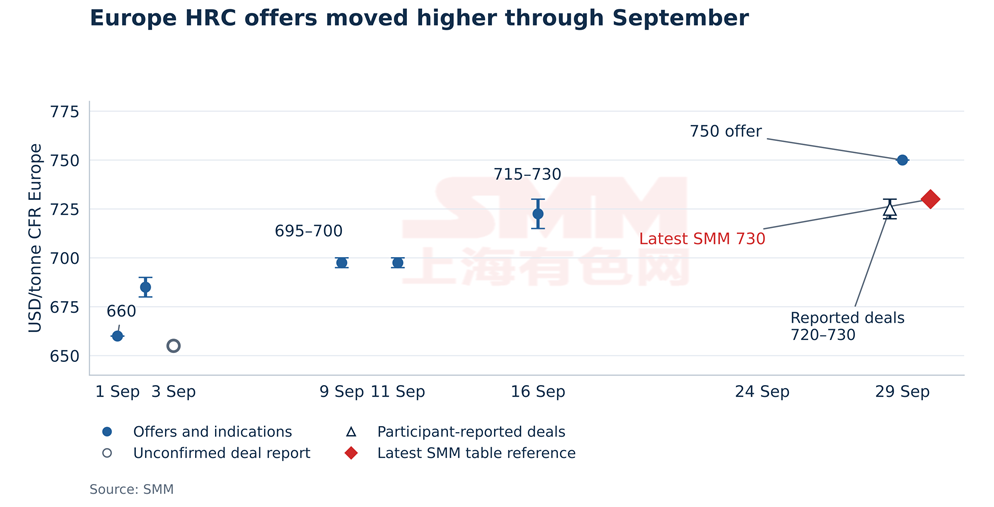
월말 피드백에 따르면 앞서 참가자들이 보고한 유럽 거래는 CFR 720~730달러/톤으로, SMM의 최신 기준 가격인 730달러/톤과 대체로 일치했다. 9월 29일까지 오퍼는 CFR 750달러/톤까지 상승했다. 이 더 높은 수준에서 신규 거래가 성사된다면 구매자들이 다음 인상을 받아들일 준비가 되어 있는지 확인될 것이다.
쿼터 접근은 유럽의 가격 프리미엄에 실질적인 한계를 부여한다. 유럽연합 집행위원회에 따르면, 7월 1일부터 시행 중인 철강 체제는 연간 약 1,830만 톤의 무관세 접근을 제공하며, 쿼터 외 수입에는 50%의 관세를 부과한다. 집행위원회 이행규정(EU) 2026/1457은 2026년 10~12월 주문 번호 09.9803에 따라 카테고리 1.A 열연 평판 제품에 대해 인도에 149,318.61톤을 할당했으며, 이는 적용 가능한 이월분을 제외한 수치다. 적격한 4만 톤 단일 화물은 기본 할당량의 26.8%를 차지하게 되어, 대형 화물의 시점 선택이 상업적으로 중요해진다.
9월 29일 SMM 선박 추적에 따르면 라벤나 연계 코일 및 후판 화물 프로그램 3건의 신고 또는 지정 수량 합계는 약 98,458톤이었다. 뭄바이에서 2만 톤, 담라에서 39,279톤, 파라딥에서 39,179톤이었다. 8월 출항한 두 건은 라벤나 기항이 확인됐다. 파라딥 화물은 9월 7일 출항했으며 목적지가 라벤나로 신고됐고, 항만 보고서 마감 시점까지 최소 35,124톤을 선적했다.
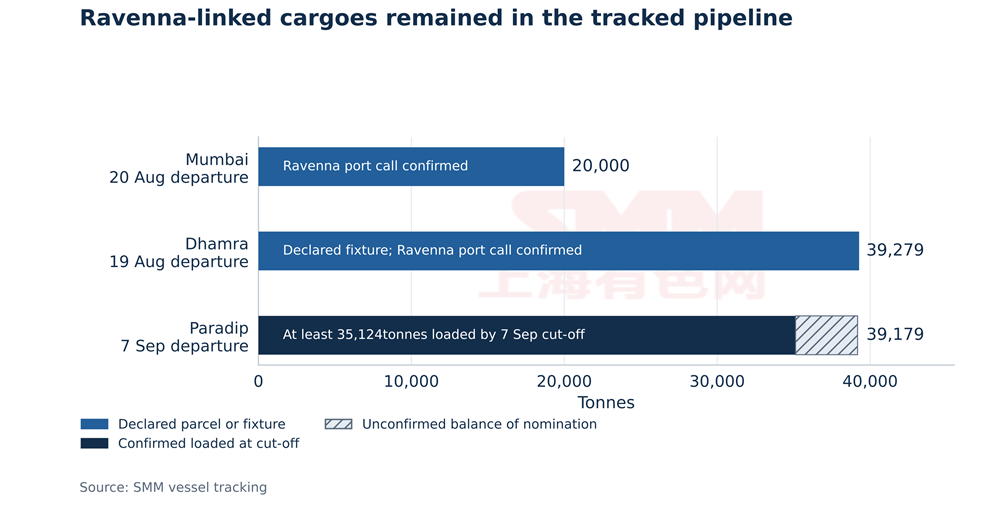
라벤나 파이프라인은 10월 통관 기회에 즉각적인 상업적 중요성을 부여한다. 화물 분류와 세관 신고 시점이 각 제품 쿼터를 두고 어떤 선적이 경쟁할지 결정할 것이다. 따라서 제철소와 구매자에게 유럽의 높은 가격이 지니는 가치는 기존 화물이 하역과 통관을 얼마나 빨리 통과할 수 있는지에 부분적으로 달려 있다.
쿼터를 놓치면 선적의 경제성이 급격히 달라질 수 있다. 관세 평가액이 730달러/톤인 화물이 쿼터 밖에서 통관될 경우 365달러/톤의 추가 관세가 부과된다. 철강이 보세 상태로 대기하는 동안 보관 및 금융 비용도 누적되므로, 통관 기회와 이러한 비용의 배분이 협상의 핵심이 된다.
10월 1일부터 EU는 수입업자에게 철강의 용해 및 주조 국가를 신고하도록 요구하며, 국가와 히트 번호를 식별할 수 있는 증빙이 필요하다. 유럽연합 집행위원회의 8월 31일 고시는 밀 테스트 인증서를 명시하고 있으며, 초기 기간 동안 나열된 대체 문서를 허용한다. 따라서 적시 통관을 확보하기 위해서는 선박 도착과 함께 문서 준비 상태도 중요해진다.
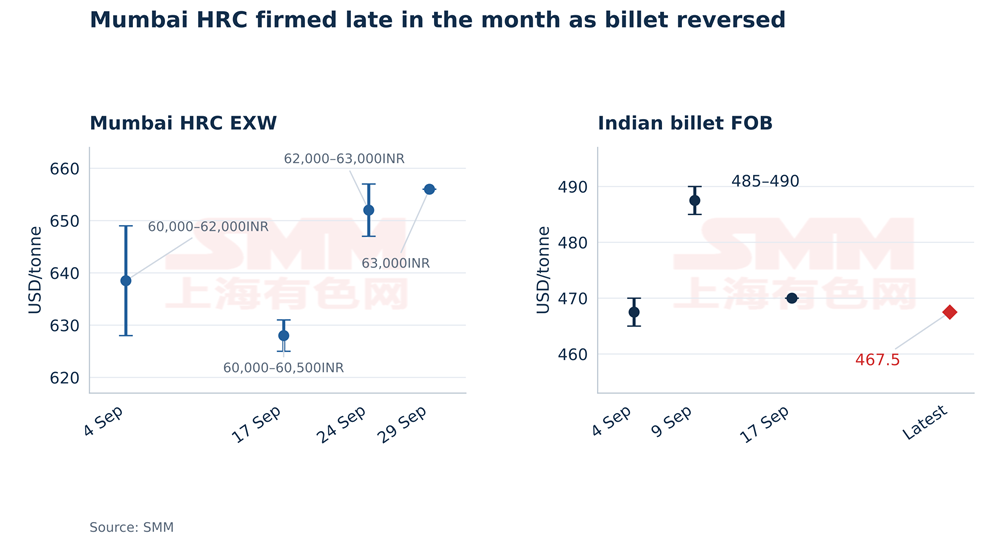
국내 시장의 강세는 제철소의 수출 판매 대안을 강화했다. SMM의 9월 초 뭄바이 조사에서 HRC는 EXW 628~649달러/톤(60,000~62,000INR/톤)이었다. 9월 17일 제철소 제시 가격은 EXW 625~631달러/톤(60,000~60,500INR/톤)이었고, 9월 24일까지 647~657달러/톤(62,000~63,000INR/톤)으로 상승했다. 같은 기간 뭄바이 야드 인도 가격은 약 667달러/톤(64,000INR/톤)에서 699달러/톤(67,000INR/톤)으로 올랐다. 월말 참가자들은 GST를 제외하고 뭄바이 EXW 약 656달러/톤(63,000INR/톤)을 현실적인 수준으로 평가했다.
뭄바이 EXW 약 656달러/톤에서 국내 HRC는 유럽향 수출 기준인 FOB 인도 660달러/톤에 근접한다. 그 결과 4달러/톤의 스프레드는 내륙 운임, 항만 비용, 금융 비용을 흡수할 여지가 거의 없어 국내 판매의 매력을 강화한다. 유럽 CFR 가격 상승은 운임과 통관 비용이 제철소에서 매력적인 실현 가격을 유지할 수 있을 때만 더 나은 수출 수익으로 이어질 것이다. 국내 가격이 추가로 상승하면 이 비교가 더욱 악화되어 제철소의 해외 할인 유인이 줄어들 것이다.
베트남은 인도 HRC 판매자에게 약한 지지력을 제공했다. SMM은 9월 4일 CFR 530달러/톤을 기록했고, 9월 15일 인도 오퍼는 CFR 550달러/톤으로 알려졌으며, 베트남 국내 오퍼는 CIF 540~545달러/톤이었다. SMM의 최신 베트남 기준 가격은 CFR 567.5달러/톤으로 상승했지만, 월말 피드백은 여전히 제한된 구매 관심과 확고한 인도 제철소 오퍼의 부재를 언급했다. 이러한 조합으로 아시아는 국내 시장과 유럽보다 제철소의 판매 결정에 미치는 영향이 적었다.
빌릿도 해외 수요의 한계를 보여주었다. 수출 지표는 9월 4일 FOB 인도 465~470달러/톤에서 9월 9일 485~490달러/톤으로 상승했다가 9월 17일까지 약 470달러/톤으로 되돌아갔다. SMM의 최신 기준 가격인 467.5달러/톤은 월초 고점의 중간값보다 20달러/톤 낮았다. 빌릿의 하락과 유럽 HRC 오퍼의 상승은 9월의 가격 강세가 제품과 목적지에 따라 달랐음을 보여준다.
국가 수요 데이터는 국내 제철소의 선택적 판매에 더 강력한 근거를 제공한다. 9월 3일 PIB를 통해 발표된 철강부 및 JPC 수치에 따르면 2026년 4~8월 완제품 철강 소비는 7,030만 톤으로 전년 동기 대비 7.0% 증가했고, 완제품 철강 생산은 3.8% 증가한 6,810만 톤이었다. 조강 생산량은 1.8% 증가한 7,030만 톤이었다. 완제품 철강 수입은 총 348만 7,300톤, 수출은 298만 6,000톤으로 순수입은 50만 1,300톤이었다. 8월 한 달만 보면 수입 72만 1,100톤이 수출 69만 3,700톤을 초과했다.
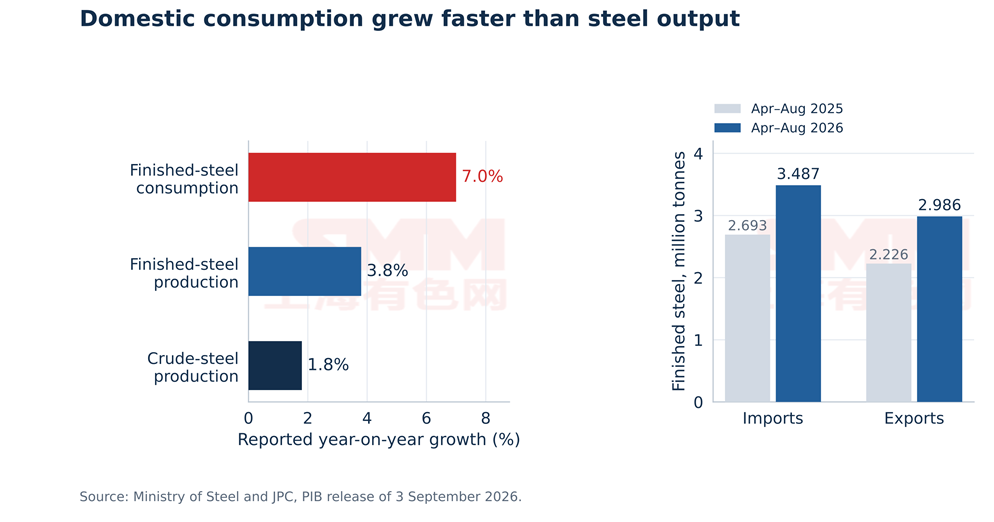
소비 증가가 생산을 앞지르는 것은 제철소가 국내 실현 가격을 보호하려는 선호를 뒷받침한다. 동시에 순수입 상태는 외국 철강이 인도 수요의 일부를 계속 충족하고 있음을 보여준다. 따라서 국내 가격 인상은 현지 공급업체의 규율과 함께 지속적인 구매 지지가 필요할 것이다.
9월은 인도 HRC 판매자들이 더 견고한 가격과 더 강한 국내 대안을 보유한 채 마감되며, 유럽은 여전히 가장 매력적인 가시적 수출 시장으로 남아 있다. CFR 750달러/톤에서의 신규 거래는 유럽 가격의 다음 단계를 확인해 줄 것이다. 제철소의 이익은 운임, 운송 비용, 화물의 무관세 통관 확보 능력에 달려 있다.
국내 시장 참가자들은 다음 검토에서 약 10달러/톤(1,000INR/톤)의 추가 인상을 예상하고 있었으며, 한 관계자는 11월에도 비슷한 상승을 예상했다. 국내 가격이 상승하는 동안 유럽 연계 FOB 기준 가격이 660달러/톤에 머문다면, 수출 판매는 더욱 빠듯한 비용 여유에 직면할 것이다. 해외 지지를 확대하려면 베트남에서의 구매 강화나 빌릿 거래 재개가 필요할 것이다.
9월 28일 시작되어 10월 11일 마감되는 유럽연합 집행위원회의 철강 체제 기능에 관한 협의는 시장 접근에 대한 관심을 지속시킬 것이다. 10월 거래에서 더 즉각적인 동인은 쿼터 소진, 새로운 문서 요건에 따른 기존 화물의 통관, 보고된 720~730달러/톤 범위를 상회하는 신규 유럽 거래다. 이러한 요소들이 전개되기 전까지는 국내 강세가 인도 제철소의 수출 가격에 대한 선택적 태도를 유지하게 할 가능성이 높다.



