9월에 접어들면서 마그네슘 시장은 거의 롤러코스터를 타는 듯한 움직임을 보였다.
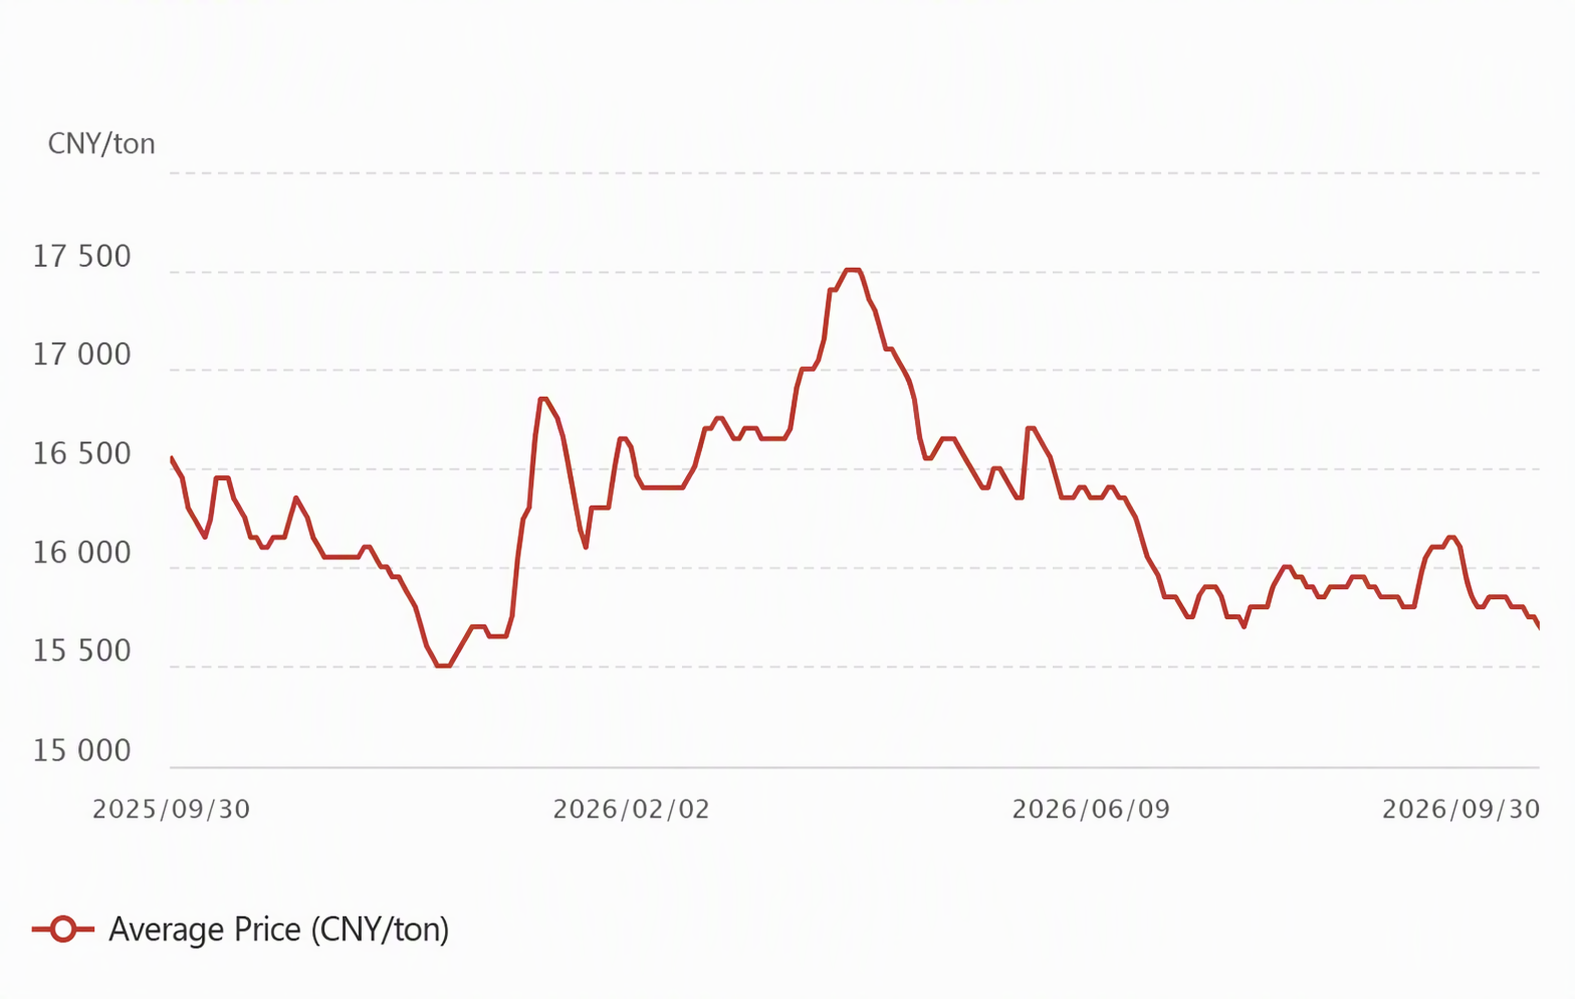
월 상반기와 하반기의 분위기는 극명하게 대조되었다. 상반기는 뜨겁고 하반기는 차가웠으며, 한쪽은 환호하고 다른 쪽은 침울했다. 불과 30일 만에 시장 심리가 열광에서 급랭으로 요동쳤다. 월 초 석탄 가격의 급등이 시장에 불을 붙였고, 비용 지지와 투기 자금 유입이 맞물리며 마그네슘 가격을 빠르게 끌어올려 새로운 상승 사이클이 시작된 듯 보였다. 그러나 펀더멘털의 강한 하방 압력이 곧 드러났고, 실수요 뒷받침 없이 오른 랠리는 지속되기 어려웠다. 이후 마그네슘 가격은 계속 하락하며 결국 연중 최저치를 하향 돌파했고, 9990 원료 마그네슘 잉곳 가격은 톤당 15,650위안까지 떨어졌다. 월간 추세는 상고하저로 급격한 반전을 보였다.
시간 순서의 안개를 걷어내고 보면, 이번 달 마그네슘 공장들의 가동 중단과 재가동 이면의 논리는 표면적으로 드러난 “비용 상승 → 감산 → 비용 하락 → 재가동”이라는 서사보다 훨씬 복잡했다.
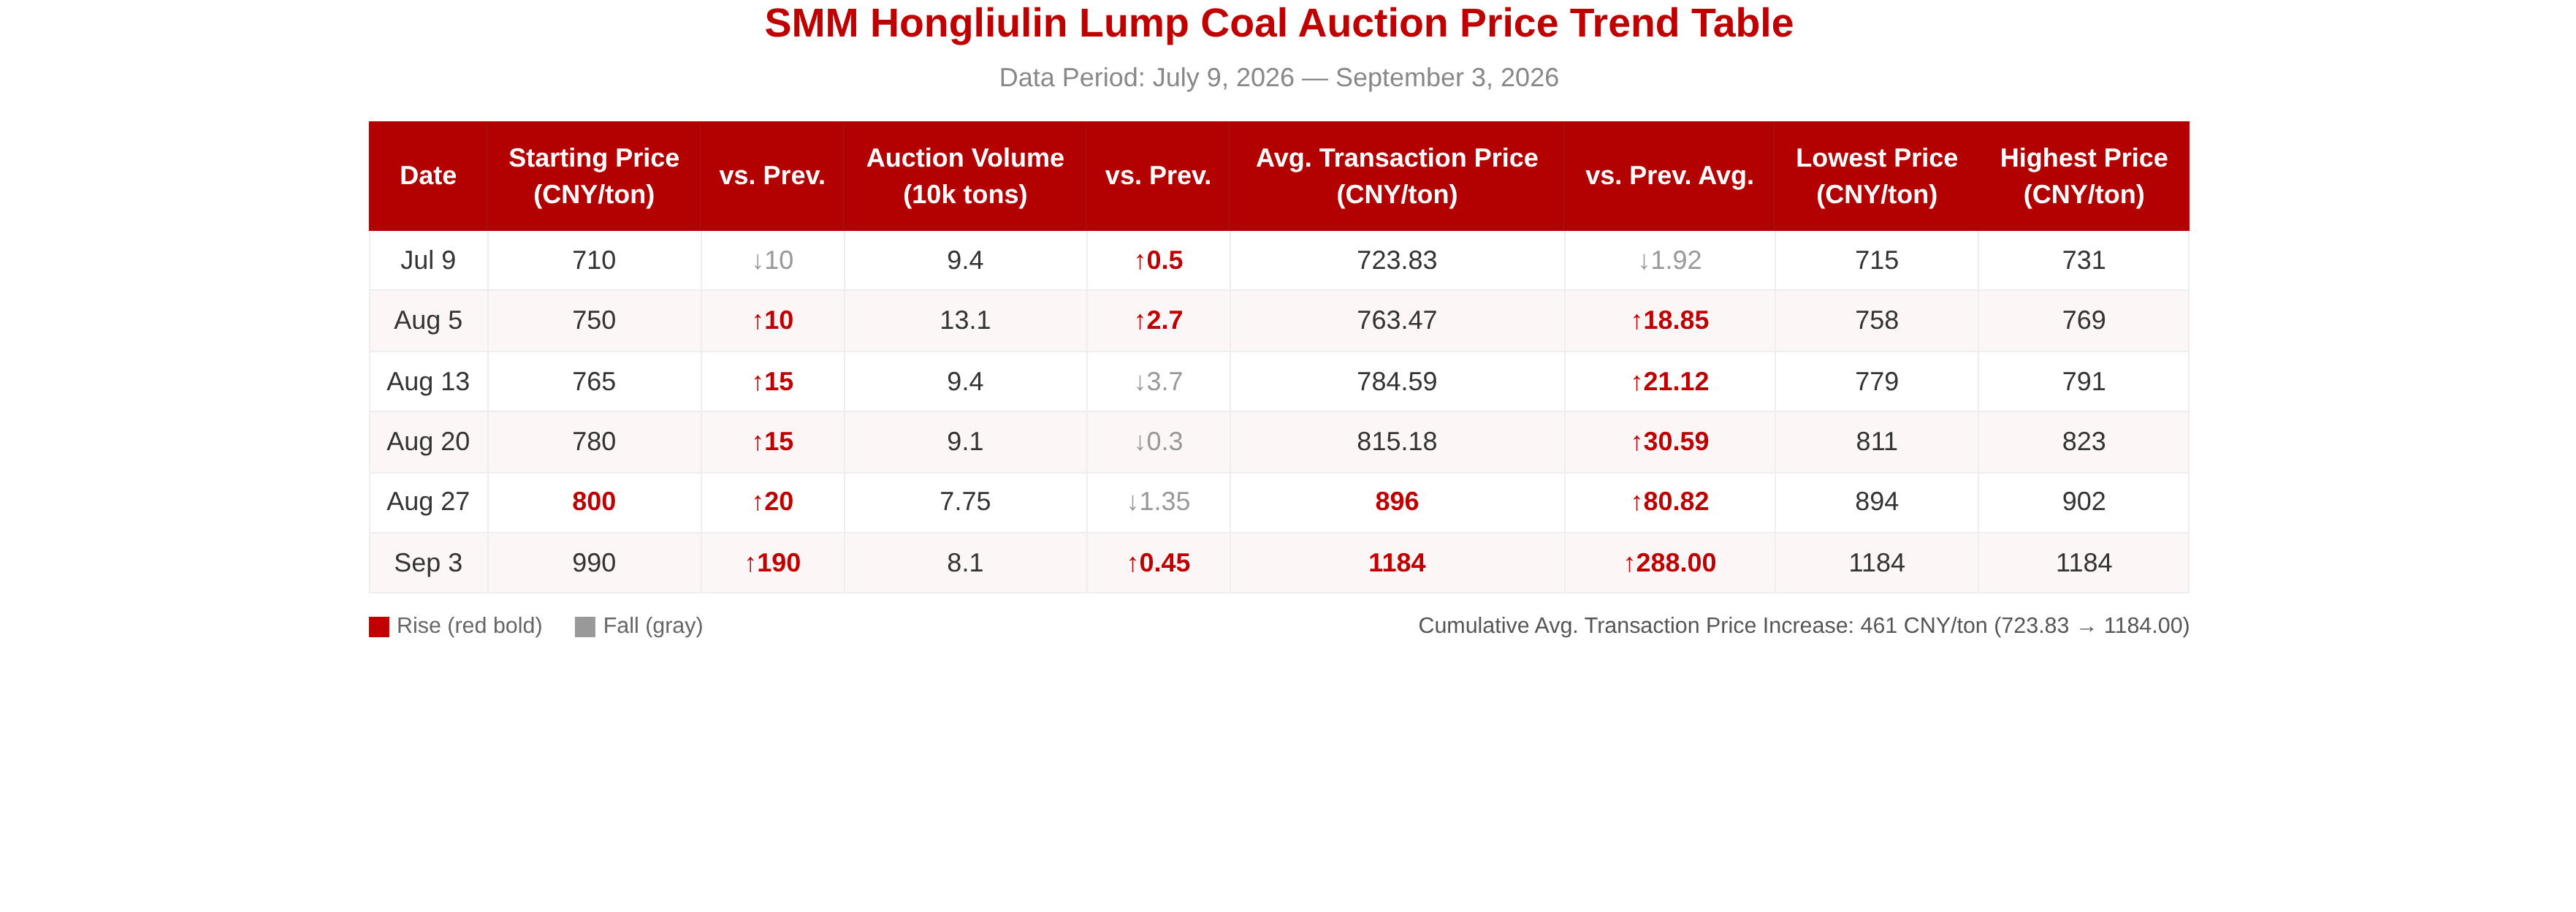
전체 전달 경로를 추적해 보면, 석탄 가격은 이미 8월부터 상승 사이클에 진입했지만 하류로의 전달이 충분하지 않아 반코크스 가격 상승이 크게 지연되면서 원료 마그네슘 제련소의 실시간 비용이 급격히 치솟았다. 여러 마그네슘 공장이 일제히 정비 및 감산 계획을 발표했다. 그러나 적자 국면은 조용히 반전되었다. 석탄 가격 급등이 이후 시장 전반의 심리를 자극하며 반코크스, 콜타르, 심지어 마그네슘 잉곳 가격까지 차례로 상승했기 때문이다. 부원료 측면의 가격 상승이 원료 비용 급등에 따른 압력을 상당 부분 상쇄했다.
마그네슘 가격이 오르면서 제련소의 실시간 비용은 빠르게 하락해 일시적으로 수익성이 개선되는 구간에 진입했다. 마그네슘 공장들의 집단 정비 계획은 전체 원료 마그네슘 생산량에 미치는 영향이 비교적 제한적이었고, 기존의 공급 강세·수요 약세 구도를 효과적으로 반전시키지 못했다. 그러나 호황은 오래가지 않았다. 수급 불균형에 더해 이후 비용 측면의 약세까지 겹치며 마그네슘 가격이 급락했고, 제련소의 수익은 다시 빠르게 악화되었다. 9월 말이 다가오면서 원가, 재고, 자금의 삼중 압박이 다시 한번 겹치며 마그네슘 공장들은 또 다른 결정의 기로에 섰다.
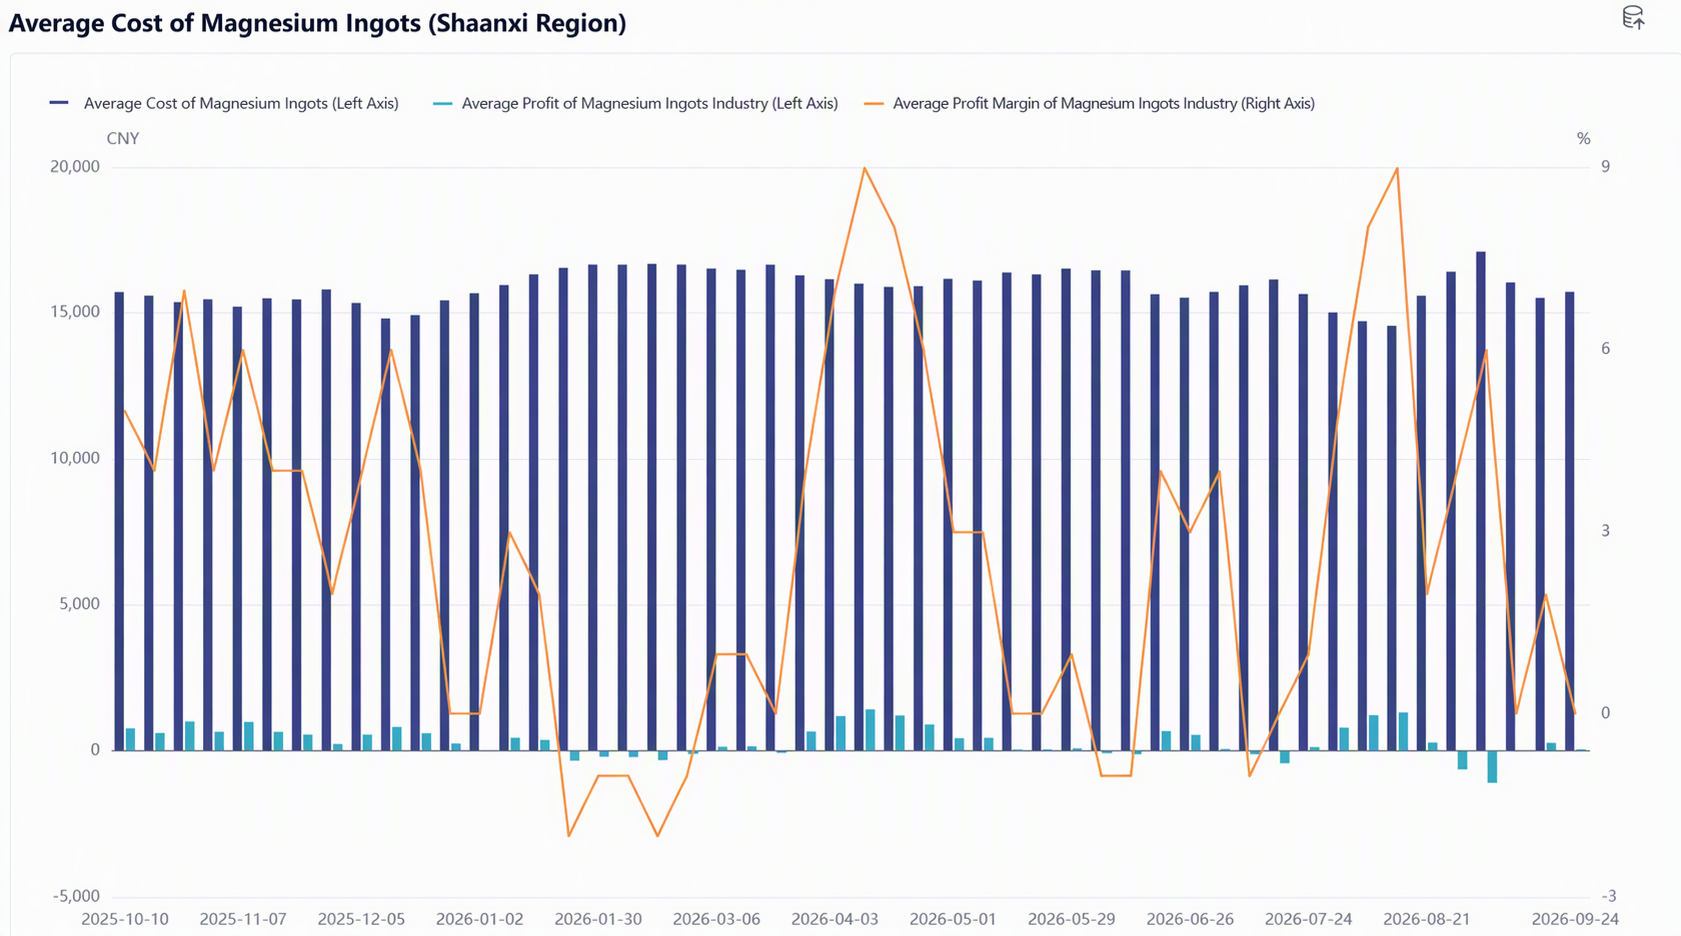
생산 데이터를 살펴보면, 9월 전국 1차 마그네슘 생산량은 약 9만 5,300톤으로 전월 대비 0.96% 감소하며 하락 추세를 이어갔다. 특히 8월 말 석탄 가격 급등으로 촉발된 정비 물결은 생산에 미친 실제 영향이 비교적 제한적이었는데, 원가 손실이 단기에 그쳤고 마그네슘 공장들의 정비 기간도 대체로 짧아 지속적인 공급 위축을 만들지 못했다. 그러나 역사는 반복되고 있다. 9월 말이 다가오면서 마그네슘 공장들은 다시 같은 난관에 직면했다. SMM 조사에 따르면, 시장 내 여러 1차 마그네슘 제련소가 이미 명확한 생산 중단 계획을 보고했다. 이번 감산이 현실화된다면, 시장이 앞서 예상했던 수급 구조의 심층적 변화가 공식적으로 시작될 수 있다.