8월 중순, Fortescue는 서호주 필바라에 있는 Christmas Creek 광산의 Green Metal Project에서 첫 용선이 생산되었다고 발표했다. 이는 이 프로젝트의 전기 제련 공정이 처음으로 성공적으로 가동된 것이다. 회사에 따르면, 첫 금속은 시운전 중 혼합 원료로 생산되었다. 시운전은 단계적으로 계속될 예정이며, 대규모 생산으로 전환하기 전에 공정을 테스트하고 최적화할 것이다. 회사는 혼합물의 구성이나 환원제로 그린수소가 사용되었는지 여부를 공개하지 않았다.
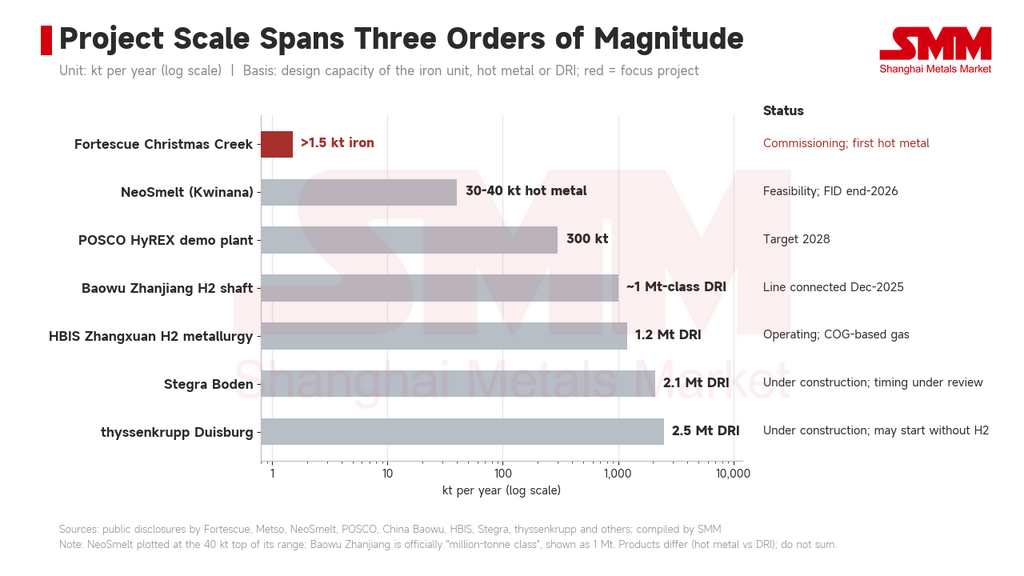
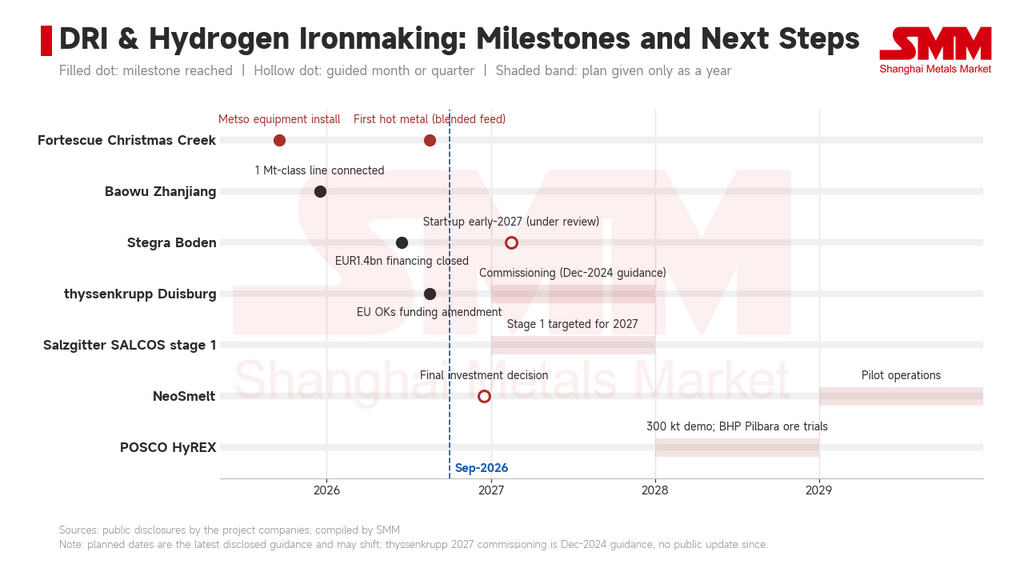
이 프로젝트는 2023년 11월 약 5천만 달러의 투자로 승인되었다. 원래 2025년에 생산을 시작할 예정이었으며, 연간 1,500톤 이상의 그린 철을 생산하도록 설계되었다. Metso가 공정을 공급하며, 이는 두 부분으로 구성된다. 수소 기반 유동층 직접 환원 기술인 Circored는 100% 그린수소로 가동할 수 있으며, 펠릿화 없이 필바라 분광을 처리한다. 그런 다음 DRI 제련로가 DRI를 받아 고로가 수행하는 용융을 대신한다. 첫 Metso 장비는 2025년 9월부터 설치되었다. 현장의 그린수소 플랜트는 2024년부터 가동 중이며, 700kW 전해조 2기가 하루 약 530kg의 수소를 생산한다.
Fortescue CEO Dino Otranto는 아직 아무도 필바라 광석으로 상업적 규모의 그린 메탈 생산 문제를 해결하지 못했다고 말했다. 이 이정표는 이 공정이 용융 금속을 만들 수 있음을 보여주지만, 목표인 필바라 광석에서의 안정적인 운영은 여전히 입증되어야 한다. 공개된 내용에 따르면, 제련로는 이제 용선을 생산할 수 있지만, 회사는 Circored 환원부터 제련까지 전체 체인이 필바라 분광으로 연속 가동되는 것을 보여주는 데이터를 발표하지 않았다. 고불순물 분광이 제기하는 원료 문제는 여전히 테스트 중이다.
필바라 광석이 DRI-EAF에 진입하기 어려운 이유는 무엇인가?
DRI-EAF 공정은 Fe 66% 이상, SiO₂와 Al₂O₃ 합계 3.5% 미만의 DR급 원료만 사용할 수 있는데, 필바라의 대부분 적철광과 침철광 광석은 일반적으로 이 기준을 충족하지 못한다. 2026년 6월 IEEFA 브리핑 노트에 따르면, 그 이유는 직접 환원이 불순물을 제거할 수 없는 반면, 전기로의 산화 분위기는 광석을 환원하고 불순물을 제거하는 능력을 제한하기 때문이다. IEEFA의 3월 보고서는 DR급 원료가 전 세계 철광석 공급에서 작은 비중만을 차지한다고 덧붙이며, Midrex의 전망을 인용해 DR급 부족분이 2034년까지 연간 1,640만 톤에 이를 수 있다고 밝혔다.
이것이 전기제련로(ESF)가 해결하고자 하는 문제다. ESF는 맥석 함량이 높은 원료를 처리할 수 있고, 용융 과정에서 슬래그와 철을 분리하며 선철에 가까운 용선을 생산하여 이후 전로로 보내진다. 따라서 필바라 광석에 적합한 공정은 더 정확히 말하면 DRI-ESF-BOF다. 기존 제철소의 전로를 계속 사용할 수 있어 일관제철소에 적합하다.
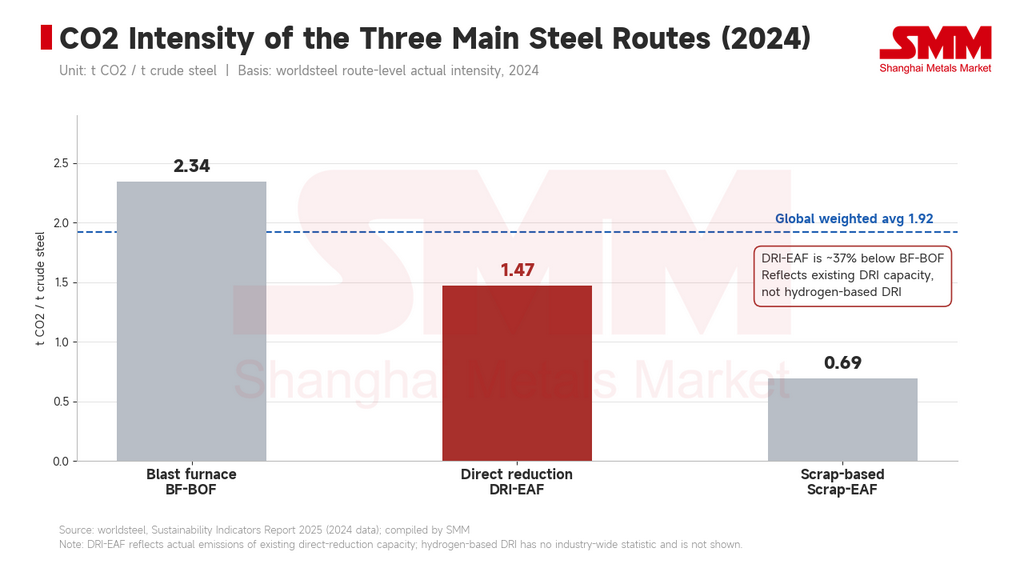
배출량 측면에서 세계철강협회의 최신 자료에 따르면 2024년 CO2 원단위는 BF-BOF가 조강 톤당 2.34톤, DRI-EAF가 1.47톤으로 약 37% 낮다. 스크랩-EAF는 0.69톤, 전 세계 가중 평균은 1.92톤이었다. 1.47톤 수치는 수소 기반 DRI가 아닌 기존 직접환원 설비의 실제 배출량을 반영한 것이며, DRI-ESF-BOF 공정에 대한 업계 전반의 배출량 통계는 아직 없다.
가스에서 수소로의 전환이 지연되면서 제련로가 저품위 광석을 처리한다
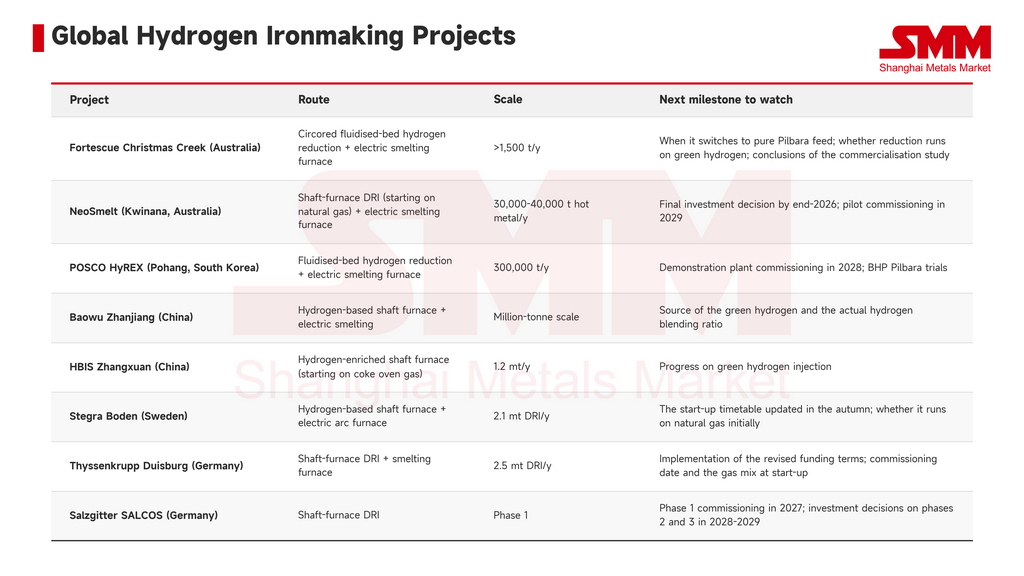
지난 3년간 필바라 광석과 직접 연계된 전기제련 프로젝트 3건이 건설되거나 계획되었다. 포테스큐의 크리스마스 크릭 외에 호주의 NeoSmelt와 한국 포스코의 HyREX가 그것이다. BlueScope, BHP, 리오틴토, 미쓰이, 우드사이드로 구성된 컨소시엄 NeoSmelt는 퀴나나에 연간 3만~4만 톤의 용선을 생산하는 ESF 파일럿을 계획 중이며, 초기에는 천연가스로 광석을 환원하고 가동 후 수소로 전환할 예정이다. 컨소시엄은 4월에 가동 시점이 2028년에서 2029년으로 연기되었으며, 최종 투자 결정은 2026년 말까지 내려질 것으로 예상된다고 밝혔다. 포스코의 HyREX 공정 역시 유동층 수소 환원과 ESF를 결합하고 분광을 직접 사용한다. 연산 30만 톤 규모의 실증 플랜트는 2028년 가동을 목표로 한다. BHP는 2025년 11월 포스코와 양해각서를 체결하여 이 플랜트에서 필바라 광석을 시험하기로 했다.
규모 면에서 중국 바오우와 허베이강철이 추진하는 두 프로젝트는 모두 100만 톤급이다. 중국 바오우에 따르면 잔장의 근제로탄소 라인은 2025년 12월 전 공정이 연결되었으며, 수소 환원 및 전기제련 공정을 사용하여 기존 공정 대비 탄소 배출을 50%~80% 절감한다. 다만 바오우는 향후 그린수소 공급원을 공개적으로 확인하지 않았다. 허베이강철 장쉬안의 연산 120만 톤 수소 야금 실증은 초기 가스원으로 수소 부화 코크스오븐가스를 사용하며, 샤프트로는 그린수소로 전환할 수 있도록 설계되었다.
유럽에서는 ArcelorMittal, thyssenkrupp, Salzgitter, Stegra 등 4개 기업의 수소 기반 프로젝트가 수소 조건이나 가동 시점 측면에서 각각 조정되었다. 2025년 6월, ArcelorMittal은 13억 유로의 보조금에도 불구하고 브레멘과 아이젠휘텐슈타트에서의 수소 기반 전환 계획을 철회했으며, 천연가스 기반 DRI조차 전환 옵션으로서 경쟁력이 없다고 밝혔다. thyssenkrupp의 뒤스부르크 DRI 프로젝트에 대한 약 30억 유로의 자금 중 약 3분의 2는 독일 연방정부와 노르트라인베스트팔렌주에서 나오며, 당초 이 지원금은 수소 사용을 조건으로 했으나 8월에 EU가 수소 없이 가동을 시작할 수 있도록 수정된 지원 규정을 승인했고, 독일 정부는 여전히 자금 지원 결정을 조정해야 한다. Salzgitter는 SALCOS 1단계를 2027년 목표로 유지하고 있으며, 2단계와 3단계에 대한 투자 결정은 2028~2029년으로 연기되었다. Stegra의 14억 유로 자금 조달은 4월에 원칙적으로 합의되었고 6월에 마감되었으나, 2027년 초 가동 예정 시점은 여전히 검토 중이다. 회사는 앞서 가을에 일정을 업데이트하겠다고 밝힌 바 있다.
철광석 시장의 경우, 크리스마스 크릭의 연간 1,500톤 규모 파일럿은 단기적으로 수급에 영향을 미치지 않을 것이며, 그 가치는 기술 입증에 있다. 구조적으로 전기 제련이 상업적 규모로 작동한다면, DR급 원료가 필요했을 저탄소 제철 수요의 일부가 필바라의 저품위 및 중품위 광석으로 충족될 수 있어 고품위 원료의 희소성 제약이 완화될 것이다. 순수 필바라 원료에 대한 성능이 기대에 미치지 못하면 저탄소 제철은 DR급 자원에 계속 의존하게 되어 고품위 광석의 구조적 프리미엄이 더 확고한 지지를 받을 것이다. 현재 품위별 가격 차이는 일반적으로 여전히 중국 제철소의 마진과 배합 선택에 의해 좌우되며, 저탄소 수요는 단기 가격에 미치는 영향이 제한적인 장기 변수이다.
추적할 만한 체크포인트는 아래와 같다.