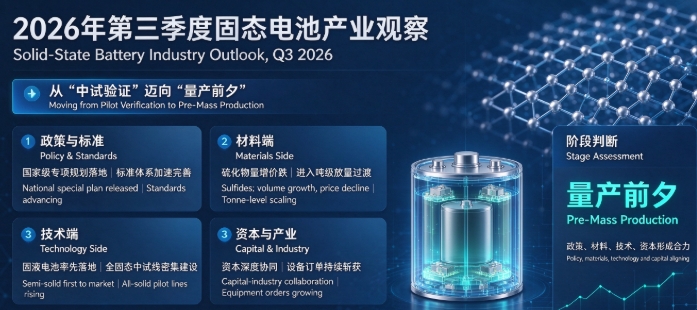
핵심 요약: 2026년 3분기 전고체 배터리 산업은 “파일럿 검증”에서 “양산 직전”으로 전환하는 중요한 단계에 있다. 국가 차원의 특별 계획이 시행되었고 표준 체계 구축이 가속화되고 있다. 소재 측면에서는 황화물 전해질이 “물량 증가, 가격 하락” 국면에 접어들며 톤급 물량 확대의 전환기를 맞고 있다. 기술 측면에서는 반고체 배터리가 상용차, 에너지 저장, eVTOL 등 분야에 우선 적용되고 있으며, 전고체 배터리 파일럿 라인이 집중적으로 구축되고 있다. 자본과 산업의 협력이 심화되고 설비 수주가 지속적으로 확보되며 하류 응용 시나리오가 다방면에서 활성화되고 있다. 그러나 동시에 가동률 부족, 수주 지연, 계면 및 제조 공정의 병목 등 리스크가 여전히 존재하므로 산업화 속도에 대한 이성적인 접근이 필요하다.
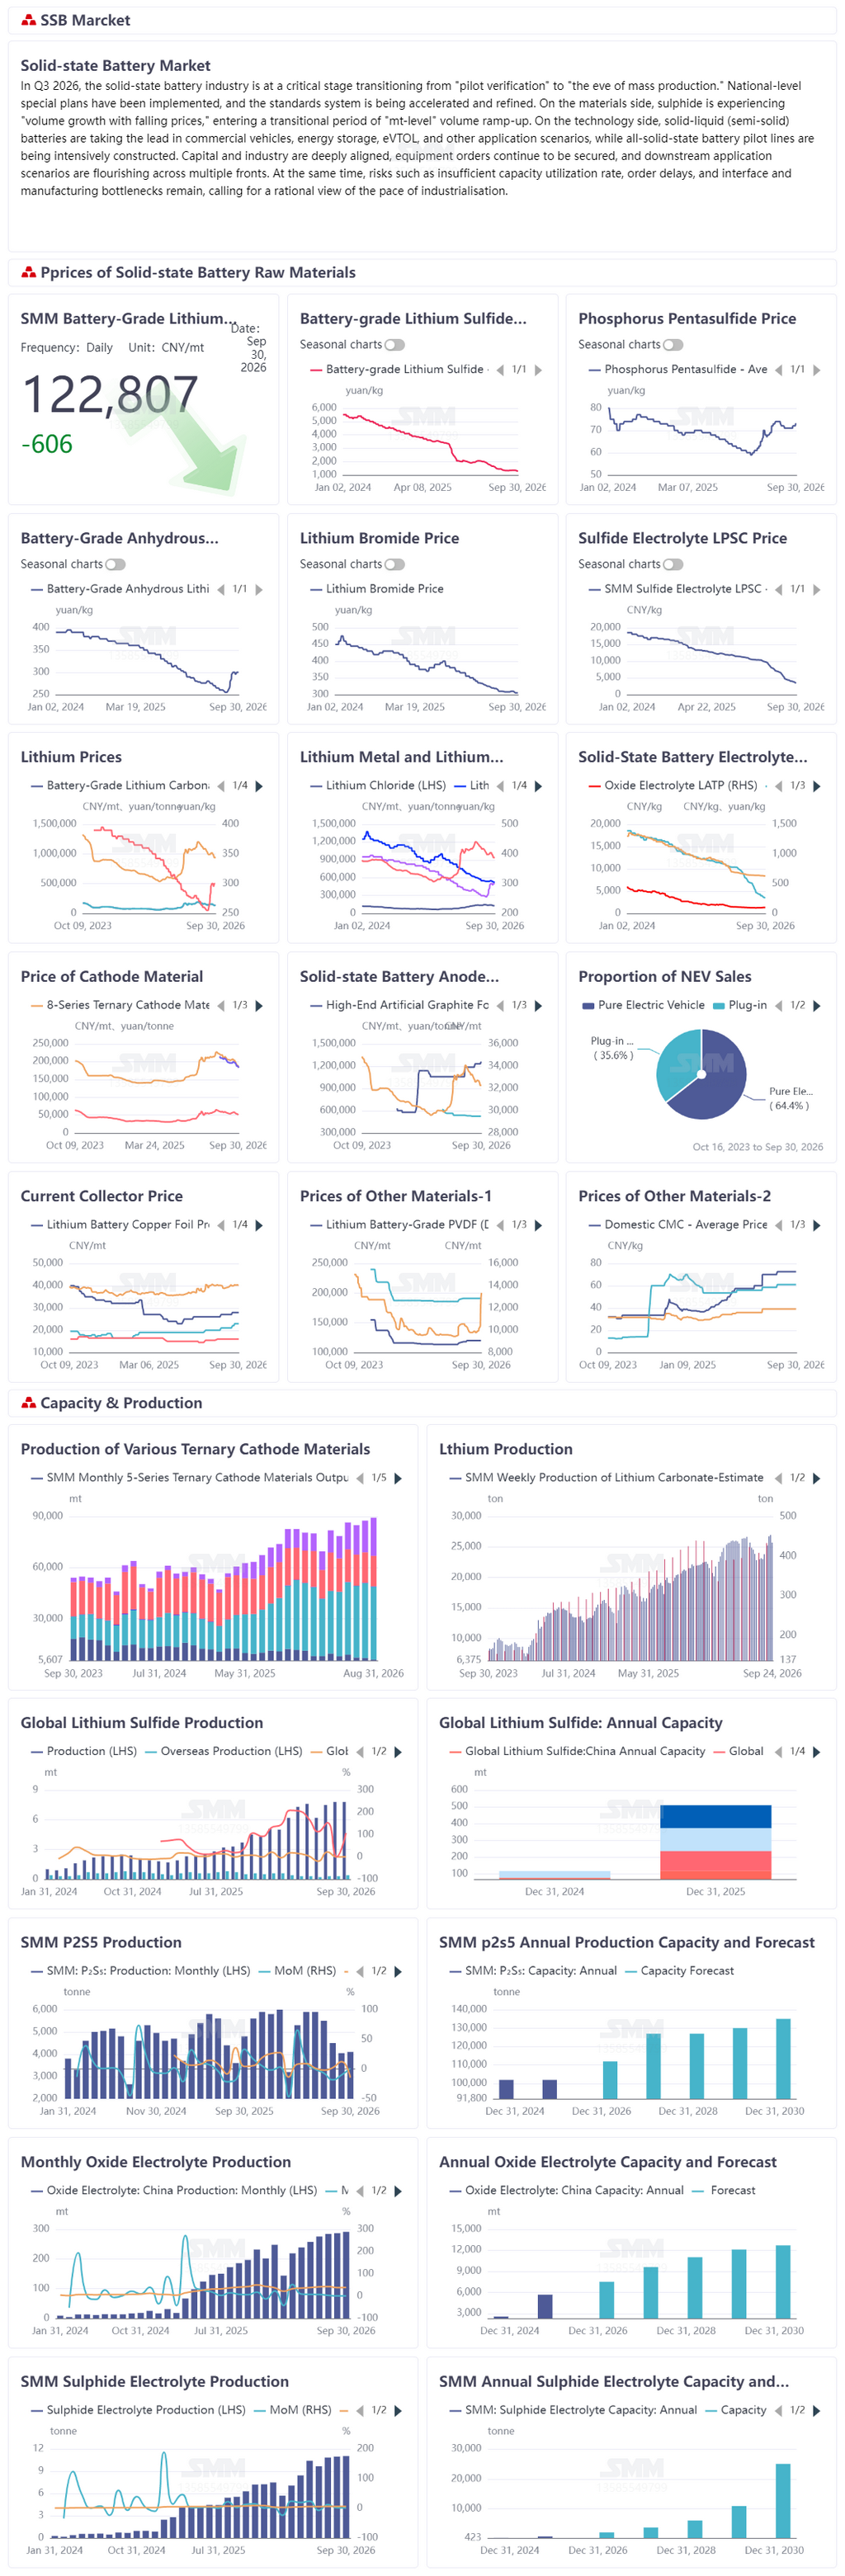
서문: 소재 가격 분석—정책은 뜨겁고 현물은 차가운 가운데, 황화물 “물량 증가, 가격 하락”
2026년 3분기 전고체 배터리 섹터는 “정책 측은 뜨겁고 소재 현물 측은 차가운” 뚜렷한 괴리를 보였다. 9월 28일 공업정보화부 등 7개 부처가 “신형 배터리 산업 발전 15차 5개년 계획”을 발표하여 2030년까지 전고체 배터리의 초기 대규모 적용을 명확히 하였고, 이에 9월 29일 배터리 섹터와 전고체 배터리 섹터가 강세를 보였다. 그러나 소재 현물 측에서는 리튬염을 중심으로 한 가격 기준이 일방적으로 하락했고, 황화물 전해질은 전형적인 “물량 증가, 가격 하락” 패턴을 나타냈다.
리튬염의 경우, 3분기 배터리급 탄산리튬 평균 현물 가격은 약 톤당 14만 8천 위안이었다. 분기 말인 9월 29일 배터리급 탄산리튬 호가는 톤당 12만 3천 위안으로, 3분기 누적 하락률은 -22.9%였다.
전고체 배터리 전용 소재 측면에서는 황화물 전해질이 이번 분기에 “가격 붕괴”가 가장 두드러진 부문이었다. 2026년 1~8월 중국의 황화물 전해질 누적 생산량은 70톤으로 전년 동기 대비 119.7% 증가하여 2025년 연간 생산량 58.29톤을 이미 넘어섰지만, 연간 전망 목표 360톤의 19.6%만 달성한 수준이다. 8월 가동률은 5.82%에 불과했고, 제품 가격은 계속 급락하여 LPSC는 한 달 만에 24% 이상 하락했다. 황화리튬도 동시에 증산되었다. 8월 중국의 배터리급 황화리튬 생산량은 7.79톤으로 전월 대비 3.6% 증가, 전년 동기 대비 143% 증가했다. 1~8월 누적 생산량은 52.9톤으로 2025년 글로벌 연간 생산량 34톤을 이미 초과했다. 중국 생산량은 전 세계의 약 95%를 차지한다. 4분기 월간 생산량은 9~10톤으로 증가하고 연간 생산량은 85~95톤에 이를 것으로 예상된다.
공급 측면에서는 3분기에 ‘100톤급’ 생산라인이 집중적으로 가동되었다. 톈츠머티리얼즈의 100톤급 황화리튬 및 고체 전해질 파일럿 라인이 3분기에 완공되어 가동을 시작했고, 산둥촹루의 연간 150톤 고체 전해질 생산라인은 설치 및 시운전을 완료했다. 카프켐의 산화물 전해질은 2026년에 1,000톤급 생산능력을 가동할 예정이다. 그러나 상반기에는 황화리튬과 황화물 전해질의 수급이 모두 약세였고, 가격 하락 압력이 3분기의 주요 흐름이었다. 음극재는 상대적으로 하락에 강했고, 첨가제는 구조적으로 강세를 보였다. 전반적으로 전고체 배터리 소재 부문은 ‘킬로그램급 거래’에서 ‘톤급 거래’로 전환되는 단계에 진입했으며, 가격 중심은 하향 이동하고 있다. 4분기에는 톤급 물량 확대의 품질을 검증해야 한다.
I. 전고체 배터리 소재
-
전해질: 황화물 업스트림 물량 증가에도 가격 압박 지속, 산화물 생산능력 우선 확대, 할로겐화물 비축 가속
황화물 루트는 3분기 소재 측면에서 가장 집중적으로 확장된 방향이었다. 셈코프가 지배하는 자회사의 고순도 황화리튬 파일럿 라인이 완공되었으며, 2026~2027년에 황-할로겐 고체 전해질의 1,000톤급 양산을 달성할 계획이다. 톈츠머티리얼즈의 100톤급 황화리튬 및 고체 전해질 파일럿 라인은 3분기에 완공되어 시험 생산에 들어갔으며, 자체 개발한 액상법을 사용하여 주류 고상법 대비 원가를 30~40% 절감했다. XTC뉴에너지의 고순도 황화리튬이 시험 생산에 들어갔다. 야화그룹의 황화리튬 파일럿 라인은 실증 및 설계 단계에 진입했으며 고객에게 샘플을 발송했다. 톈치리튬의 50톤 규모 황화리튬 파일럿 프로젝트는 건설 중이며 하반기 완공 예정이다. 아지로다이트형 황화물 전해질 제조 공정은 대부분 글러브박스에서 분리되었다. 궈쉬안홀딩의 세계 최초 만 톤급 고순도 황화리튬 라인이 안칭에서 착공되었으며, 2026년 말까지 파일럿 테스트를 완료하고 2027년 전면 양산에 돌입할 계획이며 순도는 99.99%에 달한다. 칭하이웨이샹의 3,000톤 황화리튬 프로젝트는 등록을 마쳤으며, 1기 500톤, 2기 2,500톤으로 2027년 7월 완공 예정이다. 이스프링의 황화물 전해질은 주요 전고체 배터리 고객사와 소규모 검증 단계에 들어갔으며 확장 가능한 공급 능력을 갖추고 있다. 궈츠소재의 황화물 고체 전해질 자동화 생산라인이 완공되었으며, 전략적으로 황화물에 집중하고 있다. 란구뉴에너지의 황화물 및 할로겐화물 고체 전해질은 100톤급 생산능력을 달성했으며, 다음 단계로 1,000톤급 또는 1만 톤급으로 확대할 계획이다. 텅위안코발트와 후난리튬황은 황화리튬 파일럿 라인을 공동 건설했다.
산화물 노선은 엔지니어링과 생산능력에서 앞서 있다. 란구뉴에너지의 산화물 고체 전해질 생산능력은 만 톤급에 도달했다. 시니어머티리얼이 지분을 보유한 선전신위안방은 1,000톤급 산화물 전해질 생산능력과 100톤급 출하량을 보유하고 있다. 이빈천펑의 5억 3,000만 위안 규모 1,000톤급 고체 전해질 프로젝트가 광둥성 허위안에 서명·정착했으며, 주로 산화물 고체 전해질을 생산하고 2027년 10월 생산 예정이다. 카프켐의 산화물 전해질은 양산 및 판매가 이루어졌으며, 1,000톤급 생산능력이 2026년 가동될 예정이다. 쿤룬신소재의 후저우 기지 1,000톤급 산화물 고체-액체 하이브리드 전해질 생산능력이 점진적으로 방출되고 있다. 미쓰비시케미컬은 약 150억 엔을 투자하여 연간 1,000톤 규모의 산화물 고체 전해질 신규 생산라인을 건설할 계획이며, 2028년 1분기 가동 예정이다. 오리엔탈 지르코늄의 지르코니아 분말은 일부 전고체 배터리 소재 제조업체로부터 초기 R&D 시험 인정을 받았고, 멍구리는 나노급 산화물 고체 전해질에 대한 발명 특허를 취득했으며, 주우 하이테크의 LATP 고체 전해질은 극한 과충전 및 과방전 테스트를 통과했고, 펑후이 에너지의 산화물 계열 실험실 에너지 밀도는 400Wh/kg을 초과했으며 작동 온도 범위는 -40°C~105°C이다.
할로겐화물 계열은 잠재적 대안으로 개발이 가속화되고 있다. 신위런의 2세대 할로겐화물 고체 전해질은 시제품 생산에 성공해 초기 테스트 단계에 들어갔고, 스미토모 화학은 2028 회계연도에 할로겐화물 고체 전해질 양산을 계획하고 있으며, 상하이 자오퉁 대학은 지능형 할로겐화물 고체 전해질 제조 및 테스트 시스템 입찰을 공고했다.
-
양극재: 하이니켈, 울트라 하이니켈, 리튬 리치 망간계 병행 개발, 반고체 양극재 우선 양산, 전고체 양극재 톤급 검증 돌입
BTR은 전고체 배터리의 3대 핵심 소재인 양극, 음극, 전해질을 모두 커버하고 있다. 하이브리드 반고체 배터리에는 폴리머+산화물 복합 솔루션을 적용하고, 전고체 배터리에는 황화물 전해질 소재에 집중하며, 업계 최초로 전고체 배터리용 리튬-탄소 복합 음극에 매칭되는 고성능 3차원 골격 소재를 개발했다.
이스프링의 전고체 양극재는 다수의 선도 기업 테스트를 통과해 차량 탑재 검증이 진행 중이며 누적 출하량은 50톤이다. 반고체 배터리 양극재는 누적 천 톤급 출하를 달성했고, 이상 복합 전고체 양극재는 월 100톤 이상의 안정적인 배치 출하를 실현했으며, 신규 황화물 고체 전해질은 확장 가능한 공급 능력을 갖추고 있다. 롱바이의 전고체 배터리 양극재는 고객 테스트에서 좋은 피드백을 받았으며, 9시리즈 하이니켈 출하 비중이 35%로 상승해 올해 백 톤급 수요에 도달할 것으로 예상되고, 10톤급 고체 전해질 라인은 연내 완공될 예정이다. GEM의 고체전지용 하이니켈, 초고니켈, 리튬 리치 망간 기반 양극재는 모두 톤급 이상 출하를 달성했으며, 쑨쉐량 원사 팀과 공동으로 고체전지 양극재 공동연구실을 설립했다. 톈화신에너지의 자회사 장쑤이리는 고체전지 양극재 양산 라인을 가동해 만 톤급 하이니켈 삼원계 양극재 생산능력을 계획하고 있으며, 천 톤급 파일럿 라인을 지원한다. 전화신소재의 고체전해질 파일럿 라인 설치는 최종 단계에 있으며, 동시에 중니켈 고전압, 하이니켈, 초고니켈 삼원계 및 리튬 리치 망간 기반 소재의 산업화를 추진하고 있다. 쓰촨대학교는 초고니켈 전고체전지 성과를 발표했다. 초고니켈 양극재의 0.1C 방전 비용량은 240mAh/g을 초과했고, 고체전지 에너지밀도는 400Wh/kg을 넘었으며, 사이클 수명은 800회 이상에 도달했다.
전반적으로 양극재는 하이니켈, 초고니켈, 리튬 리치 망간 기반 방향으로 발전하고 있으며, 반고체/고액 혼합 전지 양극재가 먼저 양산되고 있고, 전고체 양극재는 여전히 톤급 검증 및 차량 탑재 검증 단계에 있다.
-
음극: 실리콘-탄소 음극 산업화 가속, 리튬 금속 음극 파일럿 추진, 복합 음극/3D 프레임워크가 새로운 방향으로 부상
BTR은 전고체전지용 리튬-탄소 복합 음극에 매칭되는 업계 최초의 고성능 3차원 프레임워크 소재를 개발했다. 다우스톤의 실리콘-탄소 음극은 배치 출하를 달성했고, 단일벽 탄소나노튜브 제품은 여러 전지 제조사에 배치 공급되고 있으며, 고체전해질은 일부 고객에게 소량 공급되고 있다. 샹펑화의 CVD 실리콘-탄소 음극은 고객 인증 단계에 있으며, 칭타오에너지와의 제품 검증이 계속 진행 중이다. 리탄의 실리콘-탄소 음극 프로젝트는 양산에 들어갔으며, 연간 생산능력은 6,500톤, 1단계 1,500톤으로 전체 가동 후 국내 시장의 30%를 점유할 것으로 예상된다. 이빈은 고체전지 전용 다공성 탄소 5,000톤 및 실리콘-탄소 음극재 1,000톤 프로젝트를 체결했다. 푸리는 3억 9,960만 위안을 들여 BSL의 지분 78.80%를 인수했다. BSL은 궈쉬안 하이테크와 인루이 배터리 소재에 양산 공급을 시작했으며 연간 생산능력은 약 540톤이다. 즈화 에너지는 C 라운드 투자를 완료해 실리콘-탄소 음극재 투자를 확대했다. 산산은 전고체 배터리용 음극재와 고체 전해질 복합 음극재를 계획 중이다. 푸타이라이의 실리콘-탄소 음극재, 리튬 금속 음극재, 고체 전해질(LLZO/LATP)은 모두 전고체/반고체 배터리에 적용할 수 있다. 톈치 리튬은 폭 300mm의 롤투롤 초박형 리튬 금속 스트립을 생산할 수 있어 전고체 배터리 제조사에 음극 금속 소재로 직접 공급할 수 있다. 간펑 리튬은 실리콘-탄소와 리튬 금속 음극재 노선을 동시에 추진하고 있다.
-
기타: 장비 선도, 분리막/알루미늄-플라스틱 필름/바인더/첨가제 후행
장비는 3분기에 산업화가 가장 활발했던 분야 중 하나였다. 나코노어는 리튬 스트립 압연 장비, 리튬 보충 복합 일체형 기계, 전해질 전사 인쇄 장비, 등압 성형 장비를 출시했다. 일부는 고객 검증 또는 납품 단계에 진입했으며 수주 잔고는 27억 1,800만 위안이다. 시니어 테크놀로지는 전고체 배터리 양산을 위한 전 공정을 개척해 완전한 라인 솔루션과 각 단계의 핵심 장비를 전부 커버했으며, 3분기에도 선도 고객으로부터 건식 전극, 전해질 코팅, 전사 인쇄, 전고체 적층, 등압 성형을 아우르는 수주를 이어갔다. 리릭 로봇의 전고체 완전 라인 프로젝트는 단계적 검수를 완료했고, 열간 등압 성형 장비는 양산 납품 기준에 도달해 두 선도 고객으로부터 핵심 모델 및 파일럿 라인 수주를 확보했다. 진인허는 15억 위안 이하의 사모 발행을 계획해 전고체 배터리용 고급 지능형 장비 R&D에 투자할 예정이다. 유나이티드 위너스 레이저는 선도 고객에게 전고체 조립 라인을 납품해 시험 생산에 들어갔다. 푸타이라이는 건식 공정 및 전고체 배터리 전극 장비를 국내외 선도 고객에게 납품했으며 누적 수주액이 2억 위안을 넘었다. ST 푸넝의 자회사 차오예 정밀은 전고체 배터리 관련 장비의 소량 납품을 달성했다.
보조재료 측면에서 밍관신소재는 120°C 고온에 견디는 전고체전지 알루미늄-플라스틱 필름의 고객 샘플 테스트를 완료했고, 중룬신소재의 전고체전지 전용 BOPA 필름은 샘플 검증 단계에 있으며, 시니어소재와 루이구신소재는 고성능 고체 전해질 필름을 공동 개발했고, 셈코프는 황화리튬, 황화물 전해질 및 산화물 코팅 필름을 고액 혼합 전지용으로 배치하고 있으며, 후이톈신소재의 리튬전지 음극 접착제와 열전도 접착제는 고액 혼합(반고체) 전지 응용 시나리오에 적용 가능하고, 톈츠소재의 전고체전지 지원용 UV 프레임 접착제는 소량 샘플링 단계에 있습니다.
II. 전고체전지 기술
-
기술: 황화물은 높은 이온전도도와 저압 구동을 추구하고, 산화물은 공정화에서 선도적이며, 고분자는 가공성에서 두각을 나타내며, 고체-고체 계면과 연속 제조는 여전히 핵심 병목으로 남아 있음
황화물 기술: 붕소 도핑 혼합 할로겐 아지로다이트 전해질은 7.53mS/cm의 이온전도도를 달성했으며, 공기 안정성과 리튬 도금/박리 가역성이 크게 향상되었고, 중국과학원 칭다오 바이오에너지·바이오공정연구소는 폴리아미드계 바인더 용융 접합을 이용한 황화물 전고체전지 건식 전극 공정을 돌파했으며, 저장대학 투장핑·중위 팀은 고전도성 황화물 전해질의 킬로그램급 액상 합성을 달성하여 LSPS0.45의 상온 이온전도도가 5.42mS/cm에 도달했고, FAW와 동방이공대학은 이온 엘라스토머 계면을 개발하여 대용량 황화물 전고체 셀이 5MPa 저압에서 안정적으로 사이클링할 수 있게 했으며, 결함 엔지니어링된 LiYO2 계면층은 고니켈 양극과 황화물 전해질 간의 호환성을 개선하고, 동적 산화환원 제어를 통해 적응형 계면을 구축하여 리튬 금속 음극을 안정화하며, 쑨쉐량 원사 팀은 고체 전해질의 전자 전도성이 자가 방전의 '숨은 살인자'임을 밝혀냈고, 전해질 두께가 20μm로 감소하면 한 달 방치 후 용량 손실이 94.5%에 달할 수 있으며, 스탠퍼드/SLAC는 기계적 압출이 리튬 덴드라이트를 수평 방향으로 성장하도록 강제할 수 있음을 발견했고, 퍼듀대학은 계면 결함 형성 메커니즘을 규명했습니다.
산화물 기술: 펑후이에너지의 산화물 계열 실험실 배터리 에너지 밀도는 400Wh/kg을 초과하며, 작동 온도는 -40°C~105°C입니다. 창안자동차는 20Ah 산소-폴리머 복합 전고체 배터리 검증을 완료했으며, 신규 전해질 전도도는 4.5mS/cm 초과, 에너지 밀도는 350Wh/kg 초과, 250°C 핫박스 테스트를 통과했습니다. 바이마후 연구소의 붕소화물 전고체 배터리는 에너지 밀도 400Wh/kg, 사이클 수명 2,000회 이상, 180°C 핫박스 내성, 작동 압력 5MPa 미만으로 낮췄으며, 20Ah 셀 시험 생산을 완료했습니다. 주우하이테크의 LATP 고체 전해질은 극한 과충전 및 과방전 테스트를 통과했습니다.
폴리머 기술: 쑨워다의 폴리머 전고체 배터리 '신·비샤오'는 에너지 밀도 400Wh/kg, 초저압에서 1,200회 사이클, 200°C 핫박스 통과, 2025년 말까지 0.2GWh 파일럿 라인 구축을 계획하고 있습니다. 아이온에너지의 51Ah 차량용 등급 폴리머 기반 전고체 배터리는 에너지 밀도 520Wh/kg, 6분 초고속 충전 지원, -45°C~120°C 작동, 3,500회 이상 사이클, GB38031-2025를 통과했습니다.
할로겐화물 기술: 신위런의 2세대 할로겐화물 고체 전해질이 시험 생산에 성공했습니다. 스미토모화학은 2028 회계연도에 할로겐화물 전해질 양산을 계획하고 있습니다.
전반적으로 기술 경쟁의 초점은 '재료 배합'에서 '계면 공학 + 저압 작동 + 연속 제조 + 전자 전도도 제어'로 확장되었습니다. 고체-고체 계면 접촉, 부반응, 다공성, 연속 제조, 자가 방전은 여전히 전고체 배터리 산업화의 핵심 병목으로 남아 있습니다.
-
제품: 차량용 등급 대용량 셀 돌파, 반고체 우선 적용, 전고체 2027년 소량 생산, 2030년 초기 규모화
CATL의 황화물 전고체 배터리는 에너지 밀도 500Wh/kg, 사이클 수명 2,000회를 초과하며, 샘플이 차량 장착 테스트에 들어갔고 2027년 소량 생산을 계획하고 있습니다. 쩡위췬 회장은 2030년 이전에 백만 대 규모의 전고체 차량 장착 가능성은 매우 낮다고 솔직하게 밝혔습니다. BYD는 2027년 전고체 배터리 시범 차량을 출시할 것이라고 확인했다. Chery의 Rhino 전고체 셀은 에너지 밀도가 400Wh/kg이며, 고체-액체 하이브리드 버전은 2026년 4분기에 차량에 탑재되고, 전고체 버전은 2027년에 차량 검증을 진행할 예정이다. Geely Holding은 500Wh/kg 전고체 배터리를 목표로 2027년 브랜드 간 시범 탑재를 추진한다. Changan Automobile은 20Ah 산소-폴리머 복합 전고체 배터리 검증을 완료했다. Dongfeng Motor는 2026년 말까지 전고체 배터리 시범 차량 100대를 출시하고 2030년경 소규모 양산을 달성하는 것을 목표로 한다. Gotion High-tech의 G위안 고체-액체 하이브리드 배터리는 양산 능력을 갖추었으며, 197Ah 각형 셀은 에너지 밀도 300Wh/kg, 시스템 에너지 밀도 235Wh/kg이고, 퉁청에 12GWh 생산 능력을 계획 중이다. Jinshi 전고체 배터리는 여러 안전 테스트를 통과했다. EVE Energy의 '룽취안 3호'와 '룽취안 4호' 전고체 배터리가 생산 라인에서 출시되었으며, 용량은 60Ah로 소용량에서 차량용 등급으로의 도약을 이루었다. Farasis Energy의 1세대 황화물계 전고체 배터리는 에너지 밀도가 400Wh/kg이며, 2세대는 리튬 리치 망간 기반/하이니켈 삼원계 양극과 리튬 금속 음극을 사용하여 에너지 밀도를 500Wh/kg으로 높였다. Ganfeng Lithium의 500Wh/kg급 10Ah 제품은 소량 양산을 달성했고, 400Wh/kg 배터리의 사이클 수명은 1,100회를 넘었다. ProLogium의 Gen3.5 리튬 세라믹 배터리는 양산되었으며, 185.4Ah 셀은 에너지 밀도 381Wh/kg, 903Wh/L로 TÜV 인증을 통과했고, GB/T43568-2026 기준에 따라 전고체 배터리로 분류된다. 프랑스 덩케르크 공장 1단계는 4GWh를 계획하고 있으며, 장기 총 생산 능력은 44GWh이다. Samsung SDI의 전고체 배터리 양산 목표는 2027년 하반기로 확정되었으며, 첫 상용 적용은 휴머노이드 로봇이 될 가능성이 높다. LG Energy Solution은 올해 하반기에 전고체 건식 전극 파일럿 라인을 구축할 계획이다. Panasonic은 2026년 4분기에 전고체 배터리 샘플링을 시작할 것으로 예상된다.
III. 전고체 배터리 프로젝트: 3분기 '파일럿 라인'에서 '양산 라인'으로 전환, 장비 및 소재 프로젝트 집중 착수
3분기 프로젝트 측면에서는 세 가지 주요 특징이 나타났다. 첫째, 소재 프로젝트가 킬로그램급/수십 톤급에서 수백 톤, 수천 톤, 수만 톤급으로 확대되었다. 둘째, 셀 프로젝트가 실험실 파일럿에서 GWh급 양산 라인으로 진전되었다. 셋째, 장비 주문이 검증 단계에서 납품 단계로 전환되었다.
9월 주요 프로젝트: BTR은 양극, 음극, 전해질 핵심 소재 전 영역 커버리지를 달성했고, 나코노어의 전고체 배터리 핵심 장비는 고객 검증 또는 납품 단계에 진입했으며, 셈코프는 고순도 황화리튬 파일럿 라인을 완공하고 2026~2027년 천 톤급 양산을 계획 중이다. 진인허는 15억 위안 이하의 사모발행을 통해 전고체 배터리 고급 스마트 장비에 투자할 예정이며, 이빈천펑의 5억 3천만 위안 규모 천 톤급 고체 전해질 프로젝트가 허위안에 정착했다. 중커 순환 산업단지는 랴오닝성 잉커우에서 착공되어 연간 2GWh 전고체 배터리와 5,000톤 고체 전해질 소재 생산을 계획하고 있다. 쑤저우 첨단 각형 전고체 배터리 산업화 프로젝트는 0.2GWh 파일럿 라인과 4GWh PACK 양산 라인을 계획 중이며, 아이온에너지의 우한 R&D 및 생산 기지가 가동되어 폴리머 기반 전고체 배터리의 대량 양산을 추진하고 있다. 둥펑의 산화물-폴리머 복합 고액 혼합(반고체) 배터리가 양산에 들어갔고, 인루이테크놀로지의 UAV용 고율 전고체 배터리 프로젝트 1단계는 1GWh를 계획하고 있다.
8월 주요 프로젝트: 칭쑹구성의 10GWh 전고체 배터리 프로젝트가 둥타이에 정착했으며 총투자액은 30억 위안이다. 투이구성은 내몽골에 60억 위안을 투자하여 30GWh 전고체 배터리 프로젝트를 건설 중이며, 신제에너지는 1억 달러 이상의 B라운드 투자를 완료하고 3GWh 전고체 배터리 양산 라인을 추가했다. 선안리튬에너지의 사오싱 기지는 2억 위안을 투자하여 500MWh 셀 생산 라인을 구축하고 있으며, 광둥산후이는 20억 위안을 투자하여 3GWh 전고체 배터리 완제품 프로젝트를 건설 중이다. 후커우춘리신에너지의 6GWh 전고체 에너지저장 배터리 프로젝트 1단계는 9월 말 시험 생산을 시작할 예정이며, 엔파워의 우시 2GWh 첨단 배터리 Pack 기지가 가동되었다. 웨이라이온신에너지는 간쑤성 칭양에 3GWh 전고체 배터리 팩 및 전기 대형 트럭 산업단지를 조성했다.
7월 주요 프로젝트: 야오스리튬배터리의 연간 2,000만 개 고에너지밀도 전고체 배터리 프로젝트가 푸젠성 난핑에서 계약 체결되었고, 궈성글로벌(톄링) 10GWh 전고체 배터리 프로젝트의 1차 라인 장비가 작업장에 반입되었다. 사이커파워의 국내 최초 전고체 배터리 스마트 제조 파일럿 라인은 연말까지 완공될 예정이며, 닥토스의 전고체 배터리 GWh 생산 라인이 가동되어 에너지밀도 350Wh/kg을 달성했다. 쑨워다의 짜오좡 기지 3단계에는 전고체 배터리 생산 라인 2개가 배치된다.
전체적으로 3분기 전고체 배터리 프로젝트 투자는 황화물 전해질, 산화물 전해질, 실리콘-탄소 음극, 전고체 장비, GWh급 셀 라인에 집중되었으나, 실제 유효 수요는 여전히 램프업 단계에 있어 일부 프로젝트는 “생산능력 선행, 수주 지연” 위험에 직면해 있다.
IV. 전고체 배터리 자금조달 및 협력: 국가대표팀과 산업자본 투자 확대, 해외 협력 심화
3분기 자금조달과 협력이 활발하게 이루어졌다. 진위신에너지는 B+ 전략적 자금조달을 완료했으며, 투자자로는 전국사회보장기금, BOC자산운용, ABC캐피털, 저장벤처캐피털, 항저우캐피털 등이 참여했다. 1.2GWh 전고체 배터리 생산라인은 2026년 1월 가동에 들어갔다. 사이커파워는 황화물 전해질, 고안전 배터리, 전고체 셀, PACK 생산라인 구축을 위해 수억 위안 규모의 자금조달을 완료했다. 신제에너지는 푸화캐피털이 주도한 1억 달러 이상의 B라운드를 완료하고 3GWh 전고체 배터리 양산라인을 추가했다. 구신에너지는 터우쿵둥하이가 주도한 억 단위 자금조달을 완료하고, 구현지능, 저고도경제, 상업용 우주항공을 목표로 전략적 업그레이드를 단행했다. 루이즈신에너지는 수천만 위안 규모의 Pre-A+ 국유 자금조달을 받았다. 허위안리튬창업은 샤오미창장펀드가 주도한 수억 위안 규모의 시리즈 A 자금조달을 완료했다. 즈화에너지는 실리콘-탄소 음극 투자 확대를 위해 C라운드를 완료했다. 이리테크놀로지는 스카이워스그룹 등이 참여한 시리즈 A 자금조달을 완료했다.
협력 측면에서는 GEM과 쑨쉐량 원사 팀이 전고체 배터리 양극재 공동연구소를 공동 설립했고, 톈츠머티리얼즈와 삼성SDI가 황화리튬 및 황화물 전해질 생산라인에 대해 교류했으며, 팩토리얼에너지와 미쓰이금속이 황화물 고체전해질의 대규모 양산 추진을 위해 협력했다. 웨이라이신에너지는 헝가리 Szermann Kft와 150MWh 고액혼합(반고체) 에너지저장 프로젝트 프레임워크 계약을 체결하고, 루마니아 HOSTIX Zso와 50MWh 에너지저장 협력을 체결했다. 메르세데스-벤츠와 프로로지움이 공동 테스트 계약을 체결하여 4세대 전무기 고체전지 우선 테스트 권한을 확보했다. SK이노베이션은 솔리드파워에 3천만 달러를 투자하여 전고체 배터리를 공동 개발하기로 했고, 규슈전력은 프로로지움에 전략적 투자를 계획하고 있다. CATARC신에너지와 립모터는 전고체 배터리 등 첨단 분야의 R&D 협력을 위한 기술협력 계약을 체결했으며, 텅위안코발트와 후난리튬설퍼는 황화리튬 파일럿 라인을 공동 구축했다.
전반적으로 자본은 선도 소재, 장비, 셀 기업으로 집중되고 있으며, 국가대표팀, 산업자본, 해외 전략적 투자자가 공동으로 전고체 배터리 산업화를 추진하고 있다.
V. 해외 전고체 배터리 진전: 일본·한국·미국·유럽 다각도 추진, 황화물·산화물 경쟁
해외에서는 현대자동차그룹이 전고체 배터리 개발을 포기하지 않겠다고 재차 밝혔다. 메르세데스-벤츠와 ProLogium은 공동 테스트 계약을 체결하여 Gen4 전무기 고체 배터리에 대한 우선 테스트 권한을 확보했으며, ProLogium 타오위안 공장은 GWh급 제조 검증을 완료했고 Gen3.5 리튬 세라믹 배터리는 양산에 들어갔다. Schaeffler는 고체 전해질 코팅 공정의 진전을 발표하며 고체 전해질이 전고체 배터리에서 가장 비싼 부품 중 하나라고 언급했다. SK이노베이션은 Solid Power에 3천만 달러를 투자하여 전고체 배터리를 공동 개발하기로 했다. 삼성SDI의 전고체 배터리 양산 목표는 2027년 하반기로 확정되었으며, 최초 상용화는 휴머노이드 로봇이 될 가능성이 높다. 또한 티엔치 주장 라인을 방문하여 국산 황화물 전해질을 점검했다. LG에너지솔루션은 올해 하반기 전고체 건식 전극 파일럿 라인을 가동할 계획이다. 파나소닉은 2026년 4분기 전고체 배터리 샘플링을 시작할 예정이며, 초기에는 산업용 기계 및 자동차 센서에 적용된다. EcoProBM은 “원자재–소재–셀” 전 과정을 아우르는 전고체 배터리 팀을 구성하여 2027년 상용화를 목표로 하고 있으며, EcoPro의 황화물 고체 전해질 파일럿 라인은 가동에 들어가 2027년 양산을 목표로 한다. Solid Power는 한국에 합작법인을 설립할 계획으로, 최대 연 2만 톤 규모의 고체 전해질 생산기지를 구상하고 있다. Factorial Energy는 첫 상용 UAV 배터리 주문을 확보했으며 TulipTech와 협력하여 UAV 고체 배터리의 상용화를 추진 중이다. QuantumScape는 미국 주요 방산업체에 QSE-5 셀을 출하했고 혼다와 새로운 협력을 구축했다. Amprius, SES, Enovix 등 미국 기업들의 재무보고서는 매출 성장 또는 손실 축소를 보여주었다. 미쓰비시케미컬은 산화물 전해질 생산 확대를 계획하고 있으며, 스미토모화학은 2028 회계연도에 할로겐화물 전해질 양산을 계획하고 있다. ITEN은 SOLIMED 프로젝트에 참여하여 의료용 임플란트 기기를 위한 고체 에너지 저장 기술을 추진 중이다. Gelion과 미쓰이금속은 나노 캡슐화 황 양극 소재 개발을 위해 협력하고 있다. 한국해양무인기술과 Solitec은 500Wh/kg급 UAV 고체 배터리 개발을 위한 전략적 협력을 체결했다.
전반적으로 일본과 한국은 황화물 전고체 배터리와 양산 일정을 착실히 추진 중이며, 미국은 리튬 메탈, 실리콘 음극, 방산·항공 등 틈새 시나리오에서 앞서고 있고, 유럽은 완성차 업체와 스타트업 간 협력을 통해 검증을 가속화하고 있다. 중국은 소재 공급망, 장비, 고액 혼합(반고체) 양산에서 우위를 보유하고 있으나, 해외 선도 고객 검증과 특허 경쟁으로 인한 압력이 커지고 있다.
VI. 고체 배터리 업계 및 전문가 의견: 고액 혼합(반고체) 우선 적용이 공감대, 전고체는 계면·제조 돌파구 필요
완강은 “전고체 배터리 심화 연구개발 및 산업화 응용, 하이브리드 고액 배터리 연구개발 및 대규모 응용 가속화, 액체 배터리 지속 최적화 및 개선, 신형 나트륨이온 배터리 연구개발·응용 장려”라는 3단계 추진 전략을 제안했다. 어우양밍가오 원사는 이중 기술 노선이 필수불가결하며, 전고체 배터리의 돌파구는 AI 연구개발 플랫폼에 크게 의존한다고 지적했다. 향후 5년은 배터리 연구개발이 전통 모델에서 AI 지능형 연구개발로 전환하는 핵심 시기가 될 것이며, 2030년까지 중국 리튬이온 배터리 출하량이 3,600GWh를 넘어설 것으로 전망했다. 장진화는 산업이 “액체 기반, 고액 연계, 고체 돌파”의 3단계 발전 구도를 형성할 것이며, 전고체 배터리는 2035년 대규모 응용 단계에 진입할 것으로 제안했다. 인퉁웨는 체리의 고체 셀 에너지 밀도가 400Wh/kg이며, 고액 하이브리드는 2026년 4분기 차량 탑재, 전고체는 2027년 차량 검증을 진행할 것이라고 밝혔다. 양훙신은 2030년 이전에는 전고체 배터리의 대규모 보급이 어려울 것이며, 하이브리드 고액 배터리가 과도기적 솔루션으로 먼저 빠른 침투 성장을 보일 것이므로 기업은 “고액 하이브리드 우선, 전고체 후행” 노선을 채택해야 한다고 보았다. 먀오리샤오는 전고체 배터리가 “억지로 밀어붙이고 있는” 상황이며, 고체-고체 계면과 연속 제조라는 두 장벽이 아직 해결되지 않았다고 직설적으로 말했다. 왕팡은 고체 배터리가 고체-고체 계면 접촉 및 부반응, 임피던스, 기공률 등 액체 배터리와 다른 새로운 문제에 직면해 있다고 지적했으며, 중국자동차기술연구센터가 고체 배터리 기업에 대해 적합성 판정을 내렸다는 소문을 반박했다. 위안원징은 고체 전해질이 여전히 가장 미성숙한 분야이며, 고액 하이브리드 배터리가 오히려 산업 경쟁력이 더 높을 수 있다고 보았다. 쩡위췬은 2030년 이전에 백만 대 규모의 전고체 차량 탑재 가능성은 매우 낮다고 밝혔다. CATL의 우카이는 고체 배터리가 2027년 소량 생산에 도달할 것으로 예상했다. SMM은 전고체 배터리의 Wh당 원가가 2030~2031년까지 1위안 미만으로 낮아져 현재의 하이니켈 삼원계와 비슷한 수준이 될 것으로 전망했다.
업계 공감대는 점차 명확해지고 있다. 2026~2027년 반고체/고액 배터리가 먼저 적용되고, 2027~2028년 전고체 승용차가 소규모로 도입되며, 2030년 초기 대규모 응용, 2035년 대규모 보급이 이루어질 것이라는 전망이다. 병목은 고체-고체 계면, 연속 제조, 저압 작동, 전자 전도로 인한 자가 방전, 원가 및 수율에 집중되어 있다.
VII. 고체 배터리 정책 및 규정: 연구개발 장려에서 양산 유도로, 표준·세제 혜택 병행
3분기 정책이 집중적으로 발표되면서 고체 배터리가 “연구개발 장려”에서 “양산 유도” 단계로 전환되었음을 보여주었다.
9월 28일, 공업정보화부 등 6개 부처는 최초의 국가급 전문 계획인 “신형 배터리 산업 발전 15차 5개년 계획”을 발표하여 2030년까지 전고체 배터리의 초기 대규모 응용을 명확히 했다. 9월 17일, 공업정보화부와 국가발전개혁위원회는 “전자정보 제조업 발전 15차 5개년 계획”을 발표하여 고체 배터리, 신형 전해질, 하이니켈 양극, 실리콘 기반 음극 등 핵심 소재의 지속적 추진과 고체 배터리 파일럿 테스트 및 시범 차량 탑재 가속화를 제안했다. 9월 9일, 공업정보화부 등 8개 부처는 “지능형 커넥티드 신에너지 자동차 산업 발전 15차 5개년 계획”을 발표하여 차량용 고체 배터리를 전문 표준 체계에 포함시키고 첨단 기술 표준 공급을 가속화했다. 9월 16일, 중국이 주도한 “전기자동차 구동용 2차 리튬이온 배터리 고체 배터리 응용 가이드, 시험 항목 및 조건”이 IEC 승인을 통과하여 고체 배터리 분야 세계 최초의 국제 표준이 되었다.
소비세 측면에서는 2026년 9월 1일부터 리튬이온 배터리에 2%의 소비세가 부과되고 2027년 9월 1일부터 4%로 인상된다. 나트륨이온 배터리, 고체 배터리, 연료전지는 2028년 12월 31일까지 면제되며, 감면 혜택을 받으려면 해당 국가 표준을 충족해야 한다. 7월 1일, 세계 최초의 차량용 고체 배터리 국가 표준인 GB/T43568-2026 “전기자동차—고체 배터리—제1부: 용어 및 분류”가 시행되었고, GB38031-2025 “전기자동차용 동력 배터리 안전 요구사항”도 시행되었다. 체화 지능형 로봇용 고체 배터리에 관한 두 건의 단체 표준 제정 심의회가 개최되었다. 공업정보화부와 관련 부처는 양극, 음극, 전해질, 분리막 등 4대 핵심 소재의 기술 돌파를 “제조 핵심 경쟁력 향상” 특별 프로젝트의 중점 방향으로 지정했다.
전반적으로 정책은 국가 전문 계획 + 표준 체계 + 소비세 면제 + 국제 표준을 포함하여 고체 배터리 산업화에 규제 지원과 기회의 창을 제공하고 있다.
요약 및 4분기 중점 사항
2026년 3분기 고체 배터리 산업은 “정책·자본 온기, 소재 현물 냉각, 기술·제품 가속, 프로젝트·장비 선도”의 양상을 보였다. 9월에는 정책이 집중적으로 발표되고 국제 표준이 돌파되었으며, 장비 수주가 지속 확보되고 황화물 소재는 “물량 증가·가격 하락”을 보였고, 산화물 생산능력이 방출되었으며, 실리콘-탄소 음극 산업화가 가속화되고 하이니켈/리튬 리치 망간 기반 양극이 톤급 검증 단계에 진입했다. 반고체/고액 배터리는 상용차, 에너지 저장, eVTOL, 로봇 등 시나리오에서 먼저 적용되었고, 전고체 배터리는 여전히 파일럿 및 차량 검증 단계에 머물러 있다.
4분기 중점 관찰 사항: 첫째, 4분기 황화물 전해질 월평균 생산량이 10~20톤 증량 기대를 충족할 수 있는지 여부, 둘째, 2027년 고체 배터리 차량 탑재 시점을 앞두고 소재 조달이 “킬로그램급”에서 “톤급”으로 전환되는 진전 상황, 셋째, 전고체 배터리의 핵심 병목인 고체-고체 계면, 연속 제조, 저압 작동, 자가 방전이 공학적 돌파를 이루는지 여부, 넷째, 소비세 면제 기간을 활용하여 선도 기업들이 고체 배터리 생산능력과 수주 확보를 가속화하는지 여부이다.
**참고:** 고체 배터리 개발에 관한 추가 정보나 문의 사항은 다음 연락처로 문의하시기 바랍니다:
전화: 021-20707860 (또는 위챗: 13585549799)
연락처: 양차오싱. 감사합니다!