시장 리뷰
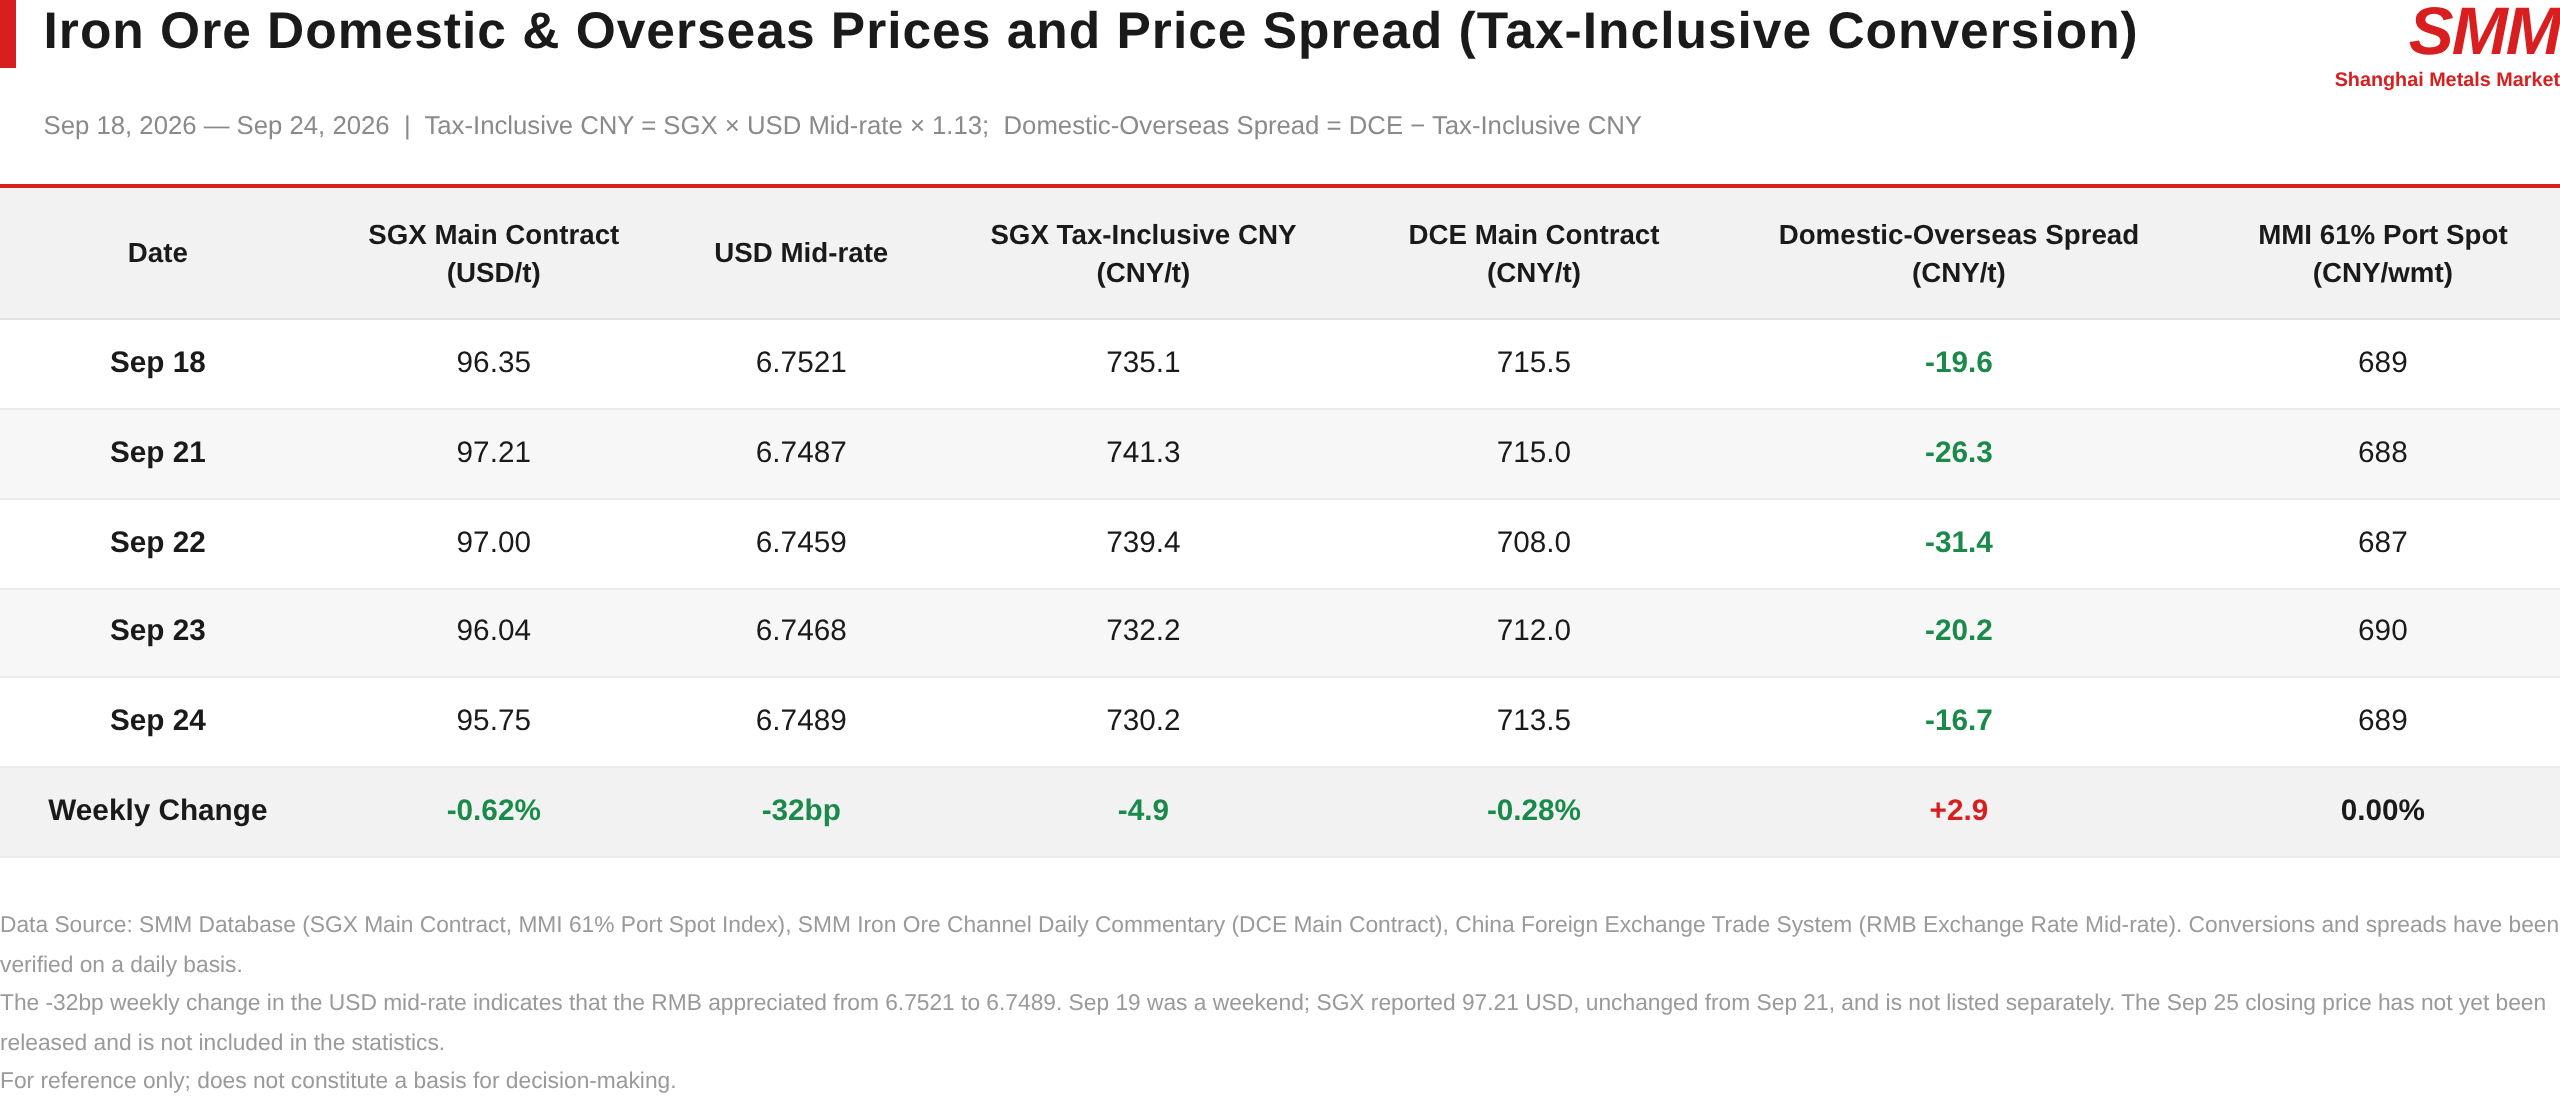
가장 많이 거래된 SGX 계약은 9월 18일 톤당 96.35달러에서 9월 24일 톤당 95.75달러로 되돌림을 보이며 주간 기준 0.62% 하락했다. 가장 많이 거래된 DCE I2701 계약은 톤당 715.5위안에서 톤당 713.5위안으로 소폭 하락해 0.28% 내렸다. MMI 61% 철광석 항만 현물지수는 톤당 689위안(wmt)으로 마감해 지난 금요일과 변동이 없었다.
먼저 평균가격을 보면, MMI 61% 항만 현물 주간 평균가격은 이번 주 톤당 688.6위안(wmt)으로 지난주 톤당 687.0위안(wmt) 대비 주간 1.6위안 상승했으며, 당사 일일 코멘터리의 “주간 평균가격이 전주 대비 약 2위안 상승했다”는 내용과 일치한다. 종가는 보합인 반면 평균은 상승해, 주중 한 차례 가격 중심이 상향된 뒤 금요일 전 원래 수준으로 되돌아왔음을 시사한다. 지지는 연휴 전 재고 보충, 해상운임 상승, 브라질발 공급 축소 기대에서 나왔다.
중국 내수와 해외 시장 간 가격 스프레드는 이번 주 ‘확대 후 수렴’의 전형적인 흐름을 보였다. 9월 18일 −19.6위안/톤에서 9월 22일 −31.4위안/톤까지 확대된 뒤, 이후 3거래일 동안 −16.7위안/톤으로 되돌아와 주간 순기준 2.9위안 축소됐다. 이러한 형태는 뉴스 흐름과도 밀접하게 맞물렸다. 9월 22일 저품위 광석 수입 제한 해제 루머가 국내 시장을 끌어내리며 DCE는 당일 1.05% 하락한 반면 해외 시장은 소폭 하락에 그쳐 스프레드가 확대됐다. 9월 23일에는 해외 시장이 하락을 주도하며 2거래일 동안 1.25달러를 반납했고, 스프레드도 이에 따라 되돌림을 보였다. 즉, 이번 주 국내·해외 시장 간 강세 순환은 루머에 의해 좌우됐고 펀더멘털과의 연관성은 제한적이었으며, 뚜렷한 방향성은 나타나지 않았다.
위안화 기준환율은 주간 32bp 강세를 보이며 6.7489로 올라 수입비용을 일부 상쇄했으나 폭은 제한적이었다. 위안화 기준으로는 SGX가 여전히 톤당 4.9위안 하락했다.
펀더멘털 압력은 재고 측면에 집중
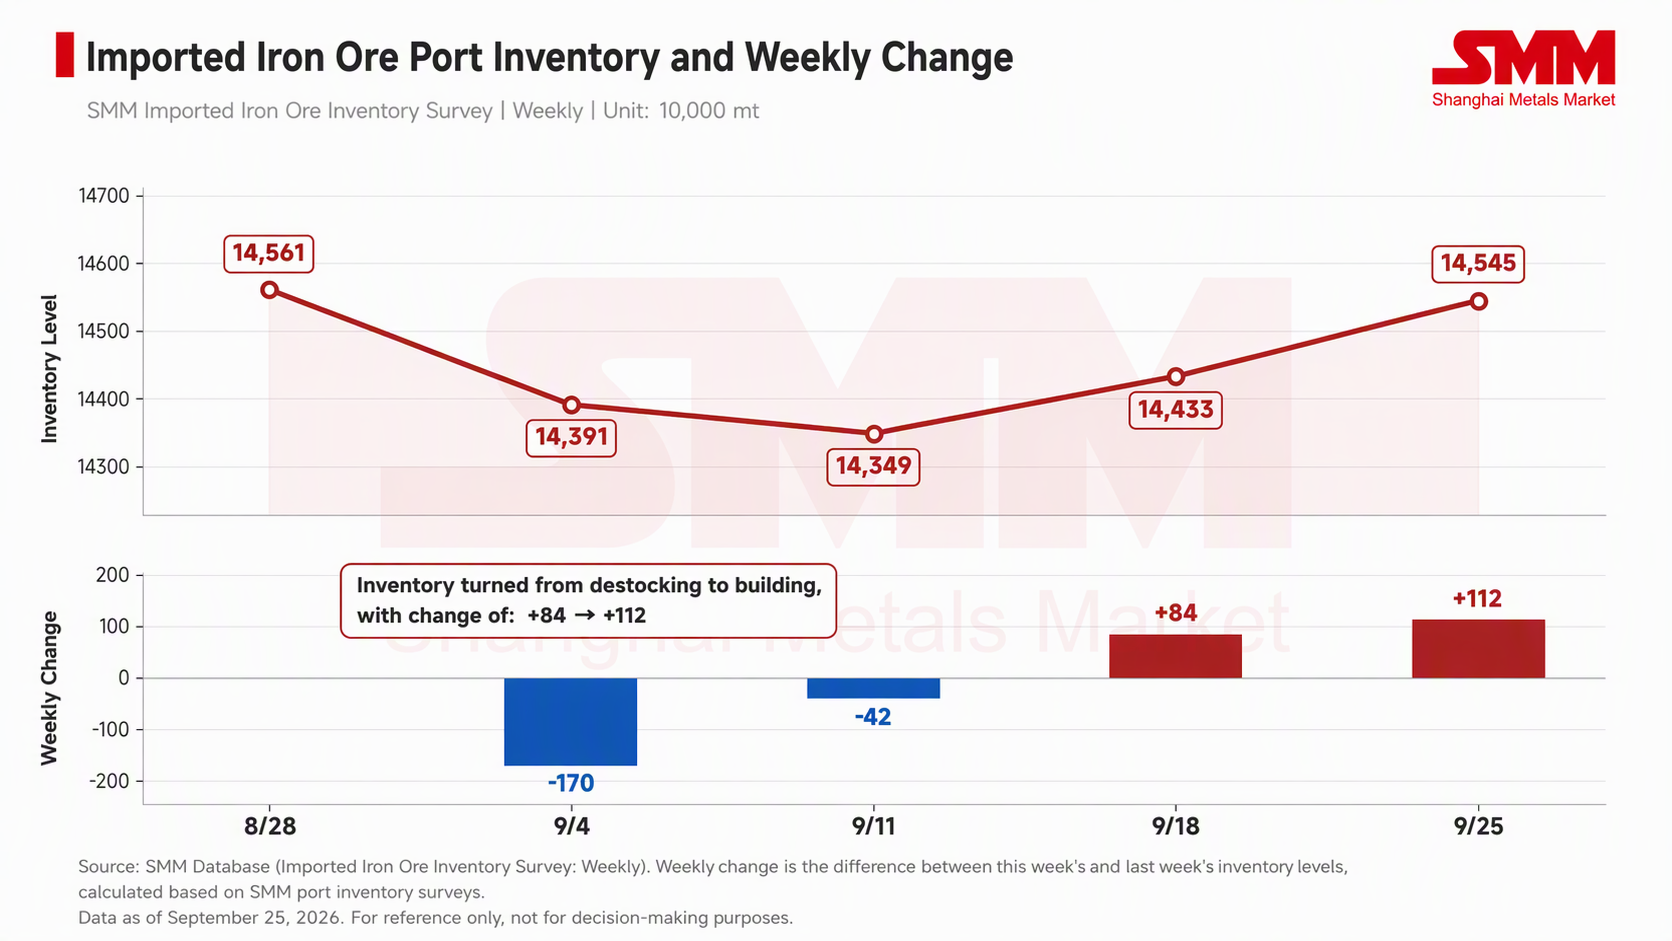
SMM 데이터에 따르면 전국 수입 철광석 재고(합산 기준)는 9월 18일 1억 4,433만 톤에서 9월 25일 1억 4,545만 톤으로 늘어 전주 대비 112만 톤 증가했다. 직전 주에는 1억 4,349만 톤에서 1억 4,433만 톤으로 증가해 전주 대비 84만 톤 늘었다. 재고는 2주 연속 증가했으며, 증가 폭은 3분의 1 확대되었다. 같은 기간 9월 18일 항만 일평균 출하량은 전주 대비 2만 5천 톤 감소한 321만 톤을 기록했다. 9월 24일 기준 10개 주요 항만의 총재고는 1억 259만 톤으로 전주 대비 68만 톤 증가했으며, 증가분은 주로 조립광에 집중된 반면 정광, 괴광, 펠릿은 모두 소폭 재고 감소를 보였다.
한편, 출하량은 이미 감소세로 돌아섰다. 지난주 전 세계 철광석 총출하량은 3,441만 톤으로 전주 대비 8% 감소했으며, 누적 출하량은 전년 동기와 비슷한 수준이다. 호주와 브라질은 모두 소폭 감소한 반면, 비주류 국가 중 페루와 인도는 뚜렷한 증가세를 보였다. 그러나 중국으로의 철광석 총도착량은 3,132만 톤에 달해 전주 대비 16% 증가했고, 누적 도착량은 전년 동기 대비 4.8% 증가했다. 출하량은 고점에서 후퇴했지만 도착량은 여전히 급증하고 있는데, 이는 현재 하역 중인 화물이 앞선 물량 확대 시기의 것이기 때문이다. 공급 압력의 해소는 약 2~3주 지연되므로, 출하량이 이미 전주 대비 마이너스로 전환했음에도 항만 재고는 여전히 빠르게 증가하고 있는 것이다.
수요 측면: 재고 보충이 하방을 지지하고, 정비가 확대된다
이번 주 기준으로 대부분의 제철소는 명절 전 재고 비축을 아직 완료하지 못해 구매 수요가 이번 주까지 이어졌다. 그러나 재고 비축이 막바지에 접어들면서 제철소들은 저가 매수 의지가 강하고 가격 인하 압박이 뚜렷했다. 현물 거래는 전반적으로 부진했고 하방 지지력은 날로 약화되었다. 이는 이번 주 광석 가격 하락 폭이 제한적이었던 이유이기도 하다.
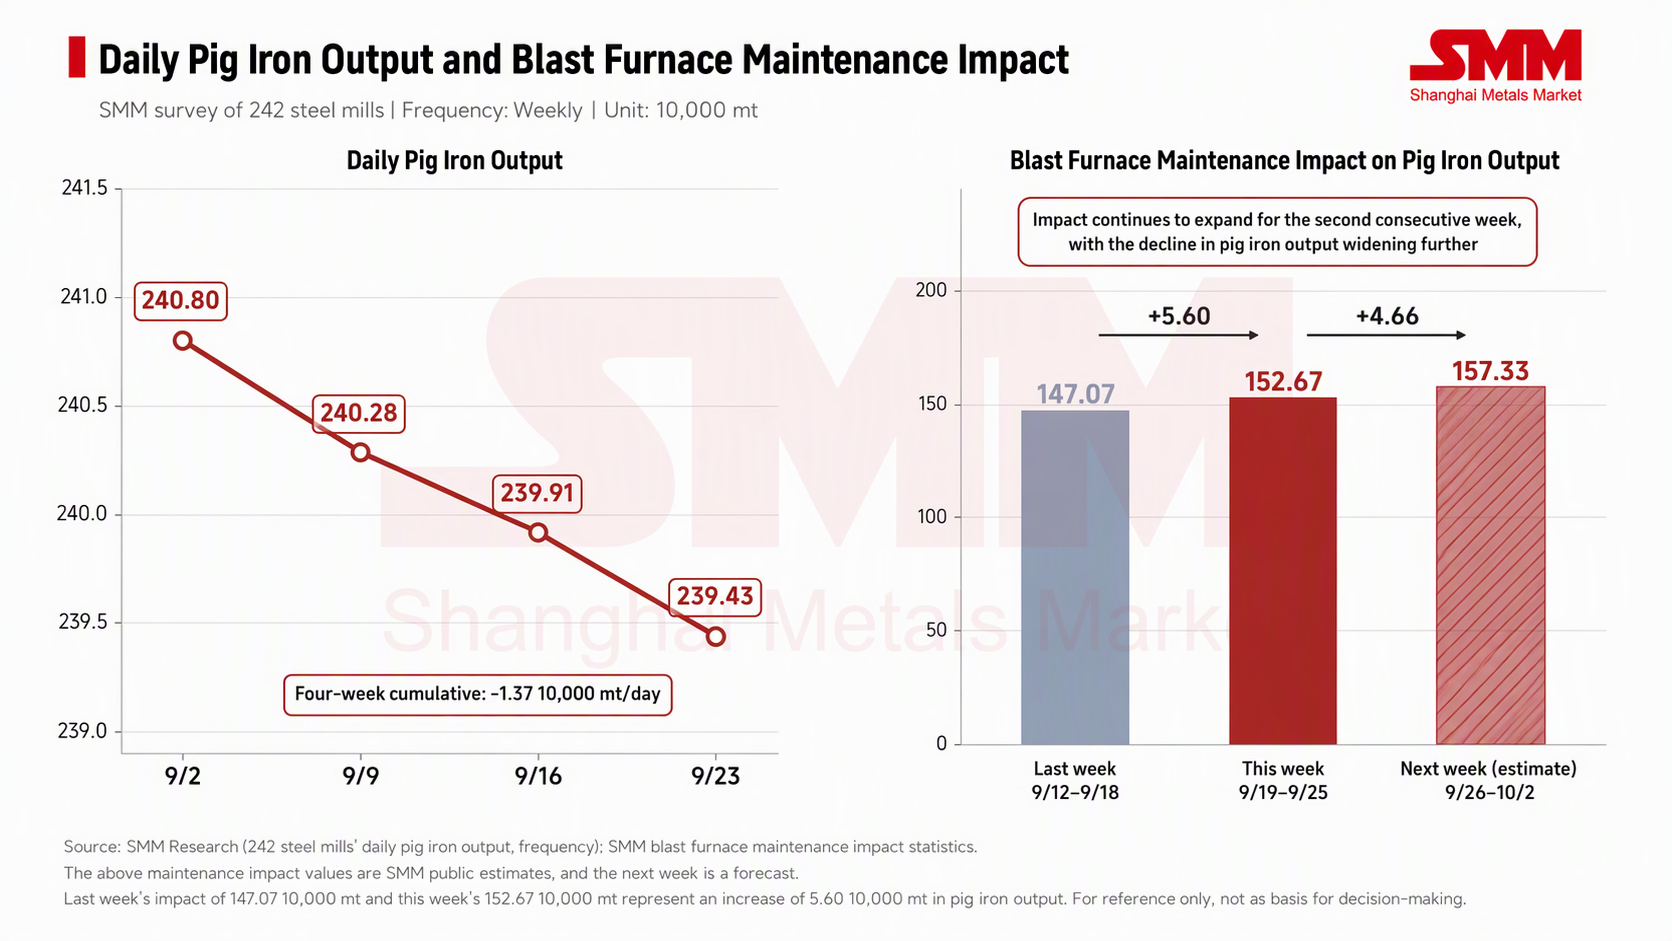
SMM 통계에 따르면, 이번 주(9월 19일~25일) 고로 정비로 인한 용선 생산 영향량은 152만 6,700톤으로 전주 대비 5만 6천 톤 증가했다. 다음 주(9월 26일~10월 2일)에는 영향량이 157만 3,300톤으로 증가해 전주 대비 4만 6,600톤 더 늘어날 것으로 예상된다. 9월 23일 SMM 데이터에 따르면 242개 제철소의 고로 가동률은 88.76%로 전주 대비 0.17%포인트 하락했으며, 표본 제철소의 일평균 용선 생산량은 239만 4,300톤으로 전주 대비 4,800톤 감소했다.
현재 용선 감소 폭은 완만하지만, 다음 주 정비 영향량은 이미 157만 3,300톤으로 예정되어 있으며 증가 폭 자체도 확대되고 있다. 이는 연휴 이후 용선량의 가속 감소를 시사하며, 현재 시점의 급락을 의미하지는 않는다. 근본 원인은 철강 공장의 지속적인 적자에 있으며, 수익성이 회복되지 않는 한 정비 범위를 축소하기 어려울 것이다.
이벤트 측면에서는 서로 반대 방향을 가리키는 두 가지 루머가 있었다.
이번 주 가격 변동은 거의 전적으로 뉴스 흐름에서 비롯되었다. 9월 22일 저품위 광석 수입 제한 해제 루머가 국내 시장을 끌어내렸고, 9월 23일 브라질 선적량 감소 루머가 해외 시장을 끌어올렸다. 두 루머는 서로 반대 방향을 가리켰고, 하루 간격으로 도착했으며, 어느 쪽도 강하게 확인되지 않았고, 어느 쪽도 펀더멘털을 바꾸지 않았다. 그러나 매수와 매도 양측 모두 뚜렷한 동력이 없는 상황에서 이 루머들은 장중 선물 변동성과 중국-해외 시장 간 가격 스프레드의 변동 폭을 상당히 증폭시켰다. 이번 주 해상 운임 상승은 브라질 기대와 함께 주간 평균 가격 상승을 지지하는 요인 중 하나로 꼽혔다.
9월 18일, 중국철강공업협회(CISA) 철광석 작업위원회는 베이징에서 회의를 열고 베이징 철광석 거래센터의 수입 철광석 항만 현물 가격 지수 출시 준비를 논의했으며, 국내 철강 공장 및 트레이더의 구매 책임자들이 참석했다. 현재 가격에 직접적인 영향은 없었지만, 가격 결정 메커니즘 측면에서 주목할 만하다.
거시적 측면에서는 이번 주 새로운 변수가 나타나지 않았다. 이번 주 시장 심리는 재고 보충의 막바지와 정비 기대 사이의 줄다리기가 지배했고, 이후 확인되지 않은 두 루머에 의해 반복적으로 흔들리며 가격이 좁은 범위에서 등락을 거듭했을 뿐 방향성을 선택하지 못했다.
시장 전망 및 주요 관찰 포인트
다음 주에는 연휴 전 재고 확보가 마무리되고, 157만 3,300톤으로 증가한 정비 영향이 현실화될 것이다. 지지 요인은 사라지고 압력 요인이 유입될 것이다. 항만 재고 증가는 가속이 확인되었고, 입하량도 높은 수준을 유지하고 있어 광석 가격의 하방 압력은 이번 주보다 커질 것이다. 다만 국경절 연휴를 앞두고 자금이 시장을 떠나고 미결제 약정이 감소함에 따라 변동성은 축소될 것으로 예상된다. SGX 최다 거래 종목의 기준 거래 범위는 톤당 94~97달러로 예상되며, 가격 중심은 하향 이동할 것이다. 실질적인 하향 돌파는 연휴 이후 용선량 감소가 현실화될 때까지 기다려야 할 것이다. 중국과 해외 시장 간 가격 차이는 현재 -16.7위안/톤으로 축소되었습니다. 해외 시장이 계속 하락을 주도하여 가격 차이가 플러스로 전환될 경우, 수입 마진이 압박을 받고 선물 구매 의향이 위축되며, 국내 시장의 상대적 견조함도 유지되기 어려울 것입니다.