SMM, 9월 24일:
이번 주 몰리브데넘 시장은 중국과 해외 시장 간 패턴의 단계적 전환이 나타났으며, 기존에 확대되던 중국과 해외 시장 간 가격 차이가 축소되는 조짐을 보였다. 수요일, 유럽의 한 스테인리스강 생산업체가 산화 몰리브데넘 연탄 3트럭분(총 약 75mt)을 $33.65-33.8/lb Mo(DDP 관세 지급 인도 조건)에 구매했다. 운임 및 잡비를 공제한 원료 환산가는 약 $33.2/lb Mo였다. 국제 산화 몰리브데넘은 $33.55-33.65/lb Mo로 마감하며 중국과 해외 시장 간 가격 차이가 축소되었다. 중국 내 페로몰리브데넘 거래에서는 패닉성 매도 심리가 나타났다. 수요일, 화둥 등 지역의 일부 제철소가 입찰에 참여했으며, 낙찰 가격은 340,800-320,000위안/mt 범위로 하락했다. 현물 몰리브데넘 정광 거래는 주로 거래량 위축이 특징이었으며, 시장 유통은 여전히 타이트했다. 공급업체들은 가격을 고수하며 아직 해외 산화 몰리브데넘 가격 약세의 영향을 받지 않았다.
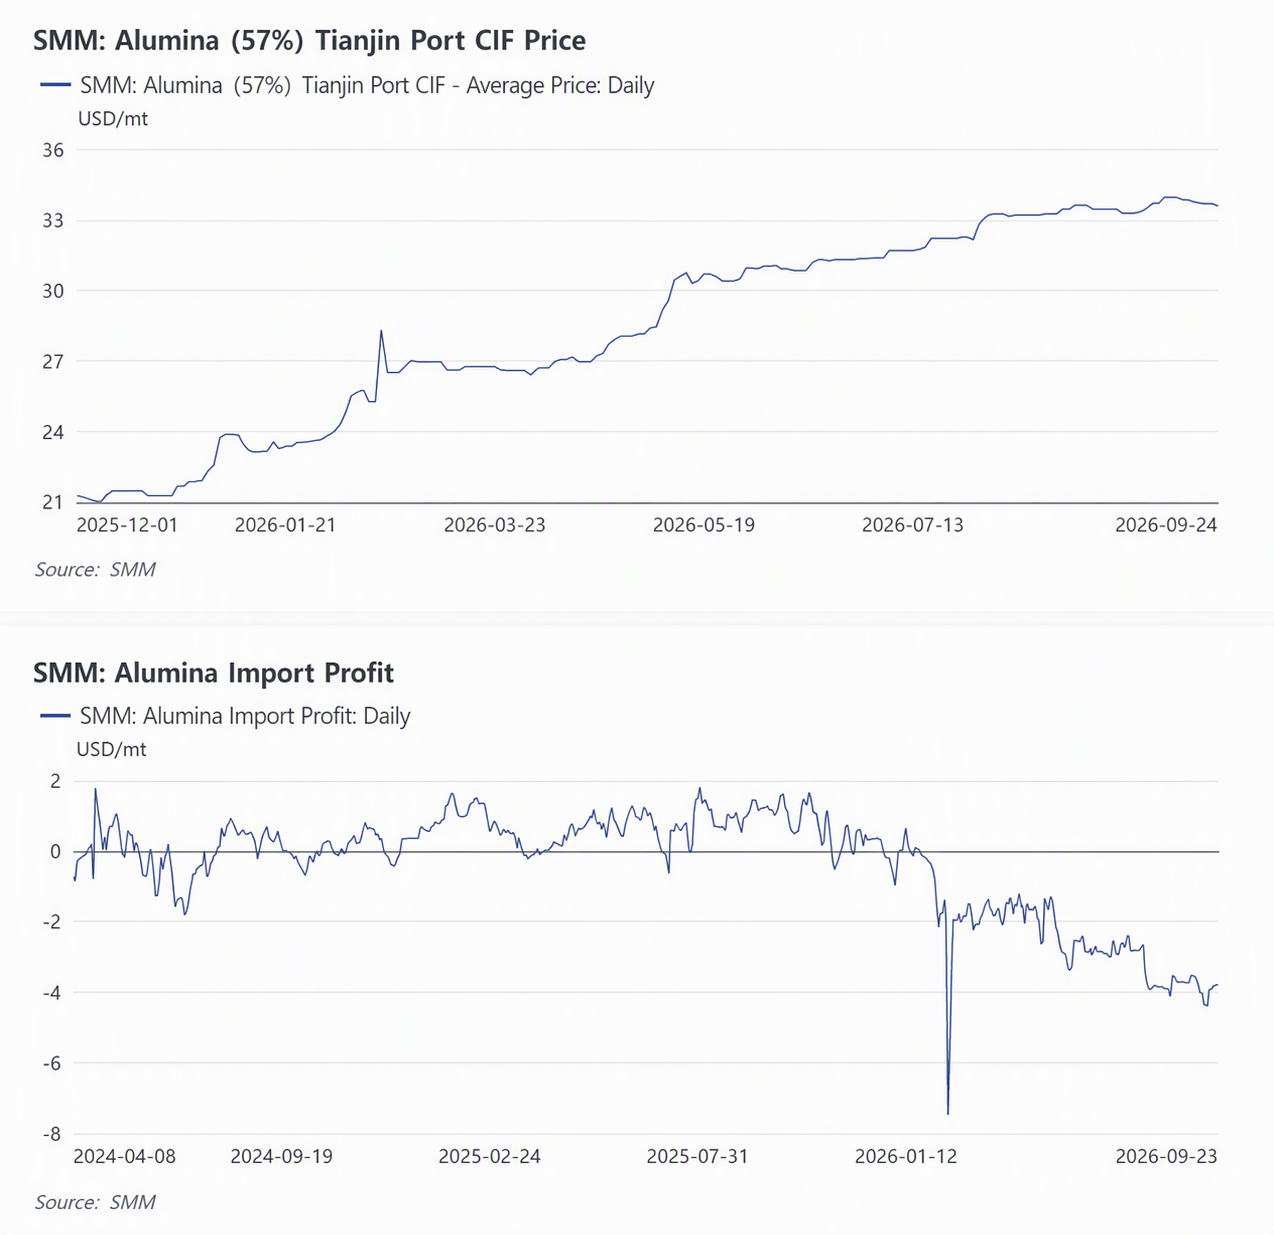
이번 주 동안, 앞서 감산했던 허난성 몰리브데넘 정광 생산업체들은 여전히 감산 상태를 유지하여 국내 공급 감소 논리를 더욱 강화했다. 롼촨 몰리브데넘(텅스텐) 광산 종합 정비 캠페인은 계속 추진되었으며, 해당 지역의 일부 대형 노천 몰리브데넘 광산만 정상 채굴을 유지했고 모든 지하 몰리브데넘 채굴 작업은 중단되었다. 지역 공급이 크게 위축되어 월간 생산량에 약 1,800mt의 영향이 발생했다. 2026년 1~3분기 허난성의 몰리브데넘 정광 생산량은 현저히 감소했으며, 4분기에도 낮은 가동률이 유지될 가능성이 높다. 전 세계적으로 몰리브데넘 자원은 주로 구리 광산에 수반되며, 공급 탄력성이 극히 낮고 단기적인 신규 생산능력 방출도 제한적이다. 앞서 칠레, 페루 등 핵심 생산 지역의 구리-몰리브데넘 광산은 이상 기후, 광석 품위 하락, 에너지 및 물류 제약의 영향을 받아 감산이 발생했으며, 이는 해외 시장 급등을 뒷받침했다. 그러나 이번 주 중국 외 시장 심리가 약화되며 공급업체들의 판매 의지가 높아졌고, 산화 몰리브덴 호가가 완화되며 저가 주문이 점차 나타났다. 해외 가격 하락으로 중국과 해외 시장 간 가격 차이가 축소되며 산화 몰리브덴 수입 수익성이 개선되었다. 주중 공급업체들은 호가를 고수했고, 장시성 소재 한 광산이 높은 가격에 경매 판매를 진행하며 45% 몰리브덴 정광 거래 가격은 톤당 5,460~5,490위안의 고점에서 횡보했다.
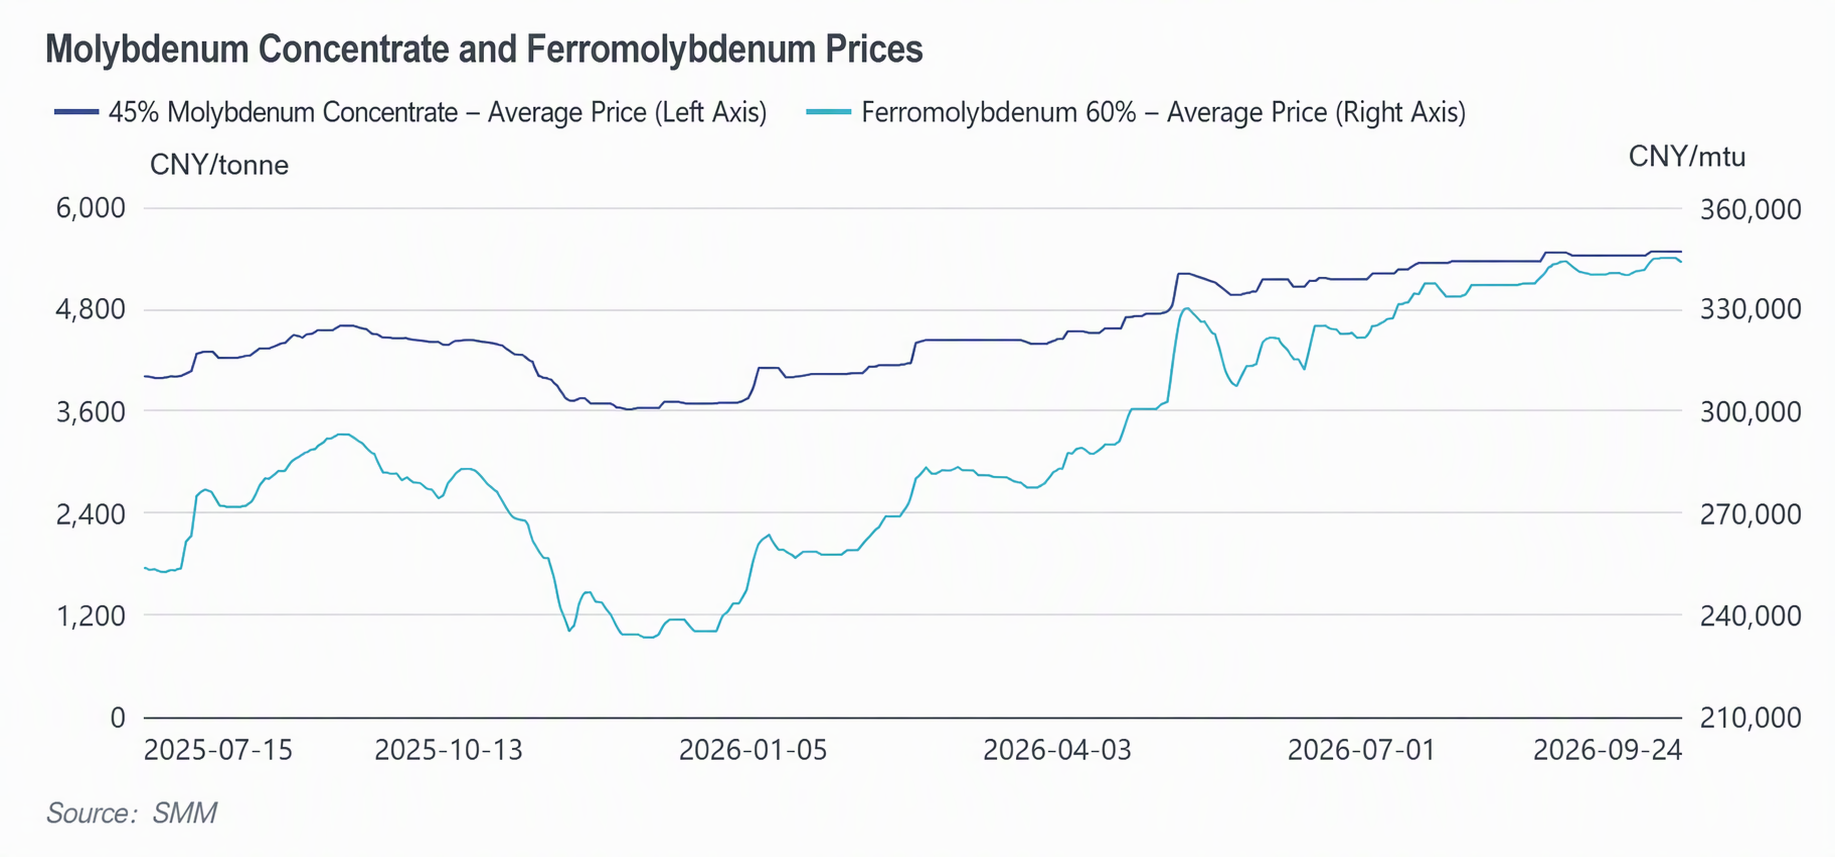
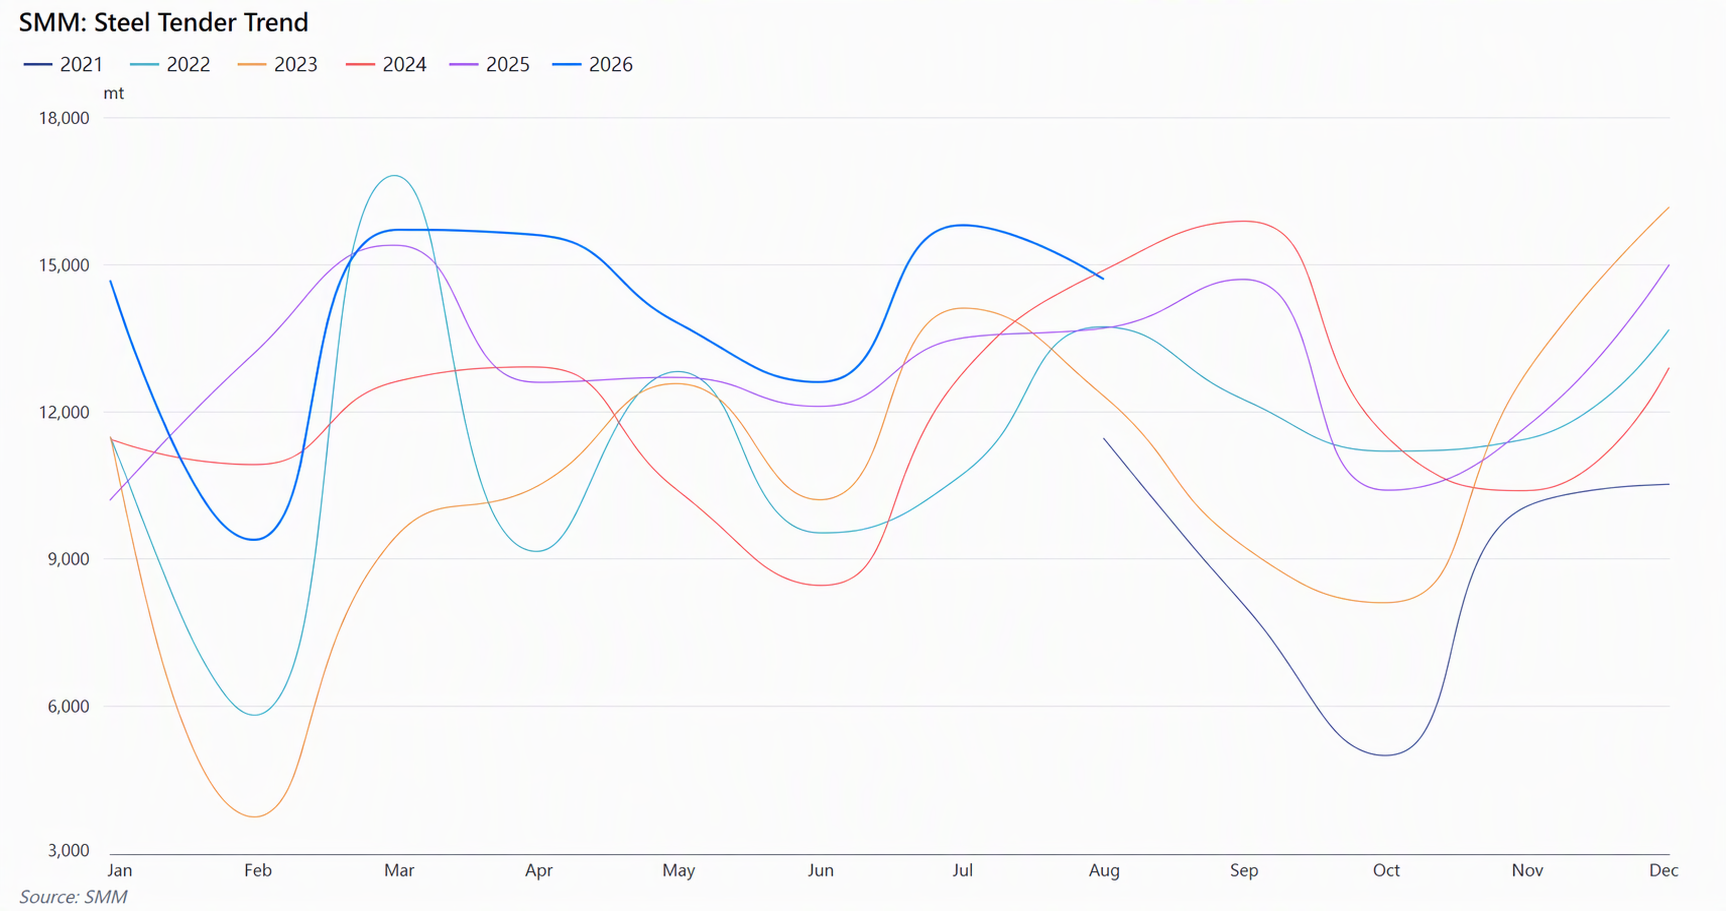
이번 주 페로몰리브덴 시장은 철강사 입찰 물량은 충분했으나 현물 소매 거래는 부진한 양상을 보였다. 60# 페로몰리브덴 현금 주류 가격대는 세금 포함 톤당 344,000~344,000위안으로, 344,000위안을 웃도는 거래는 드물었다. 이번 주 다수 국내 철강사가 집중적으로 입찰에 나섰고, 낙찰 가격은 앞선 고점 대비 소폭 하락했다. 철강사들의 가격 인하 의지가 커진 반면, 원료인 몰리브덴 정광 공급은 여전히 타이트하고 생산업체들은 저가 판매를 꺼리며 매도자와 매수자 간 줄다리기가 심화됐다. 하류 300계 스테인리스 시장 가격은 약보합세를 보였고, 일부 철강사는 감산 및 정비 단계에 들어갔다. 특수강 업체들은 대부분 주문 생산을 진행했으며 필수 소요에 대한 재고 보충이 주된 수요였다. 철강사가 입찰한 페로몰리브덴 대부분은 10월 하순 인도 예정이었다. 현재까지 9월 국내 페로몰리브덴 입찰 총량은 약 11,800톤으로, 월간 전체 추정치는 약 12,500톤에 달할 전망이며 전년 동기 대비 약 15% 감소했다. 이는 고가가 하류 철강사들의 시장 진입 의지를 위축시키고 있음을 일정 부분 반영한다.
주중 해관총서는 8월 수출입 데이터를 발표했다. 8월 몰리브덴 제품 수입량은 16,819.5톤으로 전월 대비 8.3% 감소했으나 전년 동기 대비 174.0% 증가했으며, 1~8월 누적 수입량은 137,479톤으로 전년 동기 대비 155.1% 증가했다. 8월 중국 몰리브덴 제품 수출량은 3,435.9톤으로 전월 대비 43.5%, 전년 동기 대비 49.1% 증가했으며, 1~8월 누적 수출량은 21,894톤으로 전년 동기 대비 6.9% 감소했다. 금속 함량 기준 순수입량은 1,612.4mt로 전월 대비 5.7% 감소했고 전년 동기 대비로는 거의 변동이 없었다. 1~8월 누적 순수입량은 16,484mt로 전년 동기 대비 28.8% 증가했다. 구조적으로 수입 측면에서는 배소 몰리브덴 정광 및 그 정광이 2,188.2mt로 전월 대비 318.0% 급증했고 전년 동기 대비 161.9% 증가한 반면, 일반 몰리브덴 정광은 5,370.5mt로 전월과 비슷했고 전년 동기 대비 21.5% 증가하며 높은 수준을 유지했다. 페로몰리브덴 수입은 408.0mt로 전월 대비 1.1% 증가에 그쳤으나 전년 동기 대비 43.2% 감소했고, 1~8월 누적 수입은 전년 동기 대비 20.8% 감소해 수입 대체 효과가 지속되며 국내 페로몰리브덴이 시장 점유율을 회복하고 있음을 보여준다. 수출 측면에서는 정광 제품(배소 몰리브덴 광석 및 기타 몰리브덴 광석)이 총 2,507mt로 전월 대비 56.7%, 전년 동기 대비 93.6% 증가하며 이번 달 수출 급증의 핵심 동력이 되었는데, 이는 이번 주 국제 산화몰리브덴 가격이 파운드당 34달러로 높은 수준을 보이고 중국과 해외 시장 간 가격 차가 확대된 것과 일치한다. 페로몰리브덴 수출은 469.3mt로 전월 대비 35.0%, 전년 동기 대비 1.4% 증가했으며, 국내 가격 341,000~345,000위안과 유럽 가격 kg당 77달러 간 가격 차 속에서 안정적인 흐름을 유지했다. 한편 몰리브덴 분말, 몰리브덴 선재, 몰리브덴 스크랩 등 심가공 제품의 수출은 대부분 전월 대비 감소했다.
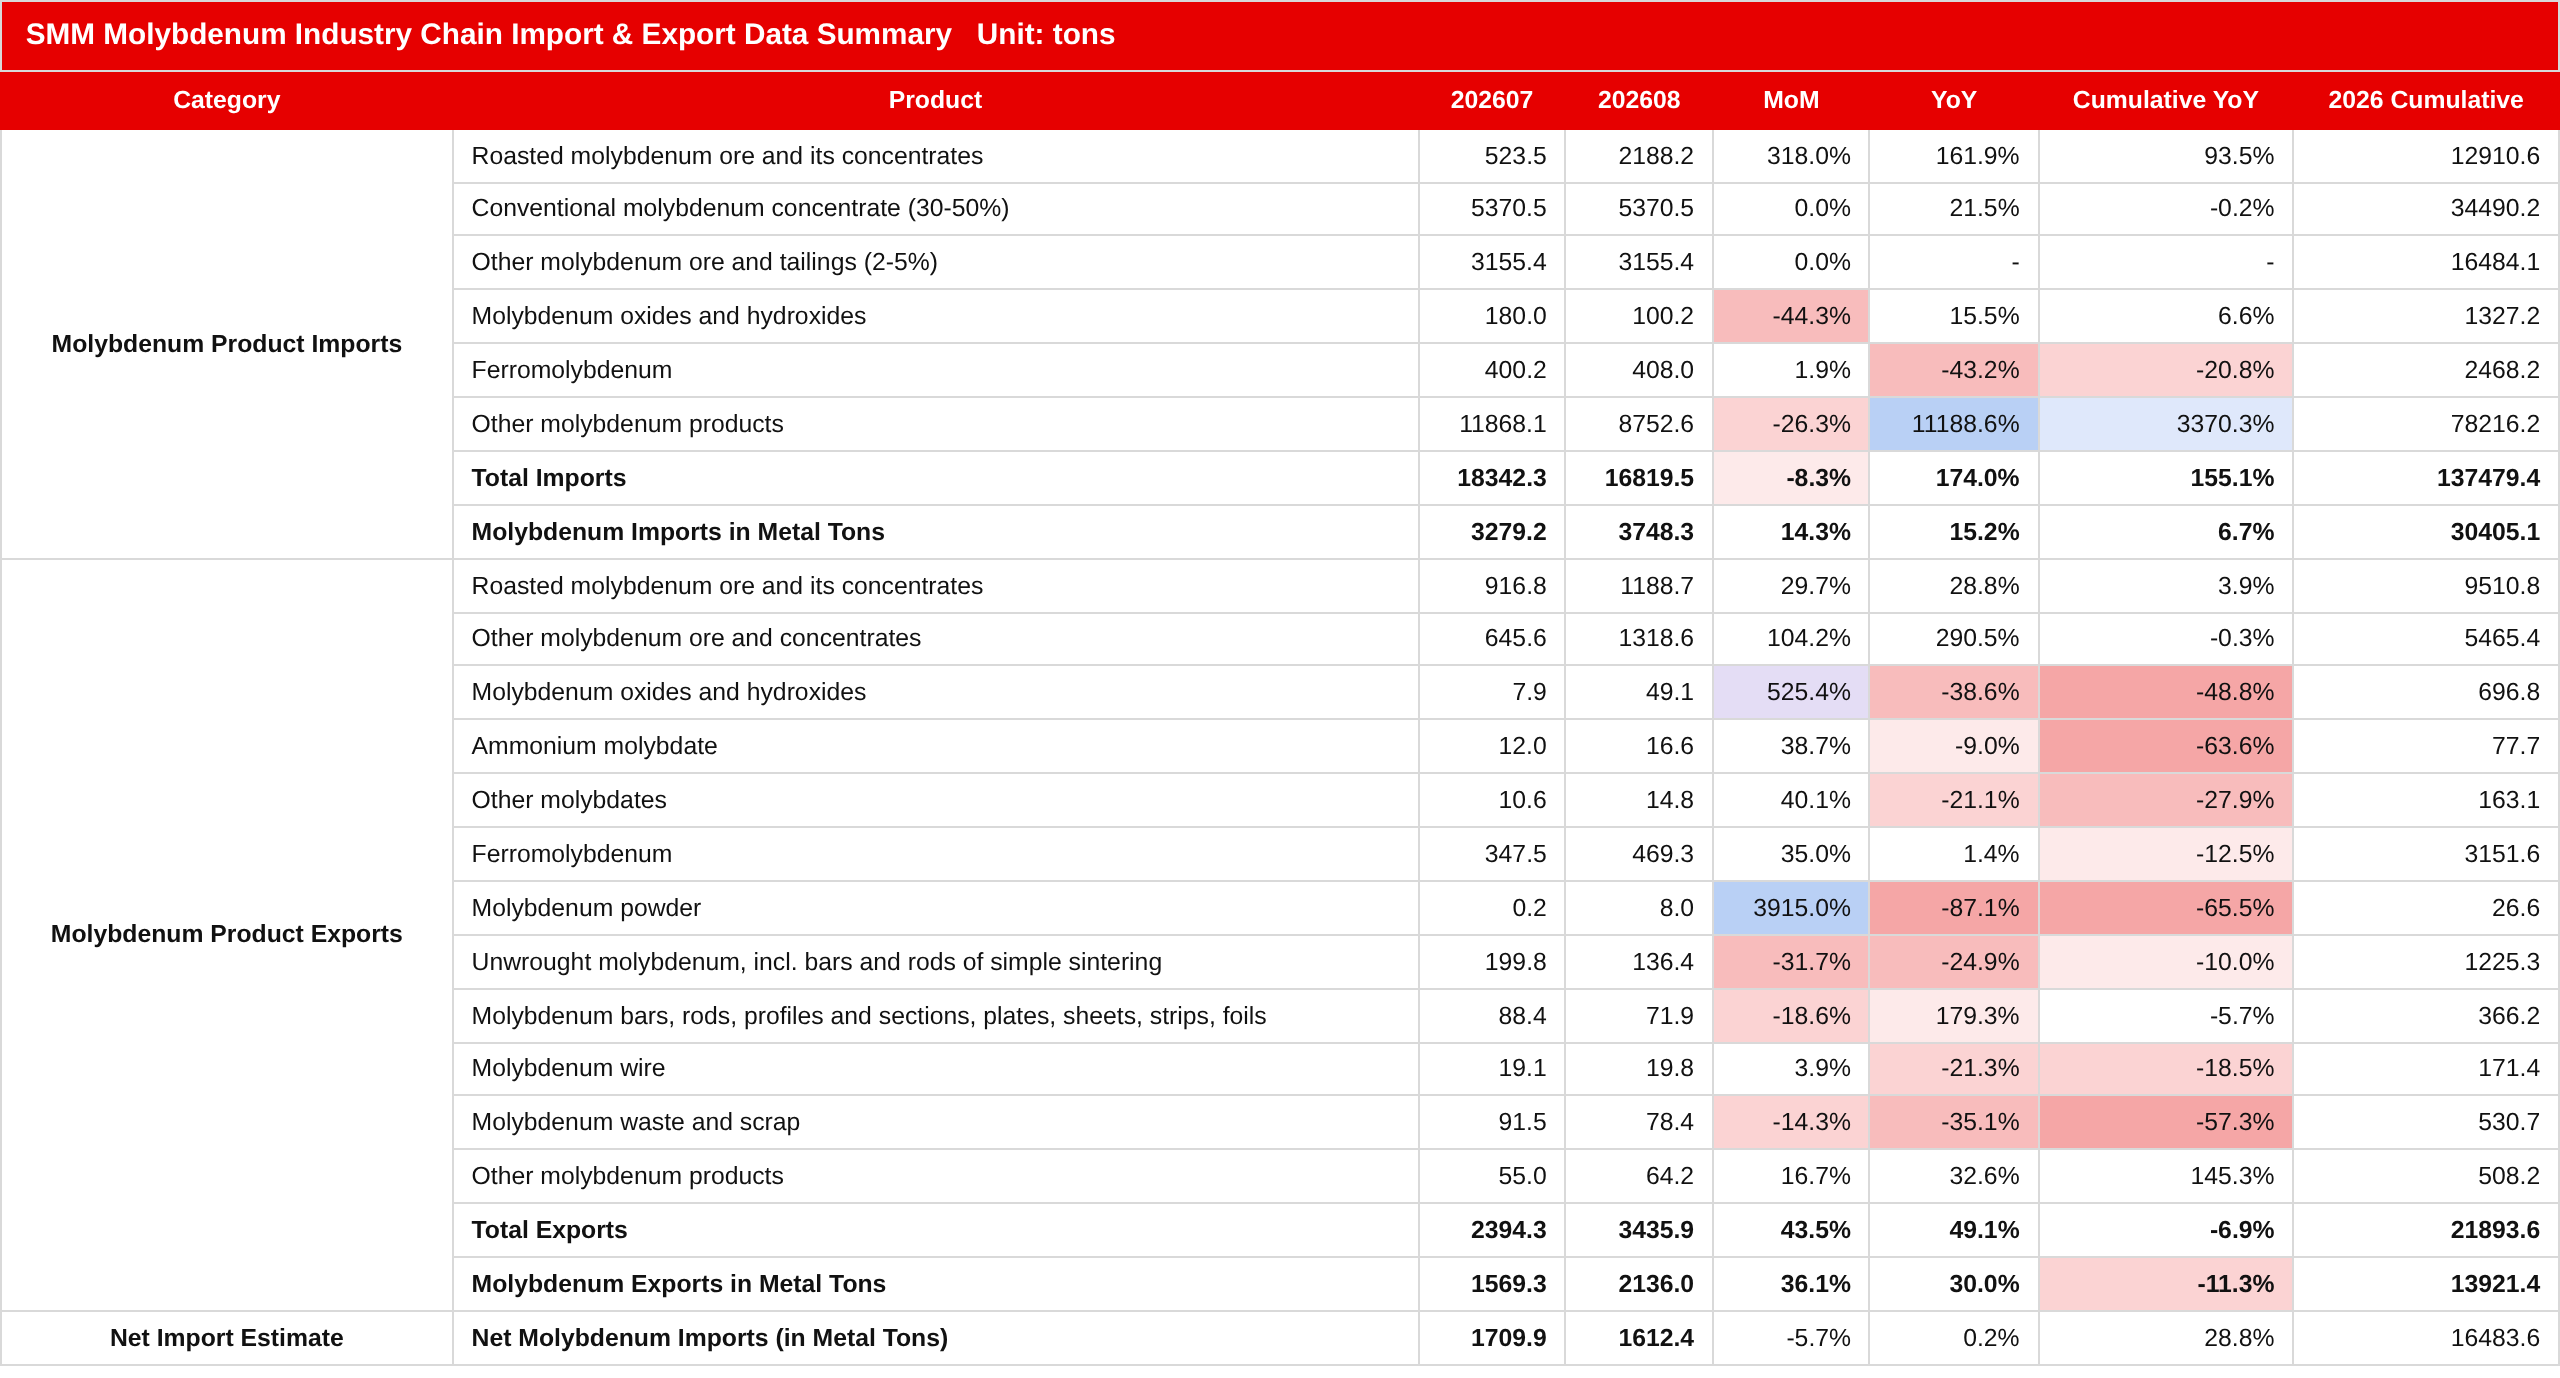
단기적으로 국내 몰리브덴 가격은 국경절 연휴 전까지 좁은 범위에서 횡보할 가능성이 높다. 중국의 단기 펀더멘털을 기준으로 볼 때 허난 지역의 공급 회복 가능성은 낮고, 주요 광산의 판매 물량이 상대적으로 적어 시장 유동성이 부족하며, 페로몰리브덴 기업들은 앞서 확보한 저가 원자재를 거의 소진해 가격 역전 현상이 심화되고 있다. 철강사 입찰에서 유찰이 늘어날 경우 페로몰리브덴도 가격 상승을 따라잡을 것이라는 기대가 형성될 수 있다. 해외 몰리브덴 원자재 시장은 중국 시장의 연휴 수요 감소로 문의가 줄어들며 거래 활동이 둔화될 수 있다. 일부 공급업체는 위험 회피를 위해 매도에 나서 가격을 소폭 끌어내릴 수 있다. 중국과 해외 시장 간 가격 차는 추가적인 수입 보충을 촉진하기 위해 더 좁혀질 필요가 있다. 다만, 광산 측의 매도 보류와 낮은 재고의 이중 지지로 인해 급락 가능성은 비교적 작다. 광산 생산 재개 속도와 명절 이후 제철소 입찰 재개 여부를 중점적으로 추적해야 한다.