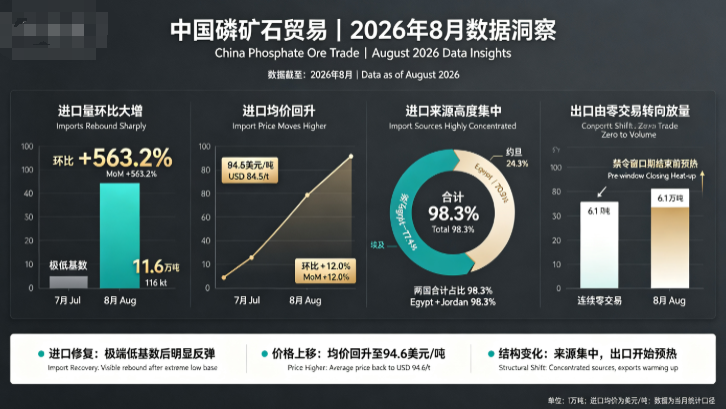
핵심 사항: 8월 중국 인광석 수입량은 전월 대비 급증했으며 가격 중심도 상향 이동했다. 월간 총수입량은 11만 6천 톤으로 전월 대비 563.2% 증가해, 수출 금지 조치로 인한 7월의 극도로 낮은 기저에서 크게 회복되었다. 평균 수입 가격은 톤당 94.6달러로 반등해 전월 대비 12.0% 상승했다. 이집트와 요르단이 전체의 98.3%를 차지하며 공급원 집중도가 더욱 심화되었다. 한편, 연속된 무거래 이후 8월 수출량이 갑자기 6만 1천 톤으로 증가해 인산비료 수출 금지 조치 해제 전 시장 예열 움직임을 보였다.
I. 수입량: 전월 대비 급증했으나 절대 물량은 여전히 낮은 수준
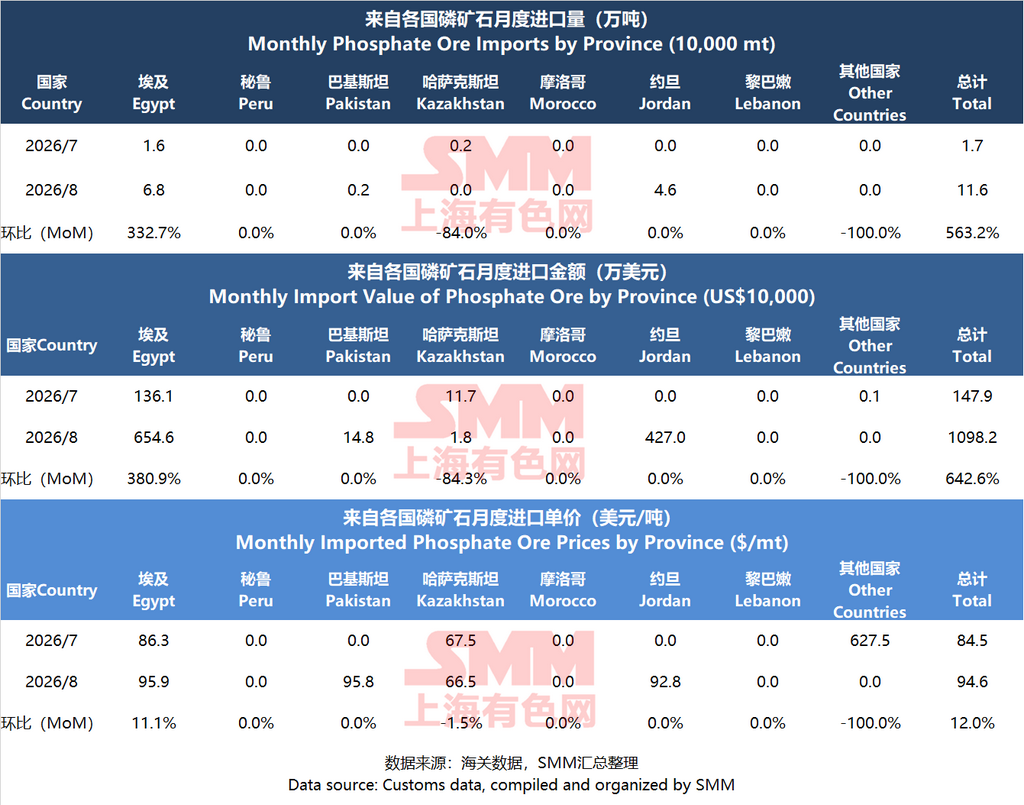
8월 수입량은 총 11만 6천 톤으로 7월의 1만 7천 톤 대비 563.2% 증가했다. 총수입액은 147만 9천 달러에서 1,098만 2천 달러로 급증해 전월 대비 642.6% 증가했다.
구조적 격차가 뚜렷했다:
광시: 수입량이 1만 4천 톤에서 1만 톤으로 감소(-33.2%), 수입액은 123만 2천 달러에서 84만 5천 달러로 감소(-31.4%)했다. 주요 수입 지역 중 유일하게 전월 대비 감소했다.
후베이: 수입량이 0에서 4만 6천 톤으로 급증(수입액: 427만 달러)하며 최대 증가 요인이 되었다.
기타 지역(장쑤, 구이저우, 톈진 등 포함): 수입량이 3천 톤에서 5만 9천 톤으로 급증(+1802.1%), 수입액은 24만 5천 달러에서 571만 9천 달러로 급증(+2234.1%)했다. 앞선 세부 데이터에 따르면 장쑤성이 이집트산 분쇄 인광석을 대량 수입했으며, 이것이 기타 지역 급증의 핵심 요인이었다.
II. 수입 가격: 톤당 94.6달러로 반등, 구매자 가격 협상 심리 약화
8월 전체 평균 수입 가격은 톤당 94.6달러로 전월 대비 12.0% 상승했다. 7월에는 수요가 급격히 냉각되며 구매자들이 강하게 가격을 압박해 평균 가격이 톤당 84.5달러에 불과했다.
지역별:
기타 지역(장쑤 포함): 평균 가격이 톤당 97.1달러로 가장 높았으며(+22.7%), 주로 고품위 이집트산 분쇄 광석에 해당한다.
후베이: 톤당 92.8달러로 주로 요르단산 비분쇄 광석에 해당한다.
광시: 87.8달러/톤(+2.7% MoM)으로, 주로 저품위 이집트산 미분쇄 원광에 해당하며 전국 최저가.
산둥: 7월 톤당 1,687.1달러는 극히 작은 기준(7월 수입 200톤, 금액 2,000달러)에서 나온 비정상치였고, 8월에는 톤당 95.8달러로 정상화.
III. 공급국 패턴: 이집트-요르단 ‘복점’, 집중도 98.3%
8월 수입원은 극도로 집중되어 리스크와 기회가 공존:
이집트: 6만 8,000톤 수입(+332.7% MoM), 비중 약 59%; 수입금액 654만 6,000달러, 평균가격 95.9달러/톤(+11.1% MoM).
요르단: 4만 6,000톤 수입(7월 0), 비중 약 40%; 금액 427만 달러, 평균가격 92.8달러/톤.
파키스탄: 2,000톤의 한계적 보완, 평균가격 95.8달러/톤.
카자흐스탄: 7월 2,000톤에서 0으로 감소; 평균가격 67.5달러/톤(저품위 테일링)은 중단.
페루, 모로코, 레바논: 8월 수입 모두 0.
주: 이집트와 요르단 합산 비중이 98.3%로, 공급국 집중 리스크가 매우 두드러짐. 앞서 5월 이집트의 신규 수출 계약 중단으로 6월 요르단산 수입이 급증했다. 8월에는 요르단 공급이 회복됐으나, 2027년 이집트 공급 전망은 여전히 불확실.
IV. 수출 측: 6만 1,000톤 ‘빙산 돌파’ 물량, 정책 창구 효과 부각
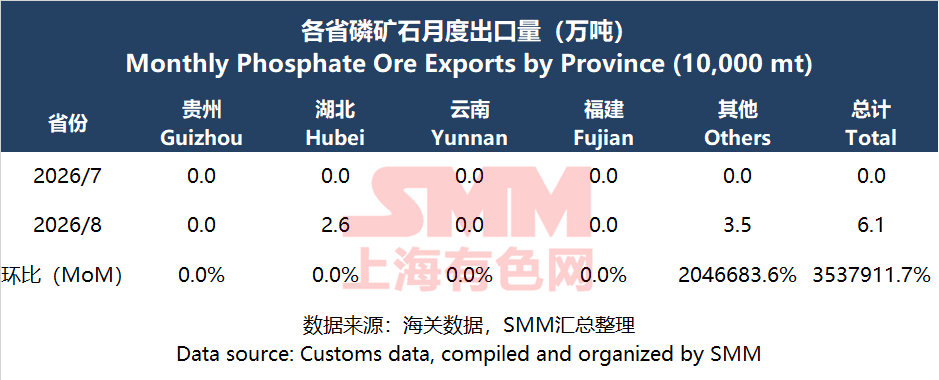
이는 8월 데이터에서 가장 주목할 변화였다. 7월 수출은 0이었으나 8월 수출이 갑자기 6만 1,000톤으로 급증.
후베이: 2만 6,000톤 수출.
기타 성: 3만 5,000톤 수출(구이저우, 윈난, 푸젠 등은 표에서 0으로 표시됐지만, ‘기타’ 항목에 미기재 수출 성이 포함).
정책 배경: 2026년 3월 14일부터 8월 31일까지 인산비료 수출이 중단됐다. 8월은 금지의 마지막 달이었다. 수출이 0에서 6만 1,000톤으로 뛴 것은 9월 1일 정상 수출 재개 전 선제 비축, 계약 예열, 또는 황인·정제 인산염 등 비료 외 인산계 화학제품의 수출 견인 효과를 반영했을 수 있다.
V. 8월 핵심 논리와 전망
8월 시장 논리 요약:
수입 측면: 7월의 극도로 낮은 기저에서 비롯된 기술적 반등. 후베이(요르단 광석)와 장쑤(이집트 분쇄광)가 두 핵심 수입 지역이었다. 평균 가격의 12% 반등은 고품위 광석에 대한 하류의 경직적 수요가 여전히 존재하며, 구매자의 가격 인하 여지가 축소되었음을 보여준다.
수출 측면: 정책 금지 조치가 종료되면서 수출 채널이 완화되기 시작했다. 6만 1천 톤은 많지 않은 물량이지만, 시장 심리가 '완전 정체'에서 '시험적 회복'으로 전환되었음을 의미한다.
9월 및 4분기 전망:
수입: 9월 인산비료 수출이 재개된 후 하류 가동률이 회복될 것으로 예상된다. 그러나 현재는 춘경과 동계 비축이 모두 없는 비수기이다. 9월 수입량은 8월과 대체로 비슷하거나 소폭 변동할 것으로 예상되며, 평균 가격은 미화 90~95달러/톤 범위에서 등락할 것으로 보인다.
수출: 9월 인산비료 수출이 정상화된 후 수출량은 더욱 확대될 것으로 예상된다. 후베이, 구이저우 등 주요 인산화공 성이 주요 수출 주문을 받게 될 것이다.
핵심 변수: 2027년 이집트 인광석 수출 정책의 방향. 이집트가 추가로 규제를 강화할 경우, 중국은 요르단에 더 의존하거나 모로코 등 새로운 공급 채널을 모색해야 할 것이다. 공급원 다변화는 인 자원 안보 확보를 위한 장기적 전략 과제가 될 것이다.
VI. 요약: 수요 성수기가 도래하고 있는가?
8월 인광석 수입량은 11만 6천 톤으로 전월 대비 563.2% 증가했고, 수출량은 0에서 6만 1천 톤으로 급증했으며, 평균 가격은 미화 94.6달러/톤으로 반등했다. 데이터는 밝아 보이지만, 주된 원인은 7월 수출 금지 조치에 따른 극도로 낮은 기저에서의 회복과 9월 인산비료 수출 재개를 앞둔 사전 비축이다. 가을 비료 비축이 점차 시작되면서 경직적 수요가 뒷받침되고 있으나, 수입원이 이집트와 요르단에 고도로 집중되어 있고 절대 물량도 여전히 낮은 수준이다. 성수기가 실제로 도래했는지는 9월 수출 주문과 하류 가동률의 지속적 회복 여부에 달려 있다. 단기적 반등은 가능성이 높지만, 추세적 성수기 진입은 아직 검증이 필요하다.
전망: 하류 가동률 저조가 구매를 계속 억제하고 있어 수입의 단기 회복은 어려울 것으로 보인다. 수출 측면에서는 8월 과인산석회 및 중과인산석회 관련 정책과 동계 비축 수요의 시작 여부에 주목해야 한다. 상반기 누적 수입량은 99만 8,200톤에 달해 연간 총량이 높은 수준을 유지했으며, 수출은 상반기에 226% 급증했으나 하반기 회복은 국내 수급 균형과 정책 방향에 달려 있다.
참고: 본문에서 언급된 사항에 대해 추가할 세부 내용이 있거나, 인화학 산업(인광석, 인산, 인산철, 리튬인산철 등) 및 전고체 전지에 관한 질문이 있으시면 언제든지 문의해 주십시오:
전화: 021-20707860 (또는 위챗: 13585549799 추가) – 양차오싱. 감사합니다!