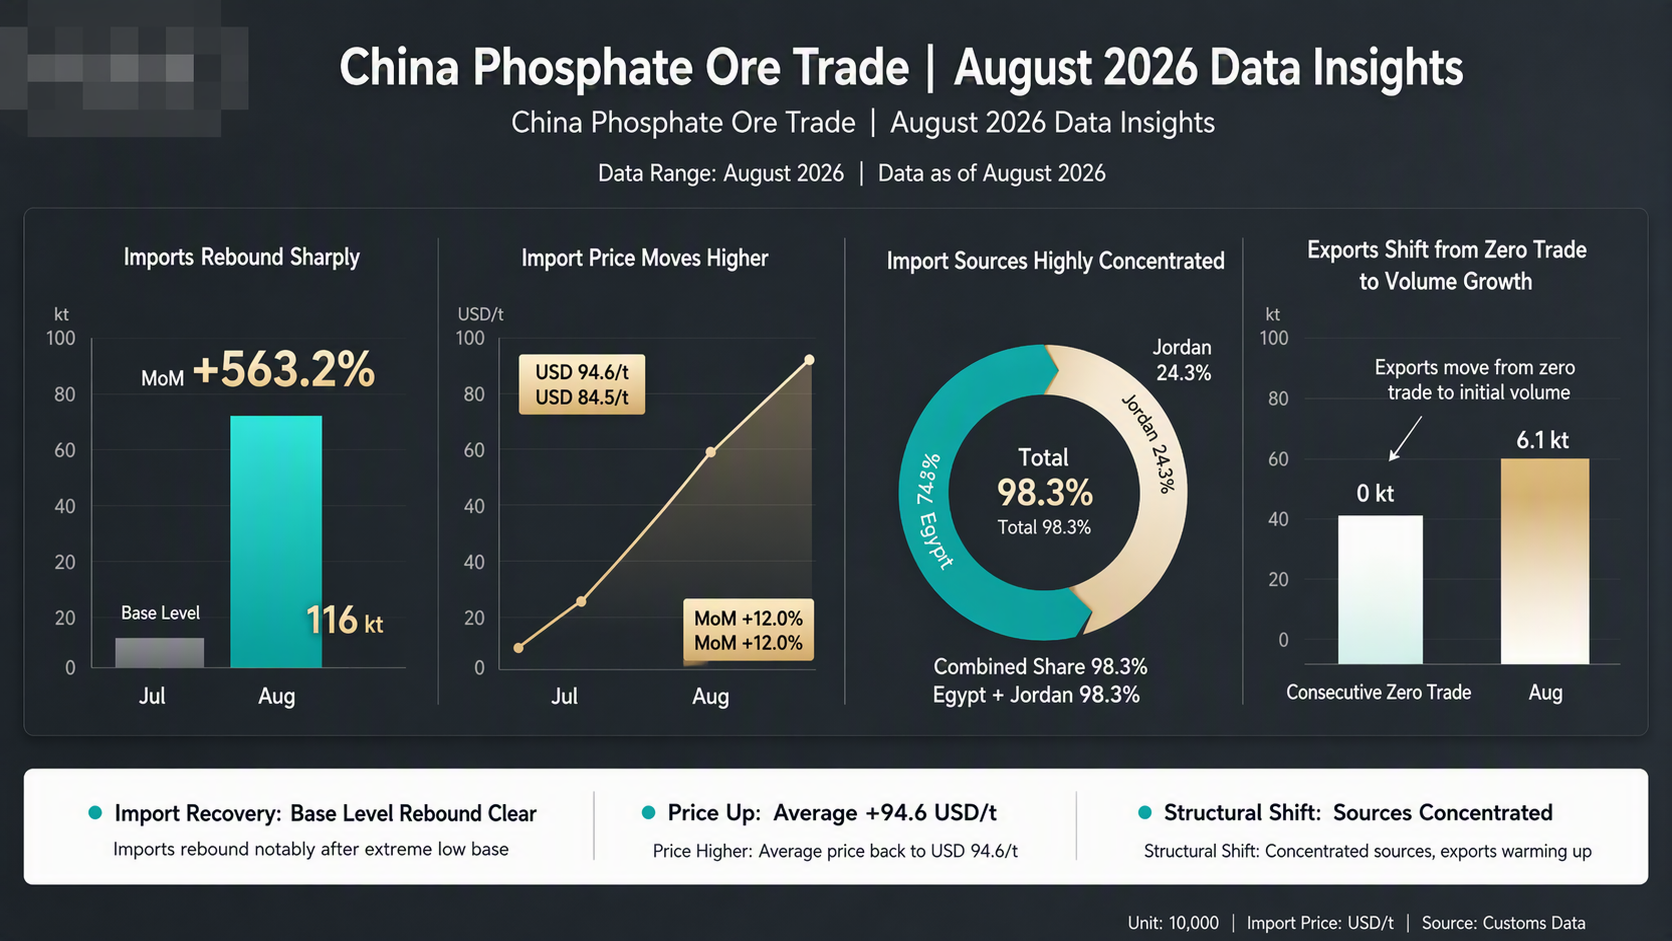
핵심 사항: 2026년 8월 중국의 인광석 수입량은 전월 대비 급증했으며 가격 중심도 상향 이동했다. 이달 총 수입량은 11만 6,000톤으로 전월 대비 563.2% 증가해, 수출 금지 조치로 인한 7월의 극도로 낮은 기저에서 크게 회복되었다. 평균 수입 가격은 톤당 94.6달러로 반등해 전월 대비 12.0% 상승했다. 이집트와 요르단이 합산 98.3%를 차지하며 공급원 집중도가 더욱 심화되었다. 한편 수출 측면에서는 연속된 무거래 이후 8월에 갑자기 6만 1,000톤으로 급증하며, 인산염 비료 수출 금지 해제 시점을 앞둔 시장의 사전 포지셔닝 신호를 나타냈다.
1. 총수입: 전월 대비 급증했으나 절대 물량은 여전히 낮은 수준
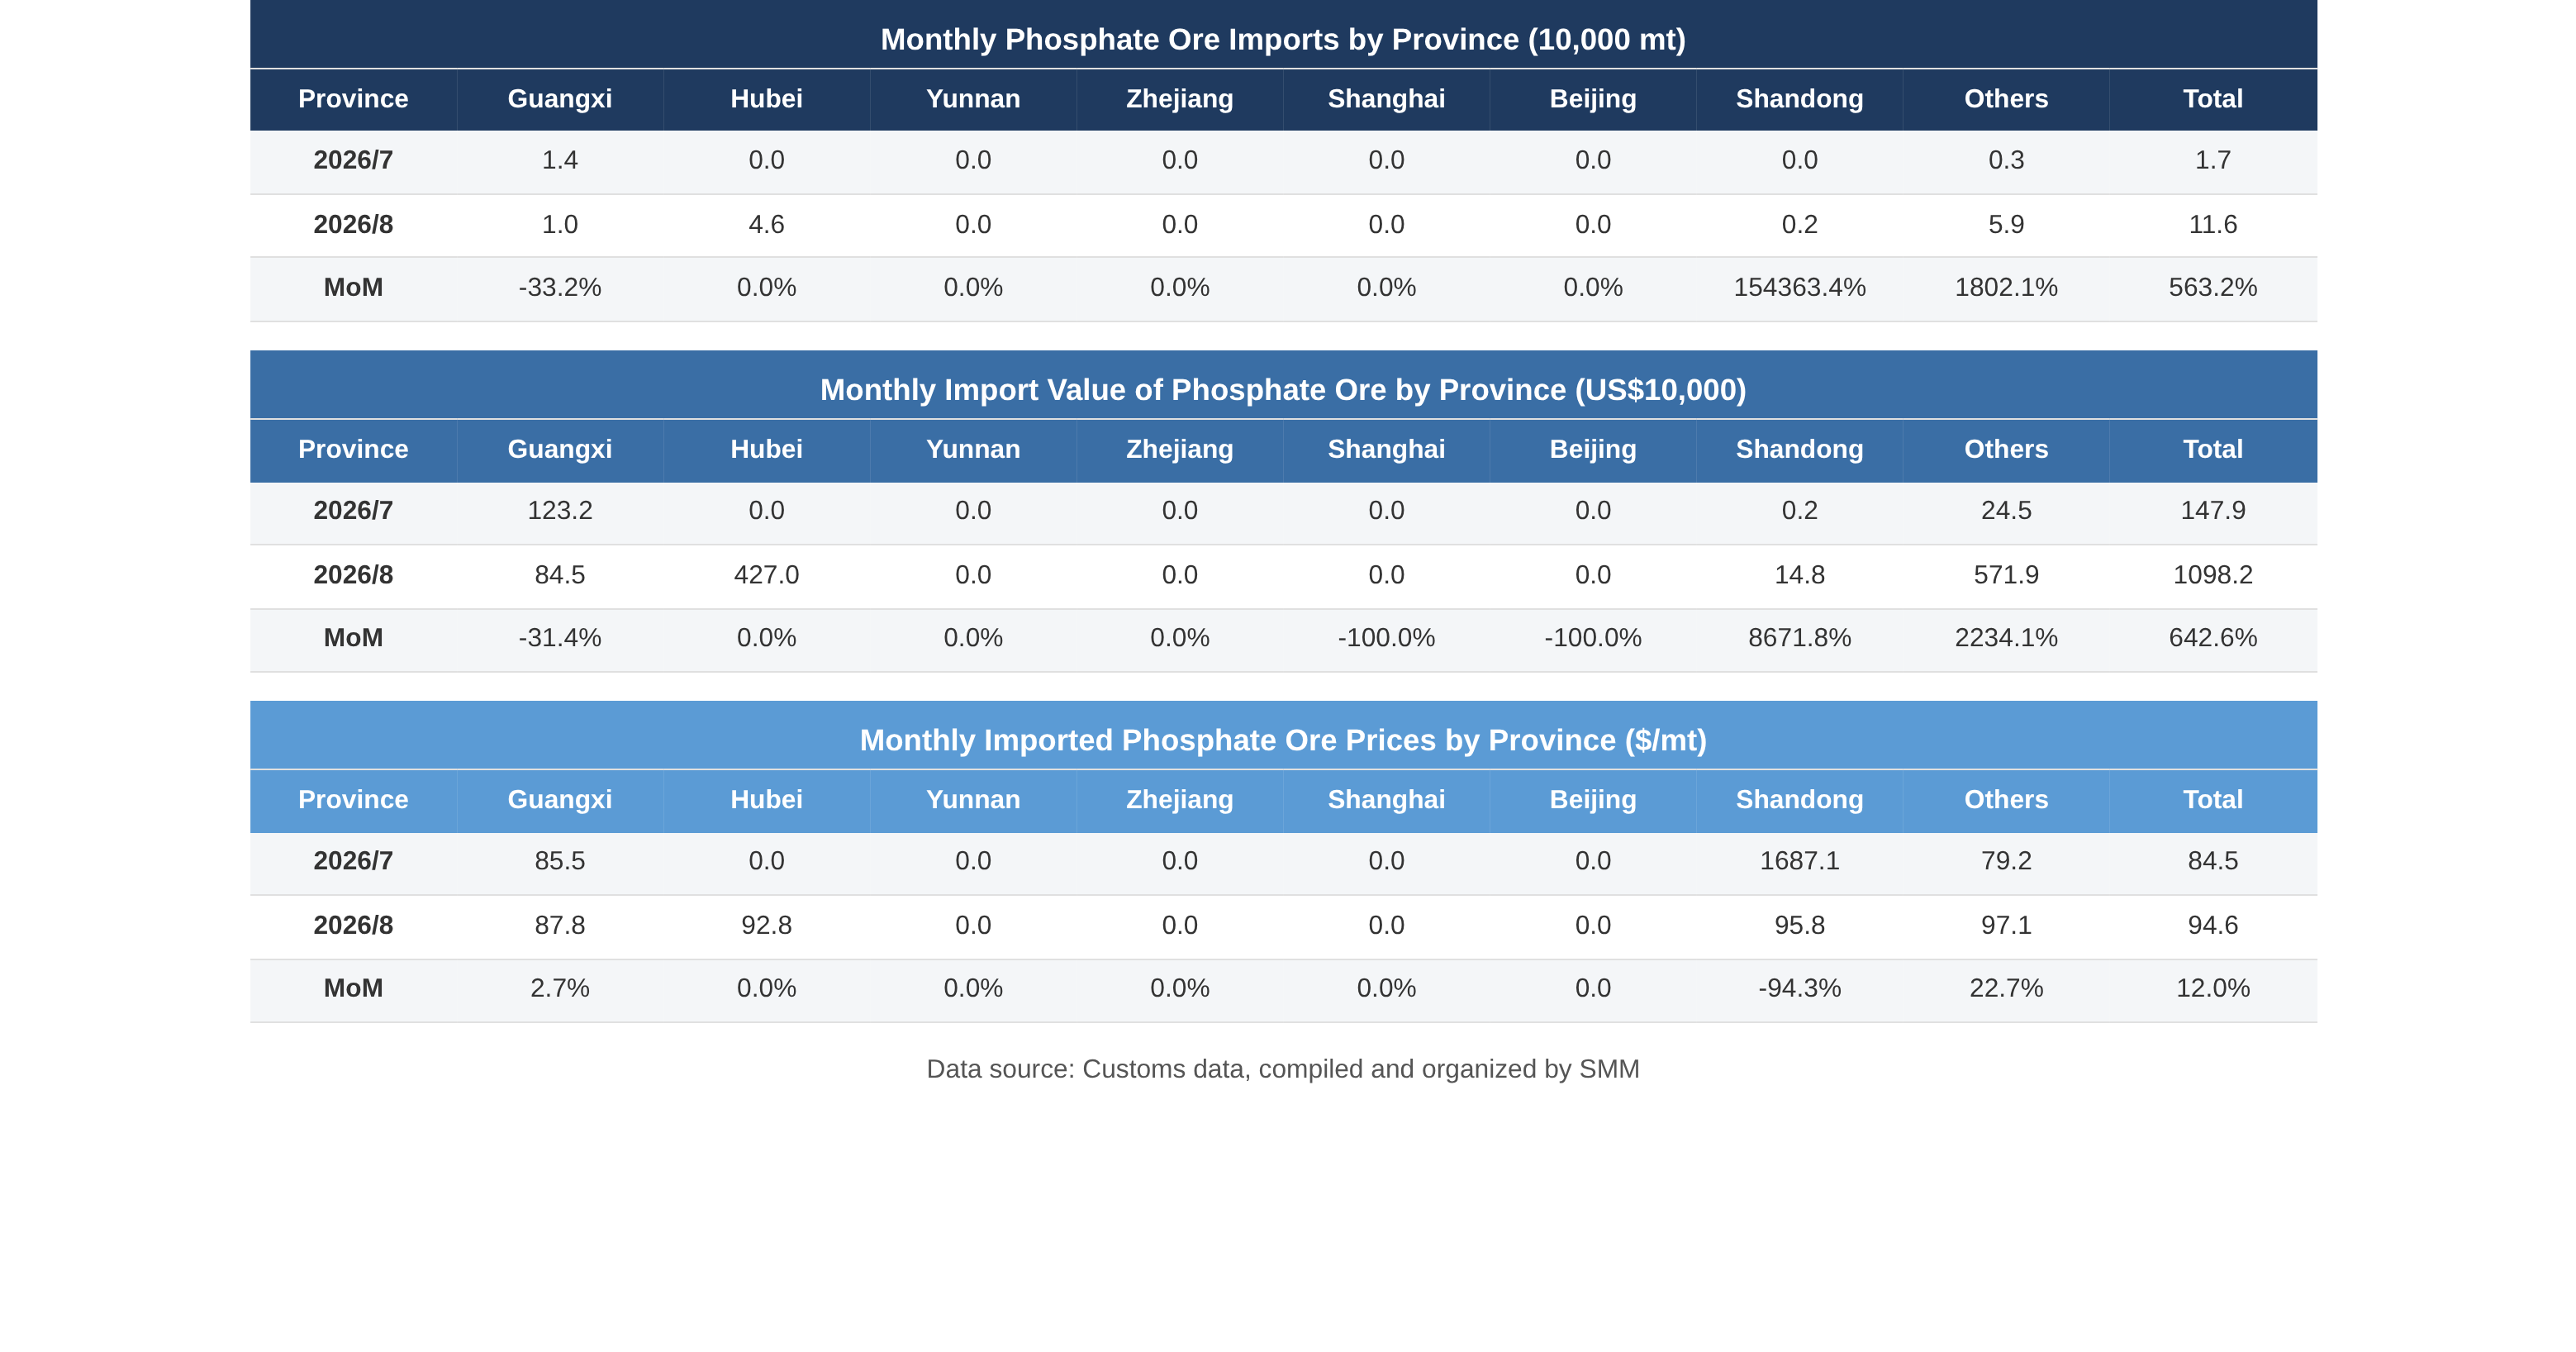
8월 총수입량은 11만 6,000톤으로, 7월의 1만 7,000톤 대비 563.2% 증가했다. 총수입액은 147만 9,000달러에서 1,098만 2,000달러로 급등해 전월 대비 642.6% 증가했다.
구조적 차별화가 뚜렷하다:
광시: 수입량이 1만 4,000톤에서 1만 톤으로 감소(-33.2%)했고, 수입액도 123만 2,000달러에서 84만 5,000달러로 줄어(-31.4%) 전월 대비 감소한 유일한 주요 수입 지역이 되었다.
후베이: 수입량이 0에서 4만 6,000톤으로 급증(수입액: 427만 달러)하며 최대 증가분의 원천이 되었다.
기타 지역(장쑤, 구이저우, 톈진 등 포함): 수입량이 3,000톤에서 5만 9,000톤으로 급증(+1,802.1%)했고, 수입액은 24만 5,000달러에서 571만 9,000달러로 폭등(+2,234.1%)했다. 앞선 상세 데이터에 따르면 장쑤성이 이집트산 분쇄광을 대량 수입하며 '기타' 지역 급증의 핵심 동력이 되었다.
2. 평균 수입 가격: 톤당 94.6달러로 반등, 구매자의 가격 인하 압력 완화
8월 전체 평균 수입 가격은 톤당 94.6달러로 전월 대비 12.0% 상승했다. 7월에는 수요가 급격히 냉각되며 구매자의 가격 인하 심리가 강했고, 평균 가격은 톤당 84.5달러에 불과했다.
지역별:
기타 지역(장쑤 포함): 평균 가격이 톤당 97.1달러로 가장 높았으며(+22.7%), 주로 고품위 이집트산 분쇄광에 해당한다.
후베이: 평균 가격 92.8달러/톤, 주로 요르단산 비분쇄 광석에 해당.
광시: 평균 가격 87.8달러/톤(전월 대비 +2.7%), 주로 저품위 이집트산 비분쇄 광석에 해당하며 전국 최저가.
산둥: 7월 단가는 1,687.1달러/톤까지 치솟았으나, 이는 극히 적은 기저 물량(7월 수입량 200톤, 수입액 2,000달러)에 따른 이상치였다. 8월에는 95.8달러/톤으로 정상 수준을 회복했다.
3. 원산지 구도: 이집트·요르단 '양강 체제', 집중도 98.3%
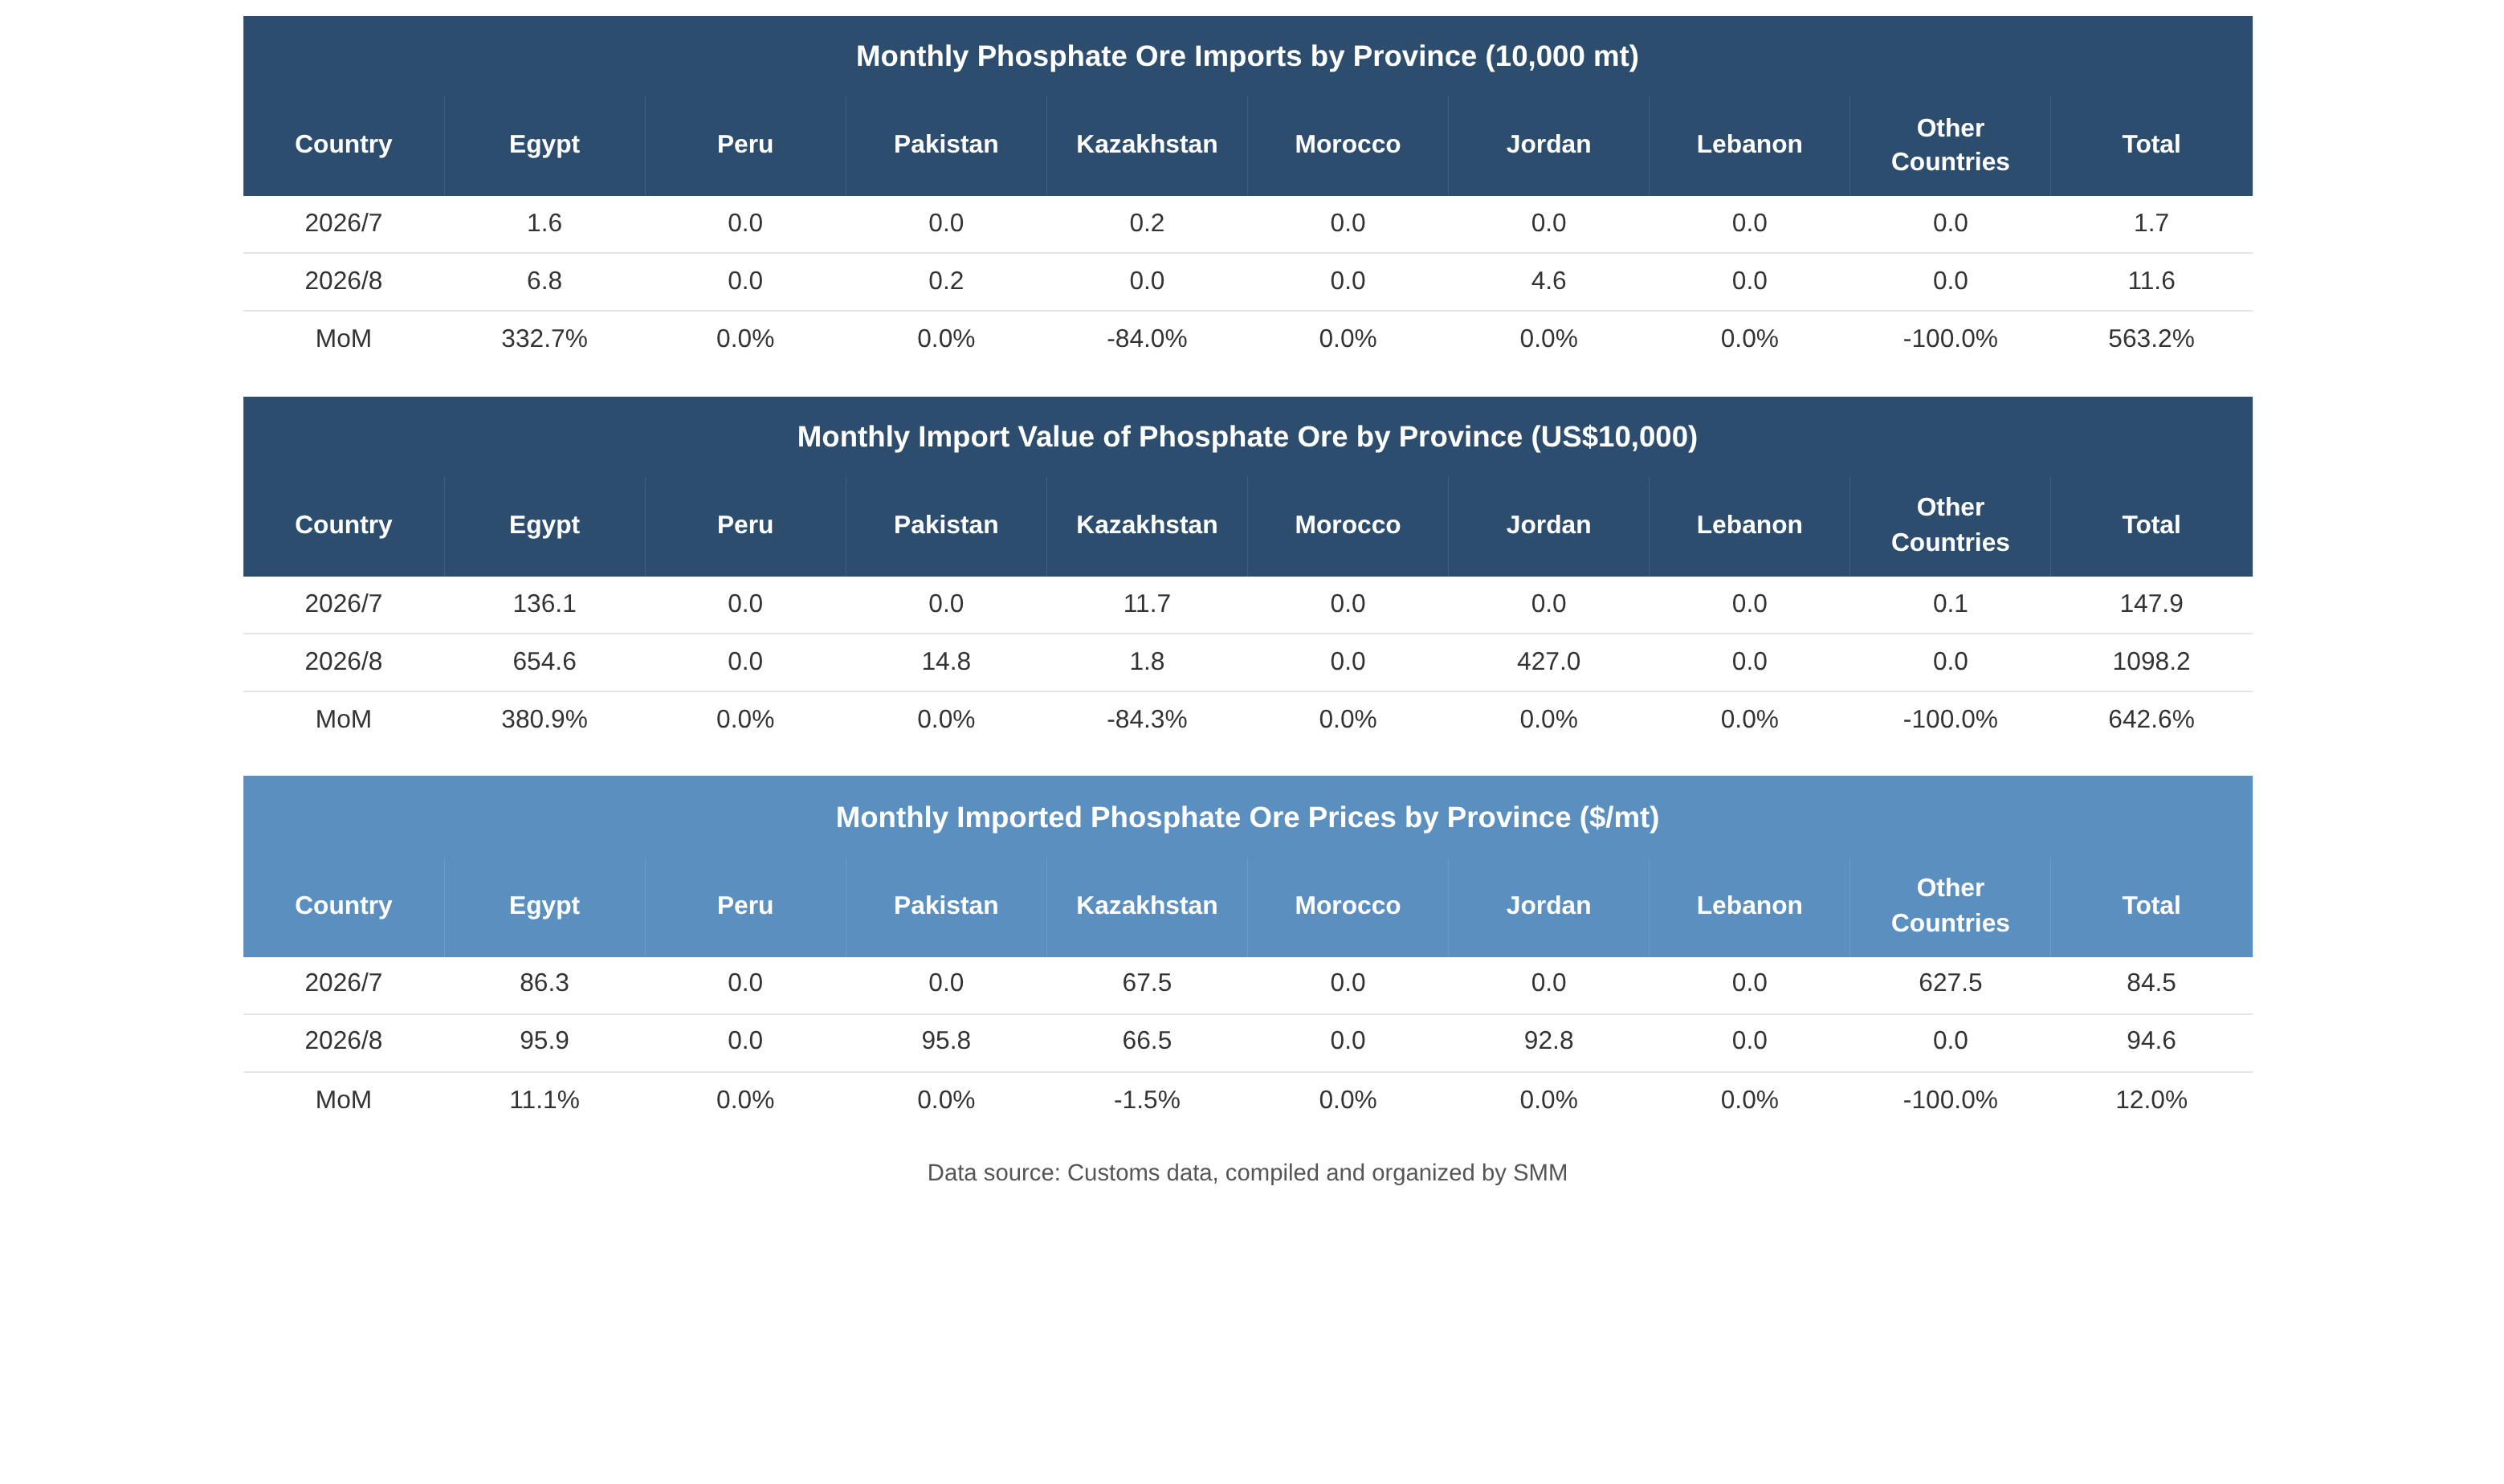
8월 수입 원산지는 극도로 집중되어 있어 위험과 기회가 공존한다.
이집트: 수입량 68,000톤(전월 대비 +332.7%), 비중 약 59%, 수입액 654만 6,000달러, 평균 가격 95.9달러/톤(전월 대비 +11.1%).
요르단: 수입량 46,000톤(7월 0톤), 비중 약 40%, 수입액 427만 달러, 평균 가격 92.8달러/톤.
파키스탄: 소량 보충 물량 2,000톤, 평균 가격 95.8달러/톤.
카자흐스탄: 7월 2,000톤에서 0톤으로 감소, 평균 가격 67.5달러/톤(저가 광미) 공급 중단.
페루, 모로코, 레바논: 8월 수입량 모두 0톤.
참고: 이집트와 요르단의 합산 비중이 98.3%에 달해 단일 원산지 의존의 극단적 위험을 보여준다. 앞서 5월 이집트의 신규 수출 계약 중단으로 6월 요르단산 수입이 급증했으며, 8월에는 요르단 공급이 재개되었으나 이집트의 2027년 공급 전망은 여전히 불확실하다.
IV. 수출 측면: '첫 돌파' 물량 61,000톤, 정책 창구 효과 가시화
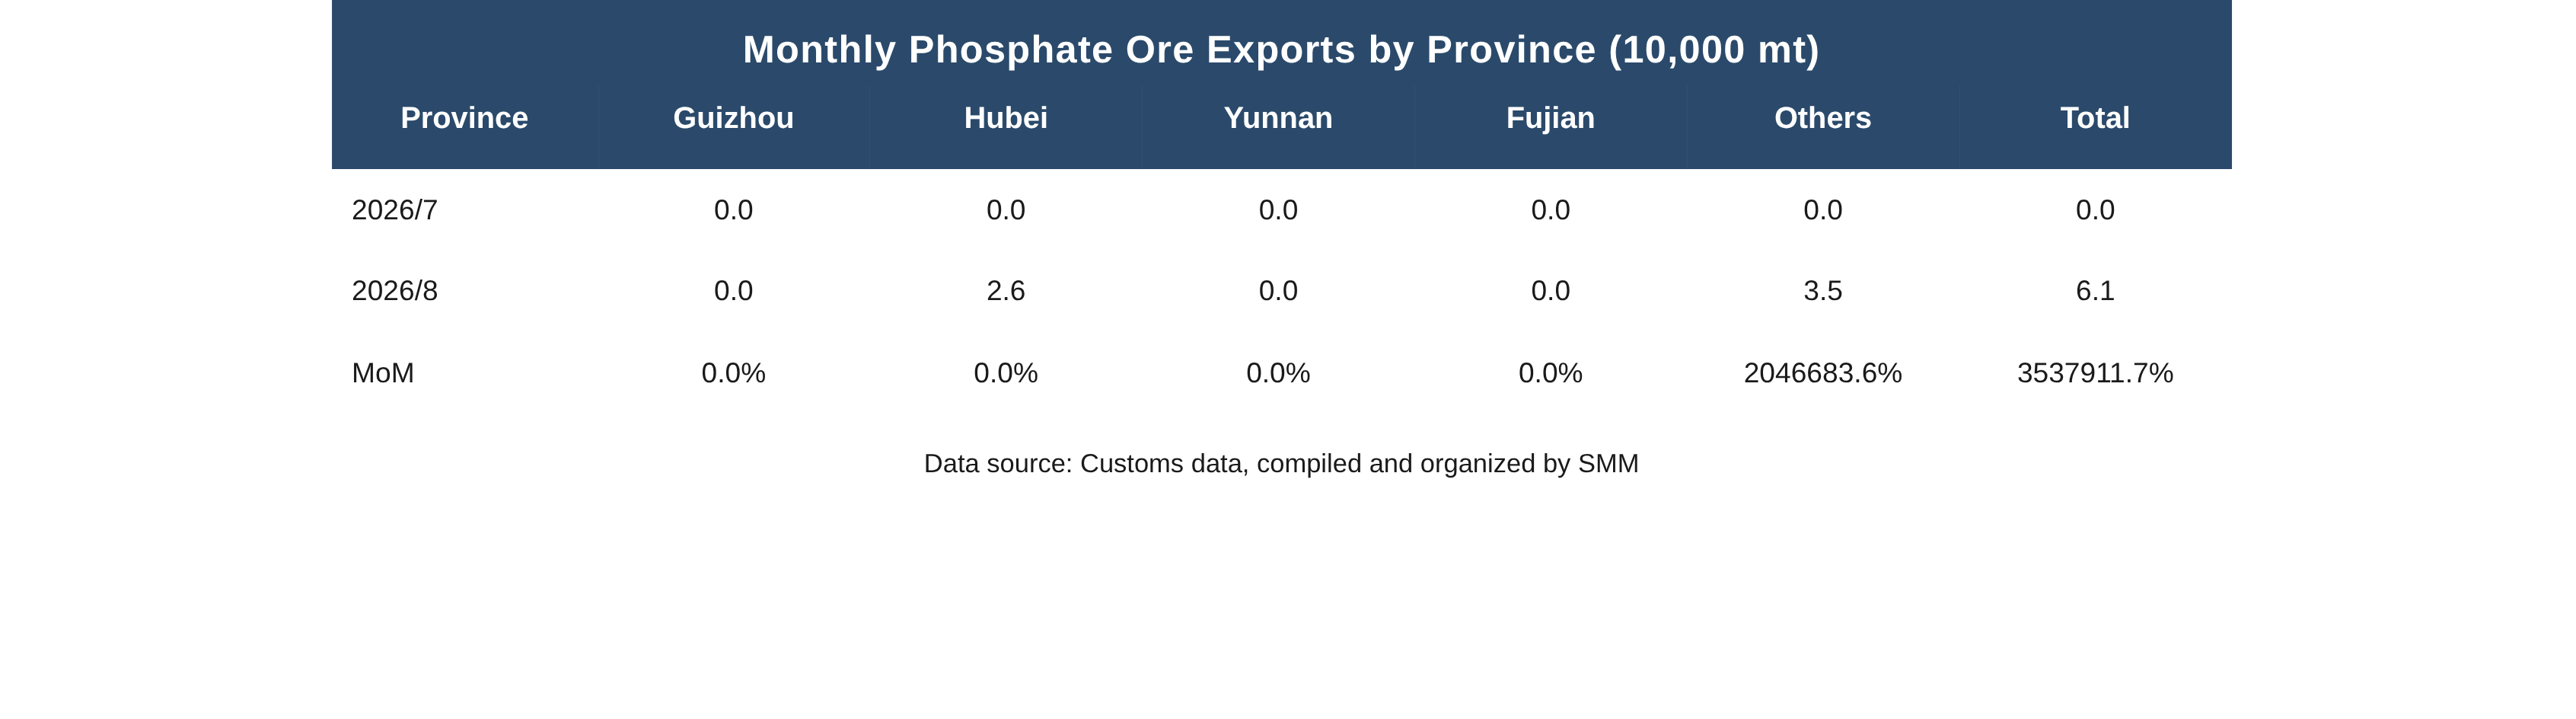
이는 8월 데이터에서 가장 주목할 만한 변화다. 7월 수출은 0톤이었으나, 8월 수출은 61,000톤으로 급증했다.
후베이: 수출 26,000톤.
기타 성: 수출 35,000톤(구이저우, 윈난, 푸젠 등 성은 표에서 0으로 나타나지만, '기타' 항목에 미기재 수출 성이 포함됨).
정책 배경: 인산염 비료 수출은 2026년 3월 14일부터 8월 31일까지 중단되었다. 금지 조치의 마지막 달인 8월에 수출이 0에서 61,000톤으로 급증한 것은, 9월 1일 정상 수출 재개를 앞두고 기업들이 재고를 비축하거나 계약을 사전 준비했거나, 인산염 비료가 아닌 인 화학 제품(황린, 정밀 인산염 등)의 수출이 이루어졌기 때문으로 보인다.
V. 8월 핵심 논리와 시장 전망
8월 시장 논리 요약:
수입 측면: 7월의 극도로 낮은 기저에서 회복 반등. 후베이(요르단 광석)와 장쑤(이집트 분쇄 광석)가 두 주요 수령 지역이었다. 평균 가격이 12% 상승한 것은 고급 광석에 대한 하류 수요가 여전히 강하다는 것을 나타내며, 이는 구매자가 더 낮은 가격을 요구할 수 있는 공간을 줄였다.
수출 측면: 정책 금지의 마지막 단계에서 수출 채널이 서서히 완화되기 시작했다. 61,000톤의 수출량은 비교적 적었지만, 시장 심리가 "완전한 정체"에서 "시도적인 회복"으로 전환되는 신호를 보였다.
9월 및 4분기 전망:
수입: 9월에 인산 비료 수출이 재개되면 하류 기업들의 운영률이 반등할 것으로 예상되나, 현재는 봄경작과 겨울비축이 없는 수요 비수기이다. 9월 수입은 8월과 거의 동일하거나 약간 변동될 것으로 예상되며, 평균 가격은 90-95달러/톤 범위에서 안정화될 것이다.
수출: 9월에 인산 비료 수출이 정상화되면 수출량은 더욱 확대될 것으로 예상되며, 후베이와 구이저우 등 주요 인산 화학 성들이 대부분의 수출 주문을 담당할 것이다.
주요 변수: 2027년 이집트의 인산 광석 수출 정책 방향. 만약 이집트가 더 강화된다면 중국은 요르단에 대한 의존도를 높이거나 모로코와 같은 새로운 공급 채널을 찾을 필요가 있을 것이다. 공급 국가의 다양화는 인산 자원 안보를 지키는 장기적인 전략적 과제가 될 것이다.
VI. 요약: 수요 피크 시즌이 도래하고 있는가?
8월 인산 광석 수입량은 116,000톤으로, 전월 대비 563.2% 증가했으며, 수출량은 0에서 61,000톤으로 급증했고, 평균 가격은 94.6달러/톤으로 반등했다. 데이터는 인상적이지만, 주요 원인은 7월 수출 금지로 인한 극도로 낮은 기저에서의 회복과 9월 인산 비료 수출 재개를 앞두고 미리 비축한 것이었다. 가을 비료 비축이 점차 시작되어 강성 수요를 지원하고 있지만, 수입 원천은 여전히 이집트와 요르단에 집중되어 있으며, 절대적인 양은 여전히 낮다. 진정한 피크 시즌이 도래했는지는 9월 수출 주문과 하류 운영률이 계속 반등할 수 있느냐에 달려 있다. 단기적으로 반등할 가능성이 있지만, 트렌드 수준의 피크 시즌은 아직 확인이 필요하다.
참고: 본 기사에서 언급된 세부 사항에 대해 추가 정보가 있거나 인산 화학 산업(인산 광석, 인산 철, LFP 등) 및 고체 배터리에 대한 질문이 있으시다면 아래 연락처로 문의해 주세요.
Tel: 021-20707860 (또는 WeChat 13585549799) 양초성, 감사합니다!