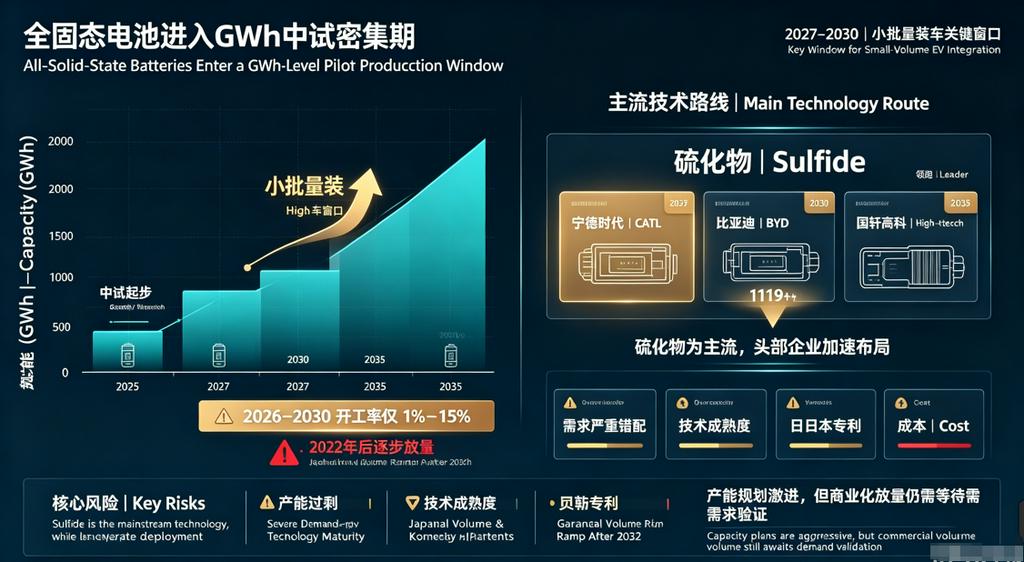
핵심 포인트: 전고체 배터리는 GWh급 파일럿 생산 집중 단계에 진입했으며, 2027~2030년이 소량 차량 탑재의 핵심 시기다. 계획 생산능력은 2035년까지 1,119GWh를 넘어설 전망이나, 2026~2030년 가동률은 1%~15%에 그쳐 수요 불일치가 심각하며, 양산 확대는 2032년 이후에야 점진적으로 시작될 것이다. 황화물계가 주류 노선으로 CATL, BYD, 궈쉬안 하이테크 등이 선도하고 있으며, 리스크는 과잉 생산능력, 기술 성숙도, 한일 특허, 비용에 있다.
주석:
전고체 배터리 생산능력 분석은 1부와 2부로 나뉜다. 1부는 고액 혼합 배터리를, 2부는 전고체 배터리를 다룬다. 고액 혼합 배터리는 전고체 배터리로 가는 과도기적 노선으로서 장기간 존재할 것이며, 현재는 전고체 배터리 체계 내에서 분석한다. 고액 혼합 배터리에는 겔 상태 배터리, 고액 하이브리드 배터리, 준고체 배터리, 반고체 배터리가 포함된다. 액체 전해질 질량 비율이 5%~20%인 배터리의 경우, 고체 전해질 골격을 추가하여 소량의 액체 전해질을 구속한다.
전고체 배터리 생산능력 분석(1부): 선봉에 선 고액 혼합 배터리 — 수요와 공급이 모두 활황인 과도기적 노선
전고체 배터리 생산능력 분석(2부): 전고체 배터리 파일럿 생산 집중 배치 — 생산능력 계획과 수요 불일치
T본 글은 2부로, 전고체 배터리 즉 전고체 전지의 생산능력 현황을 다룬다.
데이터: 본 생산능력 데이터는 기업의 생산능력 계획과 SMM 수요 모델 분석을 기반으로 한다. 특히 중장기 데이터는 SMM 수요 모델에 의존한다.
최종 데이터는 기업이 공식 발표한 생산능력 데이터를 기준으로 한다.
1. 산업 단계: 실험실에서 GWh 파일럿 생산으로; 2027~2030년이 핵심 시기
표 통계에 따르면, 전고체 배터리(주로 전고체)는 실험실 R&D에서 파일럿 라인 집중 건설 기간으로 진입했다. 2024년부터 2026년까지 다수의 전고체 파일럿 라인과 실험 라인이 가동 또는 완공되었다. 대표 기업으로는 CATL, BYD, 궈쉬안 하이테크, 칭타오, 웨이라이신에너지, CALB, EVE 에너지, 파라시스 에너지, 타이란 신에너지 등이 있다.
주요 이정표:
CATL: 허페이 5GWh 황화물 전고체 파일럿 라인 2025년 5월 가동; 이빈 전고체 기지 1단계 2026년 7월 가동, 단일 셀 에너지 밀도 500Wh/kg 초과.
BYD: 선전 핑산 2GWh 황화물 전고체 파일럿 라인 2026년 2월 가동, 수율 82% 안정; 충칭 비산 1단계 20GWh 양산 라인 2026년 3분기 착공 예정, 2027년 1분기 소량 차량 탑재, 장기 계획 100GWh.
궈쉬안 하이테크: 허페이 0.2GWh 전고체 실험 라인 2025년 5월 완공; 2GWh 양산 라인 2026년 말 장비 시운전 돌입, 2027년 소량 생산 개시 예정.
칭타오 에너지: 쿤산 0.1GWh 전고체 파일럿 라인 가동 완료.
웨이라이 신에너지: 선전 핑산 0.6GWh 전고체 소규모 시험 기지, 2027년경 전고체 양산 실현 계획.
CALB: 창저우 0.2GWh 고체전지 파일럿 생산 능력.
EVE 에너지: 청두 기지 1단계 60Ah 2025년 12월 완료; 2단계 연간 100MWh 2026년 12월 인도 예정.
파라시스 에너지: 간저우 0.2GWh 황화물 전고체 파일럿 라인; 60Ah 셀 로봇 고객사 샘플 공급 완료.
타이란 신에너지: 후베이 첸장 3.5GWh 전고체 배터리 프로젝트 2026년 6월 완공, 1단계 0.5GWh.
쑨워다: 0.2GWh 샘플 라인; 400Wh/kg 폴리머 전고체 배터리, 2026년 차량 탑재 검증 완료 예정.
전반적으로 2025~2026년은 파일럿 라인 집중 구축기이며, 2027년 소량 차량 탑재 검증에 진입하고, 2030년경 대규모 양산을 목표로 한다.
2. 생산능력 계획: 기하급수적 확장, 2035년 1,100GWh 초과
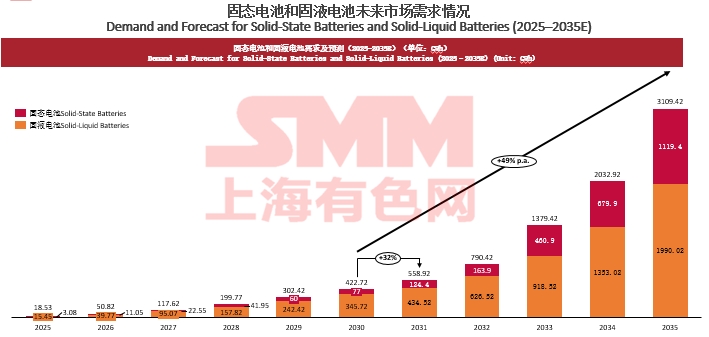
표의 요약 데이터에 따르면, 계획된 전고체 배터리 생산능력은 2025년 3GWh에서 2035년 1,119GWh로 성장하여 기하급수적 확장을 보인다:
전고체 배터리 생산능력은 2025년 3GWh에서 2030년 77GWh, 2035년 1,119GWh로 성장할 전망이다.
이 중 계획된 생산능력은 2033년 이후 크게 증가할 것으로 보이며, 이는 주로 BYD 비산 기지, CATL 이빈 기지, 타이란 첸장 프로젝트, 웨이라이온, 칭타오 등의 장기 계획에 따른 것이다. 다만 이러한 수치는 대부분 기업의 계획 생산능력이며, 실제 이행은 수율, 장비, 자본, 고객 검증 등 여러 요인에 의해 제약을 받는다는 점에 유의해야 한다.
3. 수요 및 가동률: 단기적 심각한 불일치, 2033년 이후에야 점진적 일치
생산능력 계획과 비교할 때, 전고체 배터리 수요의 방출은 분명히 지연되고 있으며, 생산능력 확장은 액체 리튬 배터리의 모델을 재현할 가능성이 있다.
2026년부터 2030년까지 전고체 배터리의 가동률은 1%~15%에 불과하여, 생산능력 계획이 단기 실제 수요를 크게 초과하고 있음을 보여준다. 다수의 파일럿 라인과 실험 라인이 검증 단계에 있어 아직 효과적인 출하를 형성하지 못했다. 가동률은 2031년 28%로 상승하고, 2032년 69%로 급등하며, 2033년 이후 73%~89%로 안정화될 전망이다. 이는 전고체 배터리의 진정한 대규모 양산 확대가 2032~2033년 이후에 이루어질 수 있음을 의미하며, 업계가 널리 기대하는 "2030년 대규모 생산"과는 일정한 시간적 격차가 발생한다.
4. 기술 경로: 황화물이 주류, 산화물/폴리머/복합이 병행
전고체 배터리 기술 구도는 "황화물이 주류를 이루고 다중 경로가 병행하는" 양상을 보인다.
황화물 경로: CATL, BYD, 궈쉬안 하이테크, 싼웨이 배터리, 주궁 신에너지, 중커 위안벤, 엔파워 등. 황화물 전해질은 이온 전도도가 높지만 공기 안정성이 낮고 비용이 높으며 특허 장벽이 일본과 한국에 집중되어 있다.
산화물 경로: 일부 기업은 칭타오, 웨이라이온 등과 같이 산화물 복합 경로를 채택하고 있다.
폴리머 경로: 선워다, 선란 후이쩌, 솔리드 이온 에너지 등.
복합 경로: 산둥 촹루는 "황화물 + 산화물 + 폴리머" 복합 경로를 채택하고 있으며, 순수 황화물 대비 80%~90%의 비용 절감을 주장하고 있다.
할로겐화물/황화물-할로겐화물 복합: EVE 에너지는 황화물-할로겐화물 복합 고체 전해질을 채택했다.
전반적으로 황화물은 전고체 전지에서 가장 주목받는 주요 경로이지만 공학적으로 가장 어렵다. 복합 경로는 비용 절감과 계면 개선을 위한 중요한 탐색 방향이 되었다.
5. 기업 구도: 주요 배터리 제조사 + 신생 기업 + 완성차 업체의 3파전
전고체 전지 업체는 세 가지 범주로 나눌 수 있다.
주요 배터리 제조사: CATL, BYD, 궈쉬안 하이테크, CALB, EVE 에너지, 파라시스 에너지, 쑨워다 등. 이들은 강력한 자본과 고객 자원을 보유하고 있지만 기술 경로 선택에는 신중하다.
전고체 전지 신생 기업: 칭타오, 웨이라이온, 타이란, 엔파워, 허위안 리튬 이노베이션, 신제 에너지, 진위 신에너지, 주공 신에너지 등. 이들은 틈새 전고체 전지 분야에 집중하며 일부는 이미 파일럿 생산 또는 소량 납품을 달성했다.
완성차 업체 및 교차 산업 참여자: 둥펑 자동차, 체리, 지리, SAIC 등은 자체 개발 또는 협력을 통해 전고체 전지에 포지셔닝하여 차세대 동력 전지에서 발언권을 확보하고자 한다.
지역 분포 측면에서 장쑤, 안후이, 광둥, 저장, 쓰촨, 산둥, 허난은 전고체 전지 프로젝트가 집중된 지역이다. 안후이 허페이, 장쑤 쑤저우/창저우, 광둥 선전/주하이, 저장 후저우/항저우, 쓰촨 이빈/청두는 산업 클러스터를 형성했다.
6. 위험과 과제: 과잉 생산 능력, 기술 성숙도, 특허, 비용
과잉 생산 능력 위험: 2026년부터 2030년까지 가동률은 극히 낮을 것이며 대규모 계획 생산 능력은 지연되거나 취소될 수 있다.
기술 성숙도 부족: 전고체 전지는 여전히 고체-고체 계면, 작동 압력, 사이클 수명, 재료 고유 안정성 등의 핵심 문제에 직면해 있다. CATL의 쩡위췬은 전고체 전지의 기술 성숙도가 TRL-4에 불과하다고 말한 바 있다.
특허 장벽: 황화물 전해질의 핵심 특허는 일본과 한국 기업이 지배하고 있어 중국 기업은 해외 진출 시 FTO 위험에 직면한다.
고비용: 현재 전고체 전지의 원가는 액체 전지보다 훨씬 높으며, 원가 절감은 황화리튬, 전해질, 설비의 국산화에 달려 있다.
긴 차량급 검증 주기: 샘플링부터 지정까지 18~36개월이 소요될 수 있으며, 검증 비용이 높고 완성차 업체의 수용도 신중하다.
7. 결론
전고체 전지는 '파일럿 라인 집중 착공 및 양산 직전' 단계에 있다. 생산능력 계획은 공격적이지만 단기 수요는 심각하게 부족하며 가동률도 낮은 수준에 머물러 있다. 2027~2030년은 기술 검증과 소량 차량 탑재의 핵심 시기이며, 2032년 이후에야 대규모 양산 확대가 예상된다. 기업은 생산능력 계획을 합리적으로 검토하고 핵심 기술 돌파, 원가 절감, 고객 검증에 집중하여 무분별한 확장을 피해야 한다.
**참고:** 전고체 전지 개발에 대한 자세한 내용이나 문의 사항은 다음으로 연락해 주십시오:
전화: 021-20707860 (또는 위챗: 13585549799)
담당자: 양차오싱. 감사합니다!