핵심 요점: 고체-액체 배터리는 전고체 배터리 산업화의 선봉이다. 이미 대규모 양산 단계에 진입했으며, 2024년부터 2026년까지 여러 생산 라인이 가동될 예정이다. 2035년까지 생산능력은 약 2,000GWh에 달해 전고체 배터리의 약 1.8배에 이를 전망이며, 가동률은 50%~77%로 수급이 모두 활발하다. WeLion, 칭타오, 간펑, 타이란, 파라시스가 선두를 달리고 있다. 에너지 저장, 저고도 경제, 로봇, 상용차 분야가 가장 먼저 규모화될 것이다. 위험 요소로는 용어 혼란, 비용, 가격 경쟁, 과잉 생산능력 등이 있다.
주석:
전고체 배터리 생산능력 분석은 1부와 2부로 나뉜다. 1부는 고체-액체 배터리를 다루고, 2부는 전고체 배터리를 다룬다. 전고체 배터리로 가는 과도기적 경로로서 고체-액체 배터리도 장기간 존재할 것이므로, 현재는 전고체 배터리 체계 내에서 분석한다. 고체-액체 배터리에는 겔 상태 배터리, 고체-액체 하이브리드 배터리, 준고체 배터리, 반고체 배터리가 포함된다. 액체 전해질 질량 비율이 5%~20%인 배터리의 경우, 소량의 액체 전해질을 구속하기 위해 고체 전해질 골격이 추가된다.
전고체 배터리 생산능력 분석(1부): 선봉에 선 고체-액체 배터리 — 수급이 모두 활발한 과도기적 경로
전고체 배터리 생산능력 분석(2부): 집중적으로 배치되는 전고체 배터리 파일럿 생산 — 생산능력 계획과 수요의 불일치
본 문서는 1부로, 고체-액체 배터리 또는 고체-액체 하이브리드 배터리의 생산능력 현황을 다룬다.
데이터: 본 생산능력 데이터는 기업의 생산능력 계획과 SMM 수요 모델 분석을 기반으로 한다. 특히 중장기 데이터는 SMM 수요 모델에 의존한다.
최종 데이터는 기업이 공식 발표한 생산능력 데이터를 기준으로 한다.
1. 산업 단계: 대규모 양산 진입, 2024~2026년 다수 라인 가동 예정
고체-액체 배터리(고체-액체/준고체/하이브리드 고체-액체)는 현재 전고체 배터리 기술 중 산업화가 가장 빠른 분야이다. 아래 표는 2024년부터 2026년까지 여러 GWh급 고체-액체 배터리 생산 라인이 이미 가동되었음을 보여준다:
WeLion New Energy: 주하이 6GWh 고액 혼합 에너지저장 배터리 라인이 2025년 3월 가동되었으며, 314Ah 대용량 고액 혼합 배터리가 세계 최초로 양산되었다.
Qingtao Energy: 타이저우 3.5GWh 고액 혼합 배터리 생산 라인이 2026년 3월 가동되었으며, 제품은 파워 셀이다.
Ganfeng Lithium: 충칭 20GWh 전고체 배터리 산업단지의 PACK 라인이 가동되었으며, 2024년 8월 기준 1,000대 이상 납품되었다.
Tianneng: 창싱 6GWh 고액 혼합 양산 라인이 2023년 11월 가동되었다.
Degar Energy: 후저우 창싱 1GWh 고에너지밀도 고액 혼합 배터리 프로젝트가 2025년 3월 가동되었다.
Enpower: 안후이 추저우 펑양 2GWh 고액 혼합 셀 기지가 2026년 7월 생산능력 증설을 완료했으며, 수율은 99.8%이다.
Heyuan Lithium Innovation: 셴타오 공장에서 2026년 5월 첫 고액 혼합 셀이 출하되었으며, 중국 중부 지역 최초의 고액 혼합 배터리 생산 라인이 가동되었다.
Anwa New Energy: 세계 최초 GWh급 신형 고액 혼합 배터리 생산 라인의 첫 샘플이 2025년 7월 출하되었으며, 설계 생산능력은 1.25GWh이다.
고액 혼합 배터리는 '0에서 1' 단계를 넘어 '1에서 N' 단계인 대규모 복제 단계에 진입했다.
2. 생산능력: 2035년 약 2,000GWh, 전고체 배터리의 약 1.8배 규모
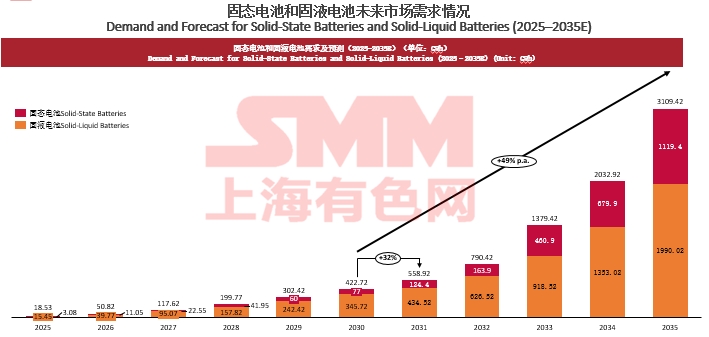
고액 혼합 배터리 생산능력은 2,000GWh에 달할 수 있으며, 대부분의 생산능력은 공용 액체 배터리 생산 라인에서 전환될 것이다.
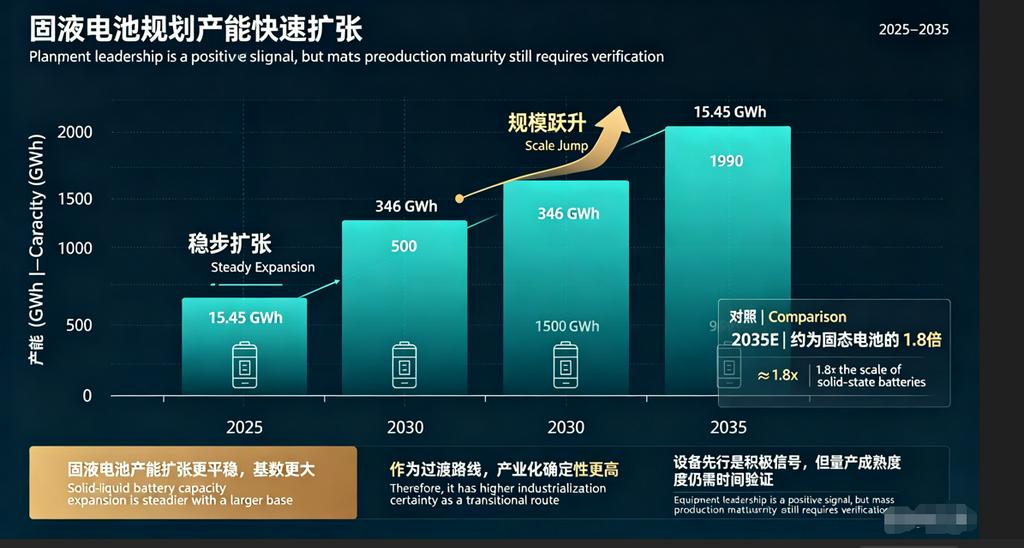
고액 혼합 배터리 생산능력은 2025년 15.45GWh에서 2030년 346GWh, 2035년 1,990GWh로 성장하여 전고체 배터리 규모의 약 1.8배에 이를 것이다. 고액 혼합 배터리의 생산능력 확대 속도는 더 안정적이고 기반이 더 커서, 전환 경로로서 산업화 확실성이 더 높다는 것을 보여준다.
3. 수요 및 가동률: 수급이 비교적 일치하며 가동률은 50%~77%로 안정적
고액 혼합 배터리 수요의 방출은 생산능력 계획과 비교적 잘 맞물려 있다.
이용률은 2026년 49%에 도달하고 2031년 이후 약 75%에서 안정화될 전망이다. 이는 전고체전지의 1%~15% 이용률과 뚜렷이 대비되어, 반고체전지가 이미 실질적인 시장 수요와 상용화 능력을 갖추고 있음을 보여준다. 수요와 공급이 모두 강세를 보이며, 현재 전고체전지 산업화의 주력으로 자리 잡고 있다.
4. 기술 노선: 폴리머/산화물/복합재가 주류, 에너지저장 분야에서 LFP 반고체 선호
반고체전지 기술 노선은 더욱 다양하다.
폴리머 노선: 웨이라이온, 선란후이쩌, 허이신에너지, 궈쥐전기 등. 폴리머 전해질은 가공이 쉽고 계면 접촉이 우수하지만 상온 이온전도도가 낮다.
산화물 노선: 칭타오, 허위안리튬이노베이션, 델푸 등. 산화물은 안정성이 좋지만 계면 임피던스가 높다.
복합재 노선: 안와신에너지, 타이란신에너지, 촹밍신에너지 등. 복합 전해질은 성능과 비용의 균형을 이룬다.
LFP 반고체: 춘리신에너지, 관성둥츠, 서우퉁신에너지 등. LFP 기반 반고체전지는 에너지저장 분야에서 수요가 강하다.
겔 노선: 샤먼신순넝, 고에너지밀도 겔 반고체 리튬전지에 주력.
황화물+할로겐화물 복합: BYD 2세대 블레이드 반고체전지, 에너지밀도 350~400 Wh/kg.
전반적으로 반고체전지는 단일 노선의 극한 성능을 추구하기보다 비용, 안전성, 양산 가능성에 중점을 두고 에너지저장, 상용차, 저고도 경제 등의 시나리오를 우선한다.
5. 기업 구도: 웨이라이온, 칭타오, 간펑, 타이란, 파라시스 등이 선도
반고체전지 분야에는 양산 능력을 갖춘 기업군이 형성되었다.
웨이라이온신에너지: 주하이 6 GWh, 후저우, 쯔보, 난징 15 GWh, 광저우 화두 6 GWh, 칭양 3 GWh 등 총 계획 생산능력 100 GWh 이상. 동사의 반고체전지는 NIO의 150 kWh 배터리팩에 탑재되었다.
칭타오에너지: 타이저우 3.5GWh, 청두 15GWh, 내몽골 20GWh, 우하이 10GWh, 쿤산 10GWh 등 2030년까지 98.2GWh 달성 계획. 산화물 고체-액체 전지는 IM L6에 탑재됨.
간펑리튬: 충칭 20GWh, 신위 12GWh, 난창 10GWh. 고체-액체 전지 산업단지는 1,000대 이상 납품 완료.
타이라노신에너지: 충칭 2GWh, 화이난 10GWh. 고체-액체 동력 전지는 고급 신에너지 차량을 목표로 함.
파라시스에너지: 전장 54GWh 설계 능력, 튀르키예 시로 6GWh 양산 가동. 330Wh/kg 고체-액체 전지는 eVTOL 지정 획득.
엔파워: 펑양 2GWh 양산 가동, 총 계획 능력 10GWh. 고체-액체 셀 수율 99.8%.
허위안리튬이노베이션: 화이안 10GWh, 셴타오 20GWh. 에너지 밀도 250~400Wh/kg의 산화물 고체-액체 전지.
톈넝: 창싱 6GWh 고체-액체 양산 라인, 15GWh 계획.
관성둥츠: 원저우 4GWh 고체-액체 LFP 전지. 2026년 1월 환경 평가.
안와신에너지: 우후 1.25GWh, 체리 산하. 1세대 에너지 밀도 300Wh/kg 초과.
이 밖에 궈이신에너지, 뤄추파워, 신순넝, 진위신에너지, 춘리신에너지, 촹밍신에너지, 다오커터쓰 등도 틈새 시장에 포지셔닝 중.
6. 응용 시나리오: 에너지 저장, 저고도, 로봇, 상용차가 먼저 규모 확대
고체-액체 전지의 응용 시나리오는 전고체 전지보다 넓으며 이미 실제 주문이 존재함.
에너지 저장: 웨이라이언 주하이 6GWh 고체-액체 에너지 저장 전지, 간펑 신위 12GWh 고체-액체 에너지 저장 전지, 춘리 1GWh 고체-액체 에너지 저장 전지, 관성둥츠 4GWh 고체-액체 LFP.
저고도 경제: 파라시스의 330Wh/kg 고체-액체 전지가 eVTOL 지정 획득. 뎬장쥔의 포산 난하이 저고도 경제 고체 전지 기지 5GWh. 싸이커파워 항공용 동력 전지 0.5GWh.
로보틱스: 파라시스 전고체-액체 60Ah 샘플 로봇용; 허위안 리튬 이노베이션 셴타오 휴머노이드 로봇 타깃; 신지에 에너지 항저우 2GWh 전고체 리튬 메탈 배터리 임바디드 로봇용.
상용차: 웨리온 칭양 3GWh 전고체 배터리 팩 및 전기 대형 트럭; FAW, 둥펑 등 완성차 업체 검증.
이륜차/가전: 궈이 신에너지, 마라톤 솔리드스테이트, 야오스 리튬 배터리 등.
신에너지차: 칭타오 IM L6 탑재; 웨리온 NIO 공급; 타이란 고급 전기차 집중.
더 높은 안전성과 에너지 밀도로 고체-액체 배터리는 액체 배터리에 대한 차별화된 대체를 형성하고 있다.
7. 리스크와 과제: 용어 혼란, 원가, 가격 경쟁, 과도한 생산능력 계획
용어 혼란: 고체-액체, 준고체, 고체-액체 하이브리드, 겔 전고체 등의 용어가 통일되지 않았다. 국가 표준은 중량 감소율 ≤0.5%와 "가시적 액체 누출 없음"으로 전고체를 판정하지만, 고체-액체 배터리는 여전히 전해액을 포함하고 있어 시장에 혼란을 주기 쉽다.
원가 여전히 높음: 고체-액체 원가는 이미 0.85위안/Wh에 도달할 수 있지만 액체 배터리와 격차가 존재한다. 원가 절감은 자체 소재 개발과 규모의 경제에 달려 있다.
가격 경쟁 리스크: 생산능력이 방출되면서 고체-액체 배터리는 에너지 저장, 저고도 경제 등 분야에서 가장 먼저 가격 경쟁을 겪을 수 있다.
생산능력 계획 과도: 2035년까지 약 2,000GWh가 계획되어 있으며, 수요가 기대에 미치지 못하면 가동률이 하락할 수 있다.
자동차급 검증: 고체-액체 배터리는 여전히 자동차급 안전성, 사이클, 급속 충전 검증을 통과해야 하며, 오랜 시간이 걸린다.
8. 결론
고체-액체 배터리는 현재 전고체 배터리 산업화의 "선봉"이다. 기술 성숙도가 더 높고, 양산 진척이 더 빠르며, 수급 매칭이 더 우수하여 2026년부터 2030년까지 빠른 성장을 유지할 것이다. 웨리온, 칭타오, 간펑, 타이란, 파라시스, 엔파워 등이 1군을 형성했으며, 에너지 저장, 저고도 경제, 로보틱스, 상용차가 핵심 응용 시나리오다. 고체-액체 배터리는 전고체로 가는 과도기적 경로일 뿐만 아니라, 중고급 시장에서 액체 배터리와 장기간 공존할 가능성도 있다. 기업은 현재의 기회 창구를 잡아 생산능력 확대, 원가 절감, 고객 고착화를 가속화하는 동시에 콘셉트 과열과 과잉 생산능력 리스크를 경계해야 한다.
요약: 전고체 배터리는 미래이고, 고체-액체 배터리는 현재다. 전고체 배터리 생산능력 계획은 공격적이지만 단기 수요가 부족하고 가동률이 낮아, 2030년 이후 물량 성장을 인내심 있게 기다려야 한다. 고체-액체 배터리는 대규모 양산 단계에 진입했으며 수급이 강해 현재 산업화의 주력이다. 두 노선이 병행하며 배터리 기술을 더 높은 안전성과 더 높은 에너지 밀도로 이끌고 있다.
**참고:** 전고체 배터리 개발에 대한 자세한 내용이나 문의는 다음으로 연락하십시오:
전화: 021-20707860 (또는 위챗: 13585549799)
연락처: 양차오싱. 감사합니다!