

데이터 노트
- 유황: HS 코드 25030000(승화, 침전, 콜로이드 유황을 제외한 모든 종류의 유황) + 28020000(승화 또는 침전 유황)
- 황산: HS 코드 28070010(H₂SO₄ 함량 중량 기준 80% 초과)
- 총 물량: 2026년 상반기 유황 수입량은 184.81만 톤(1,848,104,145kg)으로, 29.4% 감소2025년 상반기(261.91만 톤) 대비. 황산 수입량은 총 56만 600톤(560,640,243.7kg).
- 수입액: 유황 총 수입액은 약 USD 12.7억이며, 평균 가격은 USD 687/톤. 황산 수입액은 약 USD 1.11억, 평균 가격은 USD 199/톤.
1. 유황: 물량 30% 가까이 감소; 가격 초반 안정세 후 급등
1.1 월별 수입량 및 가격 동향
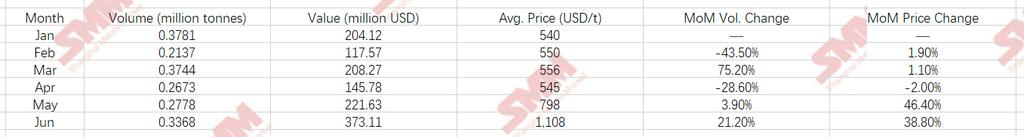
동향 해설:
- 1월~4월: 가격은 USD 540~556/톤의 좁은 범위에서 거래되며 대체로 안정적이었습니다. 1월 물량은 37.81만 톤(상반기 중 두 번째로 높음)을 기록했고, 2월은 음력 설 연휴로 전월 대비 43.5% 감소한 21.37만 톤, 3월은 37.44만 톤으로 반등했으며 4월은 26.73만 톤으로 둔화되었습니다. 이 기간 동안 전 세계 유황 공급은 풍부했고 인도네시아의 구매는 꾸준했습니다.
- 5월~6월: 가격이 급상승했습니다. 5월 평균은 USD 798/톤으로 전월 대비 46.4% 상승; 6월은 USD 1,108/톤까지 더 급등하여, 4월 저점 대비 USD 563/톤(+103%) 상승했습니다. 이러한 급등은 HPAL 프로젝트의 집중적 재고 비축, 국제 인산비료 수요 회복, 인도네시아로의 중동 공급 급감에 기인합니다. 6월은 "물량·가격 동반 상승" 패턴을 보였습니다(물량. +21.2%, 가격 +38.8%)으로, 높은 가격에도 구매 의지가 지속되었음을 나타냅니다.
1.2 주요 공급국: 사우디아라비아 주도, 캐나다 강세 부상
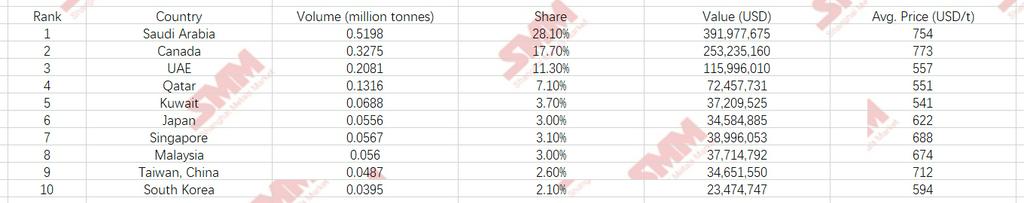
주요 관찰 사항:
- 중동 6개국(사우디, UAE, 카타르, 쿠웨이트, 바레인, 오만)이 총 약 98.24만 톤을 공급하여 53.2%를 차지했습니다 — 여전히 최대 지역 블록이지만, 2025년 상반기 209.99만 톤에서 급감하여 53.2% 감소했습니다.
- 캐나다의 점유율은 2025년 상반기 약 8.5%(22.19만 톤)에서 17.7%로 급상승했으며, 물량은 전년 동기 대비 47.6% 증가(22.19만 톤 → 32.75만 톤)하여 두 번째로 큰 공급국이 되었습니다. 캐나다산 고순도 고체 유황은 니켈 제련 용도에서 성능이 우수합니다.
- UAE, 카타르, 쿠웨이트의 평균 가격은 톤당 541~557달러에 불과하여 사우디(754달러/톤)와 캐나다(773달러/톤)보다 현저히 낮습니다.
1.3 주요 도착 항구: 3대 니켈 단지가 80% 이상 흡수
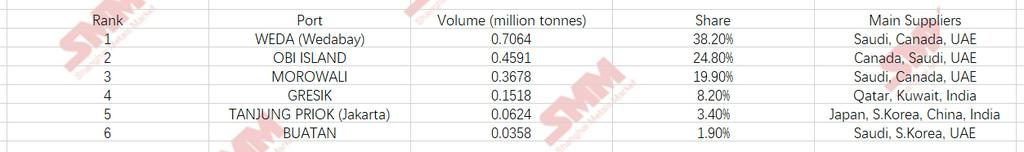
웨다(WEDA), 모로왈리(MOROWALI), 오비 아일랜드(OBI ISLAND) 등 3대 니켈 산업단지가 총 153.33만 톤을 수입하여 인도네시아 전체 유황 수입의 83.0%를 차지했습니다. 이들 단지는 다운스트림 니켈 가공(HPAL 및 통합 황산·비료 유닛을 갖춘 RKEF)의 핵심 허브로서, 유황 수입 수요가 니켈 부문에 크게 집중되어 있습니다. 웨다만으로도 전국 수입의 38.2%를 차지하여 최대 단일 도착지입니다. 그레식(GRESIK, 15.18만 톤, 8.2%)은 주로 카타르, 쿠웨이트, 인도산 유황을 받아 자바 동부 산업 지대에 공급합니다. 탄중프리옥은 자카르타 주요 항구이지만 6.24만 톤(3.4%)에 불과해 자바의 전통 화학·비료 산업을 담당합니다.
1.4 전년 동기 감소 분석: 중동 6개국 순감소 111.75만 톤
2025년 상반기 중동 6개국은 인도네시아에 총 209.99만 톤의 유황을 수출했으나, 2026년 상반기에는 98.24만 톤으로 감소하여, 순감소 111.75만 톤(-53.2%)을 기록했습니다. 국가별 변화:
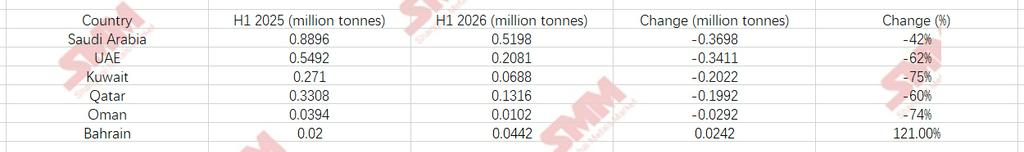
참고: 바레인은 중동 국가 중 유일하게 인도네시아로의 수출을 증가시켰지만, 작은 기반(0.02→0.0442백만 톤)에서 시작해 전체적인 영향은 제한적이었습니다.
감소의 주요 원인: ① 2025년 말부터 2026년 6월까지 국제 유황 가격이 상승하면서 중동 공급업체들이 인도, 중국, 북아프리카와 같은 높은 가격을 지불하는 시장으로 화물을 전환했기 때문입니다. ② 인도네시아에서 새로 건설된 유황 연소 산업 플랜트가 가동되면서 수입 유황을 부분적으로 대체했습니다. 캐나다(+0.1056백만 톤)와 필리핀(+0.02백만 톤)에서의 증가는 부족분의 약 11%만을 메꿨습니다.
2. 황산: 추세에 역행하는 수입 증가; 한국이 최대 공급국으로 부상
2.1 월별 수입량 및 가격 동향
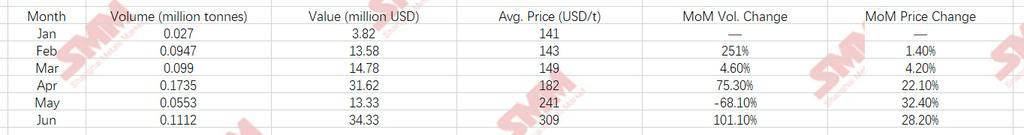
동향 분석:
- 1월: 수입량은 0.0270백만 톤, 가격은 톤당 141달러로 상반기 최저점을 기록했습니다.
- 2~4월: 수입량은 꾸준히 증가하여 4월에는 0.1735백만 톤으로 상반기 최고치를 기록했으며, 가격은 톤당 143달러에서 182달러로 상승했습니다. 새로운 HPAL 프로젝트의 가동으로 강한 수요가 발생했습니다.
- 5월: 수입량은 68% 급감(0.0553백만 톤)했지만, 일본과 한국의 여러 제련소가 정기 정비에 들어가면서 산 수출 가용성이 줄어들어 가격은 톤당 241달러로 급등했습니다.
- 6월: 수입량은 0.1112백만 톤으로 회복되었고, 가격은 톤당 309달러로 상승하여 1월 대비 119% 증가했습니다. 이는 유황의 비용 상승(평균 톤당 1,108달러), 일본과 한국의 지속적인 정비, 인도네시아 제련소의 공황 구매가 맞물리며 기록적인 최고치를 달성했습니다.
2.2 주요 공급국: 한국 1위, 중국과 일본이 뒤를 이어
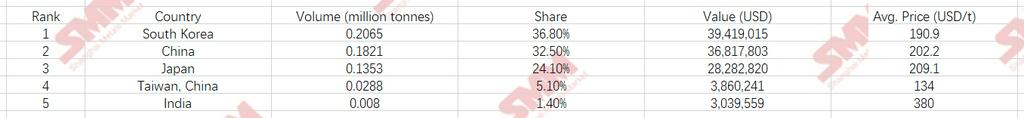
동아시아 3개 공급국(한국, 중국, 일본)은 총 0.5239백만 톤을 공급하여 전체 황산 수입의 93.4%를 차지했습니다. 이는 이전 보고보다 더 높은 집중도를 보입니다. 한국은 0.2065백만 톤(36.8%)으로 1위를 차지했으며, 이전 데이터보다 0.025백만 톤 증가했습니다. 중국은 0.1821백만 톤(32.5%)으로 2위로 올라섰으며, 0.0274백만 톤 증가했습니다. 일본은 0.1353백만 톤(24.1%)을 수입했지만, 0.0281백만 톤 감소했습니다. 황산의 부식성으로 인해 선적 거리가 제한되며(통상 <3,000 해리), 이에 따라 지역적 근접성이 아시아 인접국들에게 지배적 역할을 부여합니다. 인도의 높은 평균 가격 톤당 USD 380은 소량의 고순도 또는 발연황산 특수 등급을 반영합니다. 대만의 낮은 평균 가격 톤당 USD 134.0은 가격 바닥으로, 발달된 정유 부산물 황산과 근거리 운송의 이점을 활용하고 있습니다.
2.3 주요 목적지 항만: OBI ISLAND, 시장의 절반을 차지하다
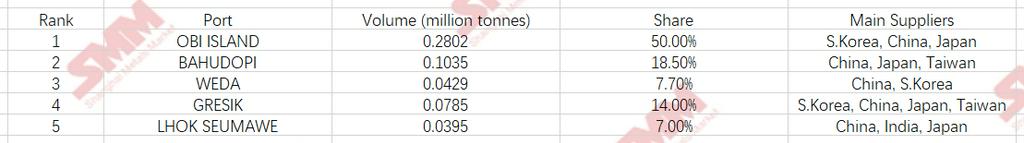
OBI ISLAND 단독으로 전체 황산 수입의 50.0% (28.02만 톤)을 차지하며, 이곳은 중국 및 한국이 지원하는 다수의 니켈-코발트 HPAL 프로젝트를 유치하여 완제품 황산에 대한 막대한 수요가 있습니다. 상위 3개 항만(OBI+BAHUDOPI+WEDA)은 합산 76.2%를 차지하여 이전 57.5%에서 크게 증가했으며, 이는 황산 수입이 주요 항만으로 더 집중되고 있음을 시사합니다 – 황의 83.0% 항만 집중도와의 격차를 좁히고 있습니다.
3. 황 및 황산 공동 분석: 물량-가격 동조화와 구조적 이질화
3.1 전체 물량 및 가격 탄력성 비교
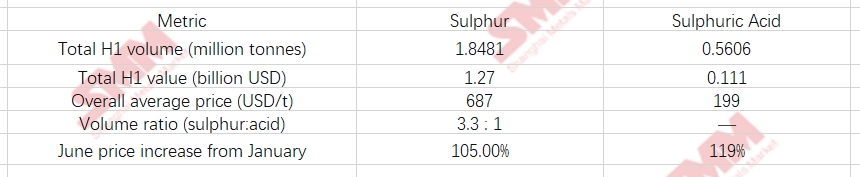
가격 전이 및 탄력성 차이:
- 황은 1월(톤당 540달러)에서 6월(1,108달러)까지 톤당 USD 568 급등하여 105% 상승한 반면, 황산은 같은 기간 119% 상승했습니다. 황산의 가격 탄력성이 약간 더 높은 이유는 한국/일본의 정기보수, 인도네시아의 경직된 수요 등 자체 수급 펀더멘털이 더 타이트하고 현물 시장 규모가 작아 한계적 변화에 더 취약하기 때문입니다.
- 황 대 황산 물량 비율은 1월 14:1에서 2월~6월에는 2.0–3.6:1 범위로 하락했으며, 이는 인도네시아가 자체 황산 생산을 위한 황 수입과 완제품 황산 직접 수입 사이에서 역동적인 균형을 취하고 있음을 반영합니다. 황 가격이 고가일 경우(예: 6월 톤당 USD 1,108), 일부 제련소는 산 공장 가동을 피하기 위해 완제품 황산을 구매하는 것을 선호하여 6월 황산 물량 반등을 뒷받침했습니다.
3.2 공급 패턴 비교
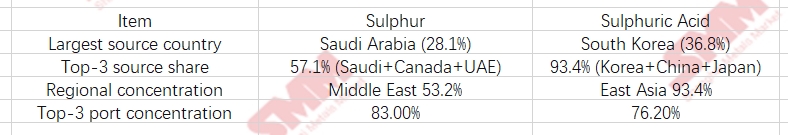
황 공급원은 더 다변화되어 있지만(중동, 북미, 동남아), 황산 공급은 주로 인근 동아시아에 집중되어 있습니다. 이는 각각의 무역 특성에 따른 결과로, 황은 장거리 해상 수송이 가능하지만(케이프사이즈/파나막스), 황산은 부식성과 운송 비용에 제약을 받아 무역 반경이 제한됩니다. 산성항 집중도(76.2%)와 유황항 집중도(83.0%)가 크게 수렴하여 격차가 25.5%포인트에서 6.8%포인트로 좁혀졌으며, 이는 두 제품 수요의 지역적 집중도가 점차 일치하고 있음을 보여준다.
3.3 2025~2026년 구조적 변화
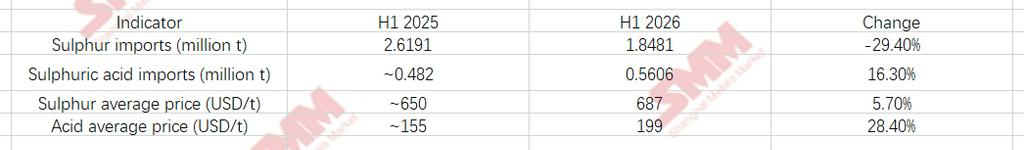
핵심 결론: 인도네시아의 유황 수입량은 감소했으나 수입액은 증가했으며, 중동 공급업체의 비중이 급격히 축소되고 캐나다가 그 공백을 메웠다. 황산 수입은 물량과 가격 모두 상승했으며, 직접 산 수입이 국내 제산 능력 부족을 보완하는 주요 채널로 부상했고, 가격 상승폭이 유황을 크게 앞질렀다.
3.4 2026년 하반기 전망
- 유황: 6월 가격인 1,108달러/톤은 사상 최고치 수준이며, 하반기 전망은 현재 고공행진 변동성이 지속될 것으로 예상된다. 연간 수입량은 360만~380만 톤으로 추정되며, 이는 전년 대비 약 20% 감소한 수치다.
- 황산: 한국과 일본의 정기보수 시즌 이후 공급이 회복될 수 있지만, 오비 섬과 웨다(WEDA) 지역의 다수 HPAL 프로젝트가 여전히 증설 단계에 있다. 하반기 월간 수입량은 10만~12만 톤 수준을 유지할 것으로 예상되며, 가격은 260~330달러/톤의 고공행진 구간에서 등락할 것으로 전망된다.
- 공급 패턴 변화: 캐나다는 2027년까지 사우디아라비아를 제치고 인도네시아 최대 유황 공급국으로 부상할 전망이다. 특히 중국 동부 및 남부 해안의 정유-석유화학 일관단지를 중심으로, 중국의 대인도네시아 황산 수출 또한 성장 여지가 있다.



