I. 핵심 사항
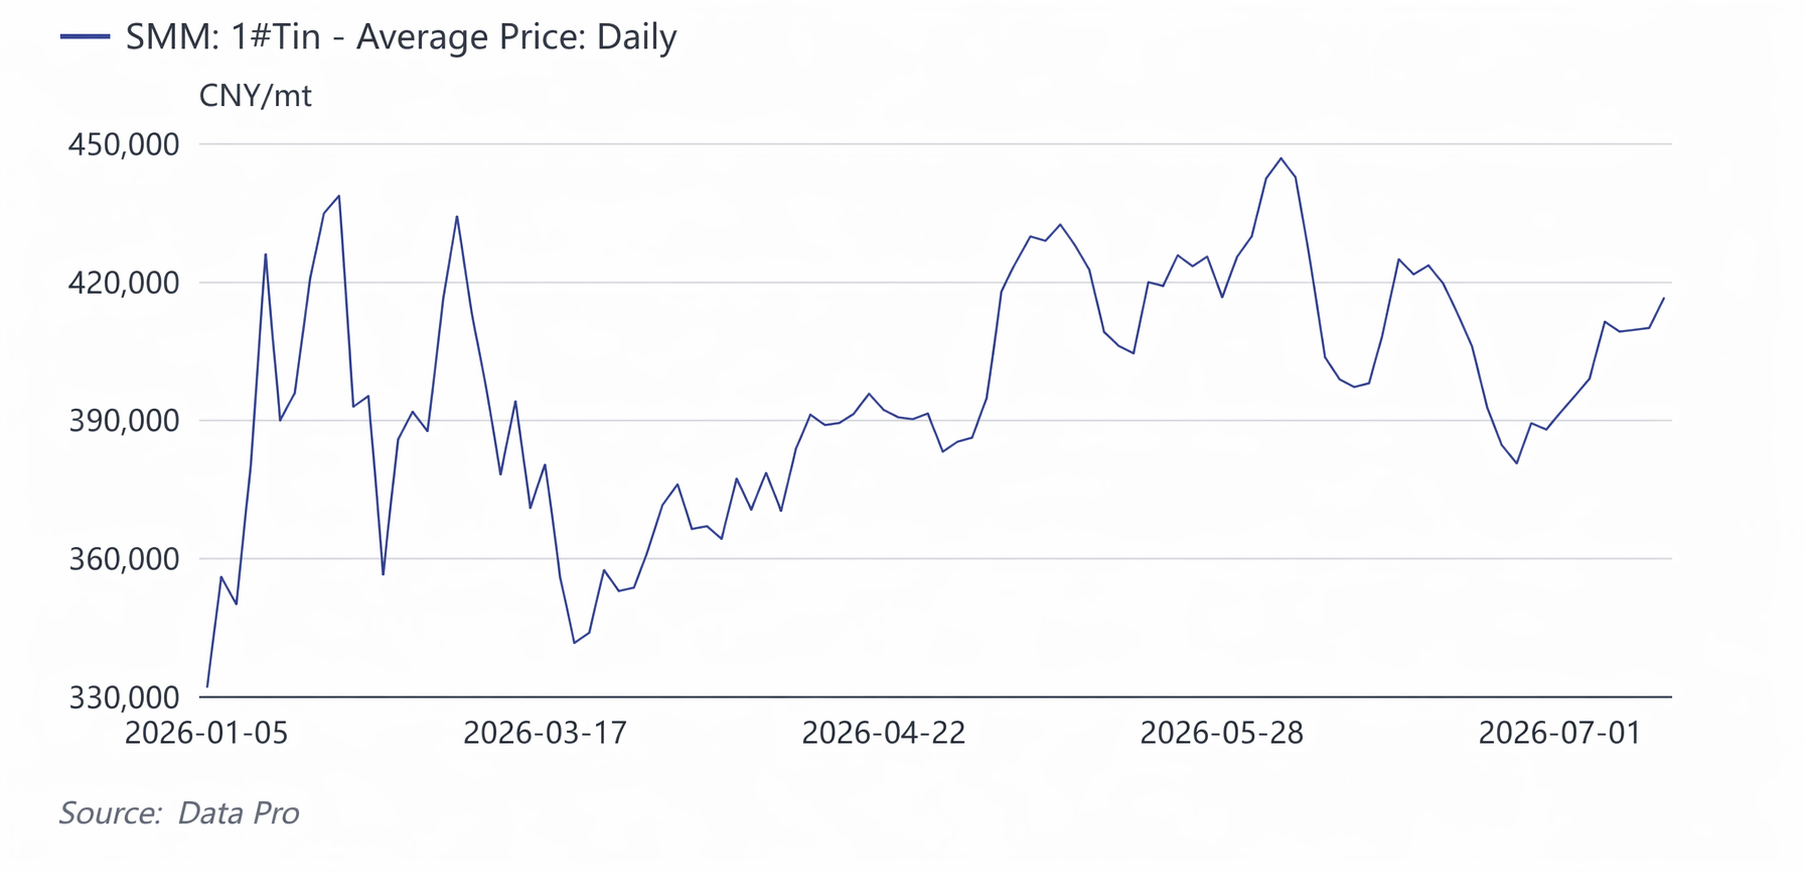
2026년 상반기 주석 가격은 “사상 최고치 경신 — 조정 후 바닥 다지기 — 재급등 — 고점 안정”의 넓은 범위에서 등락을 반복하는 패턴을 보였다. 거래량이 가장 활발한 LME 주석 선물은 연초 약 4만 2,000달러/톤에서 사상 최고치인 5만 9,000달러/톤까지 치솟은 후, 3월에 4만 500달러/톤까지 되돌림되었고, 4~5월에 다시 5만 8,000달러/톤 근처로 급등한 뒤, 6월 말까지 5만 달러/톤 아래로 후퇴했다. SHFE 거래량 상위 주석 선물은 연초 33만 위안/톤에서 사상 최고치인 47만 위안/톤까지 상승한 후, 3월에 32만 2,600위안/톤으로 떨어졌고, 6월 초 45만 1,000위안/톤을 터치한 뒤, 월말에는 40만 위안/톤 아래로 다시 밀려났다.
이번 가격 사이클을 이끈 동력은 미얀마 와주의 예상치를 지속적으로 하회하는 생산 재개, 인도네시아의 수출 정책 강화, 콩고민주공화국의 지정학적 갈등이라는 세 가지 공급 측 메인라인이 폭발적인 AI 컴퓨팅 파워 자본 지출과 반도체 사이클 회복이라는 수요 측 메인라인과 교차 공명을 일으킨 데에 있었다. 주석 가격 중심은 2025년 대비 체계적으로 높아졌다. 상반기 LME 현물 평균 가격은 5만 291달러/톤으로 전년 동기 대비 56.59% 상승했으며, SHFE 거래량 상위 주석 선물 평균 가격은 39만 6,000위안/톤으로 전년 동기 대비 51.11% 상승했다. “공급 경직 + AI 주도 성장”이라는 타이트 밸런스 로직에 낮은 재고가 더해져 가격 변동성을 확대했다.
2026년 하반기 주석 가격의 주요 추적 변수: 첫째, 우기(5~7월) 이후 와주 생산 재개의 가속화 속도 , 그리고 만마우 광산 지역이 현재 금지령 이전 대비 40~50% 수준에서 70% 수준으로 나아갈 수 있을지 여부. 둘째, 인도네시아의 연간 RKAB 승인 이행 속도 . 수출 데이터 측면에서 인도네시아의 6월 주석 잉곳 수출량은 2,995톤으로, 5월 대비 5.09% 증가했지만 전년 동기 대비 32.55% 감소했다. 상반기 누적 데이터에 따르면, 2026년 1~6월 인도네시아의 총 주석 잉곳 수출량은 1만 8,715톤으로, 2025년 동기 2만 5,000톤 대비 25.14% 감소했다. 전반적으로 6월 단월 수출은 전월 대비 완만한 회복세를 이어갔지만, 상반기 전체 수출은 전년 동기 대비 크게 위축되었다. 셋째, AI 서버, 첨단 패키징 및 광모듈에 대한 자본 지출이 지속적으로 현실화될 수 있을지 여부다. 2026년 AI로 인한 전 세계 주석 수요는 약 1만 2천~1만 5천 톤으로, 전 세계 소비량 37만 톤의 3~4%에 불과하지만, 증가하는 수요는 사실상 모두 AI에서 비롯되기 때문이다. 넷째, 전 세계 가시 재고가 낮은 수준을 벗어날 수 있을지 여부 . 중립 시나리오에서 LME 주석은 하반기 톤당 5만~5만 6,000달러 범위에서 거래될 것으로 예상되며, SHFE 주석은 톤당 38만~44만 위안 수준이다.
2. 거시 환경 – 유동성 반전, 지정학적 충격 및 “컴퓨트 메탈” 재평가
1. 미 연준 ‘비둘기에서 매파로’, 워시 지명으로 완화 기대 반전
연초 시장은 2026년 상반기 50~100bp 금리 인하를 베팅했고, 미 달러 지수는 97 아래로 하락했으며, 비철금속 섹터는 전반적으로 상승했다. 1월 말 워시가 연준 의장으로 지명 되면서 달러가 바닥을 쳤고, 비철금속이 일제히 하락했다. 주석 가격은 47만에서 32만으로 첫 번째 급락을 시작했다. 6월 점도표는 매파적으로 기울었고, ‘완화 실현’ 로직이 체계적으로 수정되었으며, 금리 인상 우려와 함께 주석 가격은 6월에 45만에서 40만 아래로 다시 하락했다.
2. 중동 지정학이 ‘안전자산 거래’에서 ‘실물 운송 영향’으로 확장
3월 미국-이스라엘의 이란 합동 군사 공격과 호르무즈 해협의 교란은 에너지 프리미엄을 상승시켰을 뿐만 아니라, 주석에 더 직접적으로 영향을 미친 것은 인도네시아-유럽 정제 주석 운송 경로 의 차질이었다. 6월 중순 미국-이란 휴전 이후 에너지 및 안전자산 프리미엄이 사라지고, 주석 가격은 동시에 정점을 찍고 하락했다.
3. 위안화 ‘이중 강세’ + 미국, 주석을 핵심 광물 목록에 추가
역내 위안화가 6.98에서 6.79로 상승하여 수입 비용을 줄이고 기회를 열었지만, 주석의 국내 과제는 수입 충격(인도네시아 수출은 이미 절반으로 줄었음)이 아니라 미국의 2026년 주석 공급망 독립 추진 이었다. – 미국 핵심 광물 목록에 포함된 주석은 ‘전략 자원 재평가’ 내러티브에 편입되어 구리, 니켈과 함께 자본 프리미엄을 누렸다.
3. 산업 정책 – 와주의 '말뿐인 위협'과 인도네시아의 '자원 민족주의' 이중 긴축
1. 미얀마 와주: 채굴 금지 이후 생산 재개의 '삼중 족쇄'
와주는 2023년 8월 채굴을 금지하고 2025년 7월이 되어서야 채굴 허가를 발급했지만, 실제 생산 재개는 기대에 크게 못 미쳐 현재 생산 능력은 금지 이전 대비 40–50%만 회복되었습니다:
- 물리적 족쇄 : 깊은 갱도가 심각하게 침수되었고, 배수 비용 분담이 2026년 3월에야 공식 시행되었으며, 저고도 고품위 광산은 서서히 완전 가동에 도달했습니다;
- 제도적 족쇄 : 수출이 현금 세금 대신 30% 현물세 로 전환되었고, 일부 광석은 현지 제련을 위해 유보되어 중국으로의 추가 유입이 감소했습니다. 1~4월 물리적 수입은 전년 동기 대비 88% 증가한 6만 9,100톤에 달했지만(기저 효과), 금속 환산량은 전년 동기 대비 36% 증가한 2만 2,500톤에 불과했으며 전월 대비 증가는 미미했습니다;
- 예상치 못한 족쇄 : 4월 7일 와주 방깡 폭약 공장의 대폭발로 인해 주 내 모든 화학·폭약 공장이 가동 중단 및 정비에 들어가 민간 폭약 공급이 끊겼습니다. 여기에 전통적인 우기(5~7월) 동안 노천 채굴과 도로 운송이 제한되면서 8월 이전에는 대규모 성장이 예상되지 않습니다 .
2. 인도네시아: RKAB 기간 단축부터 횡재세까지, 정제 주석 수출 '반토막'
세계 최대 정제 주석 수출국인 인도네시아는 2026년에 정책 패키지가 쏟아졌습니다:
- RKAB 승인이 3년 주기에서 연간 주기로 다시 변경되었고, 2026년 일부 기업의 할당량이 취소 및 재검토되면서 수출 불확실성이 급증했습니다;
- 4월 정제 주석 수출은 전년 동기 대비 53.7% 감소하고 전월 대비 반토막 난 2,255톤에 불과했으며, 이는 주로 허가 갱신, 할당량 강화, 업계 정비에 기인합니다;
3. 콩고민주공화국 비시 광산: 무력 충돌로 인한 '지속적 부족'
비시는 전 세계 공급의 약 6%를 차지합니다. 2025년 3월 무력 충돌로 인한 가동 중단 이후, 연간 생산량이 완전히 회복되지 못했으며, 2026년 초 산사태와 지정학적 차질로 공급 측면에서 세 번째 차질이 발생했다.
4. 원자재 체인: 주석 정광 → 정제 주석 → 솔더로의 비용 전가
1. 주석 정광: TC 반등, 그러나 '한계적 완화'는 '완화'를 의미하지 않는다
2026년 상반기 국내 주석 정광 TC는 누적 5,500위안/톤 인상되었으며, 이는 가격 측면에서 원자재의 한계적 개선을 확인시켜 주었지만, 국내 광석 자체는 증가하지 않았고, 중국 외 지역의 완화는 기대에 미치지 못했으며, 잉곳 단계에서는 뚜렷한 완화가 나타나지 않았다.
- 수입 구조가 구조적으로 변화했다: 2022년 미얀마가 중국 주석 정광 수입의 77%를 차지했으나 2025년에는 26%로 하락했고, 콩고민주공화국이 24%, 호주 12%, 볼리비아 10%로 증가 – 다각화가 공급 차질을 완화했지만, 절대 물량은 미얀마가 남긴 공백을 메우지 못했다.
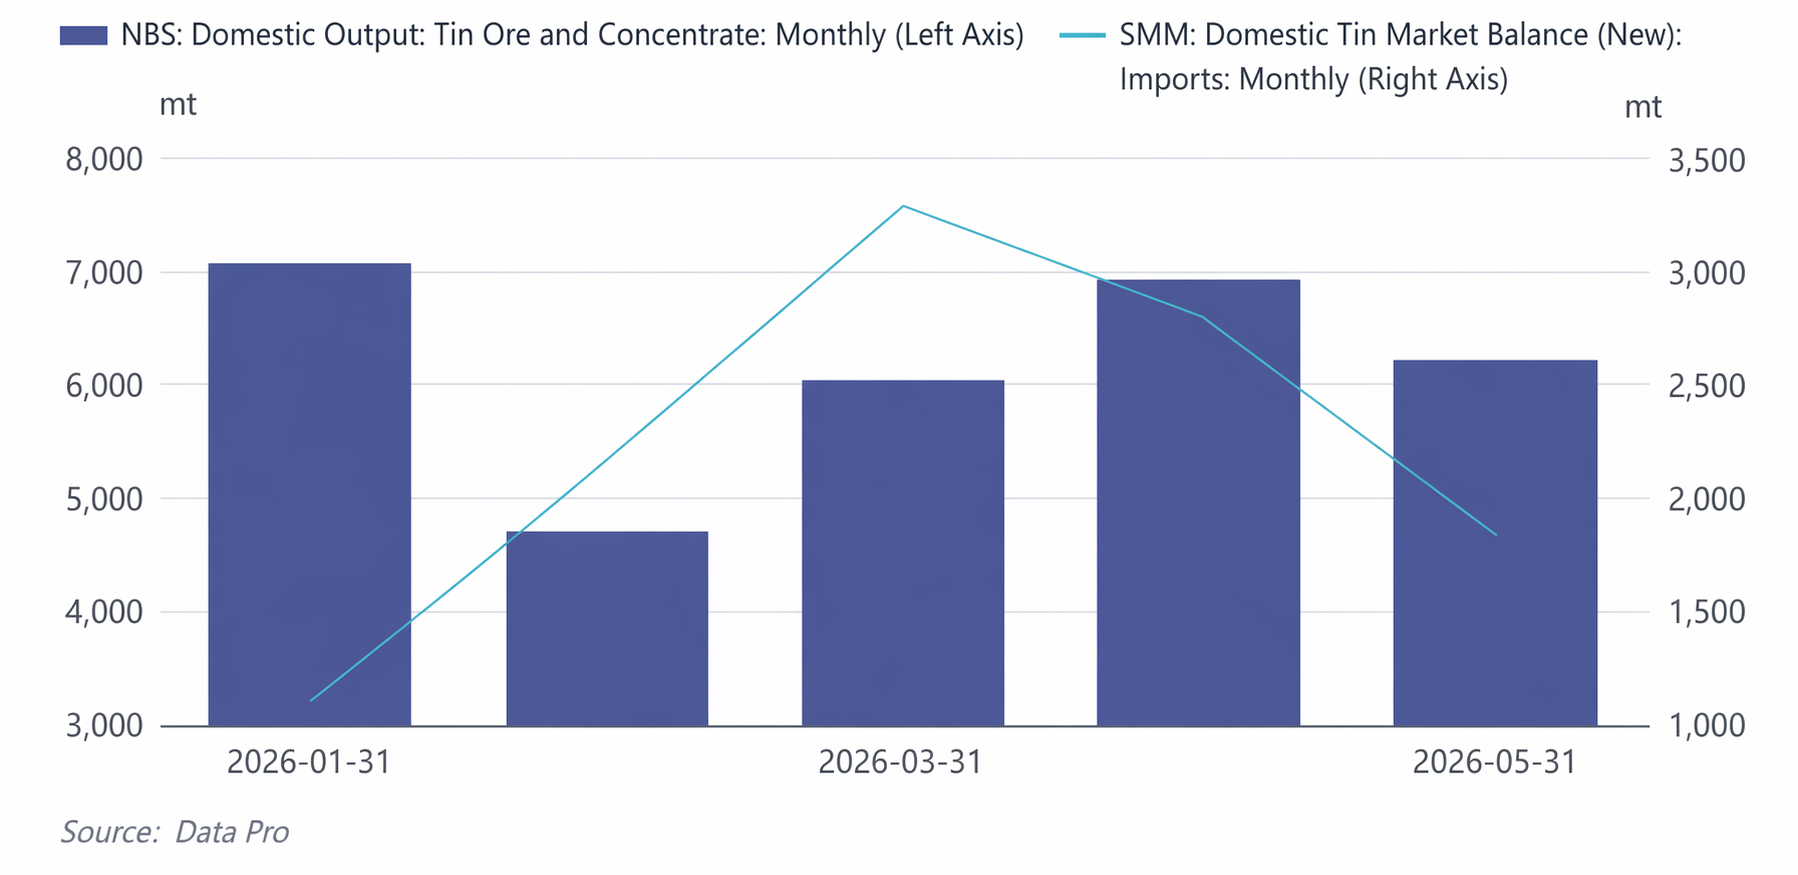
- 국내 주석 광석: 1월부터 5월까지 국내 주석 광석 및 정광 누적 생산량은 약 30,600톤, 월 평균 약 6,187톤이었다. 1월 생산량 7,062톤이 기간 중 최고치였고, 2월은 춘절로 인해 4,708톤으로 급감(전월 대비 33.3% 감소)했으며, 3~5월은 점차 6,000~7,000톤 범위로 회복되었다.
- 주석 잉곳 수입: 1월 수입은 1,101톤(연중 최저)에 불과했고, 3월 3,287톤(연중 최고)으로 증가했다가 4월 2,802톤, 5월 1,838톤으로 후퇴했다. 1~5월 누적 수입은 약 11,200톤, 월 평균 약 2,239톤이었다.
광산 측 타이트한 밸런스: 국내 광석 생산 증가는 제한적이었고 수입은 3월 고점에서 감소하여, 5월 광산 측 총 공급은 약 8,049톤(국내+수입)이었다. 전체 패턴은 "국내 광석은 꾸준히 증가하고 수입 보충은 변동성이 크다"였으며, 광산 측의 타이트함이 주석 가격의 하단 지지력을 제공했다.
2. 정제 주석 생산: 상반기 SMM의 누적 정제 주석 생산량은 약 86,800톤이었다.
2월 생산량은 춘절 정비로 인해 11,490톤(상반기 최저치)으로 하락했다가 3월부터 14,950톤으로 빠르게 반등했습니다. 4월부터 6월까지는 14,670~15,430톤 범위에서 안정세를 보였으며, 6월에는 15,430톤으로 상반기 최고치를 기록해 원자재 공급 부족에도 불구하고 제련소들의 높은 생산 의지를 보여주었습니다.
- 재활용 주석 비율: 1월부터 6월까지 재생 정제 주석 누적 생산량은 약 17,200톤으로 전체 생산량의 약 19.8%를 차지했습니다. 2월 재생 주석은 1,770톤(춘절 휴업 영향)에 그쳤으나, 5월부터 6월까지 3,000~3,220톤으로 점차 회복되었습니다. 재생 원료의 공급 탄력성은 제한적이었습니다.
- 가동률: 제련소 평균 가동률은 1월 62.7%에서 2월 47.7%로 하락(춘절)한 후, 3월부터 6월까지 54.3%~57.1% 범위를 유지하다가 6월에 57.1%로 회복되었습니다. 전체 가동률은 업계 중간 수준으로, 원광 공급 부족이 제련 능력 발휘에 제약이 되고 있음을 반영합니다.
3. 솔더/주석 화합물: AI 컴퓨팅 파워 체인의 '숨겨진 소비'
전통 솔더(PCB, 가전, 자동차) 수요는 안정적이지만 약세를 보인 반면,AI 서버는 대당 전통 서버보다 4배 이상의 주석을 소비하며, 첨단 패키징부터 광 모듈 솔더 접합부까지 모든 단계에서 주석이 소비됩니다. 2026년 AI 관련 주석 수요는 12,000~15,000톤이며, PV용 주석은 조정을 겪었고, 반도체 솔더 수요의 회복력은 유지되었습니다.
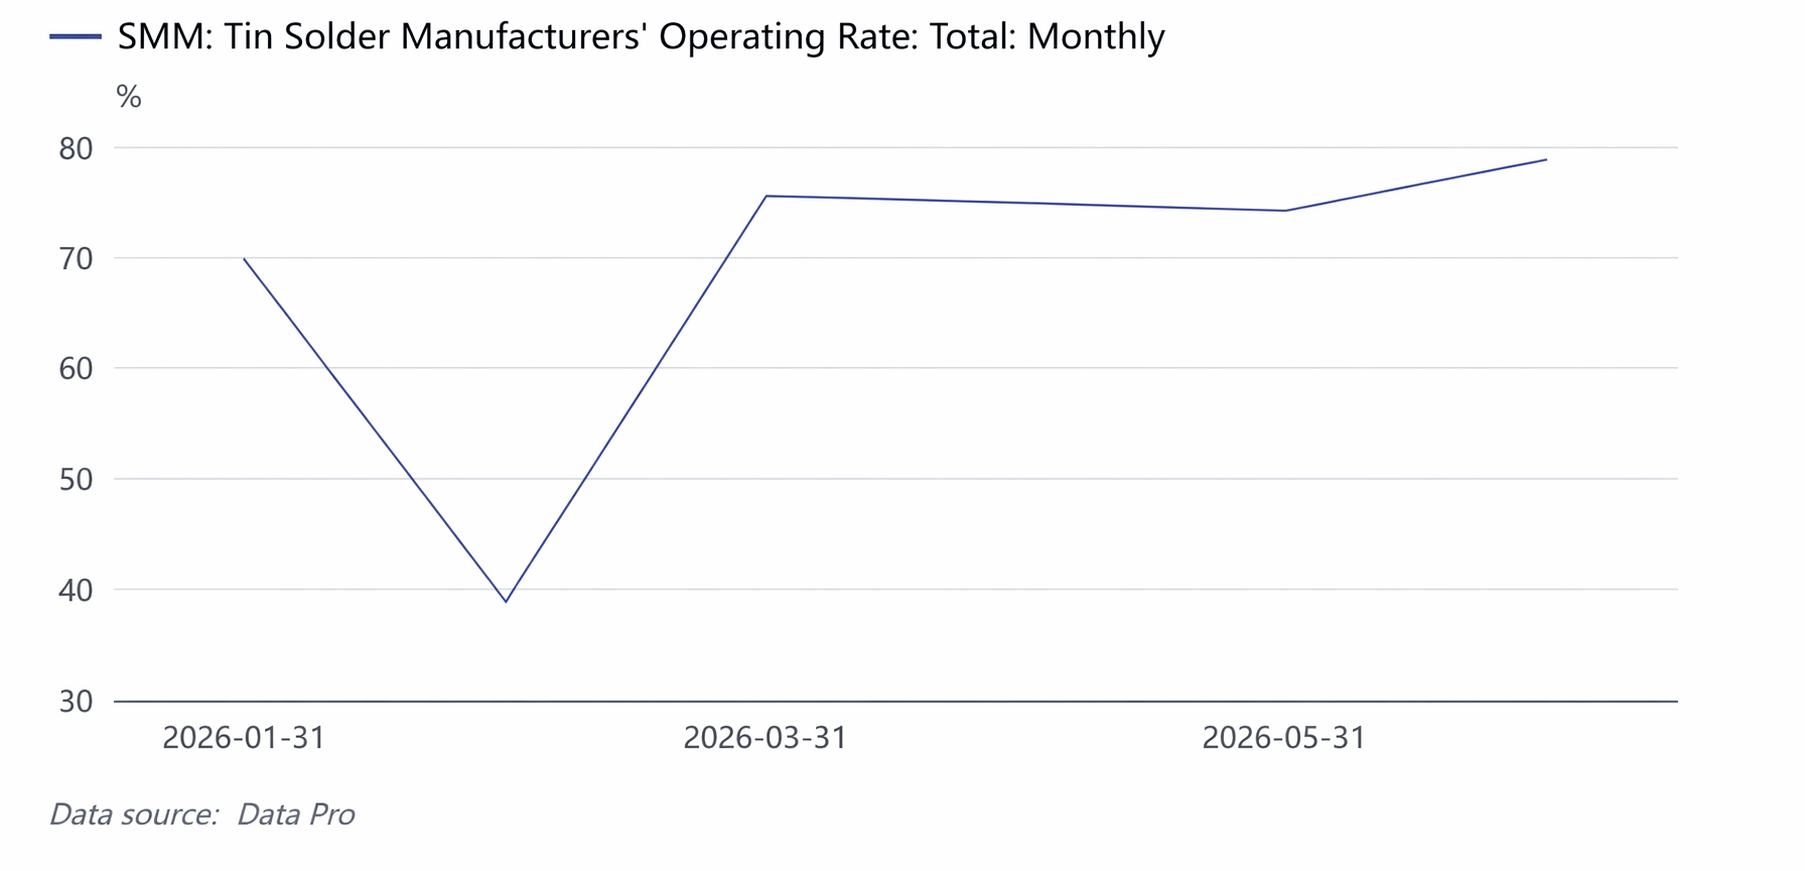
주석 소비 주요 지표로서의 솔더 가동률: 주석 솔더 소비는 중국 전체 정제 주석 소비의 60% 이상을 차지하며, 전자, PV 등 하류 최종 사용 부문의 실제 수요 강도를 직접적으로 반영합니다.
- 가동률 특성: 1월 가동률은 69.7%(설 전 재고 비축에 기인)였으며, 2월에는 39.0%로 급락(설 연휴 + 높은 주석 가격으로 구매 위축), 3월에는 75.5%로 강하게 반등(연휴 후 재고 보충), 4~5월에는 74.2%~74.9%의 높은 수준을 유지하다가 6월에는 78.8%로 더 상승하여 상반기 최고치를 기록했습니다.
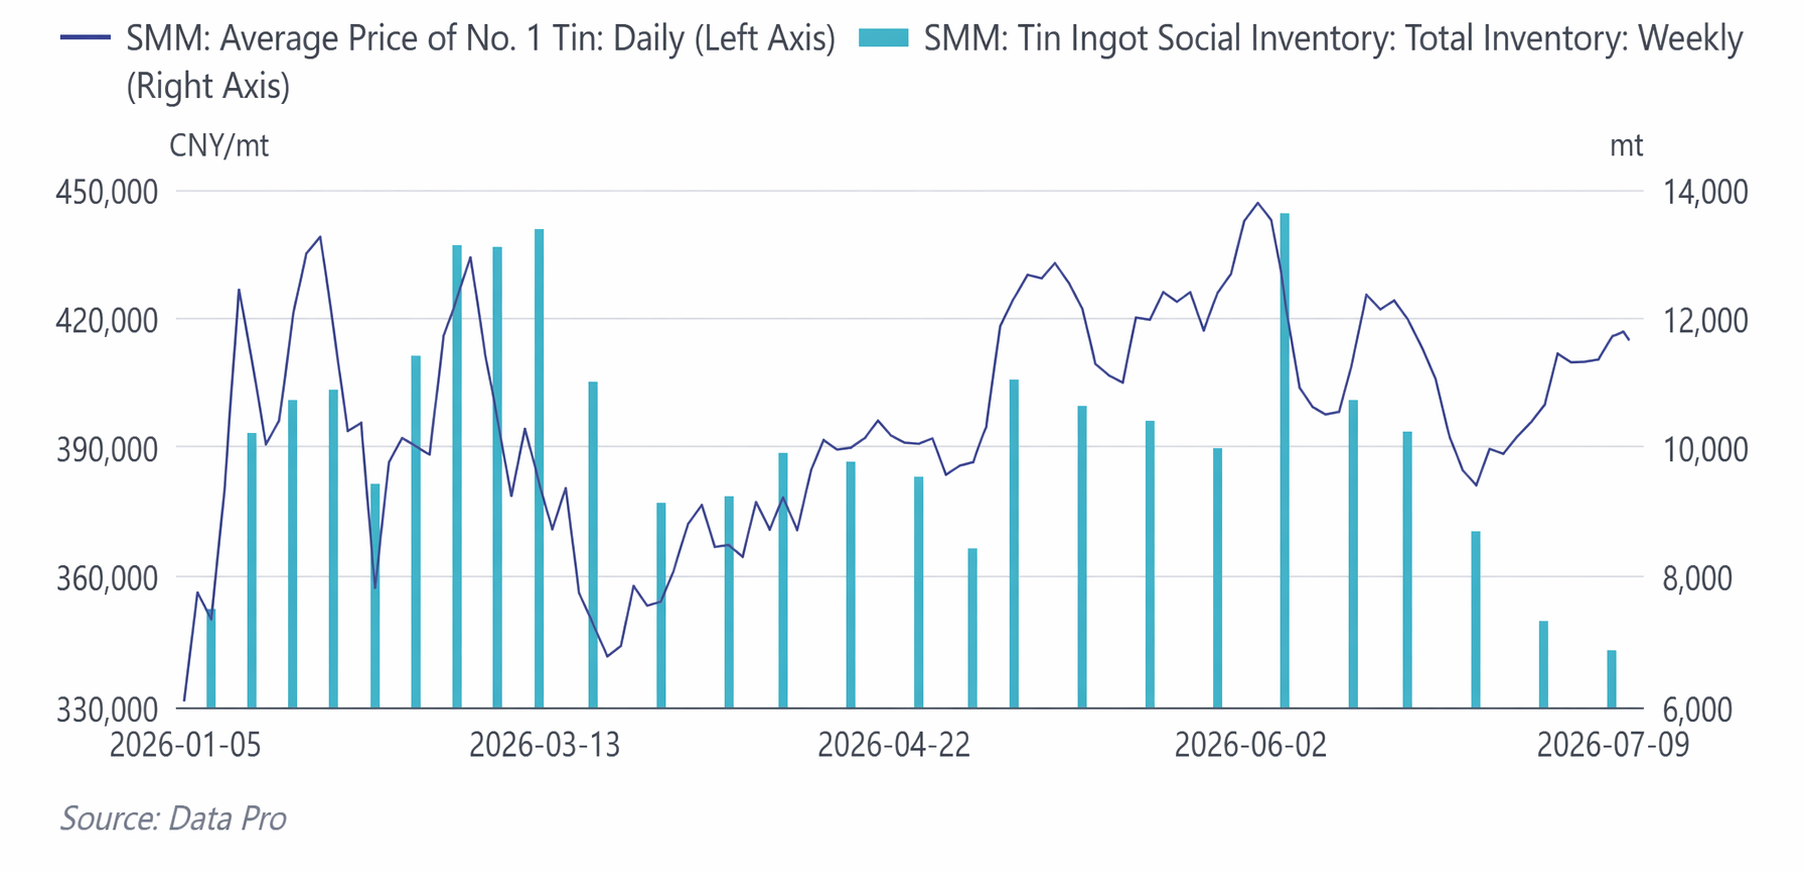
- 키 신호: 6월 땜납 가동률이 역주행하며 78.8%로 상승했으며, 원료 가격이 톤당 446,700위안의 고점에서 하락하면서 하류의 저점 매수 의지를 크게 높였습니다. 이는 같은 기간 주석 잉곳 사회 재고가 13,604톤에서 6,861톤으로 급감한 것과 매우 일치하여, '가격 조정 → 하류 재고 확충 → 재고 소진 가속화'라는 산업 체인 전달 경로를 확인시켜 주었습니다.
V. 2026년 하반기 리스크 경고 및 주석 가격 전망
하반기 주석 가격은 '공급 게임 주도, AI 탄력성 증폭, 낮은 재고 지지' 패턴을 유지할 것으로 예상되며, 주요 관심 사항은 다음과 같습니다: ① 8월 우기 이후 와주의 생산 재개 가속화; ② 인도네시아 RKAB의 실행 강도; ③ 3분기 AI 설비 투자 가이던스(마이크로소프트/구글/메타 실적 보고); ④ 콩고민주공화국 비시에 광산 생산 현황; ⑤ 글로벌 가시 재고 축적 여부.
시나리오 기반 분석:
|
시나리오 |
발동 조건 |
LME 주석 범위 ($/mt) |
SHFE 주석 범위 (만 위안/mt) |
|---|---|---|---|
|
약세 |
와주 생산 재개 가속 + 인도네시아 쿼터 완화 + AI 설비 투자 하향 + 매크로 매파적 |
$47,000—51,000 |
36—40 |
|
중립(가장 가능성 높음) |
와주 완만한 생산 재개 + AI 고성장 지속 + 낮은 재고 |
$50,000—56,000 |
38—44 |
|
강세 |
와주 우기 후 추가 지연 + 콩고민주공화국 차질 + AI 기대치 상회 + 재고 감소 |
$54,000—60,000 |
42—47 |
속도 측면에서, 3분기에는 와주 우기 직후 생산 재개 데이터가 집중적으로 검증되며, 연중 가장 중요한 가격 결정 시점이 될 것입니다. 4분기에는 AI 신제품 출시 사이클에 진입하면서 가격 중심이 상반기 고점을 다시 테스트할 것으로 예상됩니다. 연간 대차대조표 관점에서, SMM은 전 세계 정련 주석 공급 부족이 약 5,100톤에 이를 것으로 예상하며—타이트한 수급 + 낮은 재고 + AI, 주석의 가격 결정 논리가 '비철금속 추종자'에서 '컴퓨팅 파워 메탈 선두주자'로 전환되었습니다.