【SMM 분석】 3월 나트륨 이온 배터리 산업 체인 회복, 2분기 성수기 기조 확립

게시됨: Apr 03, 2026 13:43 (GMT+8)
중국 설 연휴 이후 생산 주문이 완전히 재개되면서 나트륨 이온 배터리 산업 체인은 3월에 강력한 회복세를 보였습니다. 양극, 음극, 전해질, 배터리 셀 등 4대 주요 부문의 생산량은 전년 동월 대비 및 전월 대비 모두 큰 폭으로 증가했으며, 업계 경기가 현저히 반등했습니다.

춘절 이후 생산 주문이 완전히 정상화되면서, 3월 나트륨이온 전지 산업 체인은 강한 회복세를 보였습니다. 양극재, 음극재, 전해질, 전지 셀 등 네 가지 주요 분야의 생산량은 전년 동기 대비 및 전월 대비 모두 큰 폭으로 증가하였으며, 업계 경기는 뚜렷하게 반등했습니다. 에너지 저장, 이륜차, 시동 정지 전원 등 하류 응용 분야의 수요가 꾸준히 방출되었고, 주요 리튬 전지 제조사들은 시장 진출을 가속화했습니다. 산업 체인의 공급과 수요가 동시에 개선되면서 2분기 물량 확대와 연간 대규모 발전의 토대를 마련했습니다.

I. 양극재: 생산량 전월 대비 두 배 이상 증가, 구조 최적화 및 조정 진행

3월 나트륨이온 전지 양극재 생산량은 전월 대비 149% 급증했고 전년 동기 대비 110% 증가했으며, 생산량이 전반적으로 확대되었습니다. 재료 구성에도 새로운 변화가 나타났습니다. 다중 음이온 재료는 여전히 주류를 차지하며 77%의 비중을 차지했습니다. 층상 산화물 재료의 수요는 크게 회복되었고, 기업들의 생산 의욕이 높아지면서 NFPP 비중은 전월 대비 5%포인트 하락했습니다. 이는 다중 음이온 생산량의 감소를 의미하는 것이 아니라, 업계 기술 경로의 보다 균형 잡힌 발전을 반영합니다.
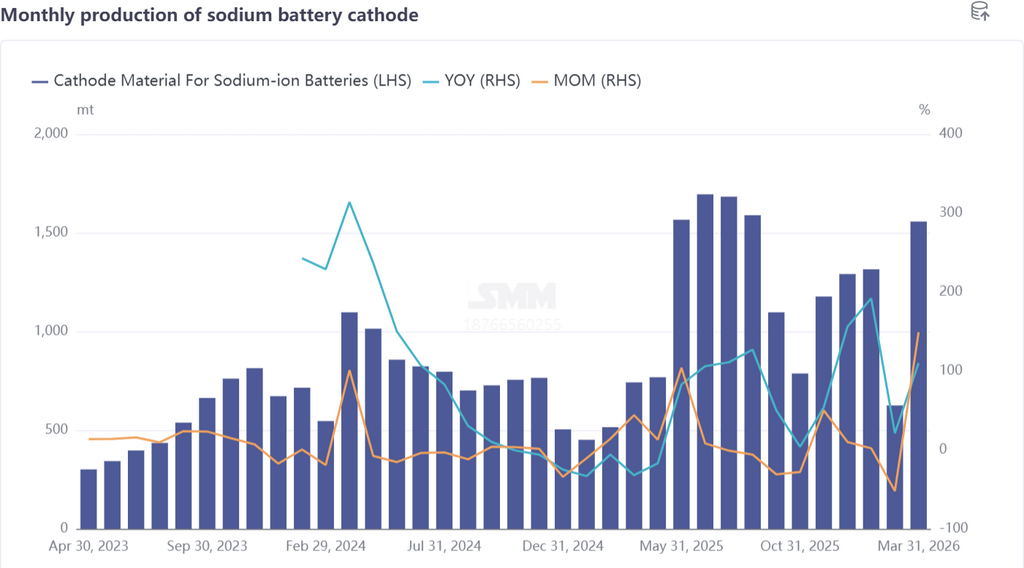
생산 측면에서, 신흥 기업들의 생산 능력은 명절 후 빠르게 회복되었고 전지 셀 제조사의 주문은 안정적으로 유지되었으며 2분기 수요 계획은 명확했습니다. 일부 주요 리튬 전지 제조사들은 나트륨이온 전지 생산 라인을 점진적으로 완성, 가동 및 샘플 테스트를 완료하여 시장 공급 능력을 지속적으로 강화했습니다. 수요 측면에서, 층상 산화물 양극재는 시동 정지 전원, 이륜차 및 일부 소규모 에너지 저장 프로젝트에서 신규 주문을 확보하여 응용 분야가 지속적으로 확장되었습니다. 전반적으로 3월 양극재 시장 분위기는 낙관적이었습니다. 4월에는 성수기에 접어들어 생산량이 전월 대비 8% 증가하고 전년 동기 대비 120% 급증할 것으로 예상되며, 공급과 수요가 동시에 증가하는 패턴을 확인할 것입니다.

II. 하드카본 음극재: 생산 능력 격차 지속, 검증 확대 가속화

3월 나트륨이온 전지 하드카본 음극재 생산량은 전월 대비 82% 증가했고 전년 동기 대비 88% 증가했으며, 출하량은 2월보다 크게 증가했습니다. 업계의 핵심 과제는 여전히 공급-수요 격차입니다. 전지 셀 기업의 수가 증가함에 따라 핵심 소재인 하드카본에 대한 관심이 급증하고 있으며, 하류 업체들은 생산 능력, 초기 효율, 사이클 수명 등의 성능 지표에 대해 더 높은 요구를 하여 시장 수요의 지속적인 성장을 견인하고 있습니다.
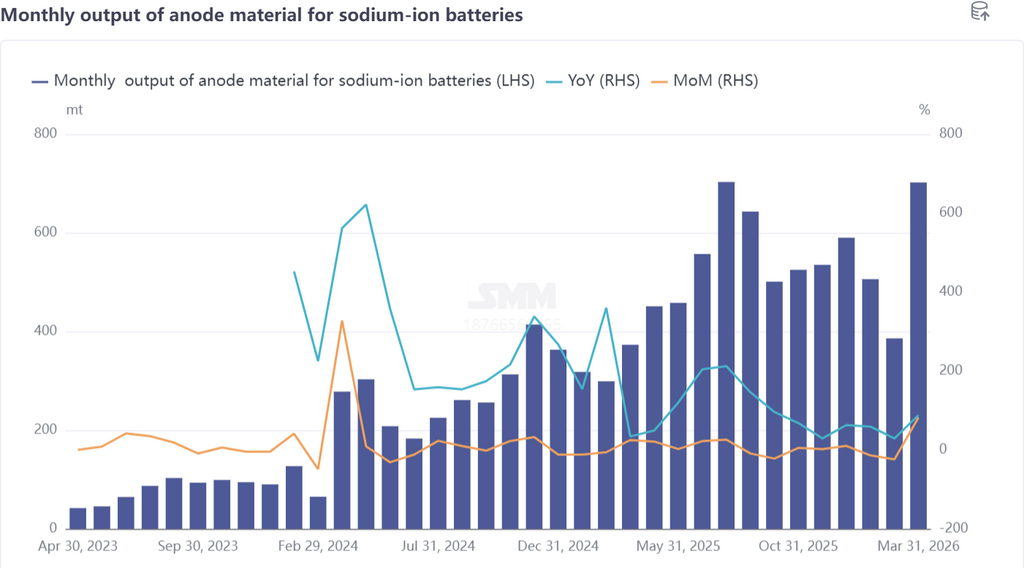
공급망 안정성을 확보하기 위해 전지 셀 기업들은 공급 기반을 적극적으로 확대하고 신규 생산 능력의 검증을 가속화하고 있으며, 하반기 생산 능력 매칭을 사전에 계획하고 있습니다.

가격 측면에서는 생산 능력 제약으로 인해 단기적으로는 의미 있는 하락 가능성이 낮습니다. 업계는 품질을 희생하여 비용을 낮추는 것을 피하면서 비용 절감과 성능 유지 사이의 균형에 주력하고 있습니다. 4월에는 하드카본 생산 일정이 더욱 증가하여 생산량이 전월 대비 20% 급증하고 전년 동기 대비 88% 증가할 것으로 예상되며, 격차는 점차 완화될 전망입니다.

III. 전해질: 출하량 반등, 생산 능력 확대 제약 지속

3월 나트륨이온 전지 전해질 생산량은 전월 대비 91%, 전년 동기 대비 118% 증가했습니다. 주문에 힘입어 주요 기업들의 출하량은 현저히 회복되었고 중소 기업들은 두 배 성장을 달성했습니다.
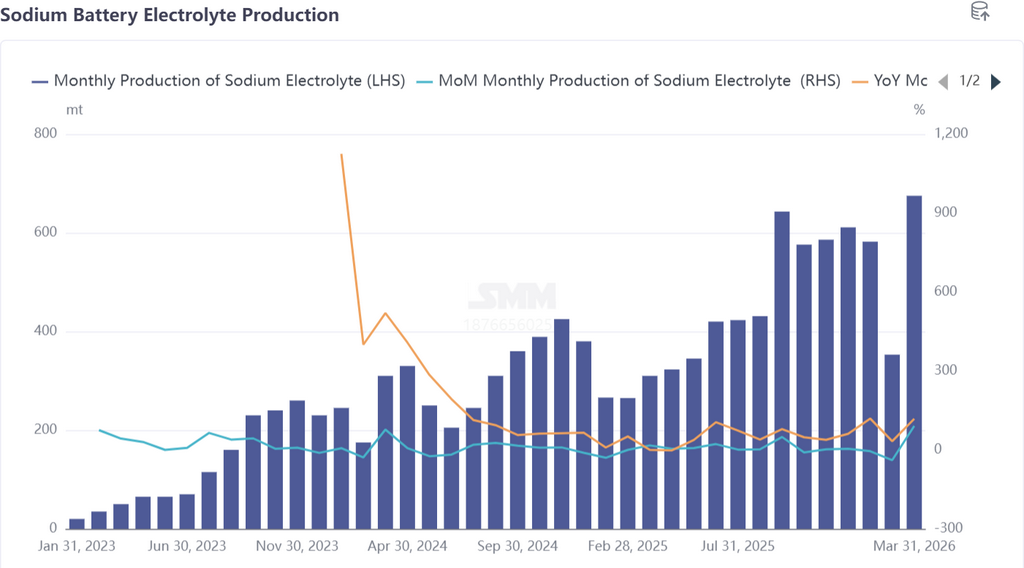
가격은 안정세를 유지했습니다. 하류 전지 셀 제조사들이 가격 인하 의지를 보였지만, 불완전한 생산 능력 확대와 강한 비용 지지로 인해 하락 여지는 제한적이었습니다.

현재 업계의 과제는 생산 능력 배분에 있습니다. 전해질 기업들은 리튬 전지 공급을 우선시하는 반면, 증분 나트륨이온 전지 생산 능력은 여전히 불충분하여 어느 정도 물량 확대를 제한하고 있으며, 공급-수요 격차가 여전히 존재합니다. 4월에는 수요 증가에 따라 생산량이 지속적으로 증가할 것으로 예상되지만 양극재 및 음극재보다 속도가 느려 전월 대비 8% 증가, 전년 동기 대비 126% 증가에 그칠 전망입니다. 장기적인 성장은 생산 능력의 중심이 나트륨이온 전지로 이동하는 것에 달려 있습니다.

IV. 전지 셀 및 말단 응용: 폭발적인 생산 성장, 응용 분야 확대

3월 나트륨이온 전지 셀 생산량은 전월 대비 229% 급증했고 전년 동기 대비 140% 증가했으며, 주문 회복은 예상을 초과했습니다. 연초 탄산리튬 가격 상승으로 나트륨이온 전지에 대한 시장 관심이 높아졌고, 1분기 말 재고 축적 수요와 맞물려 전지 셀 기업들의 생산 및 판매가 호조를 보였습니다. 전통적인 주요 리튬 전지 제조사들이 투자를 가속화하여, 다수의 기업들이 2026년 GWh급 생산 능력을 계획하고 있습니다. 상류 소재 공급업체들도 샘플 납품 및 검증을 동시에 진행하면서 산업 체인의 시너지 효과가 나타나기 시작했습니다.
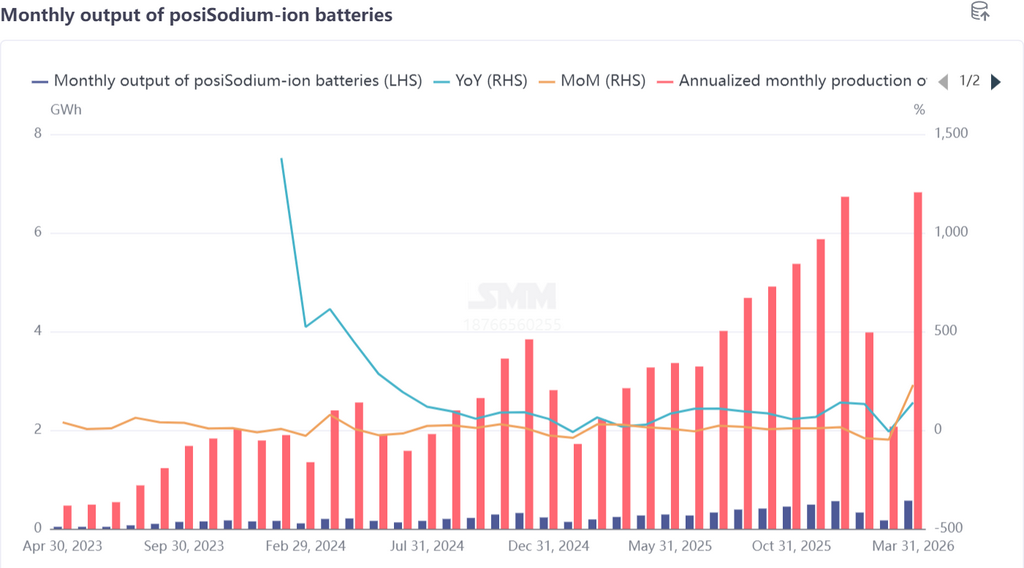
말단 수요는 다방면으로 확대되었습니다. 정책 주도형 하이브리드 리튬-나트륨 에너지 저장 프로젝트가 연이어 입찰되었고 에너지 저장 수요가 지속적으로 방출되었습니다. 선도적인 이륜차 업체들은 스마트 나트륨이온 전지 제품을 출시했으며 시장 수용도가 점차 개선되었습니다. 4월에는 전지 셀 생산량이 전월 대비 25% 증가하고 전년 동기 대비 161% 증가할 것으로 예상되며, 2026년 2분기 이후 말단 응용 분야의 수요가 지속적으로 확대될 전망입니다.

V. 2분기 및 3분기 전망: 상업적 규모 확대 가속화, 공급과 수요 지속적 개선

2분기(4월-6월)는 나트륨이온 전지가 대규모 물량 확대를 달성하는 중요한 시기가 될 것입니다.

- 공급 측면: 양극재, 음극재, 전해질의 생산 능력이 점진적으로 방출될 것입니다. 주요 리튬 전지 제조사의 생산 라인이 순차적으로 가동될 것입니다. 소재 및 전지 셀의 공급 능력이 크게 증가할 것입니다. 하드카본, 전해질 등의 격차가 점차 완화될 것입니다.

- 수요 측면: 에너지 저장 프로젝트가 집중 입찰 및 납품 기간에 진입할 것입니다. 이륜차에서의 나트륨이온 전지 대체가 가속화될 것입니다. 시동 정지 전원, 경상용차 등의 응용 분야가 대규모로 도입되어 수요가 매월 지속적으로 증가할 것입니다. - 가격: 규모의 경제가 뚜렷해짐에 따라 양극재, 음극재, 전해질의 비용이 하락하여 전지 셀의 가성비가 더욱 개선되고 수요의 지속적인 방출을 견인할 것입니다.

업계는 3분기(7월-9월)에 전면적인 돌파구를 맞이할 것입니다.

- 산업 체인 전반의 생산 능력이 완전히 방출되고, 수급 균형이 개선되며, 최상위 기업들은 안정적인 납품 능력을 구축할 것입니다.

- 에너지 저장과 이륜차가 핵심 성장 동력이 될 것이며, A00급 승용차 및 데이터 센터 예비 전력과 같은 새로운 시나리오가 점차 성과를 거두어 다각화된 응용 환경을 조성할 것입니다.

- 기술 경로는 안정화되는 경향을 보일 것이며, 제품 성능 및 비용 이점은 지속적으로 향상될 것입니다.

요약

3월 나트륨이온 전지 산업 체인은 광범위한 높은 성장을 통해 산업화 가능성을 입증했으며, 공급과 수요가 동시에 회복되면서 연간 발전에 강한 자신감을 불어넣었습니다. 2분기와 3분기에는 생산 능력이 방출되고 수요가 급증함에 따라 업계는 대규모 확장의 빠른 궤도에 진입할 것입니다. 2026년은 나트륨이온 전지의 "대규모 상용화 원년"이 될 것으로 예상되며, 에너지 저장 및 이륜차 등의 분야에서 대규모 응용을 달성하고 리튬 전지와 함께 제2의 전지 기술 경로로서의 입지를 점차 확립할 것입니다. 장기적으로는 자원, 비용, 안전성의 이점을 활용하여 나트륨이온 전지는 글로벌 에너지 전환에서 중요한 위치를 차지할 것이며, 시장 잠재력은 지속적으로 확대될 것입니다.

데이터 출처 설명: 공개 정보를 제외한 모든 데이터는 SMM이 공개 정보, 시장 커뮤니케이션 및 SMM 내부 데이터베이스 모델을 기반으로 가공한 것입니다. 본 자료는 참고용이며 의사결정 권고를 구성하지 않습니다.

문의 사항이 있거나 자세한 정보를 원하시면 아래로 연락해 주시기 바랍니다: lemonzhao@smm.cn
리서치 보고서 열람 방법에 대한 자세한 내용은 아래로 문의하시기 바랍니다:service.en@smm.cn
관련 뉴스
September Sodium-Ion Battery Electrolyte and Battery Cell Market Analysis: Electrolyte Poised for Volume Growth, Battery Cell Under Pressure in Peak Season [SMM Analysis]
12분 전
September Sodium-Ion Battery Electrolyte and Battery Cell Market Analysis: Electrolyte Poised for Volume Growth, Battery Cell Under Pressure in Peak Season [SMM Analysis]
더 보기
September Sodium-Ion Battery Electrolyte and Battery Cell Market Analysis: Electrolyte Poised for Volume Growth, Battery Cell Under Pressure in Peak Season [SMM Analysis]
[SMM Analysis: September Sodium-Ion Battery Electrolyte and Battery Cell Market Analysis: Electrolyte Poised for Volume Release, Battery Cell Under Pressure in Peak Season] SMM, October 13: Entering September, the sodium-ion battery industry chain further evolved its operating characteristic of "advancing amid divergence." The electrolyte segment continued the operating logic of "having capacity but no volume release," with shipments highly concentrated among top-tier players and growth mainly flowing to undisclosed major clients. A window for large-scale ramp-up is expected to materialize in Q4 with the fulfillment of GWh-level orders. In the battery cell segment, order deliveries were released intensively under the "September-October peak season" signal, but the actual pace of project implementation clearly fell short of plans, with regional and application-scenario divergence intensifying...
12분 전
[SMM 코발트 모닝 미팅 요약] 연휴 후 수요 회복 제한적, 비용 지지 약화로 소재 가격 하방 압력
2026년 10월 09일 10:31 (GMT+8)
[SMM 코발트 모닝 미팅 요약] 연휴 후 수요 회복 제한적, 비용 지지 약화로 소재 가격 하방 압력
더 보기
[SMM 코발트 모닝 미팅 요약] 연휴 후 수요 회복 제한적, 비용 지지 약화로 소재 가격 하방 압력
[SMM 코발트 모닝 미팅 요약] 연휴 후 수요 회복 제한적, 비용 지지 약화로 소재 가격 하방 압력
코발트 산업 체인은 연휴 이후에도 약세를 유지했으며, 부진한 수요와 하락한 원가가 함께 가격을 압박했다. 정련 코발트는 저점에서 횡보했고, 트레이더들은 현물-선물 가격 스프레드를 확대했으며, 하류 구매는 여전히 필요 기반의 재고 보충에 그쳤다. 중간재 거래는 정체됐고, 매입 하한가인 파운드당 14.5달러와 하류 수용 가격인 파운드당 13달러 미만 사이의 격차가 뚜렷했다. 황산코발트 오퍼는 톤당 6만 위안 부근을 유지했으나 거래가 어려웠고, 원료 계수 하락으로 원가 지지가 더욱 약화됐다. 염화코발트와 사산화삼코발트는 계속 하락세를 보였고, 기업들은 감산 및 가동 중단을 확대했으며 신규 조달은 부족했다. 선두 코발트 분말 오퍼는 톤당 약 36만 위안까지 하락했고, 중소기업은 33만~34만 위안까지 내려갔으며, 하류의 고가 재고가 구매를 억제했다. 삼원계 전구체 가격은 약세를 보였고, 수출 주문은 비교적 견조했으나 국내 생산 일정 회복은 제한적이었으며, 현물 주문 계수는 하락 추세가 예상된다. 삼원계 양극재는 저점에서 횡보했고, 배터리 셀 제조사들은 충분한 재고를 보유한 채 신중하게 재고를 보충했다. 리튬코발트산화물(LCO)은 원가 하락과 수요 부진의 이중 압박을 받았다. 향후 최종 수요 회복, 재고 소진, 재고 보충의 지속 가능성을 면밀히 주시해야 한다.
2026년 10월 09일 10:31 (GMT+8)
[SMM 코발트-리튬 모닝 미팅 요약] 명절 후 리튬 화학제품 추세 엇갈려; LFP 수요 개선, 소재 시장 압박
2026년 10월 09일 10:21 (GMT+8)
[SMM 코발트-리튬 모닝 미팅 요약] 명절 후 리튬 화학제품 추세 엇갈려; LFP 수요 개선, 소재 시장 압박
더 보기
[SMM 코발트-리튬 모닝 미팅 요약] 명절 후 리튬 화학제품 추세 엇갈려; LFP 수요 개선, 소재 시장 압박
[SMM 코발트-리튬 모닝 미팅 요약] 명절 후 리튬 화학제품 추세 엇갈려; LFP 수요 개선, 소재 시장 압박
연휴 이후 배터리 소재 시장 흐름은 엇갈렸다. 리튬 광석 시세는 소폭 반등했고, 거래 재고는 소진되었으며, 단기적으로 광석 가격은 탄산리튬과 연동해 횡보할 전망이다. 탄산리튬 선물은 급등 후 하락하며 톤당 11만 7,300위안으로 마감해 1.28% 하락했다. 국내 생산량은 감소했고, 하류 재고는 뚜렷하게 소진되었으며, 염 공장은 여전히 장기 계약 위주로 출하를 지속했다. 수산화리튬 현물 주문 시세는 톤당 13만~14만 위안까지 올랐으나, 구매는 신중했고 거래는 부진했다. 코발트 제품과 황산니켈은 계속 압박을 받았고, 원가 지지가 약화되었으며, 삼원계 양극재 수요 회복은 제한적이었다. LFP 주문은 비교적 견조해 선두 생산라인은 거의 풀가동 상태였고, 완제품 재고는 감소했으며, 평균 가격은 톤당 5만 400위안으로 상승했다. 인산철 가격 인상에 대한 저항은 커졌다. 인조흑연은 원가 지지가 강했고, 분리막은 신에너지차, 에너지저장, 수출 밀어내기 수요에 힘입어 수급이 타이트했다. 전해액은 앞선 원가 전가로 인해 상승했다. 재활용 시장에서는 문의가 회복되었으나 거래량은 아직 늘지 않았다. 향후 재고 보충의 지속성, 생산 계획의 실현 여부, 원자재 가격 변화에 주목할 필요가 있다.
2026년 10월 09일 10:21 (GMT+8)