SMM 2월 6일:
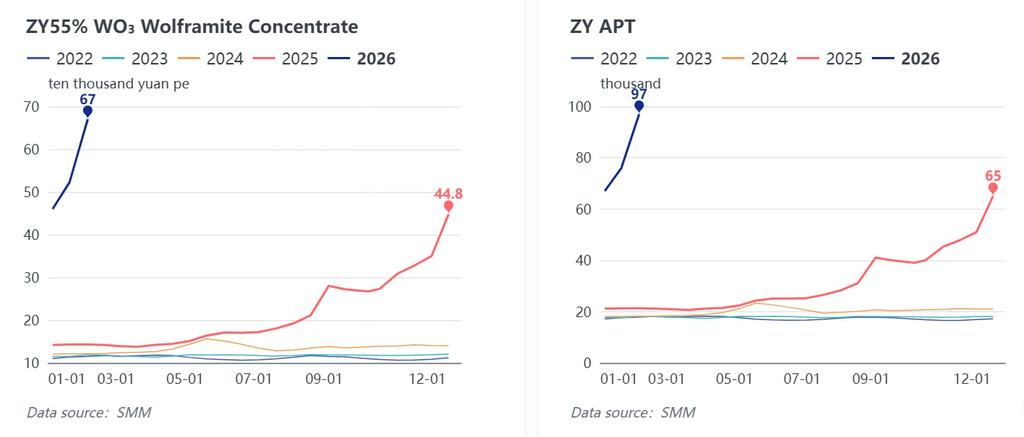
이번 주 텅스텐 시장은 강세 흐름을 이어갔으며, 원자재 현물 공급 부족이 심화되고 산업 전반의 제품 가격이 일제히 상승했다. 춘절 연휴를 앞둔 명절 효과까지 겹쳐 시장은 '거래량 감소 속 가격 상승' 특징을 보였다. 오늘 충이 지역 텅스텐 기업을 포함한 업체들이 2월 상반기 장기 계약 가격을 발표했다. 충이의 한 주요 텅스텐 기업은 55% 텅스텐 정광 장기 구매 가격을 전월 대비 표준톤당 147,000위안 올려 669,000~670,000위안으로 책정했으며, APT 가격을 300,000위안 올린 970,000위안으로 제시했다. 장기 계약 가격의 급등이 시장에 다시 불을 지폈고 해외 국제 시장도 동반 상승했다. 단기적으로 강세 국면이 지속될 전망이다.
국내 현물 가격 전반 급등, 원자재 부족 심화
이번 주 국내 텅스텐 원자재 및 심가공 제품 가격이 지속 상승했다. 2월 5일 기준 모든 제품군의 호가가 전일 및 주 초 대비 크게 올랐으며, 핵심 제품 최고 호가는 최근 신고가를 기록했다. 65% 흑텅스텐 정광 거래 가격은 표준톤당 650,000위안을 돌파, 연초 대비 톤당 200,000위안 상승했다. 고품위 광석 공급이 시장에서 귀해 판매자 우위 시장이 뚜렷하며, 수요 업체들은 대체로 가격 상승을 수동적으로 따라가는 모습이다. 70 페로텅스텐 최고 호가는 기준톤당 905,000위안으로 연초 대비 259,000위안 올랐다. 국내 특수강 기업들의 춘절 전 재고 확보 수요로 전월 대비 거래량이 소폭 늘었으며, 원가 상승 압박 속에 건별 협상 거래가 대부분을 차지한다. SMM의 APT 호가는 톤당 970,000위안으로 연초 대비 300,000위안 상승했고, 오후 장세에서 톤당 1,000,000위안에 육박한 오퍼도 나왔다. 텅스텐 분말 최고 호가는 톤당 160만 위안을 돌파, 연초 대비 500,000위안 급등했다. 현 APT 가격 기준 분말 부문은 상당한 이윤을 확보했지만 업계의 가격 양보 여지는 제한적이다. 보유자들은 강한 오퍼 태도를 유지하고 있어 일부 초경합금 기업들은 APT 원자재를 매입해 외주 가공으로 분말을 조달하는 방식으로 전환했다.
시장 거래 미미, 수급 갈등 양상 뚜렷
가격 상승에도 이번 주 전반적인 시장 활기는 동반 상승하지 못했으며, 여러 요인이 복합 작용했다. 첫째, 춘절을 앞두고 유통상들은 매매에 신중을 기했고 실수요 위주 구매만 이뤄져 명절 대비 소량 재고 비축에 그쳤을 뿐 대규모 매집은 없었다. 둘째, 자금 부담과 강세 심리가 공존하며 일부 수요 기업은 높은 가격 수준을 이유로 구매 계획을 보류하고 관망세로 돌아섰다. 셋째, 명절 효과가 점차 나타나 일부 기업들이 조기 가동 중단에 들어가며 시장 거래 빈도가 떨어졌다.
초경합금 업계가 특히 큰 영향을 받았다. 텅스텐 수요의 58%를 차지하는 핵심 분야로서 이 업계의 텅스텐 원자재 구매는 시장 추세를 직접 좌우한다. 이번 주 텅스텐 분말 등 원자재 가격 급등으로 초경합금 생산 원가가 크게 올랐다. 탄화텅스텐 등 텅스텐 소재가 초경 절삭공구 생산 원가의 80% 이상을 차지하는 상황에서 대다수 초경합금 기업들은 구매 규모를 축소하고 실수요 충족 생산 유지에 그쳤다. 이로 인해 시장 거래 활성도가 더욱 둔화했다.
스크랩 텅스텐 시장은 이번 주에도 전반적 공급 부족 양상이 지속됐다. 1차 텅스텐 원자재의 수급 격차 확대로 재생 텅스텐은 중요한 보완 재원으로서 시장 수요가 견고했지만, 춘절을 앞두고 스크랩 텅스텐 회수량이 줄어든 데다 일부 보유자들의 명절 전 현금화 수요 증가로 이번 주 가격 상승 폭은 완만해졌다. 오늘 기준 스크랩 텅스텐 바 호가는 kg당 835위안을 기록, 연초 대비 235위안 올랐다. SMM 추산에 따르면 2025년 중국의 텅스텐 재생 회수율은 약 33%로, 50%를 웃도는 선진국 수준에 비해 크게 낮다. 향후 광산 원자재 시장 공급 부족이 지속될 것으로 예상되는 가운데 중국의 스크랩 텅스텐 시장 규모는 더 커질 전망이며, 동시에 중국의 스크랩 텅스텐 수입 정책 조정 가능성에 대한 지속적 관심이 필요하다.
국제 시장 동향
오늘 기준 국제 텅스텐 시장은 부분적으로 가격이 올라 국내 시장과 동조했다. 유럽 APT 거래 가격은 톤당 1,500달러로, 유럽과 중국 간 가격차는 더 좁혀졌다. 유럽 시장의 공급 부족 상황이 유지되고 있어 당분간 가격이 추가 상승하며 격차를 좁힐 전망이다.
단기적으로 원자재 현물 공급 부족을 빠르게 해소하기 어렵고 보유자들의 출고 기피 심리는 지속될 것이므로 텅스텐 시장은 강세 국면을 유지할 전망이다. 춘절 연휴가 다가오며 주목할 점은 일부 기업들의 명절 전 재고 확보 수요가 단기간 집중적으로 나타나 시세에 미칠 영향, 연휴 중 시장 거래 중단 상황이다. 아울러 연휴 이후 시장 회복 속도, 원자재 공급 재개, 수요 진작 강도가 추후 가격의 고점 유지 여부를 결정할 것이다.
특히 초경합금 업계의 연휴 후 생산 재개 상황을 주시해야 한다. 수요 측 제조업 회복이 초경합금 수요를 이끌면 텅스텐 원자재 구매 증가로 텅스텐 가격 강세 흐름이 지지될 것이다. 스크랩 텅스텐 시장은 연휴 후 재생 기업들의 가동 재개 진도, 회수량 변화, 재생 활용률 개선 여부에 주목해야 한다. 재생 텅스텐 공급이 늘어나면 원자재 부족 압박을 일정 부분 완화해 과도한 가격 상승을 억제할 수 있을 전망이다.
이 밖에도 국제 시장 가격 변화, 기업 장기 계약 거래 상황, 산업 정책 동향, 초경합금 업계의 원가 전가 및 스크랩 텅스텐 시장 수급 변화를 지속적으로 모니터링하며, 높은 수준의 가격 변동이 불러올 시장 리스크에 대비할 필요가 있다.