SMM, 22 Oktober:
1. Reli Oktober kehilangan momentum
Didorong oleh pemangkasan produksi swadaya industri sebelumnya dan beberapa perusahaan menahan harga, harga kaca PV mengakhiri tren rendah dan mulai pulih. Data SMM menunjukkan harga rata-rata kaca lapis ganda 3,2 mm arus utama naik bertahap dari 16,6 yuan/m² pada awal Agustus, stabil di 17,3 yuan/m² pada September, dan naik lebih lanjut ke 17,5 yuan/m² pada pertengahan Oktober, kenaikan kumulatif sekitar 5,4%, atau sekitar 0,9 yuan/m² dari awal Agustus. Pada periode yang sama, harga rata-rata kaca lapis ganda 2,0 mm naik dari 10,15 yuan/m² menjadi 11,4 yuan/m², kenaikan kumulatif sekitar 12,3%, atau sekitar 1,25 yuan/m². Namun, setelah memasuki Oktober, momentum kenaikan untuk kedua spesifikasi melambat, dengan kenaikan bulanan menyempit menjadi sedikit di atas 1%, dan harga secara bertahap memasuki fase konsolidasi di level tinggi.
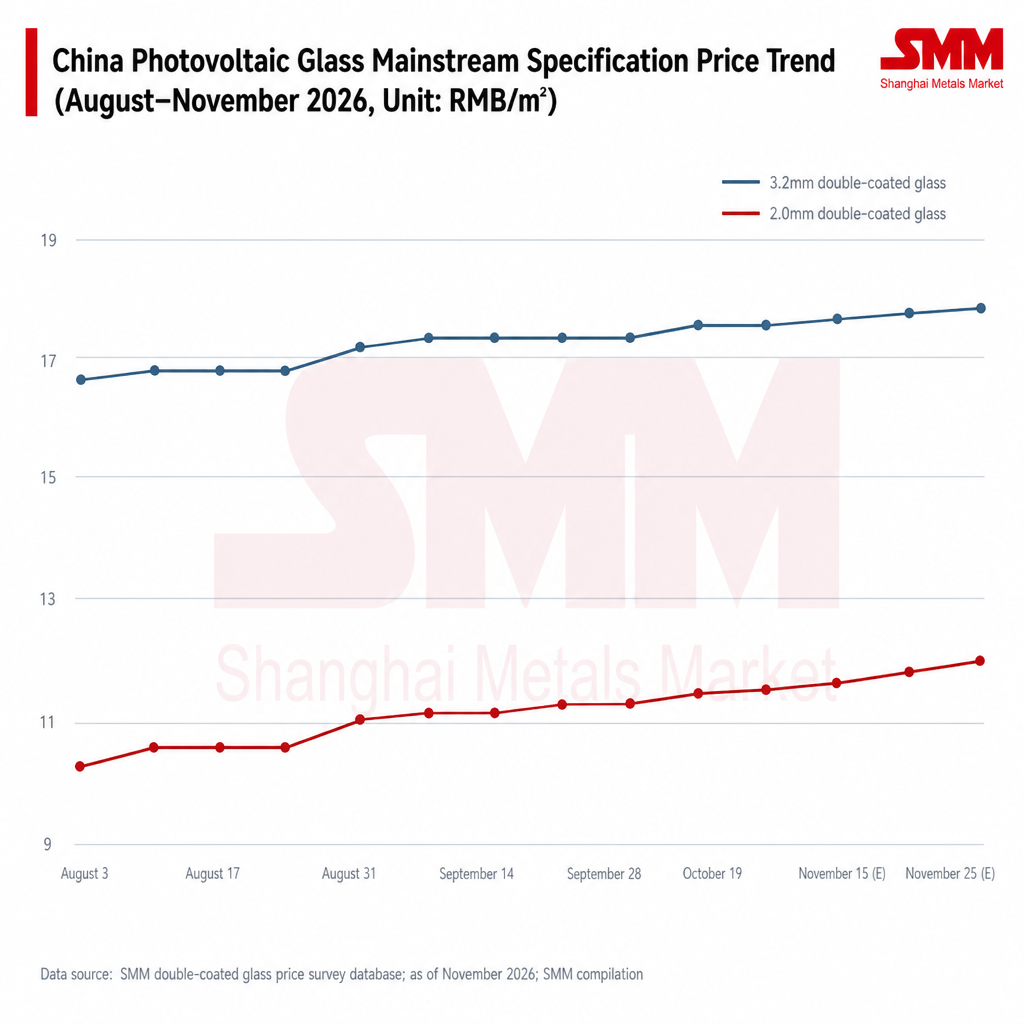
Perlu dicatat bahwa meskipun harga kaca telah pulih secara signifikan, sebagian besar perusahaan belum sepenuhnya mencapai garis biaya total mereka sendiri, dan potensi penurunan juga sama terbatasnya. Harga menunjukkan pola rentang sempit yang dicirikan oleh "pasokan memberikan batas bawah, permintaan menetapkan batas atas."
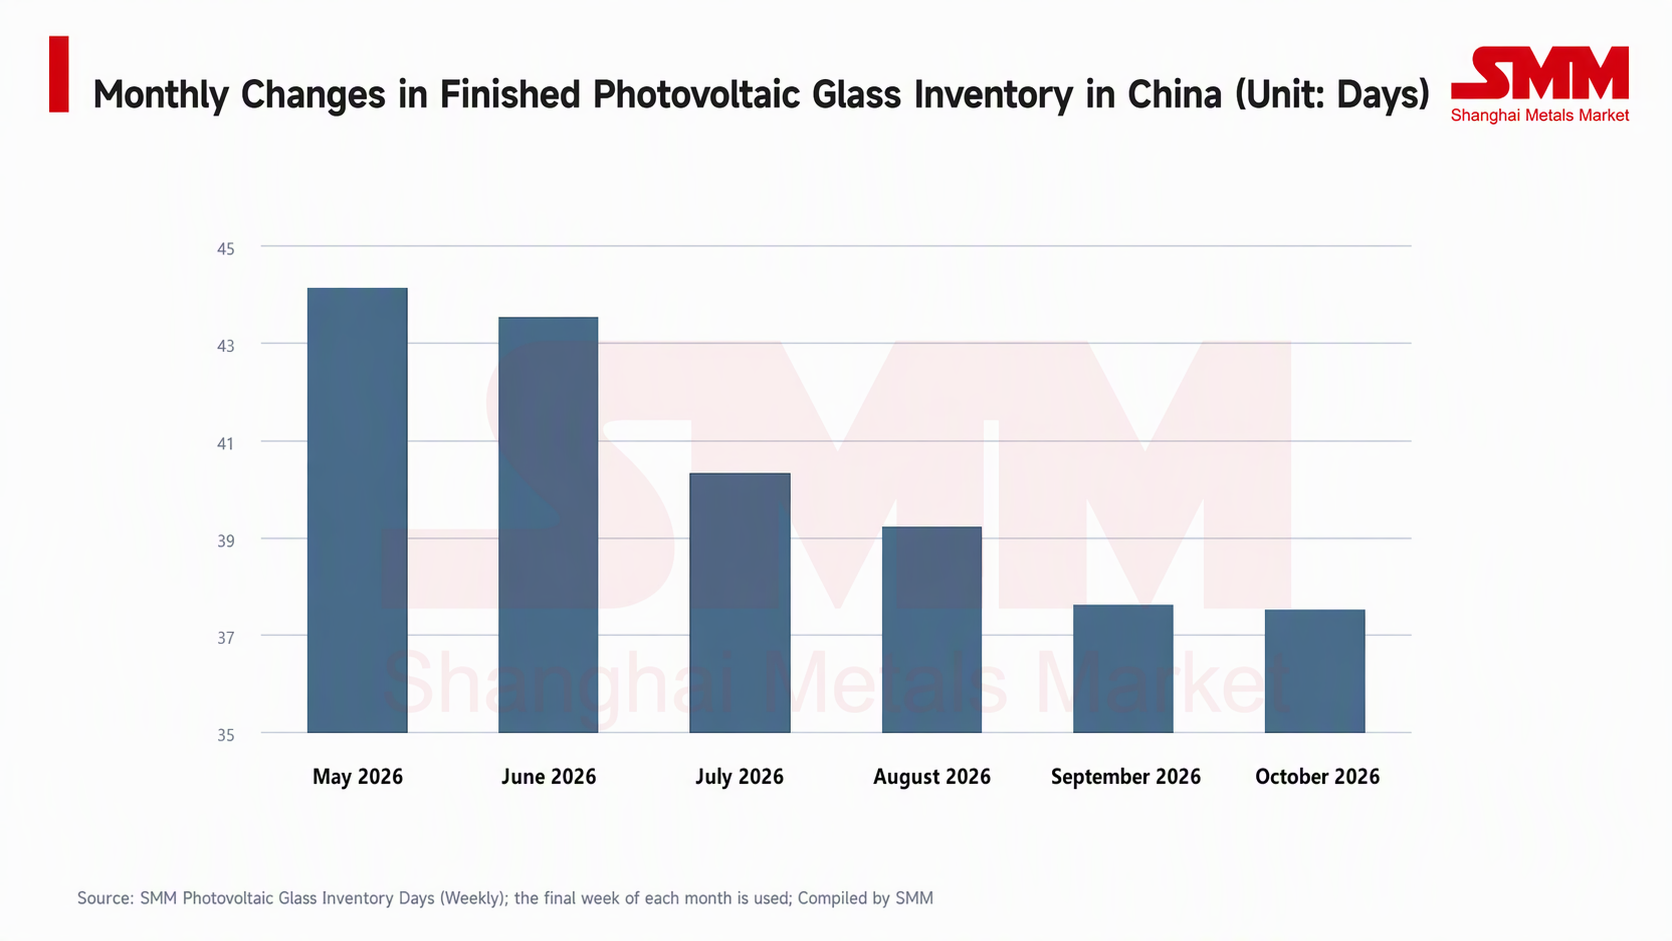
2. Persediaan turun selama beberapa bulan berturut-turut, tetapi levelnya tetap tinggi
Keberlanjutan kenaikan harga terkait langsung dengan kinerja sisi persediaan.
Sejak titik tertinggi pertengahan tahun, persediaan produk jadi kaca PV secara keseluruhan berada pada tren menurun, dengan tren pengurangan stok yang jelas. Namun, proses pengurangan stok tidak berjalan mulus: persediaan baru-baru ini sempat mengalami penambahan mingguan, menunjukkan bahwa kesesuaian antara penyerapan hilir dan ritme jadwal produksi masih berfluktuasi. Pada saat yang sama, meskipun level persediaan absolut telah jelas turun dari titik tertinggi tahun ini, level tersebut masih jauh di atas rentang terendah historis, dan efek reservoir belum tereliminasi. Ini berarti begitu permintaan melemah secara marjinal, tekanan persediaan terhadap harga akan muncul kembali, membatasi kemiringan kenaikan harga.
3. Pasokan: pemangkasan produksi berlanjut, sisi pasokan berkontraksi secara proaktif
Dukungan fundamental untuk pemulihan harga putaran ini terletak pada kontraksi substansial di sisi pasokan.
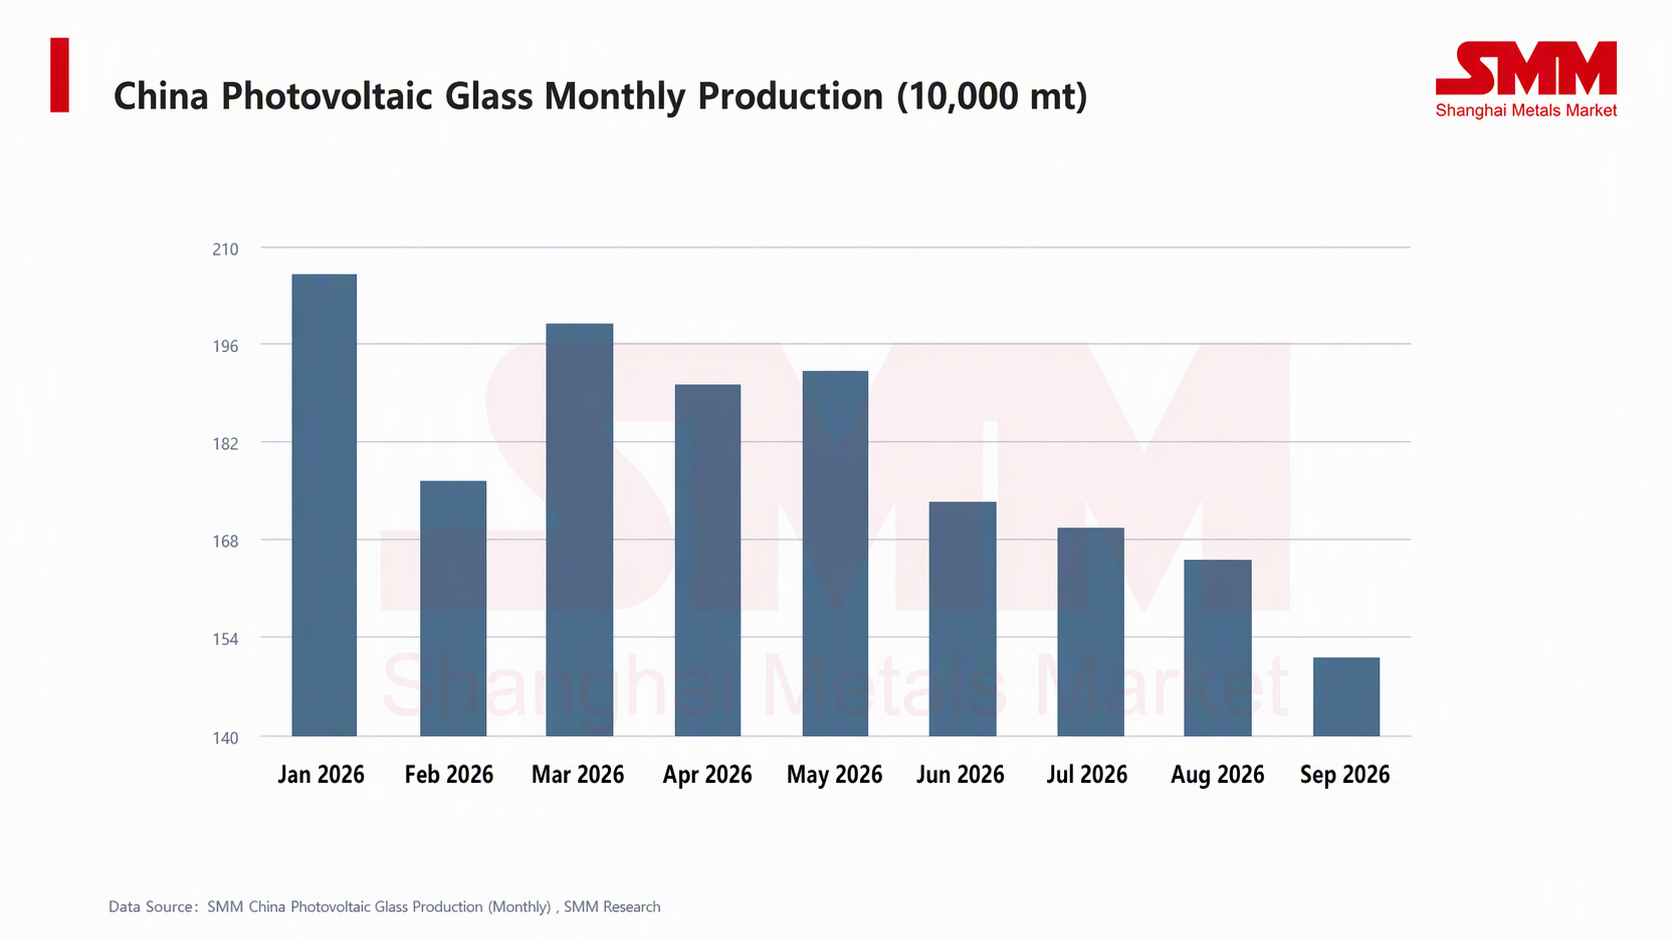
Di bawah tekanan ganda dari disiplin diri industri dan kerugian, kapasitas operasi kaca PV dan produksi bulanan terus menurun sejak puncak musim semi, dengan beberapa lini produksi secara proaktif mengurangi pasokan melalui perbaikan dingin dan penyumbatan kiln. Produksi bulanan telah turun secara bulanan selama beberapa bulan berturut-turut, turun ke level terendah tahun ini pada bulan September, sementara kapasitas operasi menyusut seiring. Kelebihan pasokan telah membaik secara signifikan dibandingkan dengan paruh pertama. Tanpa adanya lonjakan permintaan yang tak terduga, kesenjangan pasokan yang diciptakan oleh pemotongan produksi proaktif adalah faktor kunci yang memungkinkan harga saat ini bertahan dalam kisaran pemulihan. Pada bulan Oktober, pemain papan atas di Tiongkok secara proaktif mengurangi kapasitas operasi lagi, dengan produksi diperkirakan akan menurun lebih lanjut, dan SMM memahami masih ada ekspektasi untuk pemotongan produksi berkelanjutan ke depan.
4. Dukungan biaya: soda ash stabil di level tinggi, gas alam menguat signifikan, batas bawah biaya kaca naik
Struktur biaya kaca PV berpusat pada bahan baku (soda ash) dan bahan bakar (gas alam/minyak bakar), yang bersama-sama menyumbang sebagian besar total biaya. Divergensi tren harga bahan baku dan bahan bakar baru-baru ini memberikan dukungan biaya yang terdiferensiasi untuk harga kaca.
Untuk soda ash, sebagai bahan baku alkali utama untuk peleburan kaca, harganya secara keseluruhan berjalan stabil di level yang relatif tinggi sejak Agustus. Data SMM menunjukkan bahwa harga rata-rata soda ash ringan di Tiongkok timur sekitar 1.170 yuan/mt pada awal Agustus, sempat naik ke 1.190 yuan/mt pada awal September, kemudian turun kembali dan stabil di dekat 1.175 yuan/mt (akhir Oktober), dengan fluktuasi kisaran terbatas dan pusat yang stabil. Soda ash berat yang sebenarnya digunakan dalam tungku kaca sangat berkorelasi dengan soda ash ringan, sehingga biaya konsumsi alkali secara keseluruhan tetap stabil, tidak menyeret biaya kaca maupun memberikan batas bawah biaya yang relatif stabil.
Untuk gas alam, harga telah berada dalam tren naik berkelanjutan sejak Agustus, dengan kemiringan yang menajam secara signifikan setelah memasuki Oktober, menjadikannya pendorong kenaikan paling menonjol pada sisi biaya kaca baru-baru ini. Mengambil harga rata-rata pasar LNG Hebei sebagai contoh, sekitar 5.605 yuan/mt pada awal Agustus, naik ke 6.418 yuan/mt pada akhir September, dan naik lebih lanjut di atas 7.200 yuan/mt pada akhir Oktober (7.217,5 yuan/mt pada 21 Oktober), kenaikan kumulatif sekitar 28,8% dari awal Agustus, dengan kenaikan bulan Oktober saja mendekati 12%. Meskipun Hebei LNG sebagian besar mencerminkan harga gas peak-shaving spot dan berbeda dari gas pipa kontrak jangka panjang yang ditandatangani oleh perusahaan kaca, lintasannya jelas menunjukkan pengetatan pasokan gas dan kenaikan pusat biaya bahan bakar menjelang musim pemanasan.
Secara keseluruhan, stabilitas soda abu dan kekuatan gas alam telah mendorong pusat biaya tunai kaca PV naik signifikan dibandingkan Agustus: didorong oleh kenaikan tajam harga bahan bakar, beberapa perusahaan mengalami elastisitas laba per unit tergerus oleh biaya bahan bakar meskipun pemangkasan produksi membantu memperbaiki harga. Hal ini juga menjelaskan dari sisi biaya mengapa harga kaca memiliki "penurunan yang sama terbatasnya" setelah pulih di atas garis biaya tunai—begitu kuotasi mendekati garis biaya, keinginan untuk melakukan perbaikan dingin kiln dan menahan harga akan menguat kembali, dengan dasar biaya pada gilirannya menopang dasar harga.
5. Prospek: Harga November masih diperkirakan naik, tetapi kendala sisi permintaan perlu diwaspadai
Dengan mempertimbangkan pasokan dan permintaan, SMM meyakini bahwa harga kaca PV pada November belum memiliki fondasi untuk lonjakan seperti tren, tetapi masih ada ruang untuk kenaikan ringan atau stabilisasi di level tinggi. Penilaian intinya adalah sebagai berikut:
Faktor pendukung:Pertama, pemangkasan produksi berlanjut. Kapasitas operasi dan produksi tetap berada pada lintasan menurun, dan kontraksi pasokan terus menopang harga. Kedua, pengurangan inventaris. Meskipun lajunya tidak merata, arah inventaris secara keseluruhan tetap menurun, dan jika pengurangan inventaris berlanjut, hal itu akan meredakan kendala batas atas pada harga. Ketiga, dukungan biaya. Biaya bahan baku dan bahan bakar membentuk dasar yang jelas untuk harga kaca.
Perkiraan harga November (estimasi SMM):Harga rata-rata pelapis ganda 3,2 mm arus utama diperkirakan mencapai 17,5–18,0 yuan/m², dan harga rata-rata pelapis ganda 2,0 mm diperkirakan mencapai 11,5–12,0 yuan/m², dengan kuotasi perusahaan diperkirakan mendekati 12,5 yuan/m².
Gangguan yang perlu dipantau:Di satu sisi, saat harga pulih di atas garis biaya tunai, keinginan lini produksi yang sebelumnya diperbaiki dingin untuk melanjutkan produksi akan menguat. Jika pelaksanaan pemangkasan produksi melonggar dan kapasitas operasi pulih, momentum kenaikan akan langsung melemah. Di sisi lain, jika produksi terjadwal modul tidak mencapai ekspektasi atau persediaan menumpuk lagi, kenaikan harga akan terbatas atau bahkan mengalami penurunan dari level tertinggi. Selain itu, perubahan laba segmen modul hilir dan jadwal produksi juga akan memengaruhi kuotasi kaca melalui sisi permintaan.