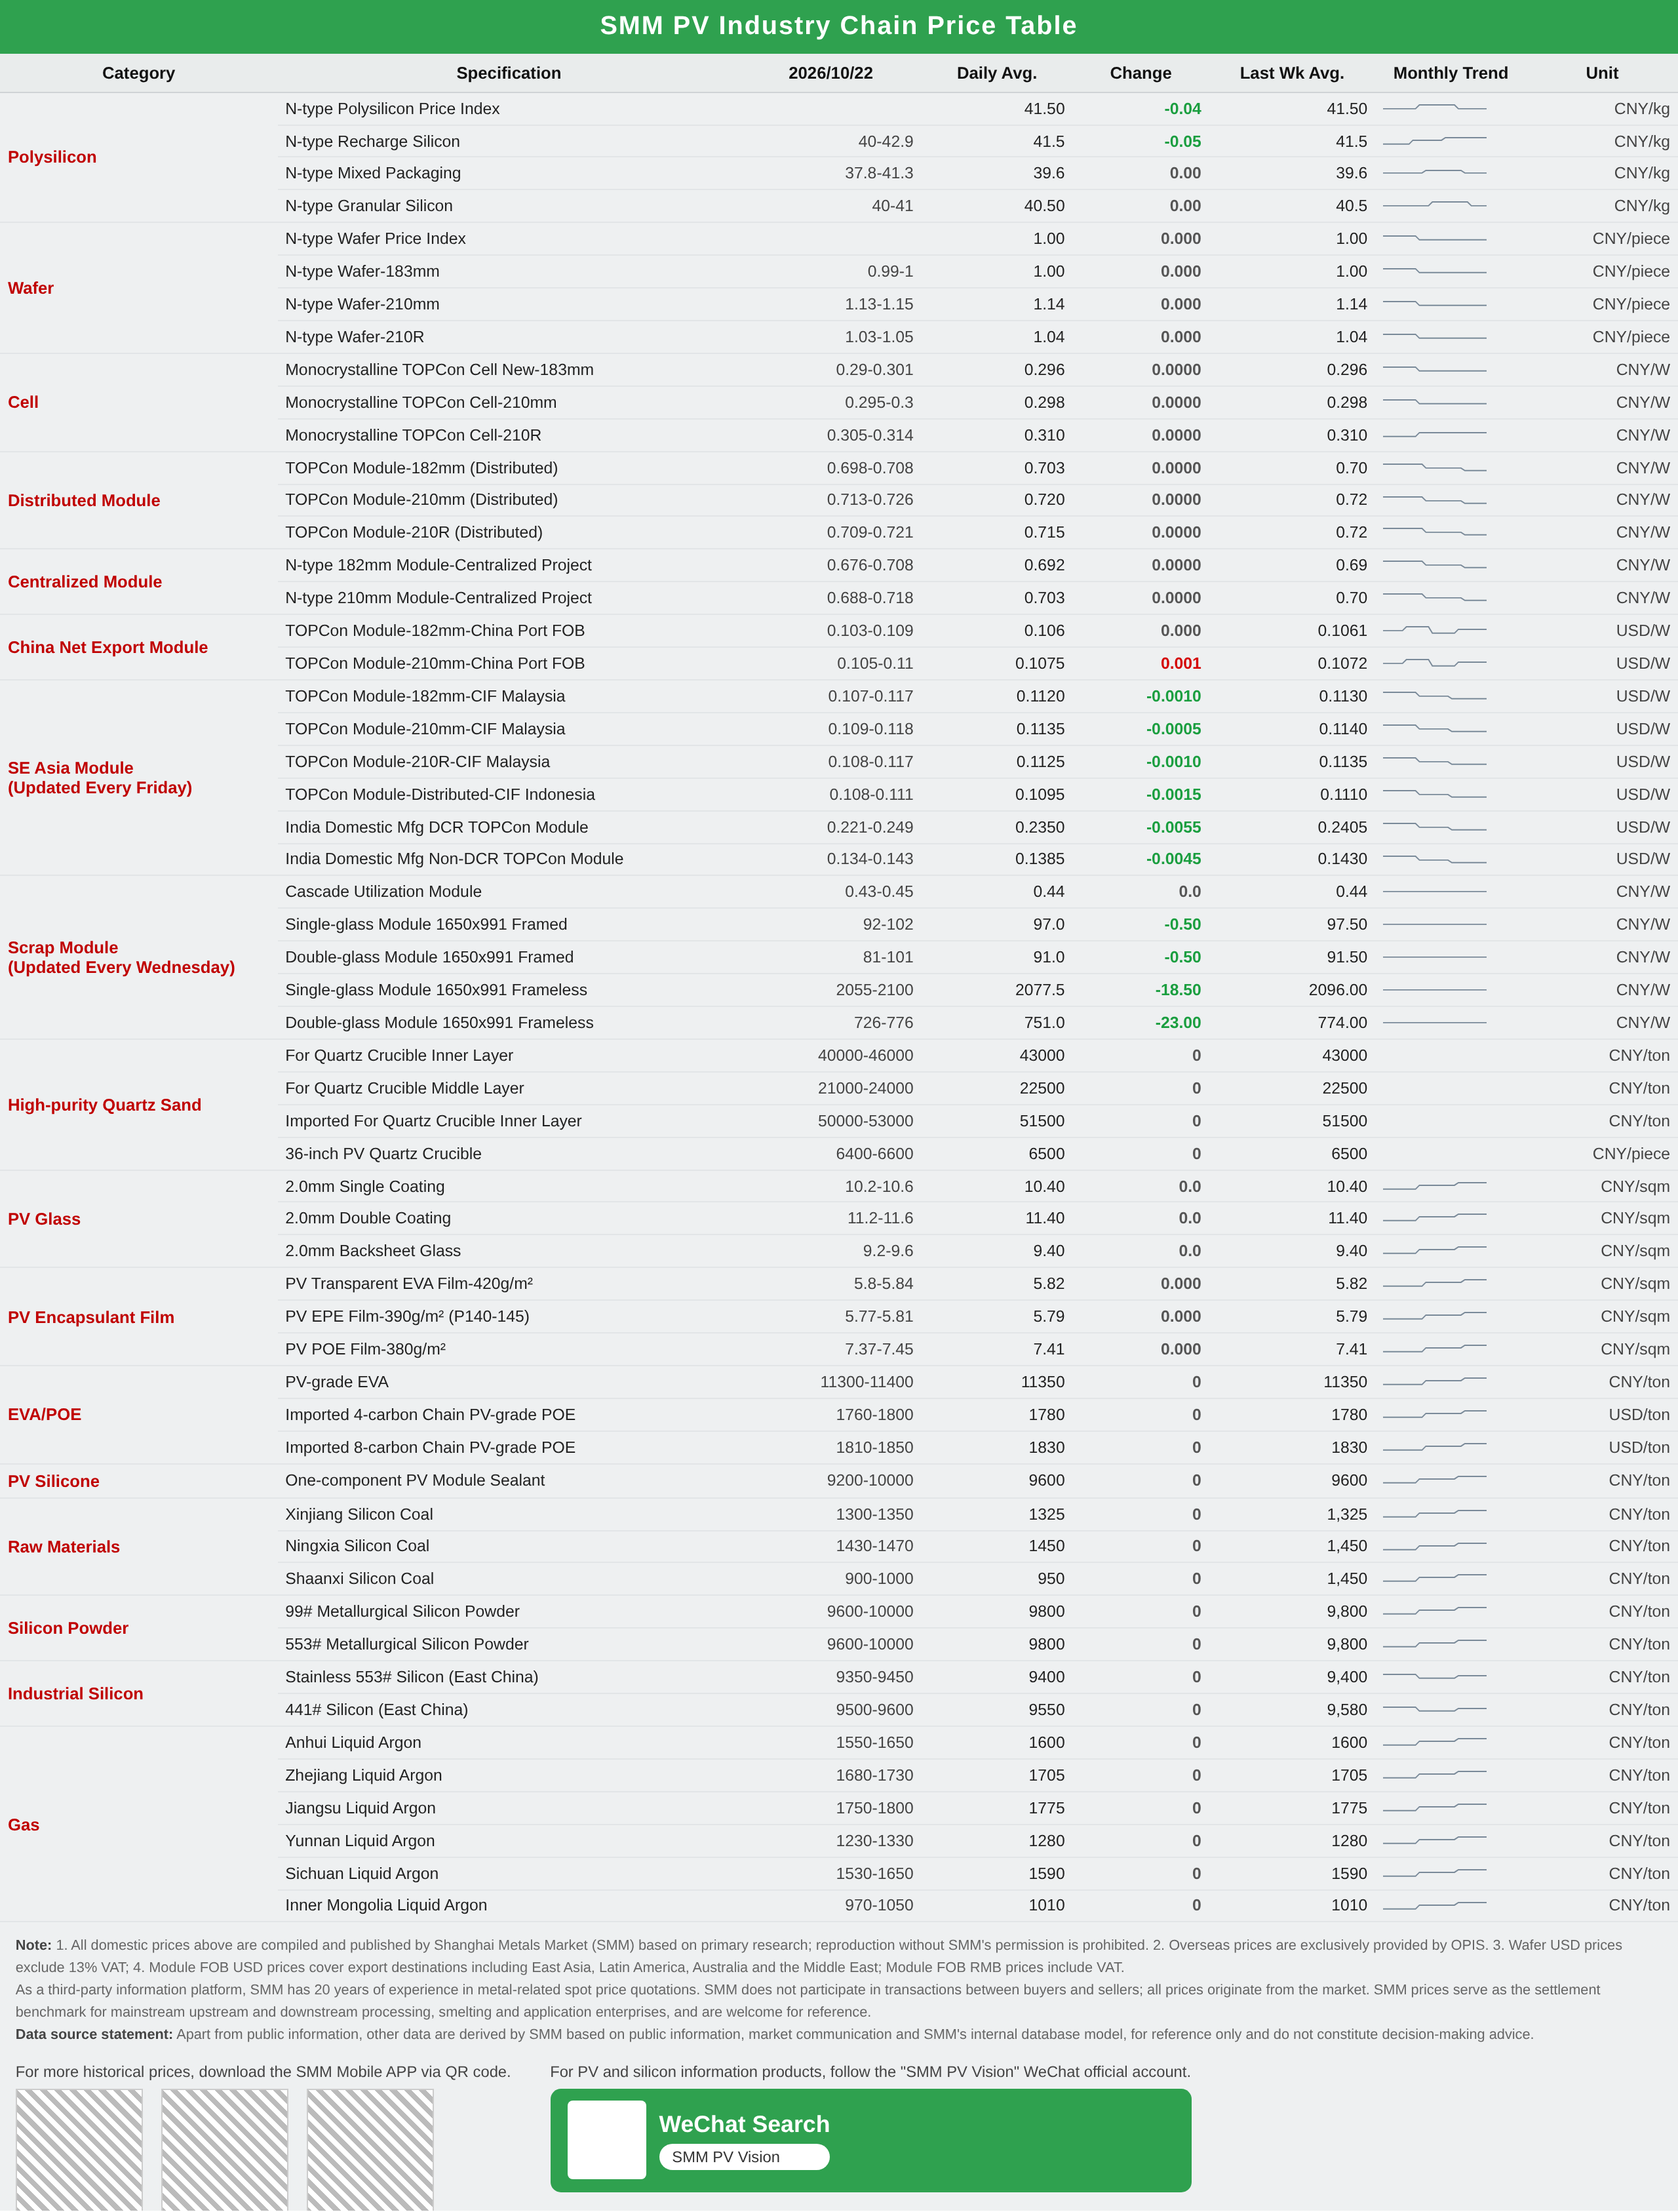
Polisilikon: Minggu ini, indeks harga polisilikon berada di 41,5 yuan/kg, dengan polisilikon isi ulang tipe-N dikutip pada 40-42,9 yuan/kg dan polisilikon granular pada 40-41 yuan/kg. Kuotasi pasar relatif stabil minggu ini, dengan perubahan terbatas. Pertemuan tersebut berdampak terbatas pada pasar. Beberapa transaksi sporadis oleh produsen kecil terjadi minggu ini, dengan harga konversi pada dasarnya sekitar 40 yuan. Beberapa perusahaan mengindikasikan rencana pengawasan kapasitas di masa mendatang.
Wafer: Harga wafer secara umum stabil minggu ini. Wafer tipe-N 183 dihargai 0,994-1,002 yuan/keping, wafer 210R pada 1,031-1,05 yuan/keping, dan wafer 210mm pada 1,125-1,146 yuan/keping. Harga polisilikon hulu masih memberikan dukungan biaya bagi wafer, dan perusahaan wafer menunjukkan keengganan untuk menurunkan harga demi penjualan, menjaga kuotasi pasar secara keseluruhan tetap stabil. Pengadaan sel surya hilir tetap terutama berdasarkan kebutuhan, dengan dukungan tambahan dari permintaan penimbunan luar negeri, tetapi momentum kenaikan tidak mencukupi. Harga wafer diperkirakan tetap stabil dalam jangka pendek. Ke depan, perhatian berkelanjutan diperlukan pada laju pemotongan produksi polisilikon dan tren harga, serta perubahan dalam laju pengadaan sel surya dan permintaan luar negeri.
Sel surya: Harga pasar sel surya secara umum stabil minggu ini, dengan kuotasi di semua ukuran tidak berubah dibandingkan minggu lalu. Pasokan tetap rendah dan inventaris terus berkurang. Pasar mempertahankan keseimbangan antara dukungan biaya dan divergensi permintaan, dengan tarik-menarik antara hulu dan hilir yang terus berlanjut. Harga diperkirakan tetap stabil dalam jangka pendek. Harga bertahan stabil di semua ukuran. Kisaran harga 183 tetap di 0,290-0,301 yuan/W. Kisaran harga 210R tetap di 0,305-0,314 yuan/W, masih didominasi oleh ekspor, dengan jendela ekspor diperkirakan berlangsung hingga awal November. Pasokan memprioritaskan pesanan ekspor, meninggalkan kargo domestik yang tersedia terbatas dan tidak ada dasar untuk penyesuaian harga. Kisaran harga 210N tetap di 0,295-0,300 yuan/W, stabil setelah kenaikan minggu lalu. Meskipun produsen wafer menunjukkan keinginan untuk menahan harga, penurunan harga perak yang terus berlanjut baru-baru ini mengimbangi dukungan dari sisi biaya, membatasi momentum kenaikan. Pada tahap ini, pengadaan hilir berdasarkan kebutuhan, dan negosiasi pesanan aktual tetap dalam kebuntuan. Pertarungan jangka pendek antara hulu dan hilir mungkin berlanjut hingga awal November, dengan harga di semua ukuran diperkirakan tetap stabil atau bergerak mendatar. Pasokan Oktober tetap rendah, dengan tren pemangkasan produksi berlanjut. Transformasi teknologi lini produksi yang sedang berlangsung, penghentian produksi bertahap di sebagian kapasitas, dan pemeliharaan liburan berkontribusi pada kontraksi output industri lebih lanjut secara bulanan. Tingkat pemangkasan produksi akan dikonfirmasi setelah rencana pemulihan pasca transformasi teknologi difinalisasi. Inventaris industri terus berkurang minggu ini. Pasokan spot 210N ketat karena permintaan proyek terpusat, ekspor 210R berjalan lancar dengan inventaris rendah, dan permintaan 183 lesu dengan pengurangan inventaris lebih lambat. Kombinasi pengurangan inventaris dan kontraksi pasokan membentuk dukungan dasar untuk harga. Ke depan, fokus harus pada perubahan harga 210R setelah jendela ekspor berakhir dan keberlanjutan pesanan baru.
Modul Tiongkok: Minggu ini, harga modul Tiongkok melanjutkan tren penurunan, dengan pasar saat ini berada dalam fase divergensi, karena perusahaan yang menghadapi tekanan pengiriman lebih besar meningkatkan konsesi harga untuk mendorong penjualan. Di sisi terdistribusi, harga panduan produsen tetap tidak berubah, tetapi pusat transaksi bergerak lebih rendah secara keseluruhan, dengan 182mm dan 210mm masing-masing turun 0,002 yuan/W dan 0,0018 yuan/W. 210R, 210R daya tinggi, dan modul BC mempertahankan harga sebelumnya, sementara modul HJT sedikit turun 0,001 yuan/W. Dukungan biaya masih ada, tetapi penyerapan permintaan melemah, membuat stabilisasi tidak mungkin terjadi dalam jangka pendek. Di sisi terpusat, penurunannya relatif ringan, dengan ketiga spesifikasi turun 0,001 yuan/W. Kecepatan pengiriman stabil, dan realisasi perbaikan permintaan masih membutuhkan waktu. Untuk prospek harga jangka pendek, SMM meyakini pasar masih dalam tren penurunan, dengan faktor utama adalah lanskap harga kompetitif yang didorong oleh modul efisiensi rendah, diikuti oleh permintaan di Tiongkok dan luar Tiongkok yang masih di bawah ekspektasi sebelumnya. Perusahaan modul, di tengah strategi penjualan yang berbeda, terus menunjukkan penurunan harga. Hingga saat ini, harga rata-rata modul Topcon Tiongkok-182mm (terdistribusi) adalah 0,703 yuan/W; modul Topcon-210mm (terdistribusi) rata-rata 0,7195 yuan/W; modul Topcon-210R (terdistribusi) rata-rata 0,715 yuan/W; modul Topcon daya tinggi-210R (terdistribusi) rata-rata 0,755 yuan/W; modul BC-210R (terdistribusi) rata-rata 0,7635 yuan/W; modul HJT-210mm (terdistribusi) rata-rata 0,7235 yuan/W. Di sisi terpusat, harga modul 182mm adalah 0,692 yuan/W, harga modul 210mm adalah 0,703 yuan/W, dan harga modul 210R adalah 0,698 yuan/W. Di sisi inventaris, tumpukan pasca-liburan sedang diserap, dan inventaris diperkirakan akan menurun lagi minggu ini, meskipun laju penurunannya diperkirakan sedikit melambat. Dengan pengurangan produksi ringan di sisi pasokan, tingkat inventaris perusahaan diperkirakan akan turun menjadi sekitar 25GW.
Ekspor FOB modul:
Minggu ini, harga ekspor FOB modul terus berbeda, dengan harga TOPCon konvensional umumnya bergerak mendatar, sementara pusat harga untuk TOPCon daya tinggi dan modul BC format besar bergeser lebih rendah. Selama minggu ini, beberapa produsen cukup mempersempit kisaran harga rendah mereka sebelumnya, dengan harga transaksi utama untuk TOPCon konvensional bertahan di dekat $0,107/W. Namun, persaingan harga di pasar seperti Asia-Pasifik, Afrika, dan Amerika Latin tetap ketat, dengan beberapa produsen lapis kedua terus menawarkan harga lebih rendah untuk mengamankan pesanan. Berdasarkan rute teknologi, harga transaksi untuk modul TOPCon konvensional 630-640W sebagian besar terkonsentrasi pada kisaran $0,104-0,107/W, menekan premi untuk produk daya tinggi. Beberapa penawaran modul TOPCon daya tinggi telah turun menjadi sekitar $0,11/W, secara bertahap tumpang tindih dengan kisaran harga produk konvensional. Premi modul BC juga menyempit, dengan beberapa produk 670W mundur ke $0,113-0,115/W, sementara produk konvensional dan pengurangan stok melihat penawaran pada $0,11/W dan di bawahnya. Dalam jangka pendek, fluktuasi nilai tukar dan kenaikan biaya pengiriman akan memberikan beberapa dukungan pada harga, tetapi permintaan pengguna akhir yang lemah akan terus membatasi penerusan biaya, dan pasar ekspor diperkirakan tetap berbeda. Hingga hari ini, harga FOB untuk ekspor modul PV adalah sebagai berikut: modul TOPCon 182mm pada $0,103–0,109/W, modul 210mm pada $0,105–0,110/W, dan modul 210R pada $0,104–0,110/W; modul TOPCon daya tinggi 210R pada $0,109–0,114/W; modul BC 210R (66/72-sel) pada $0,111–0,122/W, dan modul BC 54-sel pada $0,129–0,140/W.
Modul CIF Asia Tenggara:
Minggu ini, harga modul di seluruh pasar Asia Tenggara umumnya mundur, dengan penurunan secara bertahap menyebar dari produk inventaris daya rendah sebelumnya ke spesifikasi utama 630W. Kinerja permintaan regional beragam: permintaan dan pengadaan proyek di Malaysia dan Vietnam berangsur membaik, tetapi harga transaksi belum menemukan dukungan efektif di tengah penyerapan inventori dan persaingan pasokan; permintaan di Indonesia dan Thailand relatif datar. Hingga hari ini, harga CIF modul TOPCon di pasar Asia Tenggara adalah sebagai berikut:
Di Malaysia, harga CIF modul 182mm adalah $0,107–0,117/W, modul 210mm sebesar $0,109–0,118/W, dan modul 210R sebesar $0,108–0,117/W;
Di Indonesia, harga CIF modul TOPCon terdistribusi adalah $0,108–0,111/W;
Di Thailand, harga CIF modul 182mm adalah $0,107–0,115/W, modul 210mm sebesar $0,108–0,116/W, dan modul 210R sebesar $0,107–0,116/W;
Di Vietnam, harga CIF modul 182mm adalah $0,105–0,113/W, modul 210mm sebesar $0,106–0,114/W, dan modul 210R sebesar $0,105–0,114/W.
Berdasarkan pasar, ekspor modul Tiongkok ke Vietnam dan Malaysia pada bulan September sama-sama tumbuh signifikan dari bulan Agustus, dengan Malaysia mencatat peningkatan yang lebih menonjol. Memasuki akhir Oktober, kedua pasar diperkirakan akan terus membaik, dengan aktivitas permintaan dan pengadaan kembali meningkat. Proyek terkait CRESS di Malaysia memberikan sejumlah dukungan bagi permintaan PV+ESS jangka menengah, tetapi kenaikan biaya koneksi jaringan yang efektif masih dapat memengaruhi perhitungan imbal hasil sejumlah proyek; permintaan proyek PV terdistribusi komersial dan industri serta PV+ESS di Vietnam terus tumbuh, tetapi persaingan pasokan masih menekan harga. Rencana PV skala besar pertama Indonesia belum banyak berubah menjadi pesanan modul, dengan pasar terus menunggu pengaturan tender dan pengiriman; di Thailand, setelah penerapan bertahap persyaratan sertifikasi TISI, struktur pasokan yang patuh sedikit menyesuaikan, tetapi permintaan pengguna akhir belum menunjukkan pertumbuhan volume yang signifikan. Dalam jangka pendek, seiring kenaikan bertahap tarif angkutan laut dari akhir Oktober hingga awal November, biaya pendaratan modul Asia Tenggara akan mendapat sejumlah dukungan. Jika tren kenaikan tarif angkutan berlanjut, kuotasi sangat rendah sebelumnya dapat berangsur berkurang, dan harga CIF di sejumlah pasar dapat berhenti turun dan sedikit memantul, meskipun kenaikan aktualnya tetap bergantung pada penerimaan pengguna akhir terhadap pembebanan biaya.
Modul India: Minggu ini, harga modul DCR dan non-DCR di India sama-sama turun. Hingga hari ini, harga modul TOPCon DCR buatan India berada di $0,221–0,249/W, dan harga modul TOPCon non-DCR berada di $0,134–0,143/W. Untuk modul DCR, meskipun pengiriman proyek lokal akhir tahun masih memberikan dukungan permintaan, inventaris pasar tetap tinggi dalam waktu lama, dan tekanan pengurangan stok di perusahaan secara bertahap diteruskan ke harga, mendorong pusat transaksi semakin turun. Hingga hari ini, inventaris modul DCR India sekitar 13,49 GW, dan inventaris sel DCR sekitar 3,81 GW. Untuk modul non-DCR, dipengaruhi oleh pembatasan penimbunan terpusat yang lebih ketat di bawah "Section 232" AS, permintaan penimbunan untuk AS semakin mendingin, dan pesanan permintaan eksternal melemah secara nyata. Dengan berkurangnya dukungan permintaan, harga modul non-DCR juga mulai terkoreksi, dan tekanan penurunan masih ada dalam jangka pendek.
Modul Eropa:
Minggu ini, aktivitas perdagangan di pasar modul Eropa tetap rendah, dengan laju pengadaan pengguna akhir yang masih lambat dan tidak ada permintaan skala besar yang muncul untuk mendukung harga. Sebelum penerapan resmi persyaratan peringkat efisiensi energi modul, beberapa distributor mempercepat pembersihan inventaris daya rendah, dan pasokan harga murah masuk ke pasar secara terkonsentrasi, menciptakan efek substitusi dan menekan harga modul konvensional arus utama. Ditambah dengan meningkatnya transaksi harga rendah untuk modul TOPCon konvensional 630–640W di sisi ekspor, serta menyempitnya premi untuk modul TOPCon daya tinggi dan BC, harga di semua faktor bentuk di gudang Eropa terkoreksi dengan tingkat yang bervariasi, dan pusat transaksi pasar semakin turun. Dalam jangka pendek, penerimaan pengguna akhir terhadap modul harga tinggi tetap terbatas, dan penyerapan inventaris beserta persaingan harga rendah akan terus menekan harga pasar. Namun, seiring biaya angkut laut yang naik secara bertahap dari akhir Oktober hingga awal November, serta fluktuasi nilai tukar yang mendorong naik biaya impor dan pengisian stok, penurunan harga modul mungkin agak terbatas. Pasar Eropa diperkirakan akan tetap berada dalam pola tarik-menarik tingkat rendah yang ditandai dengan permintaan lemah yang berdampingan dengan dukungan biaya. Saat ini, harga modul TOPCon duty-paid ex-warehouse di gudang Rotterdam adalah sebagai berikut: modul terdistribusi 210R (48 sel) di €0,1061–0,1149/W, modul terdistribusi 210R (66/72 sel) di €0,1009–0,1113/W; modul terpusat 210R (66/72 sel) di €0,0983–0,1085/W, dan modul terpusat 210mm (66/72 sel) di €0,0985–0,1089/W. Berdasarkan harga rata-rata menurut jenis modul, harga gudang di Portugal dan Yunani keduanya sekitar 2,3%–2,4% lebih tinggi daripada di Rotterdam.
Pengguna akhir: Minggu ini, harga modul PV turun sementara volume naik. Menurut statistik SMM, dari 12 Oktober hingga 18 Oktober 2026, perusahaan Tiongkok memenangkan 34 proyek modul PV, dengan harga rata-rata tertimbang mingguan sebesar 0,7 yuan/W, turun 0,06 yuan/W dari periode statistik sebelumnya. Total kapasitas pengadaan yang diberikan adalah 3.622,34 MW, meningkat 3.464,63 MW dari periode statistik sebelumnya.
Menurut analisis SMM, kapasitas yang diberikan utama pada periode statistik saat ini berada dalam kisaran 2.000 MW–5.000 MW, mencakup 75,42% dari total kapasitas yang diberikan yang diungkapkan. Rincian berdasarkan kisaran kapasitas adalah sebagai berikut:
Untuk bagian 0 MW–1 MW, terdapat 5 proyek, mencakup 0,04% kapasitas, dengan harga rata-rata 0,815 yuan/W.
Untuk bagian 1 MW–6 MW, terdapat 5 proyek, mencakup 0,29% kapasitas, dengan harga rata-rata tidak diungkapkan.
Untuk bagian 6 MW–50 MW, terdapat 4 proyek, mencakup 2,82% kapasitas, dengan harga rata-rata 0,745 yuan/W.
Untuk bagian 50 MW–100 MW, terdapat 2 proyek, mencakup 4,31% kapasitas, dengan harga rata-rata 0,691 yuan/W.
Untuk bagian 200 MW–500 MW, terdapat 2 proyek, mencakup 17,13% kapasitas, dengan harga rata-rata tidak diungkapkan.
Untuk bagian 2.000 MW–5.000 MW, terdapat 1 proyek, mencakup 75,42% kapasitas, dengan harga rata-rata tidak diungkapkan.
Menurut analisis SMM, harga rata-rata tertimbang pada periode statistik saat ini adalah 0,7 yuan/W, turun 0,06 yuan/W dari minggu sebelumnya. Perubahan ini disebabkan oleh sedikitnya jumlah dan rendahnya kapasitas proyek yang diberikan pada periode statistik sebelumnya, yang tidak mencerminkan kondisi pasar secara keseluruhan.
Dari segi total kapasitas pengadaan yang diberikan, angka minggu ini adalah 3.622,34 MW, meningkat 3.464,63 MW dari periode statistik sebelumnya.
Dari segi distribusi regional, provinsi dengan kapasitas yang diberikan tertinggi minggu ini adalah Liaoning, mencakup 75,42% dari total kapasitas, diikuti oleh Shanxi dan Jiangsu, masing-masing mencakup 12,45% dan 7,20% dari total.
Informasi proyek pemenang utama selama periode statistik (12 Oktober hingga 18 Oktober):
Dalam "Proyek Pembangkit Listrik Tenaga Surya Modul PV 2.732 MW PowerChina Hydropower Bureau 6 East China Company Haicheng Yaofeng New Energy," TrinaSolar Co., Ltd. memenangkan penghargaan untuk modul PV 2.732 MW.
Dalam "Proyek Pembangkit Listrik Tenaga Surya Modul PV 300.000 kW Tahap II Basis Demonstrasi Tenaga Angin dan Surya Transisi Energi dan Tata Kelola Ekologis Huadian Yuanping, China Huadian Group Materials Co., Ltd. Huadian (Yuanping) New Energy Co., Ltd.," TCL Zhonghuan Renewable Energy Technology Co., Ltd. memenangkan penghargaan untuk modul PV 360,07 MW.
Dalam proyek "China Huadian Corporation Ltd. Cabang Jiangsu, Huadian Jiangsu Changzhou New Energy Co., Ltd., Proyek PV Komplementer Perikanan-PV Jiangsu Huadian Changzhou Wujin Qianhuang Lingtai Modul PV," Tongwei Co., Ltd. memenangkan tender untuk modul PV 260,33 MW.
Kaca PV: Hingga 22 Oktober, harga rata-rata kaca lapisan tunggal 3,2 mm naik menjadi 16,5 yuan/meter persegi, dan harga rata-rata kaca lapisan tunggal 2 mm naik menjadi 10,4 yuan/meter persegi, masing-masing naik 0,2 yuan/meter persegi dan 0,15 yuan/meter persegi dari sebelum liburan (30 September), dengan kenaikan 1,16% dan 1,33%. Harga eksekusi sekitar 10,3-10,5 yuan/meter persegi. Dari sisi pasokan, pemain papan atas di China baru-baru ini memulai putaran baru pemotongan produksi. Meskipun kapasitas terdampak secara keseluruhan belum meluas, tren pemotongan produksi di sisi pasokan terus berlanjut, sehingga mendukung stabilitas dan bahkan kenaikan harga kaca selanjutnya. Persediaan, persediaan minggu ini diperkirakan akan menurun lagi. Persediaan industri saat ini telah turun menjadi sedikit di atas 2 juta ton metrik, turun sepertiga dari titik tertinggi tahun ini. Selain itu, dari sisi biaya, kenaikan harga gas alam domestik minggu ini telah memberikan dukungan bagi biaya kaca. Oleh karena itu, dengan naiknya biaya dan menyusutnya pasokan, ada sinyal kuat untuk kenaikan harga kaca bulan depan. Namun, perlu dicatat bahwa jika jadwal produksi modul tidak sesuai ekspektasi, ini akan menekan harga kaca dari sisi permintaan, dan ekspektasi negosiasi harga masih ada.
Film: Minggu ini, harga paket film berkisar antara 28.600 hingga 28.800 yuan/ton metrik, dengan harga film tetap stabil untuk sementara. Saat ini, produsen besar arus utama sebagian besar menerapkan penetapan harga bulanan, dan kuotasi pesanan spot juga stabil belakangan ini. Dari sisi biaya, harga resin EVA hulu telah berhenti naik dan stabil untuk sementara, tidak menimbulkan gangguan signifikan terhadap biaya film. Sementara itu, permintaan pengadaan dari produsen modul hilir memberikan dukungan dasar bagi pasar film. Harga film diperkirakan kemungkinan besar akan tetap stabil dalam jangka pendek.
EVA: Minggu ini, harga spot resin EVA kelas PV adalah 11.300-11.400 yuan/mt, dengan harga resin berhenti naik dan stabil untuk sementara. Dari sisi biaya, fluktuasi harga bahan baku belakangan ini terbatas, sehingga untuk sementara tidak memberikan dorongan biaya lebih lanjut terhadap harga resin. Harga EVA kelas PV diperkirakan akan bergerak mendatar dalam jangka pendek. Ke depan, jika ketegangan geopolitik berangsur mereda, gangguan dari harga bahan baku akan melemah, dan penetapan harga pasar akan kembali lebih mengacu pada fundamental pasokan-permintaan. Sebaliknya, jika situasi internasional kembali bergejolak, mendorong kenaikan harga bahan baku atau mengganggu pasokan, kemungkinan harga EVA kelas PV naik kembali tidak dapat dikesampingkan.
POE: Minggu ini, harga pengiriman domestik POE adalah 13.300-13.500 yuan/mt, dengan harga pasar stabil untuk sementara. Saat ini, harga bahan baku hulu tetap tinggi, memberikan dukungan dasar yang kuat bagi POE. Selain itu, beberapa produsen arus utama baru-baru ini menangguhkan kuotasi, meningkatkan ketidakpastian pasokan spot dan ekspektasi harga. Dalam jangka pendek, harga POE masih memiliki dukungan biaya, tetapi variabel seperti bahan baku dan pasokan masih belum jelas, dan harga diperkirakan terutama akan berkonsolidasi.
Pasir kuarsa kemurnian tinggi: Setelah berkonsolidasi selama lebih dari sebulan, harga pasir kuarsa kemurnian tinggi menunjukkan tanda-tanda melonggar. Batas atas pasir lapisan dalam diturunkan dari 47.000 yuan/mt menjadi 46.000 yuan/mt, dengan rentang kuotasi menyempit menjadi 40.000-46.000 yuan/mt, menjadikannya satu-satunya jenis pasir yang mengalami penyesuaian minggu ini; pasir lapisan tengah pada 21.000-24.000 yuan/mt, pasir lapisan luar pada 12.500-18.000 yuan/mt, dan pesanan spot pasir impor pada 50.000-53.000 yuan/mt semuanya tetap tidak berubah dari minggu lalu. Untuk krusibel, krusibel 33 inci berada pada 5.400-5.700 yuan/buah dan krusibel 36 inci pada 6.400-6.600 yuan/buah, tidak berubah selama dua minggu berturut-turut. Pemicu pelonggaran putaran ini terletak pada sisi permintaan, bukan sisi biaya—situasi kelebihan pasokan di produsen krusibel belum mereda, dan beberapa perusahaan mencocokkan pembelian dengan pesanan, dengan keinginan untuk menekan harga diteruskan ke hulu ke sisi pasir. Selain itu, peningkatan sumber pasir di pasar juga membuat harga pasir domestik sulit bertahan. Namun, mengingat pasir lapisan dalam sudah mendekati garis biaya, SMM meyakini ruang penurunan lebih lanjut relatif terbatas, dan lebih mungkin terwujud sebagai berkurangnya transaksi untuk sumber daya berharga tinggi serta konvergensi rentang penawaran ke arah tengah. Penyesuaian sisi pasokan masih berlangsung.
Daur ulang modul: Pekan lalu, harga pasar daur ulang modul PV domestik sedikit terkoreksi.
Modul berbingkai format kecil awal turun sekitar 0,5-1 yuan per lembar, dengan harga kaca tunggal tangan pertama berada di kisaran 96-112 yuan per lembar, sementara modul tanpa bingkai turun 18-23 yuan per ton, dengan harga kaca tunggal tangan pertama berada di kisaran 2.055-2.100 yuan per ton. Selain modul ukuran kecil awal, harga ukuran besar juga menunjukkan tren penurunan, dengan harga modul berbingkai turun sekitar 0,5-1 yuan per lembar dan modul tanpa bingkai turun sekitar 19-23 yuan per ton.
Koreksi harga putaran ini dipengaruhi oleh koreksi harga spot logam daur ulang utama. Pekan lalu, perak spot melayang lebih rendah, sementara harga aluminium terus berkonsolidasi di level tinggi. Menurut SMM, harga spot perak SMM 1# turun dari 14.555 yuan per kg pada 14 Oktober menjadi 13.935 yuan per kg pada 21 Oktober; harga aluminium A00 tetap tinggi dan berkonsolidasi, berfluktuasi dari 23.710 yuan per ton pada 14 Oktober menjadi 23.610 yuan per ton pada 21 Oktober.