

SMM, 13 Oktober:
Memasuki September, pola operasi rantai industri baterai ion natrium yang “maju di tengah divergensi” semakin berkembang. Segmen elektrolit melanjutkan logika “kapasitas tanpa pelepasan volume”, dengan pengiriman pemain papan atas sangat terkonsentrasi dan pertumbuhan terutama mengalir ke klien besar yang belum diungkapkan. Jendela terobosan skala besar diperkirakan terwujud pada Q4 seiring pemenuhan pesanan tingkat GWh. Di segmen sel baterai, pengiriman pesanan dilepas secara intensif di tengah sinyal “musim puncak September–Oktober”, tetapi laju implementasi proyek aktual jelas tertinggal dari rencana, dengan divergensi berdasarkan wilayah dan aplikasi semakin menguat.
1. Elektrolit: Kapasitas Melimpah Menunggu Implementasi Batch Tingkat GWh
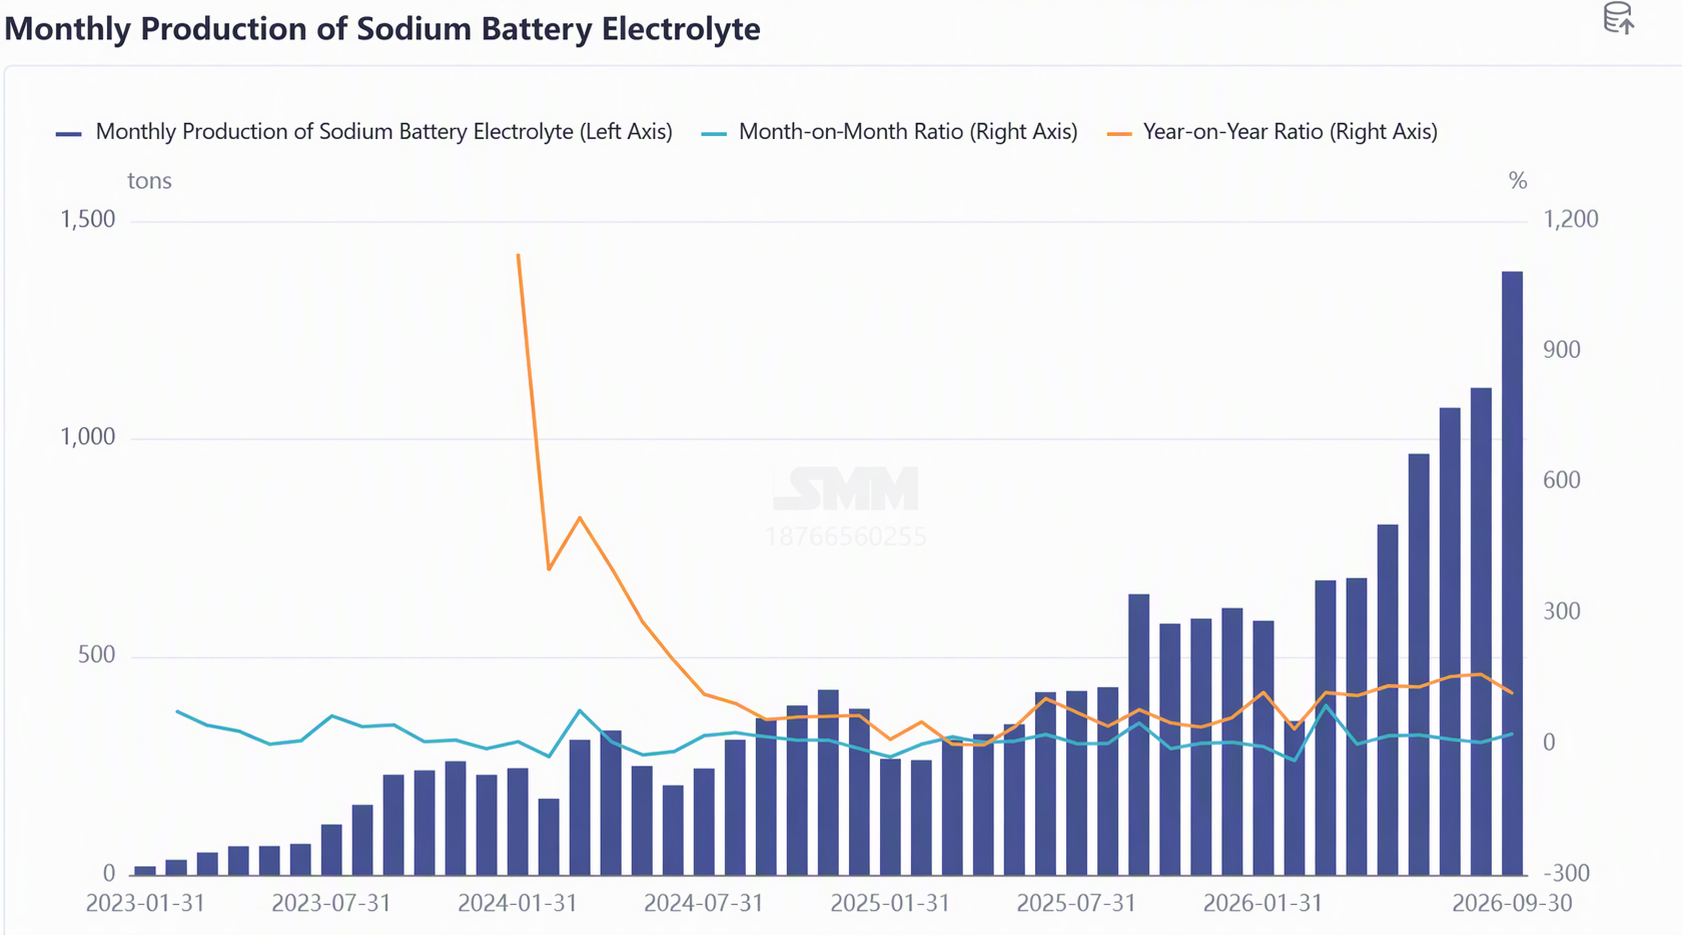
Menurut survei SMM, produksi elektrolit baterai ion natrium naik 24% MoM dan melonjak 115% YoY pada September, mempertahankan momentum pertumbuhan tinggi. Produksi sangat terkonsentrasi, dengan pengiriman pemain papan atas menunjukkan keunggulan yang jelas. Putaran pertumbuhan ini kemungkinan mengalir ke klien besar yang belum diumumkan, dan pertumbuhan pengiriman berskala besar kemungkinan tertunda hingga Q4. Data September terutama mencerminkan penimbunan awal dan pengiriman batch kecil di atas kapasitas yang sudah ada.
Dari perspektif operasional, jumlah pelaku industri masih terbatas. Pemimpin elektrolit baterai litium tradisional masih menempatkan bisnis baterai ion natrium pada prioritas yang relatif rendah. Selain beberapa klien besar, mereka belum membentuk pasokan massal kepada entitas yang telah diungkapkan secara publik, dengan hanya pengiriman sporadis yang disebutkan dalam laporan keuangan. Permintaan hilir menunjukkan karakteristik “batch kecil berbasis proyek”—volume pengiriman baterai ion natrium dari sebagian produsen sel baterai relatif kecil, dengan produk silinder hanya dikirim sesekali dalam batch kecil, terutama menyasar aplikasi start-stop dan daya kecil, dan belum terbentuk aplikasi penyimpanan energi berskala besar.
Dari sisi kapasitas, karena kapasitas elektrolit baterai litium sangat dapat dipertukarkan dengan kapasitas elektrolit baterai ion natrium, kapasitas industri secara keseluruhan melimpah tanpa kesenjangan pasokan yang jelas. Namun, perlu dicatat bahwa imbal hasil tinggi saat ini di industri baterai litium dapat menyingkirkan kapasitas elektrolit baterai ion natriumPrioritas penjadwalan produksi perusahaan akan terus berpusat pada bisnis baterai litium, sehingga masih ada ketidakpastian dalam laju pelepasan kapasitas baterai ion natrium.
Terkait harga dan bahan baku, harga elektrolit jadi secara umum tetap stabil pada September, sementara bahan baku inti sedikit berfluktuasi. Harga NaPF6 relatif stabil: produksi September turun dari level luar biasa tinggi pada Agustus, tetapi jelas lebih baik dibandingkan level normal periode yang sama di tahun-tahun sebelumnya. Pendorong utama kenaikan putaran ini berasal dari perbaikan marjinal di sisi permintaan. Pelaku hulu dan hilir di seluruh rantai industri umumnya tidak menambah persediaan, dengan produksi yang ketat mengikuti prinsip produksi berdasarkan penjualan. Pabrik elektrolit hilir melakukan pembelian sementara sesuai kebutuhan tanpa menimbun lebih awal. Meskipun kondisi penyimpanan NaPF6 menguntungkan dan masa simpannya lebih lama daripada produk kimia litium sejenis, perusahaan tetap menjadwalkan produksi berdasarkan penjualan tetap, mencerminkan penilaian hati-hati industri terhadap laju realisasi permintaan.
Dari sisi lanskap persaingan, seluruh industri menunggu pemain papan atas memberikan sinyal volume skala GWh. Khususnya, beberapa produsen sel baterai menerapkan strategi penjualan harga rendah tepat setelah lini produksi dioperasikan dan pada tahap awal produksi massal, logika komersial yang masih harus divalidasi seiring waktu. Ke depan, jika permintaan dari klien utama meningkat sesuai perkiraan pada Oktober, pengiriman elektrolit dan NaPF6 hulu siap mengalami peningkatan bertahap. SMM memperkirakan produksi elektrolit baterai ion natrium naik 2% MoM dan melonjak 146% YoY pada Oktober.
II. Sel baterai: Sinyal musim puncak jelas, tetapi laju peluncuran di bawah ekspektasi
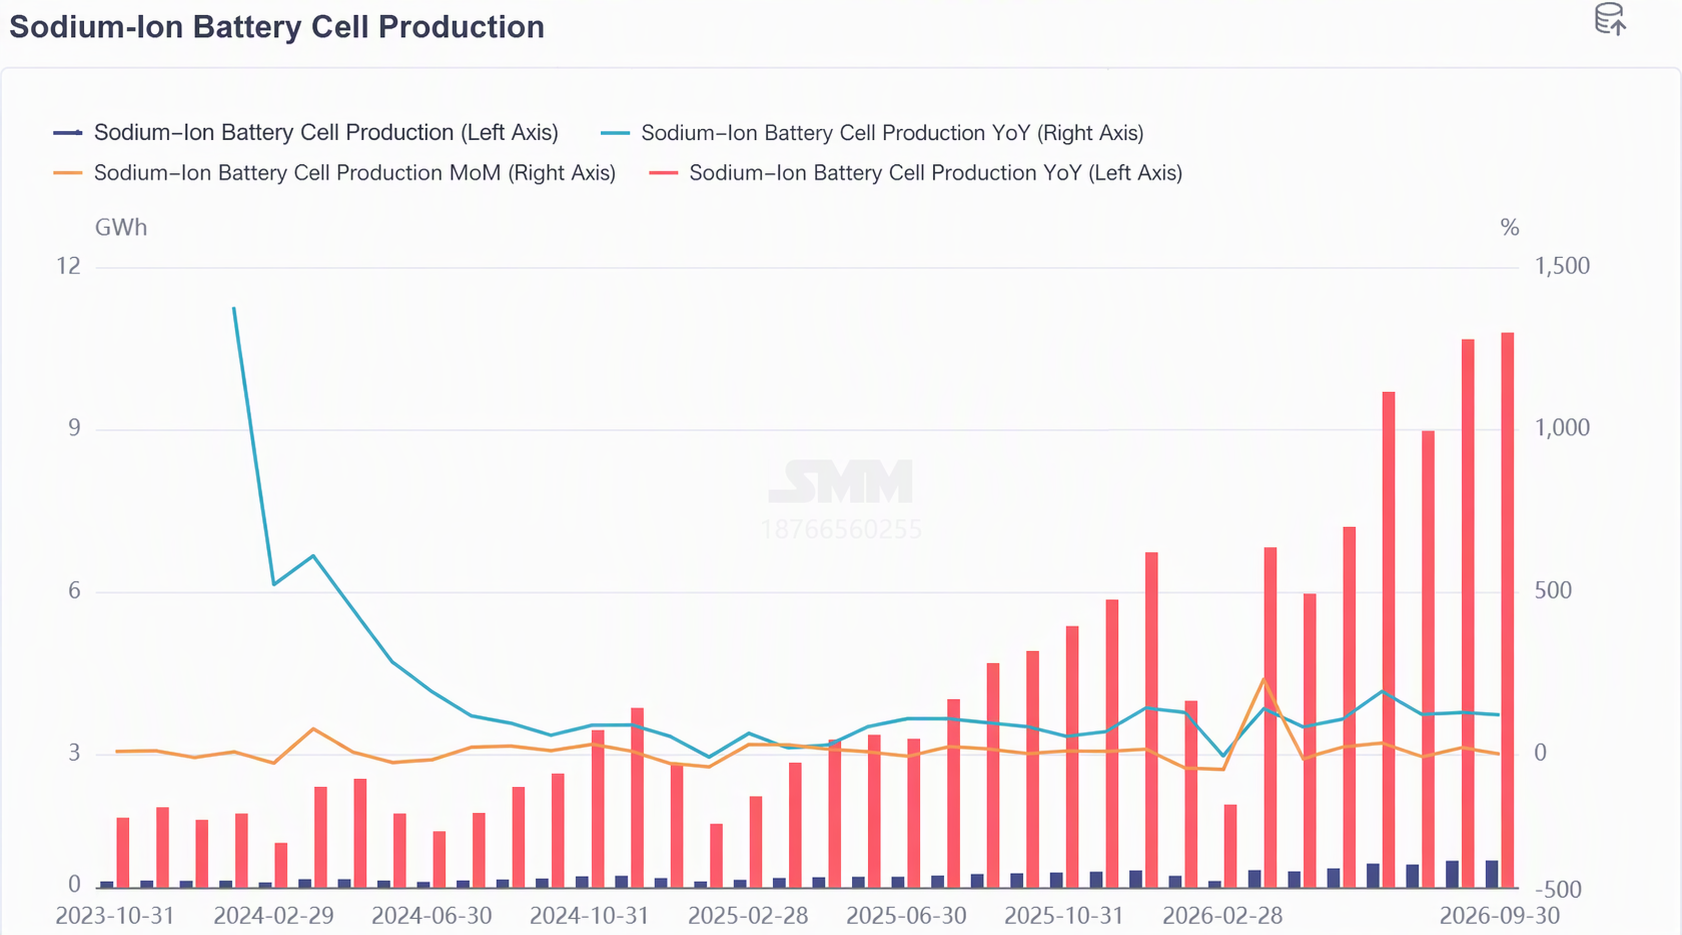
Menurut survei SMM, produksi sel baterai ion natrium naik 1% MoM dan melonjak 120% YoY pada September, dengan pasar baterai ion natrium menunjukkan tanda awal "musim puncak September-Oktober." Terkendala oleh persyaratan bahwa proyek penyimpanan energi umumnya harus terhubung ke jaringan listrik sebelum akhir tahun, pengiriman pesanan dilepaskan secara terkonsentrasi; namun, dari perspektif pelaksanaan proyek, kemajuan aktual jelas tertinggal dari rencana, dengan tekanan jadwal dan kesenjangan eksekusi yang terjadi bersamaan.
Secara regional, penyimpanan energi skala utilitas di Tiongkok terkonsentrasi di wilayah utara seperti Hebei dan Mongolia Dalam, sementara permintaan penyimpanan komersial dan industri di luar negeri terkonsentrasi di Eropa dan Australia. Penyimpanan komersial dan industri domestik belum berkembang, menghadirkan divergensi tiga arah dalam geografi permintaan: "penyimpanan utara memimpin, komersial dan industri Eropa dan Australia mengikuti, dan komersial dan industri domestik belum dimulai."
Dari perspektif operasional, output sel baterai bulanan produsen arus utama tetap berada pada level puluhan megawatt jam. Di sisi kapasitas, basis baru beberapa produsen sel baterai di Sichuan akan mulai berproduksi dan meningkatkan kapasitas pada akhir Oktober, sementara beberapa basis yang ada menghadapi kesenjangan kapasitas yang jelas yang perlu diisi melalui pemrosesan toll. Bisnis pemrosesan toll sebagian besar berfokus pada proyek penyimpanan energi, dengan permintaan pesanan diperkirakan bertahan hingga akhir tahun. Pada peta jalan teknologi, kapasitas saat ini terkonsentrasi pada rute polianion, permintaan sel baterai start-stop silinder terus meningkat seiring mendekatnya musim dingin, dan pesanan sel baterai penyimpanan energi prismatik tetap pada level tinggi, dengan tren diferensiasi rute dan produk yang berlanjut.
Dari segi harga, harga sel baterai ion natrium tetap pada level rendah secara keseluruhan pada bulan September. Harga transaksi arus utama untuk sel baterai penyimpanan energi sekitar 0,6 yuan/Wh, sementara produk start-stop C-rate tinggi tetap mendekati 0,7 yuan/Wh. Pada level sistem, baterai ion natrium dihargai lebih dari 1 yuan/Wh, dengan selisih harga hampir dua kali lipat dibandingkan sistem LFP. Periode pengembalian modal untuk proyek komersial masih sulit ditutup, dan mencapai kelayakan ekonomi adalah kunci untuk peningkatan volume dan harga secara bersamaan di masa depan.
Dari segi lanskap persaingan, pemain baterai litium papan atas secara proaktif memasuki pasar baterai ion natrium, menegaskan pasar ini sebagai pasar pertumbuhan jangka panjang dengan potensi tinggi. Beberapa integrator terkemuka tanpa kapasitas sel baterai internal bermitra secara mendalam dengan produsen sel baterai khusus untuk mengembangkan sistem khusus ion natrium. Saat ini, hanya sedikit pemain papan atas yang memiliki kemampuan untuk mengadaptasi proses paket baterai ion natrium berkapasitas besar. Industri secara keseluruhan berada pada tahap kemitraan tentatif antara produsen sel baterai dan integrator, dengan pengembangan sistem khusus ion natrium diperkirakan selesai tahun depan, melepaskan diri dari ketergantungan pada solusi baterai litium. Dalam aplikasi yang sedang berkembang, aplikasi baterai ion natrium terkait AIDC berada pada tahap pengambilan sampel, pengujian, dan sertifikasi, dengan permintaan pasar diperkirakan akan melonjak tahun depan.
Ke depan, situasi pengiriman yang ketat pada kuartal keempat akan terus berlanjut. SMM memperkirakan produksi sel baterai ion natrium pada bulan Oktober akan meningkat 21% secara bulanan dan melonjak 143% secara tahunan. Tahun depan, pengiriman industri diperkirakan akan bergerak menuju level puluhan GWh, tetapi kecepatan implementasi aktual, kecepatan pengurangan biaya sistem, dan kemajuan dalam membentuk ekosistem khusus ion natrium tetap menjadi variabel kunci yang perlu dipantau.
III. Ringkasan
Secara keseluruhan, pada bulan September, segmen elektrolit dan sel baterai ion natrium menunjukkan pola operasi "elektrolit membangun momentum, sel di bawah tekanan musim puncak": sisi elektrolit memiliki fleksibilitas kapasitas yang memadai, menunggu realisasi sinyal implementasi batch level GWh; sisi sel telah menunjukkan sinyal musim puncak, tetapi kecepatan aktual implementasi proyek dan ekonomi komersial tetap menjadi kendala utama. Sementara itu, sisi material katoda terus mengalami keseimbangan pasokan-permintaan yang ketat, dengan perluasan kapasitas dan pemrosesan toll beresonansi untuk memecah kebuntuan; sisi anoda karbon keras terus mengalami pertumbuhan volume, dengan profitabilitas dan validasi proses berjalan secara paralel. Pola keseluruhan dari empat segmen rantai industri baterai ion natrium yang bergerak maju di tengah diferensiasi tetap tidak berubah, dan kecepatan transmisi volume-ke-laba perlu dipantau secara ketat melalui pemenuhan pesanan klien utama kuartal keempat dan kemajuan koneksi jaringan aktual dari proyek pengguna akhir.
Tim Riset Energi Baru SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lyu Yanlin 021-20707875



