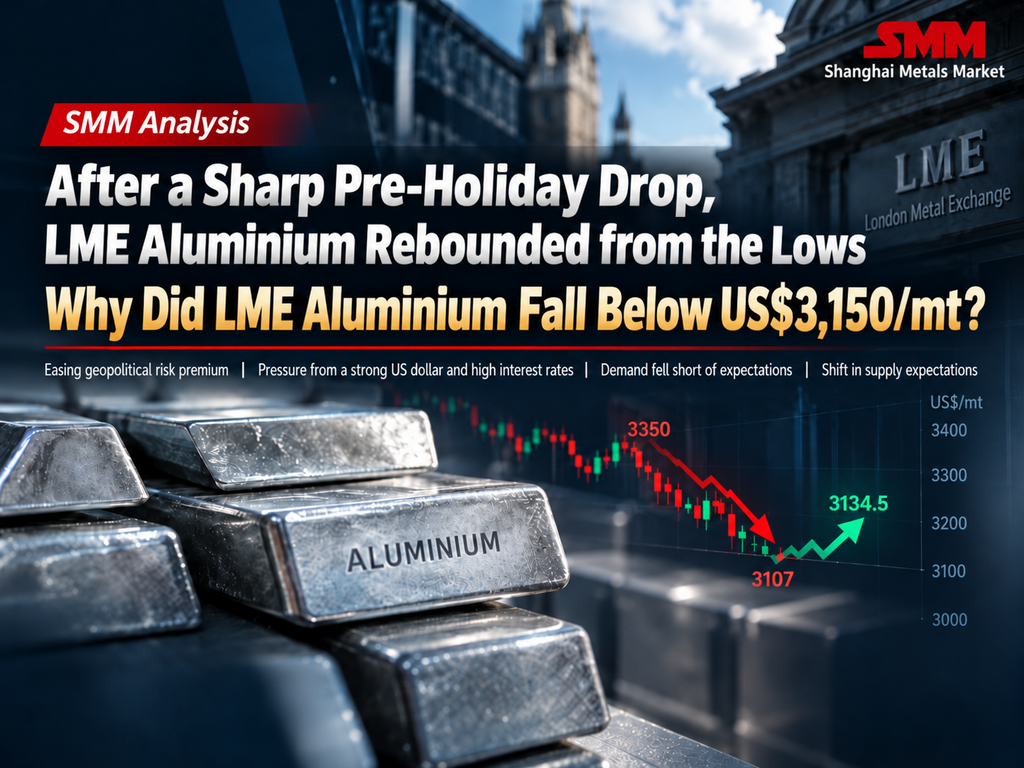
Harga aluminium LME terkoreksi dalam beberapa sesi berturut-turut sebelum libur, dengan penurunan semakin cepat pada awal Oktober
Dari sisi laju pergerakan harga, koreksi kali ini secara garis besar dapat dibagi menjadi dua tahap.
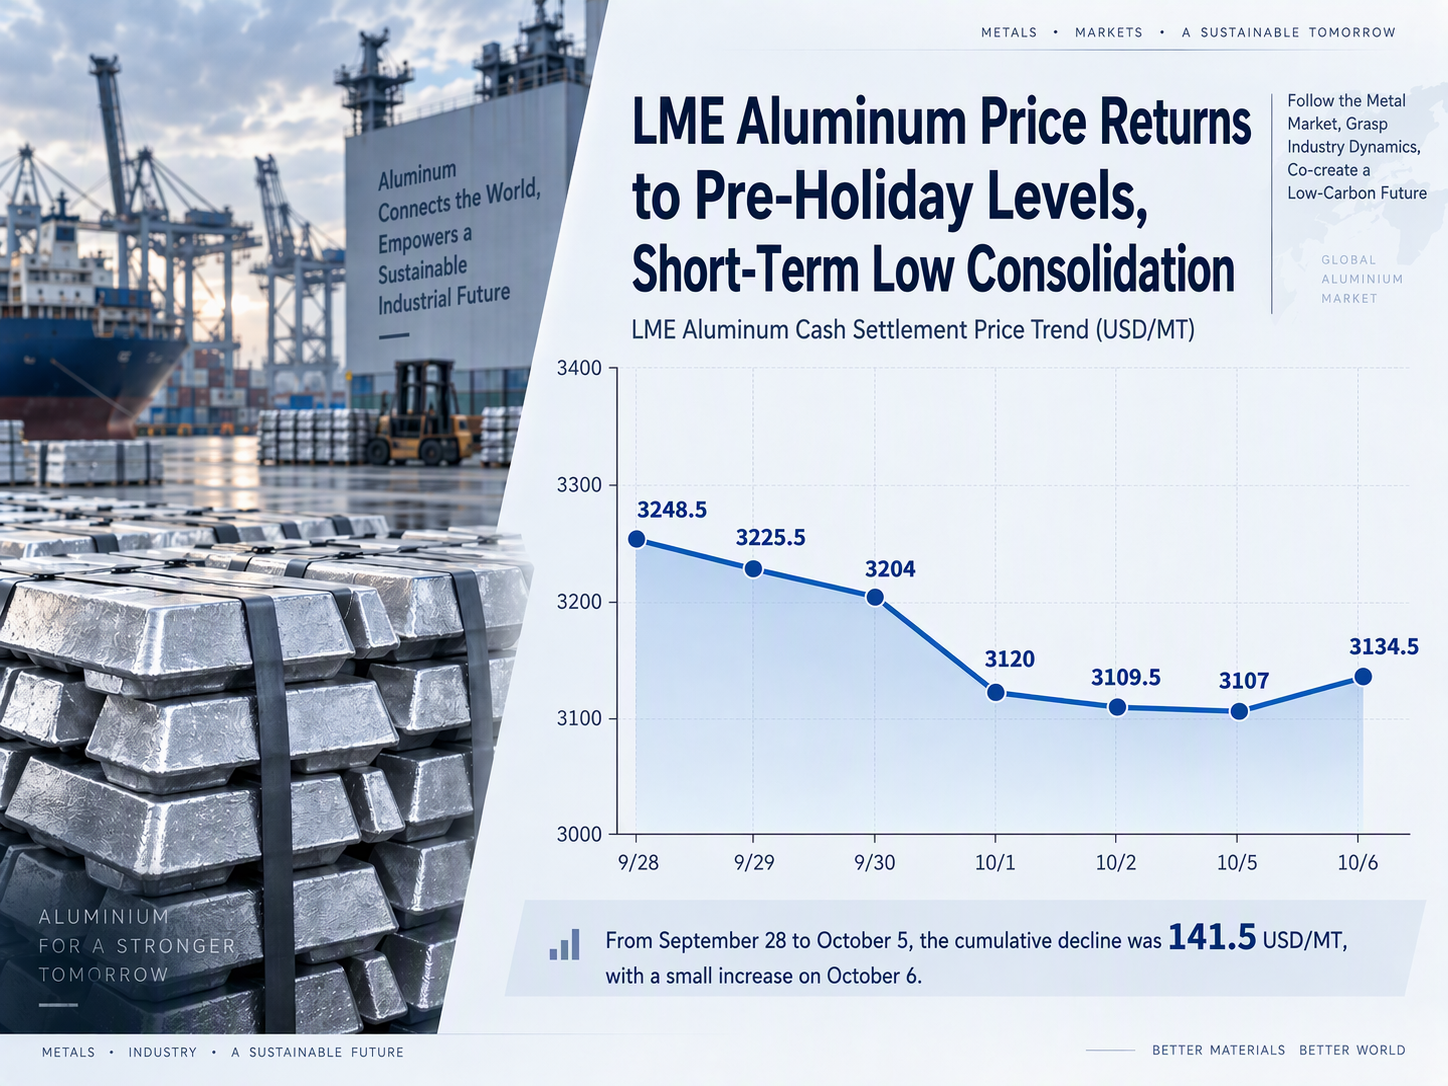
Tahap pertama terjadi sebelum libur Hari Nasional. Dari 28 September hingga 30 September, harga penyelesaian tunai aluminium LME turun dari $3.248,5/ton menjadi $3.204/ton, dengan penurunan kumulatif sebesar$44,5/ton dalam dua hari perdagangan, atau sekitar 1,37%. Dengan latar belakang harga aluminium LME yang sebelumnya bergerak di atas $3.300/ton, keinginan untuk memborong di tengah kenaikan harga yang terus berlanjut di level tinggi mulai melemah, dan sebagian pelaku pasar yang mengambil posisi beli memilih untuk merealisasikan keuntungan. Sementara itu, menjelang libur panjang Hari Nasional, pembelian tunai domestik berangsur-angsur menjadi lebih hati-hati, dan perhatian pasar terhadap apakah permintaan musim puncak tradisional dapat terus terwujud meningkat secara signifikan.
Tahap kedua terjadi pada awal Oktober. Pada 1 Oktober, harga penyelesaian tunai aluminium LME turun$84/ton dalam satu hari, atau sekitar 2,62%, menandai penurunan harian paling tajam selama koreksi ini. Harga kemudian turun lebih lanjut ke sekitar $3.100/ton dan bertahan di level rendah dari 2 hingga 5 Oktober.
Secara keseluruhan, dari 28 September hingga 5 Oktober, harga aluminium LME terkoreksi lebih dari $140/ton secara kumulatif hanya dalam beberapa hari perdagangan, mencerminkan bahwa premi risiko yang terakumulasi pada titik tertinggi sebelumnya dan sentimen bullish mendingin dengan cepat.
Premi risiko geopolitik dilepas, dan kekhawatiran pasokan sebelumnya agak mereda
Pendorong utama di balik kenaikan cepat harga aluminium LME sebelumnya adalah risiko geopolitik yang terus berlanjut di Timur Tengah dan kekhawatiran pasokan yang ditimbulkannya.
Sejak awal tahun ini, perubahan situasi di Timur Tengah terkadang secara signifikan mengganggu ekspektasi pasokan aluminium global. Kawasan Teluk merupakan pusat produksi dan ekspor aluminium primer utama dunia, dan pasar telah mencermati dengan saksama risiko pelayaran di Selat Hormuz, pasokan energi, serta kondisi operasional smelter lokal, yang secara signifikan meningkatkan premi risiko pasokan. Namun, seiring dengan pulihnya sebagian mata rantai produksi dan logistik secara bertahap, kekhawatiran pasar terhadap defisit pasokan yang ekstrem mulai mereda, dan sebagian premi harga yang sebelumnya didorong oleh ekspektasi gangguan pasokan dilepas. Oleh karena itu, penurunan harga aluminium LME pada putaran ini tidak dapat semata-mata dikaitkan dengan satu faktor geopolitik, melainkan sebaiknya dipahami sebagai pergeseran penilaian pasar terhadap risiko pasokan.
Yang sebelumnya diperdagangkan oleh pasar adalah:
apakah pasokan akan semakin terganggu.
Yang kini lebih menjadi fokus pasar adalah:
seberapa cepat pasokan yang sebelumnya terganggu dapat pulih, dan kapan pasokan baru akan dilepas.
Seiring bergesernya logika perdagangan ini, sebagian premi risiko yang sebelumnya tertanam dalam harga aluminium secara bertahap tergerus.
Dolar AS yang kuat dan lingkungan suku bunga tinggi terus menekan valuasi logam non-besi
Di luar faktor geopolitik, lingkungan pendanaan makro juga menjadi alasan utama koreksi harga aluminium LME pada putaran ini.
Dari akhir September hingga awal Oktober, imbal hasil obligasi pemerintah AS jangka panjang bertahan di level yang relatif tinggi, dan dolar AS tetap kuat secara luas, memberikan tekanan pada komoditas yang dihargakan dalam dolar. Karena harga aluminium LME telah mengalami kenaikan besar, keinginan dana untuk terus mengejar kenaikan logam dasar menurun seiring menguatnya dolar dan bertahannya suku bunga tinggi. Sebagian dana yang sebelumnya mengambil untung memilih keluar, semakin memperbesar koreksi harga. Pada saat yang sama, lingkungan suku bunga tinggi terus menekan ekspektasi manufaktur global dan permintaan pengguna akhir sampai batas tertentu. Untuk komoditas seperti aluminium, yang memiliki atribut finansial dan industri, harga lebih rentan terhadap koreksi di level tinggi ketika lingkungan pendanaan makro melemah dan permintaan spot tidak jelas melampaui ekspektasi.
Namun, setelah 6 Oktober, momentum kenaikan dolar agak melemah, dan ekspektasi pasar terhadap kenaikan suku bunga AS lebih lanjut juga mereda, sehingga tekanan makro mereda secara bertahap. Hal ini sebagian menjelaskan mengapa harga aluminium LME mulai pulih tipis setelah turun ke sekitar $3.100/mt.
Oleh karena itu, harga jangka pendek secara efektif dipengaruhi oleh dua kekuatan yang berlawanan:Di satu sisi, suku bunga tinggi dan kekuatan dolar sebelumnya terus menekan valuasi komoditas; di sisi lain, setelah penurunan yang cepat dan berkelanjutan, harga aluminium LME sendiri memiliki kebutuhan perbaikan teknis seiring melambatnya kenaikan dolar.
Permintaan "musim puncak September" Tiongkok tidak sesuai ekspektasi, secara pasif menyeret aluminium LME sampai batas tertentu
Memasuki bulan September, perbaikan permintaan "musim puncak September-Oktober" Tiongkok tidak sesuai ekspektasi sebelumnya. Pembeli hilir terutama melakukan pembelian tepat waktu, dan harga yang tinggi meredam transaksi spot, sehingga menekan harga aluminium domestik. Harga penyelesaian kontrak berjangka SHFE aluminium bulan depan turun dari 24.225 yuan/mt pada 24 September menjadi 24.035 yuan/mt pada 29 September.
Sebagai pasar konsumen aluminium global utama, melemahnya ekspektasi permintaan Tiongkok juga secara pasif menyeret aluminium LME sampai batas tertentu. Namun, koreksi aluminium LME pada periode yang sama jauh lebih besar daripada aluminium SHFE, yang menunjukkan bahwa permintaan Tiongkok bukanlah faktor dominan dalam penurunan aluminium LME kali ini.
Sebaliknya, penurunan aluminium LME yang lebih nyata terutama didorong oleh kombinasi beberapa faktor, termasukdolar AS yang kuat, lingkungan suku bunga tinggi, pelepasan premi risiko geopolitik dan pasokan sebelumnya, serta kurangnya dukungan untuk harga tinggi dari permintaan fisik luar negeri.Pada saat yang sama, persediaan terlihat di luar Tiongkok masih berada pada tingkat yang relatif rendah, menunjukkan bahwa penurunan kali ini mencerminkan penyesuaian harga ulang terhadap dinamika pasokan-permintaan dan valuasi di masa depan, bukan surplus yang sudah jelas muncul di pasar spot.
Pasar aluminium sekunder luar negeri juga tidak mengalami pembelian panik yang signifikan di tengah kenaikan harga yang berkelanjutan
Di pasar aluminium sekunder luar negeri, kenaikan cepat harga aluminium primer belum sepenuhnya diteruskan ke pasar spot skrap aluminium dan aluminium sekunder.
Saat ini, di beberapa bagian Asia,pasokan kaleng minuman bekas (UBC) yang tersedia relatif melimpah. Dipengaruhi oleh faktor-faktor seperti perselisihan perburuhan di beberapa perusahaan aluminium besar di Korea Selatan, persediaan beberapa kaleng minuman bekas di pasar Jepang dan Korea Selatan telah meningkat, dan pemasok lebih bersedia mencari saluran penjualan ke luar negeri. Sementara itu,transaksi untuk skrap aluminium cor campuran dan grade lainnya masih relatif lambat, dengan perbedaan ekspektasi harga yang mencolok antara beberapa pembeli dan penjual.
Dalam hal paduan aluminium sekunder, perusahaan die-casting hilir juga memiliki kapasitas yang relatif terbatas untuk menerima ingot paduan harga tinggi. Terutama tanpa pertumbuhan pesanan pengguna akhir yang lebih baik dari perkiraan untuk mobil, sepeda motor, dan produk die-casting lainnya, perusahaan aluminium sekunder kesulitan untuk meneruskan seluruh kenaikan biaya bahan baku ke hilir dengan lancar.
Oleh karena itu, meskipun harga aluminium primer naik cepat sebelumnya, pasar skrap aluminium dan aluminium sekunder tidak mengalami ekspansi permintaan dengan besaran yang sama. Ini berarti telah muncul divergensi tertentu antara kenaikan pasar keuangan sebelumnya dan pasar spot aktual, yang juga melemahkan fondasi kenaikan harga lebih lanjut.
Pasar bergeser dari "perdagangan gangguan pasokan" ke "perdagangan pemulihan pasokan"
Dibandingkan dengan situasi pasokan dan permintaan saat ini, yang lebih layak diperhatikan di pasar aluminium LME baru-baru ini adalah bahwa modal sedang menilai ulang ekspektasi pasokan untuk bulan-bulan mendatang. Setelah eskalasi konflik geopolitik sebelumnya, pasar terutama berfokus pada gangguan pasokan di Timur Tengah, hambatan pengiriman, dan kekurangan logam di pasar Eropa dan AS. Namun, karena harga aluminium tinggi bertahan cukup lama, sebagian kapasitas peleburan yang sebelumnya memangkas produksi karena biaya tinggi, masalah energi, atau profitabilitas yang tidak memadai telah kembali memiliki kondisi ekonomi untuk melanjutkan produksi. Sementara itu, proyek kapasitas aluminium baru di Asia dan Timur Tengah juga menjadi fokus perhatian pasar.
Di antaranya, Indonesia terus menarik investasi di rantai industri aluminium dalam beberapa tahun terakhir. Dengan pembangunan proyek alumina, aluminium, dan energi pendukung lokal secara berturut-turut, struktur pasokan aluminium di Asia di masa depan masih berpotensi mengalami perubahan lebih lanjut. Selain Indonesia, proyek peleburan aluminium di Timur Tengah, Asia Tengah, dan pasar berkembang lainnya juga terus berjalan. Oleh karena itu, logika perdagangan inti pasar aluminium saat ini sedang mengalami pergeseran yang cukup signifikan:sebelumnya, pasar lebih banyak memperdagangkan "di mana gangguan pasokan mungkin terjadi", sedangkan sekarang semakin memperdagangkan "pasokan mana yang dapat pulih, dan kapasitas baru mana yang akan segera dirilis.
Dampak pergeseran ini terhadap harga sangat penting, karena meskipun pasar spot belum menunjukkan surplus yang jelas, selama pasar meyakini tekanan pasokan akan mereda dalam beberapa bulan mendatang, harga finansial dapat bereaksi lebih awal.
Perubahan ekspor produk aluminium setengah jadi Tiongkok dan arus perdagangan global perlu terus dicermati
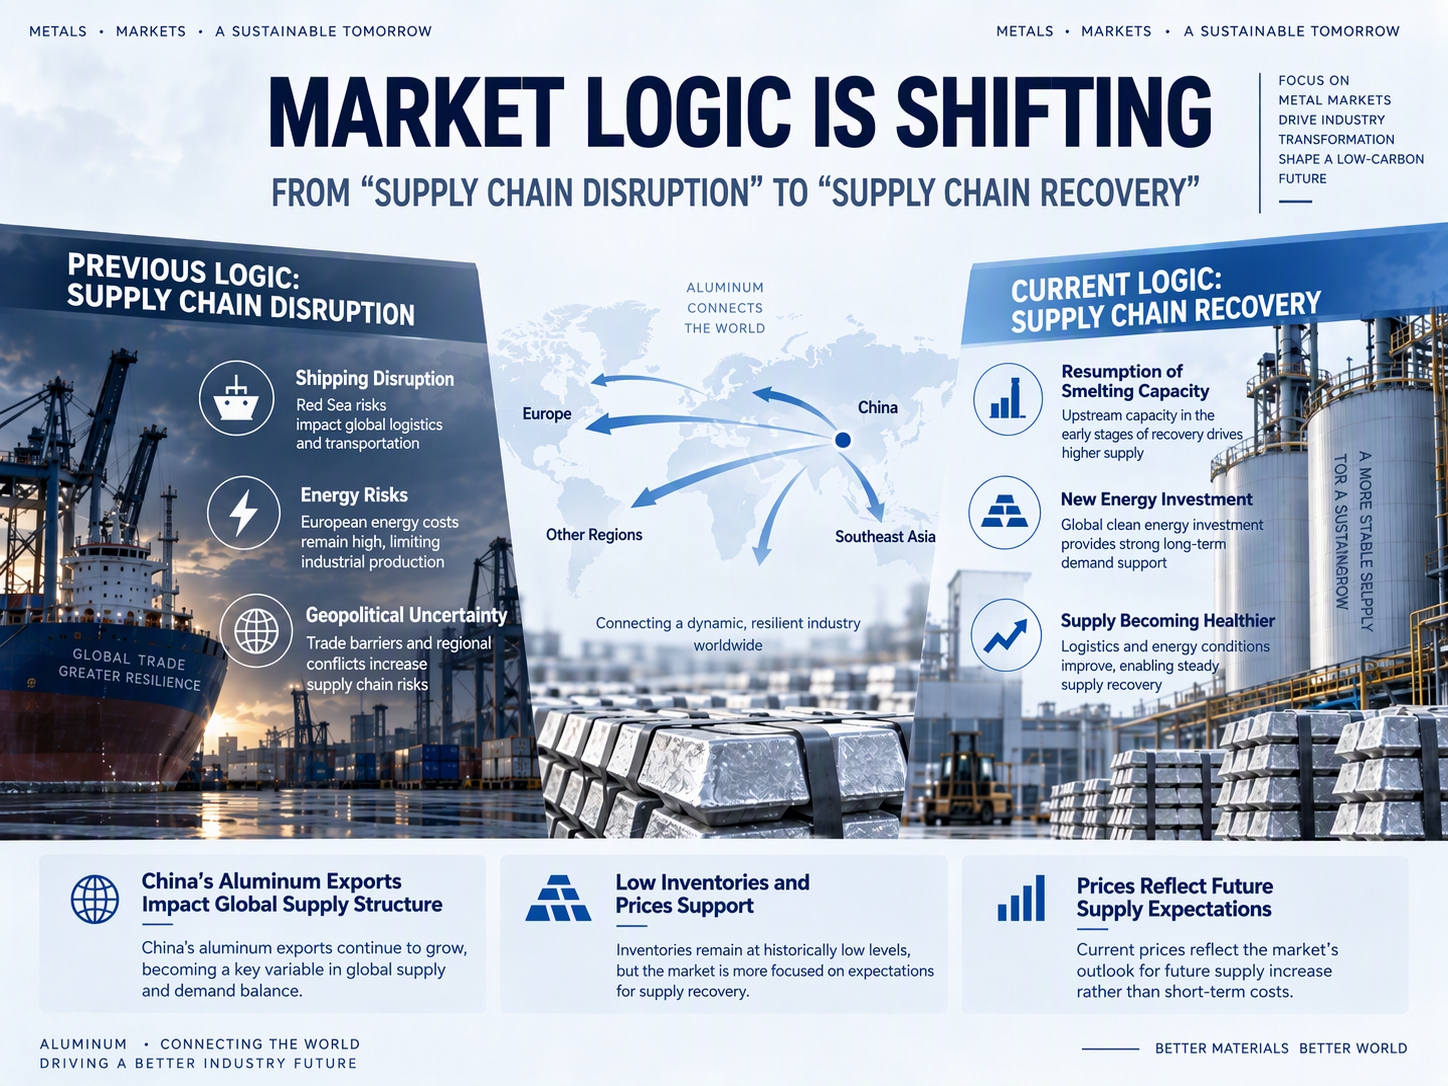
Selain pemulihan pasokan aluminium primer, ekspor produk aluminium Tiongkok merupakan variabel lain yang tidak dapat diabaikan dalam keseimbangan pasokan-permintaan global ke depan. Ketika permintaan domestik pulih dengan laju yang relatif moderat sementara perusahaan pengolahan aluminium mempertahankan tingkat produksi yang tinggi, lebih banyak produk aluminium setengah jadi dapat memasuki pasar internasional melalui ekspor.
Dengan harga aluminium dan premi regional di pasar di luar Tiongkok yang masih berada pada level tinggi, perubahan daya saing ekspor produk aluminium setengah jadi Tiongkok dan jendela laba ekspor akan langsung memengaruhi pasokan yang sebenarnya tersedia di pasar internasional. Oleh karena itu, untuk harga aluminium di luar Tiongkok ke depan, yang perlu diperhatikan bukan hanya berapa banyak aluminium yang telah diproduksi dunia, tetapi ke pasar mana logam dan produk aluminium setengah jadi ini pada akhirnya mengalir.
Dalam beberapa tahun terakhir, arus perdagangan aluminium di antara Amerika Utara, Eropa, Timur Tengah, dan Asia dipengaruhi oleh berbagai faktor termasuk tarif, premi regional, biaya energi, dan risiko geopolitik. Ketika selisih harga antarwilayah melebar, logam cenderung mengalir ke pasar dengan laba lebih tinggi.
Persediaan rendah tidak menghentikan penurunan harga aluminium LME; pasar kini memperdagangkan arah pasokan dan permintaan di masa depan
Yang perlu dicatat, koreksi harga pada putaran ini tidak dibangun di atas peningkatan signifikan persediaan global yang terlihat.
Saat ini, persediaan aluminium yang terlihat di luar Tiongkok secara keseluruhan masih berada pada level yang relatif rendah, yang berarti dari sudut pandang pasokan dan permintaan langsung, pasar belum melihat surplus spot yang sangat jelas.
Menurut logika konvensional, persediaan terlihat yang rendah biasanya berarti pasokan spot masih ketat dan seharusnya memberikan dukungan bagi harga aluminium LME.
Namun kinerja harga ini menunjukkan bahwa:persediaan rendah tidak selalu berarti harga tidak dapat turun.
Pasar finansial tidak hanya memperdagangkan berapa banyak aluminium yang ada di gudang saat ini, tetapi yang lebih penting bagaimana keseimbangan pasokan-permintaan dapat berubah selama tiga bulan, enam bulan, atau bahkan lebih lama ke depan. Jika pasar mulai memperkirakan pemulihan pasokan Timur Tengah secara bertahap, peningkatan kapasitas di luar Tiongkok, dan terus mengalirnya produk aluminium Tiongkok ke pasar internasional, sementara pertumbuhan permintaan penggunaan akhir tidak meningkat pada laju yang sama, maka modal dapat bergerak lebih awal untuk mengurangi penetapan harga atas ketatnya pasokan di masa depan.
Dengan kata lain, pergeseran yang cukup mencolok kini mulai muncul di pasar:pasar fisik mungkin belum mengalami surplus, tetapi harga sudah mulai memperhitungkan kemungkinan pelonggaran marjinal dalam pasokan dan permintaan di masa depan lebih awal.
Setelah turun ke sekitar $3.100/mt, harga mengalami pemulihan jangka pendek dari level terendah
Melihat harga terbaru, setelah penurunan tajam pada 1 Oktober, momentum penurunan harga aluminium LME agak melambat. Pada 2 Oktober, harga penyelesaian aluminium spot LME adalah $3.109,5/mt, dan pada 5 Oktober adalah $3.107/mt, dengan harga selama dua hari tersebut pada dasarnya bertahan di dekat $3.100/mt; pada 6 Oktober, harga pulih ke$3.134,5/mt.
Di satu sisi, setelah penurunan tajam yang berkelanjutan sebelumnya, sebagian dana bearish memilih untuk mengambil keuntungan, dan beberapa dukungan beli mulai muncul di dekat $3.100/mt. Di sisi lain, seiring meredanya penguatan dolar AS, tekanan makro terhadap harga aluminium LME juga berkurang secara bertahap.
Namun, lebih tepat untuk menafsirkan pergerakan ini sebagai perbaikan level rendah setelah penurunan cepat, bukan konfirmasi bahwa tren naik baru telah terbentuk. Khususnya, pada 7 Oktober, pasar Tiongkok masih dalam periode libur Hari Nasional, dan perdagangan spot domestik serta pembelian hilir belum sepenuhnya pulih, sehingga permintaan riil di pasar Tiongkok masih perlu verifikasi lebih lanjut setelah liburan.
Prospek pasar: Harga aluminium LME memasuki fase penetapan harga ulang pasokan-permintaan.
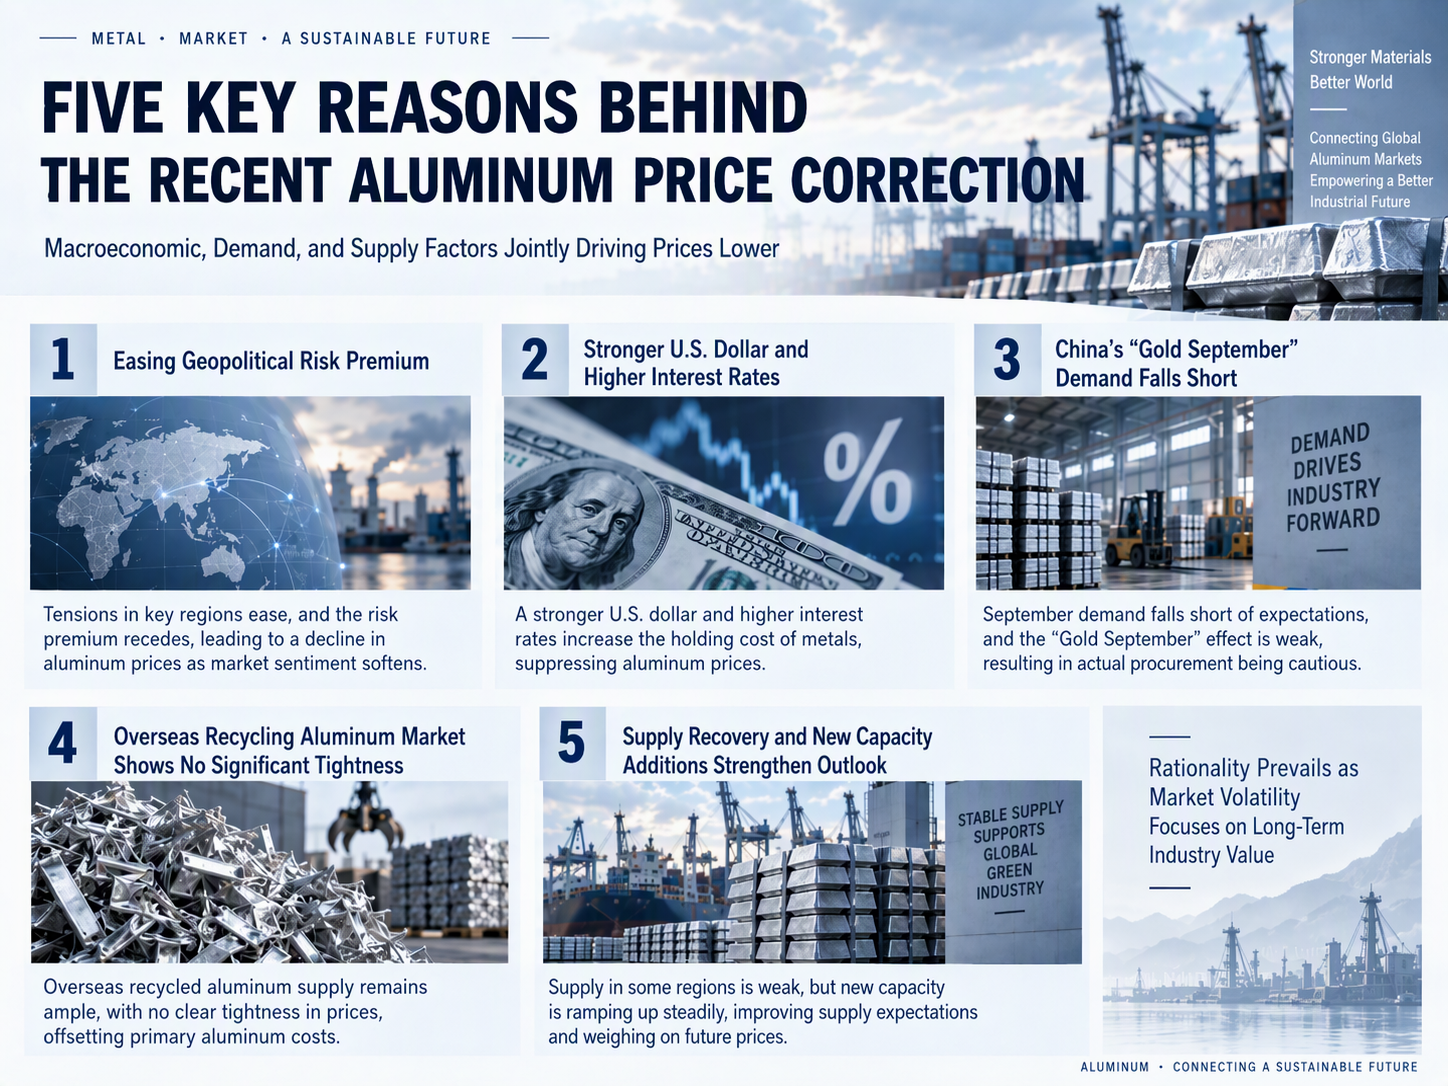
Secara keseluruhan, penurunan cepat aluminium LME dari atas $3.300/mt ke dekat $3.100/mt pada putaran ini tidak didorong oleh satu faktor tunggal.
Dari perspektif makro, suku bunga tinggi, penguatan dolar AS sebelumnya, dan pengambilan keuntungan oleh danasecara bersama-sama menekan logam non-besi.
Dari perspektif geopolitik, seiring meredanya sebagian risiko pasokan, premi risiko yang terakumulasi sebelumnya mulai terurai.
Dari sisi permintaan, perbaikan aktual permintaan musim puncak tradisional Tiongkok tidak sepenuhnya memenuhi ekspektasi sebelumnya, dan pengadaan hilir menjadi lebih berhati-hati di tengah lingkungan harga tinggi; pasar skrap aluminium dan aluminium sekunder luar negeri juga tidak menunjukkan momentum yang cukup kuat untuk mengejar harga lebih tinggi.
Pada saat yang sama, ekspektasi pasar di sisi pasokan juga bergeser.
Pasokan Timur Tengah berangsur pulih, sebagian kapasitas peleburan luar negeri mungkin kembali berproduksi, dan kapasitas aluminium baru di kawasan seperti Indonesia terus berjalan, menyebabkan pasar bergeser dari "penetapan harga gangguan pasokan" sebelumnya menuju "penetapan harga pemulihan pasokan".
Yang lebih patut dicatat adalah koreksi ini terjadi di tengah latar belakang persediaan terlihat di luar Tiongkok yang masih relatif rendah.
Oleh karena itu, penurunan harga aluminium LME saat ini tidak sepenuhnya berarti pasar fisik telah menunjukkan surplus yang jelas, melainkan mencerminkan perdagangan dini pasar keuangan terhadap perbaikan marjinal keseimbangan pasokan-permintaan di masa depan.
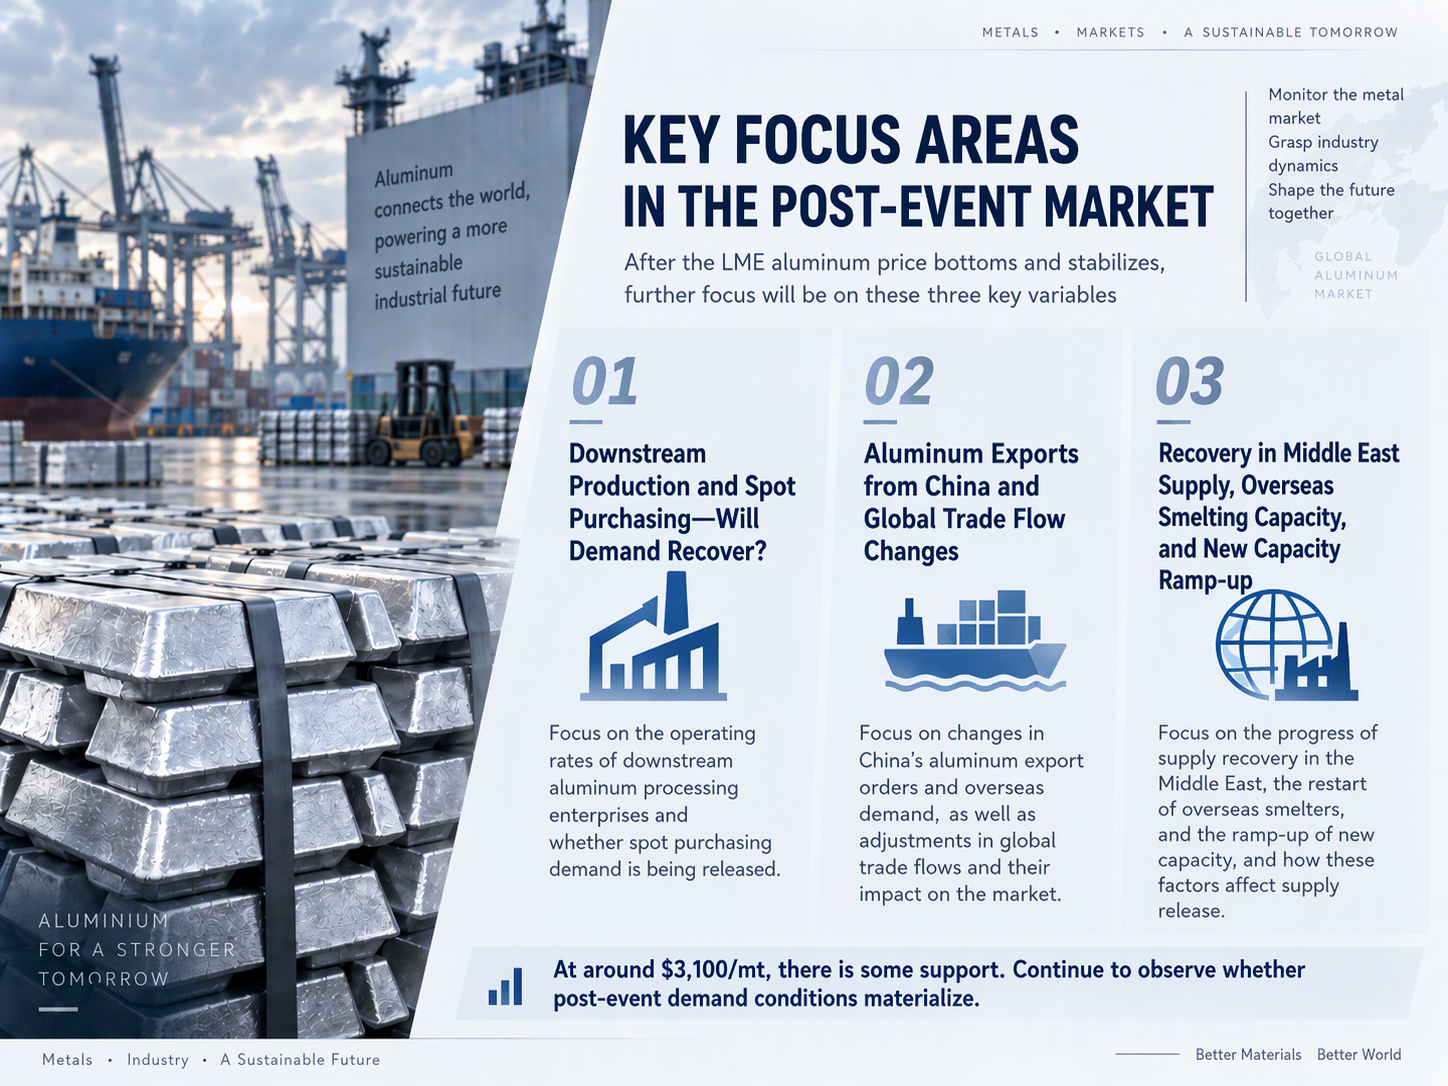
Dalam jangka pendek, setelah penurunan beruntun, dukungan muncul di dekat $3.100/mt. Namun apakah harga aluminium LME dapat membangun kembali momentum kenaikan yang berkelanjutan masih bergantung pada perubahan fundamental setelah libur Hari Nasional.
Ke depan, pasar akan berfokus pada tiga aspek:
- apakah tingkat operasi hilir dan pengadaan spot di Tiongkok dapat pulih dengan jelas setelah libur Hari Nasional;
- apakah ekspor semis aluminium Tiongkok dan arus perdagangan regional global terus meningkatkan pasokan efektif di pasar luar Tiongkok;
- laju aktual pemulihan pasokan Timur Tengah, dimulainya kembali produksi di peleburan luar negeri, dan pelepasan kapasitas baru di kawasan seperti Indonesia.
Jika pesanan hilir dan pembelian aluminium spot membaik secara signifikan setelah libur, sementara laju pemulihan pasokan di luar Tiongkok tidak memenuhi ekspektasi pasar, persediaan terlihat yang saat ini relatif rendah dapat kembali menjadi dukungan penting bagi harga aluminium LME.
Sebaliknya, jika pemulihan permintaan aktual tetap lemah sementara ekspektasi perbaikan sisi pasokan berangsur terwujud, pasar dapat terus mencerna premi harga yang sebelumnya didorong oleh risiko pasokan dan sentimen yang tinggi.
Secara keseluruhan, harga aluminium LME kini beralih dari perdagangan risiko pasokan yang sebelumnya menjadi fokus tunggal ke fase penyesuaian harga ulang faktor makro, permintaan, pemulihan pasokan, dan arus perdagangan global. Dalam jangka pendek, harga kemungkinan akan tetap sangat fluktuatif, dan laju pemulihan konsumsi pasca-liburan yang sebenarnya akan menjadi jendela pengamatan utama bagi pasar untuk menentukan apakah penurunan ini merupakan koreksi sementara atau awal dari pergeseran pusat harga yang lebih rendah.