Harga aluminium LME turun tajam dari akhir September hingga awal Oktober, menghapus sebagian kenaikan yang terbentuk selama reli sebelumnya.
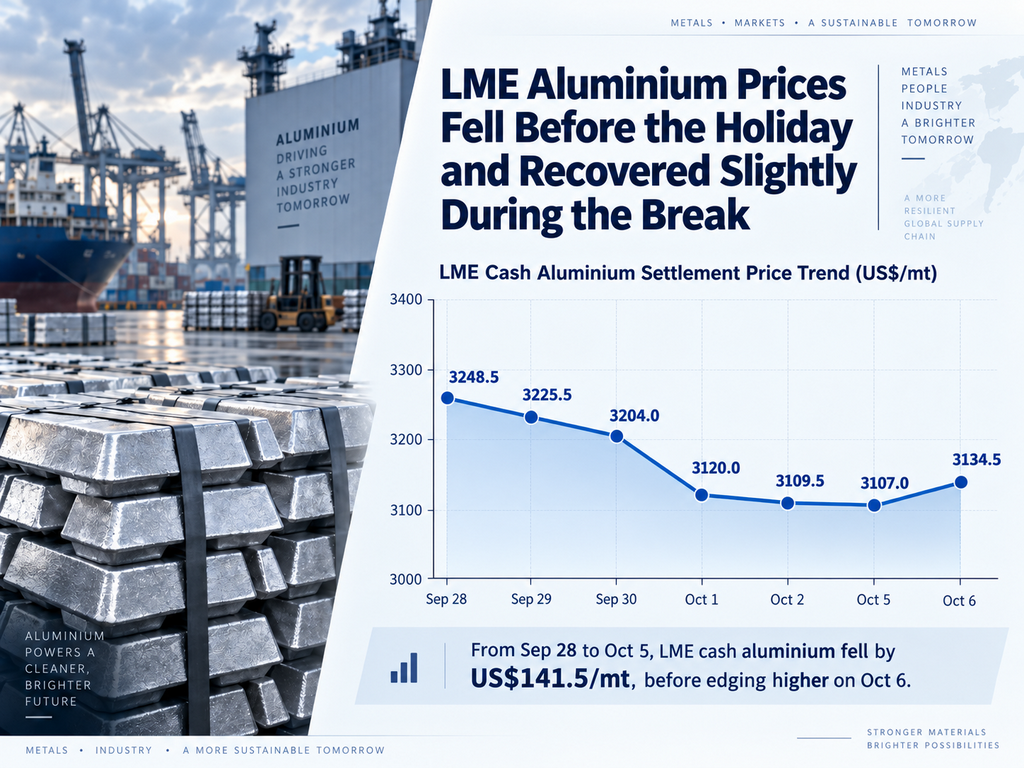
Harga penyelesaian tunai aluminium LME turun dari $3.248,5/ton pada 28 September menjadi $3.204/ton pada 30 September. Penurunan semakin cepat setelah awal Oktober, dengan harga turun $84/ton dalam satu sesi menjadi $3.120/ton pada 1 Oktober, sebelum merosot lebih lanjut ke $3.109,5/ton pada 2 Oktober.
Pada 5 Oktober, harga penyelesaian tunai telah turun ke $3.107/ton, turun $141,5/ton, atau 4,36%, dari 28 September. Dibandingkan dengan titik tertinggi sebelumnya sekitar $3.350/ton, koreksi melebihi $240/ton, atau sekitar 7%.
Harga pulih tipis ke $3.134,5/ton pada 6 Oktober, tetapi tetap jauh di bawah titik tertinggi sebelumnya.
Koreksi ini tampaknya tidak hanya mencerminkan penurunan mendadak pada keseimbangan fisik saat ini. Sebaliknya, pasar semakin bergeser dari menetapkan harga risiko gangguan pasokan menjadi menetapkan harga pemulihan pasokan dan keseimbangan masa depan yang berpotensi lebih longgar.
Tekanan makro memperkuat koreksi
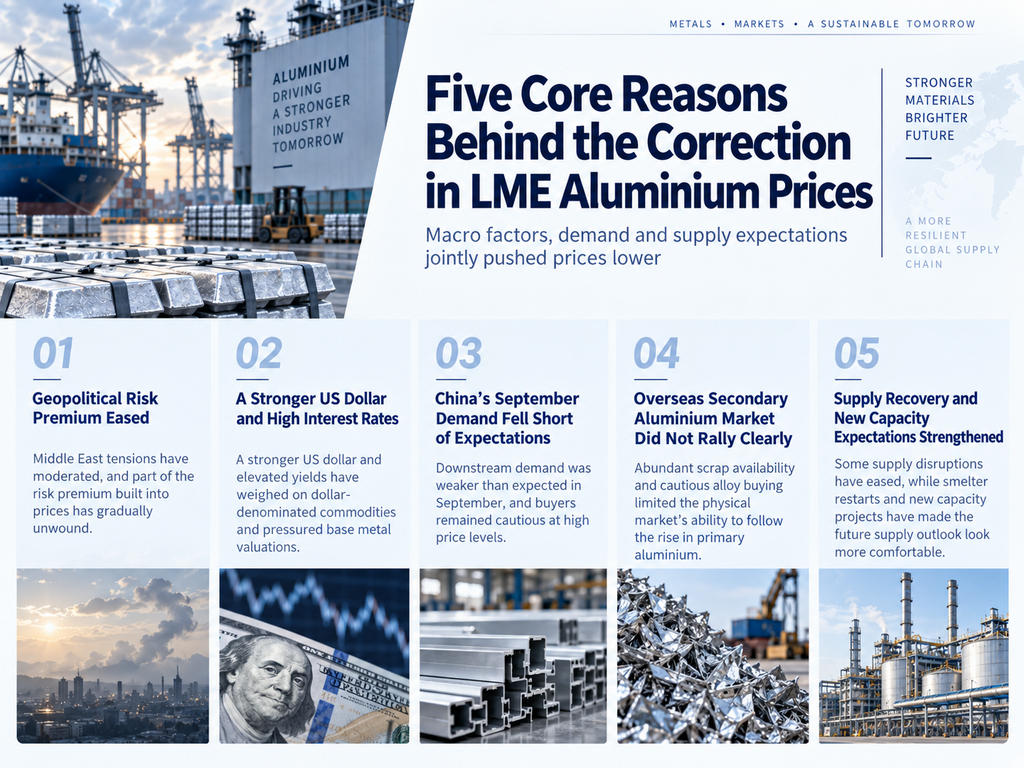
Dolar AS yang lebih kuat dan suku bunga yang tinggi termasuk di antara pendorong utama penurunan baru-baru ini.
Setelah aluminium sudah menguat ke level yang relatif tinggi, dolar yang lebih kuat mengurangi daya tarik komoditas berdenominasi dolar, sementara suku bunga tinggi terus membebani selera risiko yang lebih luas dan ekspektasi manufaktur.
Pada saat yang sama, sebagian investor mengambil untung setelah reli sebelumnya, menambah momentum aksi jual.
Pada 6 Oktober, momentum kenaikan dolar agak mereda, membantu aluminium stabil di sekitar level $3.100/ton. Namun, lingkungan makro yang lebih luas tetap menjadi hambatan, terutama jika suku bunga tinggi terus membatasi permintaan industri global.
Premi risiko geopolitik mulai terurai
Kenaikan aluminium sebelumnya sebagian didukung oleh kekhawatiran pasokan terkait ketegangan geopolitik di Timur Tengah.
Kawasan Teluk tetap menjadi pusat produksi dan ekspor penting untuk aluminium primer, dan pasar telah memantau dengan cermat risiko pelayaran, pasokan energi, dan operasi smelter. Kekhawatiran ini mendorong premi risiko pasokan yang signifikan ke dalam harga aluminium.
Seiring dengan normalisasi bertahap sejumlah kondisi produksi dan logistik, kekhawatiran akan kelangkaan pasokan ekstrem mulai mereda.
Oleh karena itu, pasar tidak lagi hanya berfokus pada kemungkinan gangguan tambahan. Perhatian semakin bergeser ke arah seberapa cepat pasokan yang terdampak dapat pulih dan kapan kapasitas baru akan mulai beroperasi.
Perubahan ekspektasi ini turut mendorong terurainya sebagian premi yang terakumulasi selama reli sebelumnya.
Permintaan musim puncak Tiongkok yang lebih lemah menambah sentimen bearish, tetapi bukan pendorong utama
Pemulihan permintaan tradisional "September Emas dan Oktober Perak" Tiongkok juga gagal memenuhi ekspektasi sebelumnya.
Pembeli hilir tetap berhati-hati pada harga tinggi, dengan pengadaan masih didorong oleh kebutuhan mendesak. Harga aluminium domestik juga berada di bawah tekanan, dengan harga penyelesaian kontrak berkelanjutan terdekat SHFE turun dari sekitar RMB 24.225/ton pada 24 September menjadi RMB 24.035/ton pada 29 September.
Karena Tiongkok tetap menjadi salah satu pasar konsumen aluminium terbesar di dunia, ekspektasi permintaan domestik yang lebih lemah menambah sentimen bearish di pasar global.
Namun, koreksi aluminium LME jauh lebih besar daripada aluminium SHFE, menunjukkan bahwa permintaan Tiongkok bukanlah kekuatan dominan di balik penurunan di luar negeri.
Sebaliknya, permintaan Tiongkok yang lebih lemah lebih berperan sebagai hambatan tambahan, sementara koreksi LME yang lebih dalam terutama didorong oleh tekanan makro luar negeri, aksi ambil untung, terurainya premi risiko geopolitik, dan dukungan fisik yang tidak memadai pada tingkat harga yang tinggi.
Pasar fisik tidak sepenuhnya mengonfirmasi reli sebelumnya
Pasar fisik juga menunjukkan keengganan untuk mengejar kenaikan harga aluminium primer sebelumnya.
Di pasar aluminium sekunder Asia, ketersediaan UBC tetap relatif melimpah di beberapa wilayah, sementara perdagangan Tense masih lambat dan pembeli paduan aluminium sekunder tetap berhati-hati dalam menerima harga yang lebih tinggi.
Gangguan terkait tenaga kerja di beberapa produsen aluminium besar Korea Selatan juga berkontribusi pada peningkatan persediaan UBC di sebagian wilayah Jepang dan Korea Selatan, mendorong sejumlah pemasok untuk mencari pasar ekspor alternatif.
Sementara itu, permintaan die-casting hilir tidak membaik cukup kuat untuk memungkinkan produsen aluminium sekunder sepenuhnya meneruskan biaya bahan baku yang lebih tinggi kepada pelanggan.
Hal ini menciptakan kesenjangan yang semakin lebar antara kekuatan pasar keuangan dan permintaan fisik aktual.
Dengan kata lain, kenaikan harga aluminium primer sebelumnya tidak sepenuhnya tervalidasi oleh kondisi pembelian hilir.
Persediaan rendah tidak mencegah harga turun
Salah satu ciri menonjol dari koreksi saat ini adalah terjadinya saat persediaan aluminium terlihat di luar negeri masih relatif rendah.
Artinya, pasar belum menunjukkan surplus fisik yang jelas.
Dalam keadaan normal, persediaan terlihat yang rendah diharapkan mendukung harga. Namun pergerakan terbaru menyoroti perbedaan penting: pasar keuangan tidak hanya memperdagangkan posisi persediaan hari ini.
Mereka juga menetapkan harga ekspektasi untuk tiga hingga enam bulan ke depan.
Jika investor memperkirakan pasokan Timur Tengah pulih, smelter luar negeri beroperasi kembali, kapasitas baru meningkat, dan lebih banyak produk aluminium mencapai pasar internasional, harga dapat melemah bahkan sebelum persediaan mulai naik secara material.
Ini menunjukkan bahwa koreksi saat ini lebih didorong oleh ekspektasi keseimbangan masa depan yang kurang ketat daripada bukti kelebihan pasokan fisik langsung.
Fokus pasar bergeser dari gangguan pasokan ke pemulihan pasokan
Ini menjadi salah satu perubahan terpenting di pasar aluminium saat ini.
Selama reli sebelumnya, pasar sebagian besar berfokus pada:
Di mana pasokan berikutnya dapat terganggu?
Pertanyaannya kini bergeser ke:
Pasokan terganggu mana yang dapat kembali, dan seberapa cepat kapasitas baru dapat ditambahkan?
Harga aluminium yang lebih tinggi telah meningkatkan keekonomian untuk memulai kembali sebagian kapasitas peleburan yang sebelumnya dibatasi atau berbiaya tinggi.
Pada saat yang sama, proyek aluminium baru di Indonesia, Timur Tengah, Asia Tengah, dan pasar berkembang lainnya menjadi semakin relevan terhadap prospek pasokan jangka menengah.
Indonesia sangat penting. Investasi di sektor alumina, aluminium primer, dan energi pendukungnya terus berkembang, dan peningkatan produksi di masa depan dapat mengubah struktur pasokan aluminium Asia.
Meskipun pasar fisik saat ini masih relatif ketat, ekspektasi pasokan yang membaik dalam beberapa bulan mendatang dapat menekan harga lebih awal.
Ekspor aluminium Tiongkok dan arus perdagangan global tetap menjadi variabel kunci lainnya
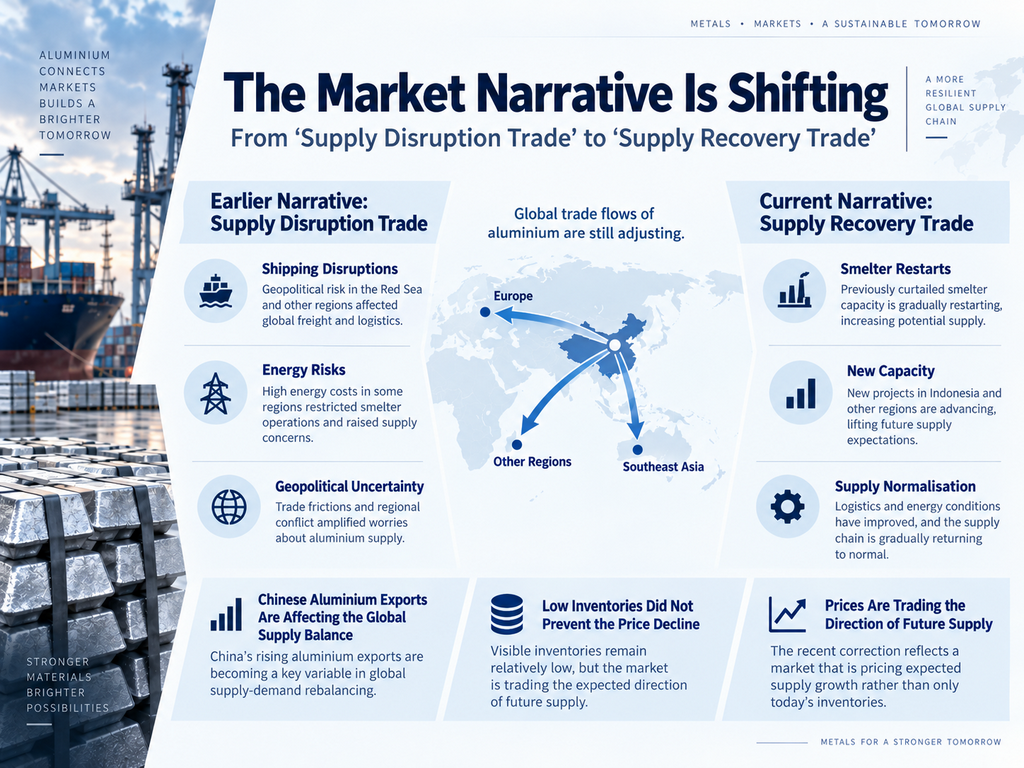
Ekspor aluminium Tiongkok juga menjadi semakin penting bagi keseimbangan global.
Jika permintaan domestik tetap relatif lemah sementara produksi tetap tinggi, lebih banyak produk aluminium dapat mengalir ke pasar luar negeri.
Dengan premi regional dan selisih harga yang masih tinggi di beberapa pasar, perubahan daya saing ekspor Tiongkok dapat memengaruhi jumlah pasokan efektif yang tersedia secara internasional.
Untuk pasar aluminium global, isu utamanya bukan hanya berapa banyak logam yang diproduksi, tetapi juga ke mana logam tersebut mengalir.
Pola perdagangan antara Asia, Timur Tengah, Eropa, dan Amerika Utara semakin dibentuk oleh tarif, premi regional, biaya energi, dan risiko geopolitik.
Seiring melebarnya kesenjangan harga regional, logam cenderung bergerak menuju pasar yang menawarkan imbal hasil lebih baik.
Aluminium LME stabil di dekat $3.100/ton, tetapi pemulihan masih tentatif
Setelah penurunan tajam pada 1 Oktober, momentum penurunan mulai melambat.
Harga penyelesaian tunai aluminium LME bertahan di sekitar $3.107–3.110/ton antara 2 Oktober dan 5 Oktober, sebelum pulih ke $3.134,5/ton pada 6 Oktober.
Pergerakan ini menunjukkan bahwa minat beli telah muncul di sekitar level $3.100/ton, sementara aksi ambil untung oleh posisi short mungkin juga berkontribusi pada pemulihan.
Namun, pemulihan ini tetap harus dilihat sebagai stabilisasi level rendah setelah koreksi tajam, bukan konfirmasi tren naik baru.
Tiongkok masih dalam libur Hari Nasional pada 7 Oktober, yang berarti permintaan fisik domestik belum sepenuhnya kembali ke pasar.
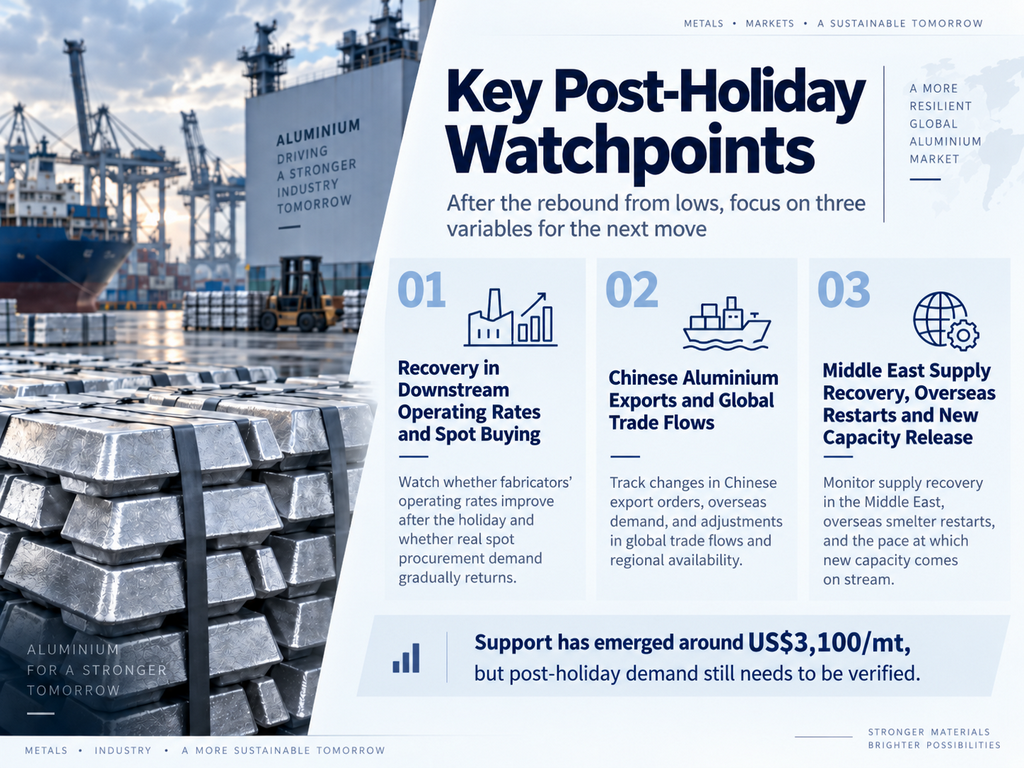
Kekuatan pengadaan pasca-liburan akan menjadi ujian penting bagi arah harga tahap berikutnya.
Prospek Pasar: aluminium memasuki fase repricing yang lebih luas
SMM meyakini penurunan aluminium LME baru-baru ini mencerminkan kombinasi berbagai faktor, bukan satu pemicu bearish tunggal.
Tekanan makro dari dolar yang kuat dan suku bunga tinggi melemahkan minat investor, sementara premi risiko geopolitik dan pasokan mulai terurai.
Permintaan puncak musiman Tiongkok yang lebih lemah dari perkiraan menambah sentimen negatif, tetapi bukan pendorong utama koreksi LME.
Pada saat yang sama, pasar fisik tidak memberikan dukungan yang cukup untuk harga tinggi sebelumnya, sementara ekspektasi pemulihan pasokan dan penambahan kapasitas baru menjadi semakin penting.
Poin utamanya adalah pasar mulai memperhitungkan potensi keseimbangan masa depan yang lebih longgar meskipun persediaan terlihat masih relatif rendah saat ini.
Dalam jangka pendek, level $3.100/ton telah menunjukkan beberapa dukungan, tetapi apakah rebound dapat berlanjut akan bergantung pada tiga faktor:
- apakah permintaan hilir Tiongkok dan pembelian fisik pulih setelah liburan;
- apakah ekspor aluminium Tiongkok dan arus perdagangan global terus meningkatkan pasokan efektif di luar negeri;
- seberapa cepat pasokan Timur Tengah, restart smelter luar negeri, dan kapasitas baru di Indonesia serta wilayah lain terwujud.
Jika permintaan fisik membaik sementara pemulihan pasokan lebih lambat dari perkiraan, persediaan rendah dapat sekali lagi memberikan dukungan pada harga.
Jika permintaan tetap lemah sementara ekspektasi pasokan terus membaik, aluminium LME mungkin terus melepas sebagian premi yang terbentuk selama reli sebelumnya.
Secara keseluruhan, aluminium bergerak menjauh dari perdagangan risiko pasokan yang relatif satu dimensi dan memasuki fase repricing yang lebih luas yang didorong oleh kondisi makro, permintaan fisik, pemulihan pasokan, dan arus perdagangan global. Volatilitas jangka pendek kemungkinan tetap tinggi.