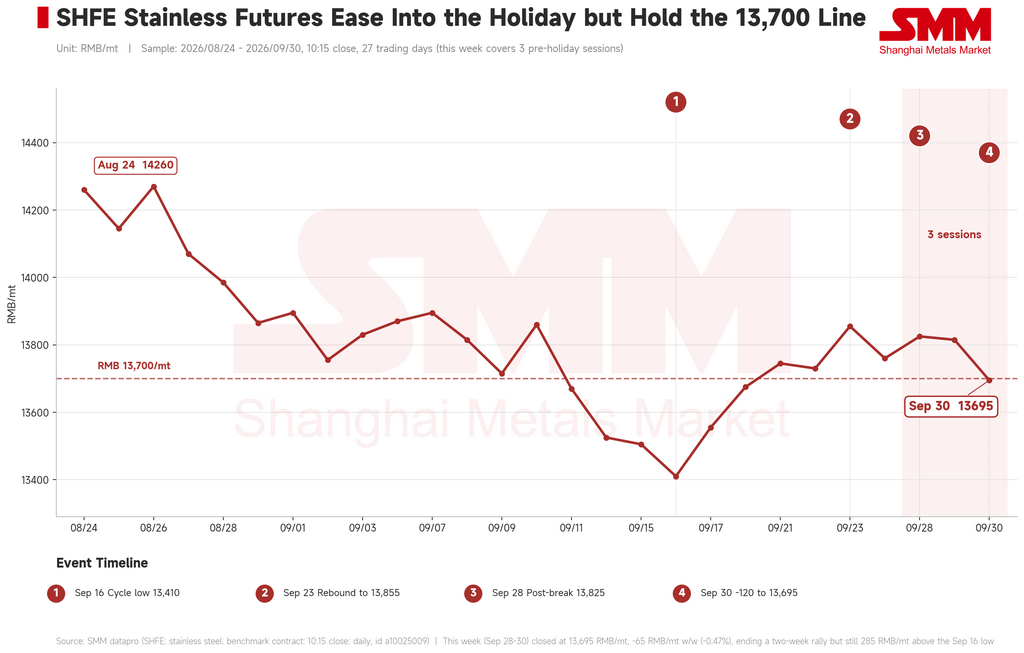
Data SMM menunjukkan bahwa selama tiga sesi pra-libur pada 28–30 September 2026, kontrak acuan baja tahan karat SS2611 diperdagangkan dalam kisaran yang lemah namun tangguh di bawah tekanan dari penurunan berkelanjutan nikel SHFE, tanpa mengalami penembusan. Pada penutupan pukul 10.15 tanggal 30 September, kontrak tersebut ditetapkan pada RMB 13.695/mt (sekitar $2.040/mt), turun RMB 65/mt, atau 0,47%, dari Jumat sebelumnya, mengakhiri kenaikan dua minggu berturut-turut tetapi masih bertahan RMB 285/mt di atas titik terendah siklus 16 September sebesar RMB 13.410/mt dan secara umum mempertahankan garis RMB 13.700/mt. Ciri utama minggu ini adalah keseimbangan lemah dua arah antara pasar berjangka dan spot: papan kontrak turun jauh lebih sedikit daripada kompleks logam dasar yang lebih luas, sementara kuotasi spot diperdagangkan datar karena pengisian stok pra-libur selesai dan transaksi menipis, sehingga tidak ada arah yang jelas bagi keduanya.
Dari perspektif makro dan berita, kekuatan domestik dan eksternal saling meniadakan dan sentimen bergeser dari tertekan menjadi netral. Di luar negeri, komentar Fed kehilangan arah tunggalnya: Williams mengisyaratkan kenaikan suku bunga lain tahun ini mungkin tepat tetapi tidak melihat urgensi, sementara Barr dan Musalem menilai kebijakan masih sedikit akomodatif, dan gejolak ekspektasi suku bunga yang dihasilkan menjaga dolar tetap kuat dan sentimen komoditas tetap lemah. Ketegangan Timur Tengah dan rekor terendah rial Iran menambah lapisan penghindaran risiko lebih lanjut yang membebani logam dasar secara umum. Di dalam negeri, kebijakan bergerak tegas ke arah sebaliknya. Rapat Dewan Negara secara eksplisit menyerukan penyesuaian kontra-siklus yang lebih kuat; PBoC memangkas suku bunga PSL sebesar 25 basis poin dan memperluas kuota pinjaman kembali sebesar RMB 200 miliar untuk peningkatan teknologi — dengan rasio dukungan dinaikkan dari 60% menjadi 100% — dan tambahan RMB 500 miliar untuk pertanian dan usaha kecil; Kementerian Keuangan dan dua departemen lainnya memperkenalkan subsidi bunga hipotek sebesar satu poin persentase per tahun hingga lima tahun, dibatasi RMB 1 juta per rumah tangga. Konsultasi perdagangan Tiongkok–AS menghasilkan delapan poin hasil yang disepakati bersama dengan kerangka pengurangan tarif timbal balik "300-untuk-300". Secara keseluruhan, beban makro yang telah menekan papan kontrak sepanjang sebagian besar September tampaknya telah dilepaskan, menggeser makro dari hambatan menjadi dukungan ringan.
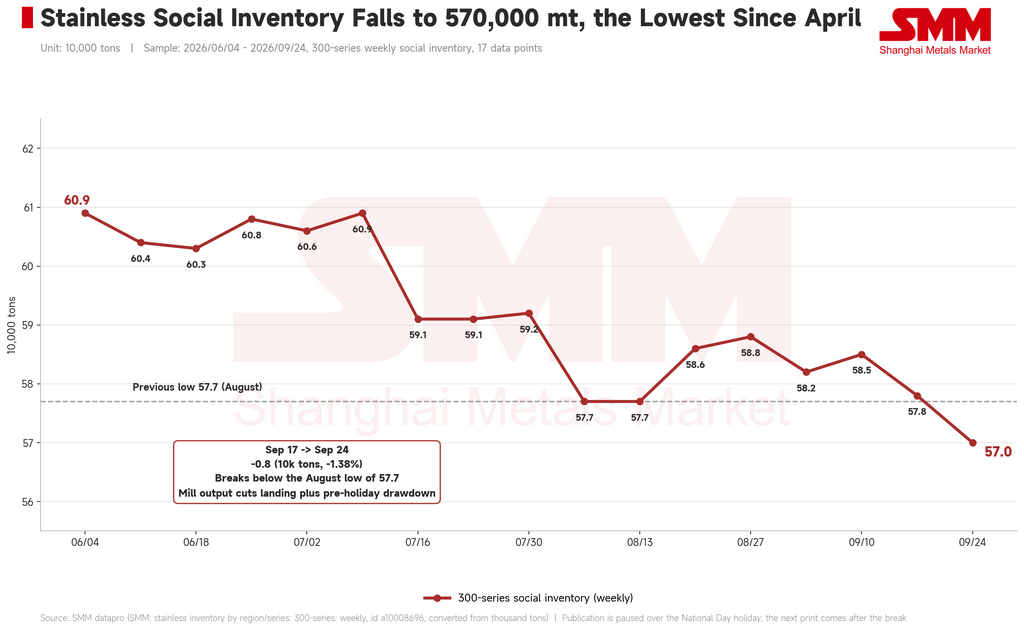
Dari perspektif fundamental, pengurangan stok meningkat dan ketahanan spot bertahan bahkan saat perdagangan menipis. Inventaris sosial seri 300 SMM turun menjadi 570.000 mt pada minggu hingga 24 September, turun 8.000 mt, atau 1,38%, menembus di bawah titik terendah Agustus sebesar 577.000 mt untuk mencapai level terendah sejak April. Dengan latar belakang di mana puncak musim September tradisional jelas gagal terwujud dan permintaan pengguna akhir terus meleset, pengurangan sebesar itu memberikan dukungan nyata bagi harga spot. Ketahanan ini bertumpu pada tiga hal: pemangkasan produksi pabrik yang terus mendapatkan daya tarik, yang menjaga kedatangan aktual tetap terkendali; harga spot yang sudah berada di dekat ujung bawah kisaran tahun ini, membuat pedagang memiliki stok terbatas dan sedikit keinginan untuk memberi diskon; dan pengumpulan permintaan kaku harian yang bertahan meskipun pengisian stok pra-libur selesai dan tidak ada pembelian baru yang muncul. Kuotasi cold-rolled 201/2B, 304/2B, 316L/2B, dan 430/2B di Wuxi dan Foshan tidak berubah pada minggu ini, dengan premi 304/2B Wuxi atas kontrak berjangka stabil di kisaran RMB 525–875/mt, sementara perdagangan beralih ke mode liburan sejak pertengahan minggu dan baik permintaan maupun transaksi yang dikonfirmasi tetap jarang — pembatas utama harga spot minggu ini.
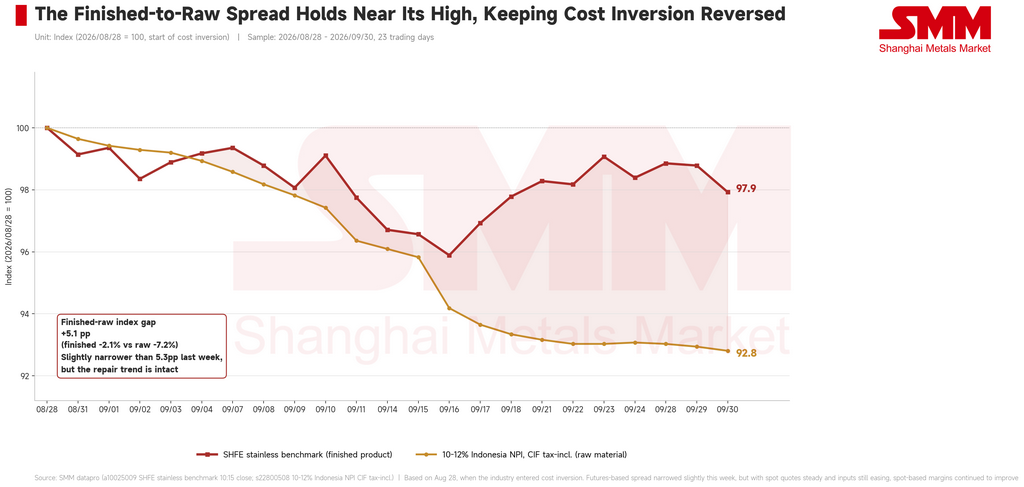
Dari sisi biaya dan pasokan, bahan baku terus melonggar dan perbaikan margin tetap utuh. Untuk krom, rata-rata mingguan ferrochrome karbon tinggi Mongolia Dalam tercatat pada RMB 7.837,5 per ton basis 50mt (sekitar $1.167), turun RMB 12,5 minggu-ke-minggu, dengan harga tender pabrik masih tertekan dan tekanan biaya semakin mereda. Untuk nikel, NPI Indonesia 10-12% CIF termasuk pajak dikutip pada RMB 1.045/poin nikel (sekitar $156), turun RMB 3, atau 0,29%, karena acuan nikel SHFE turun RMB 3.320/mt, atau 2,65%, menjadi RMB 121.860/mt selama minggu ini; penurunan input yang mengandung nikel telah melambat tetapi tidak berubah arah. Diindeks ke 28 Agustus, ketika industri secara resmi memasuki inversi biaya, produk jadi kini berada pada 97,9 terhadap input pada 92,8, meninggalkan selisih produk jadi terhadap bahan baku pada level tinggi 5,1 poin persentase, sedikit di bawah 5,3 poin seminggu sebelumnya. Kontrak berjangka produk jadi turun sedikit lebih banyak daripada input minggu ini, sehingga selisih berbasis kontrak berjangka menyempit untuk pertama kalinya dalam siklus perbaikan ini; namun secara spot, dengan kuotasi datar dan input masih turun, margin ex-works terus melebar. Profitabilitas pabrik tetap positif dan inversi biaya sebelumnya terus terurai, meskipun pemulihan belum diterjemahkan ke dalam jadwal produksi yang lebih tinggi, dan pemangkasan produksi masih berlangsung.
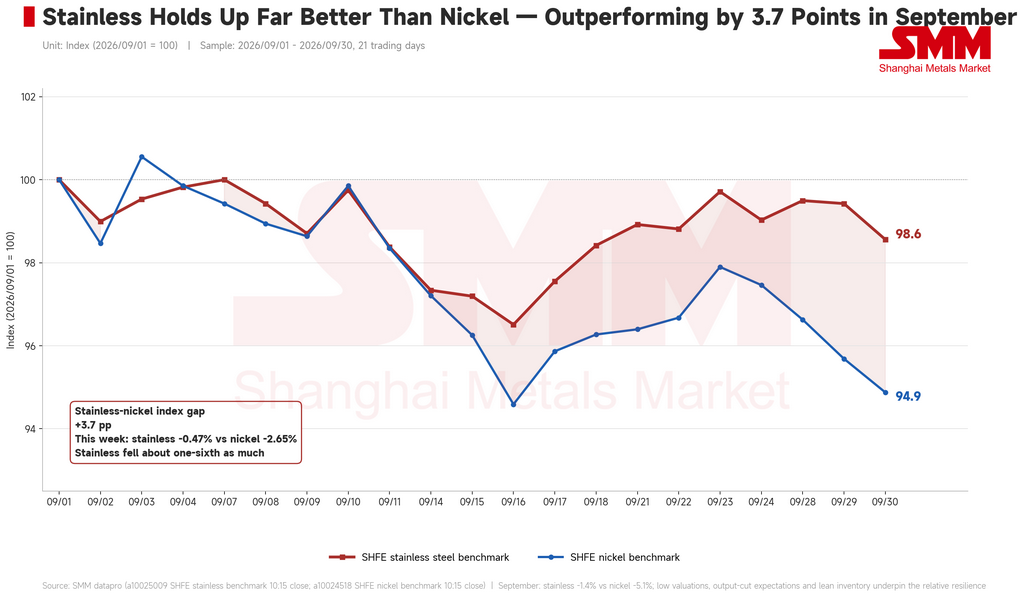
Secara keseluruhan, pasar menetap dalam keseimbangan minggu ini antara dua kekuatan yang berlawanan — tekanan dari pelemahan nikel luar negeri di satu sisi, dan dasar yang dibangun dari inventaris ramping serta ekspektasi pemangkasan produksi di sisi lain — membuat papan kontrak berada dalam kisaran yang sulit didorong ke arah mana pun. Baja tahan karat turun 1,4% sepanjang September dibandingkan nikel yang turun 5,1%, sebuah kinerja unggul sebesar 3,7 poin persentase yang bertumpu pada valuasi rendah, ekspektasi pemangkasan pasokan, dan inventaris sosial yang tipis, bukan pada bukti permintaan apa pun. Ke depan, permintaan pengguna akhir yang terus lemah dan kepercayaan yang rendah menyisakan sedikit hal bagi harga untuk dibangun, dan fundamental tidak menawarkan pendorong kenaikan yang kuat; tetapi dengan beban makro yang sebagian besar telah dilepaskan, pemangkasan produksi yang berjalan stabil, inventaris pada titik rendah yang wajar, dan harga spot di bagian bawah kisaran tahun ini, ruang untuk turun juga sama terbatasnya. Kontrak acuan diperkirakan akan terus bergerak menyamping di dekat ujung bawah setelah liburan. Pelaku industri disarankan untuk mengambil pandangan yang terukur tentang bagaimana pergerakan nikel selama liburan panjang memengaruhi sentimen pada sesi pertama kembali, memantau laju pemulihan permintaan, tindak lanjut pemangkasan produksi pabrik, dan transmisi biaya aktual dari bahan baku, serta menjaga operasi yang stabil.