

I. Tinjauan Data Inti: Pertumbuhan Produksi Luar Negeri Melambat namun Tetap Positif
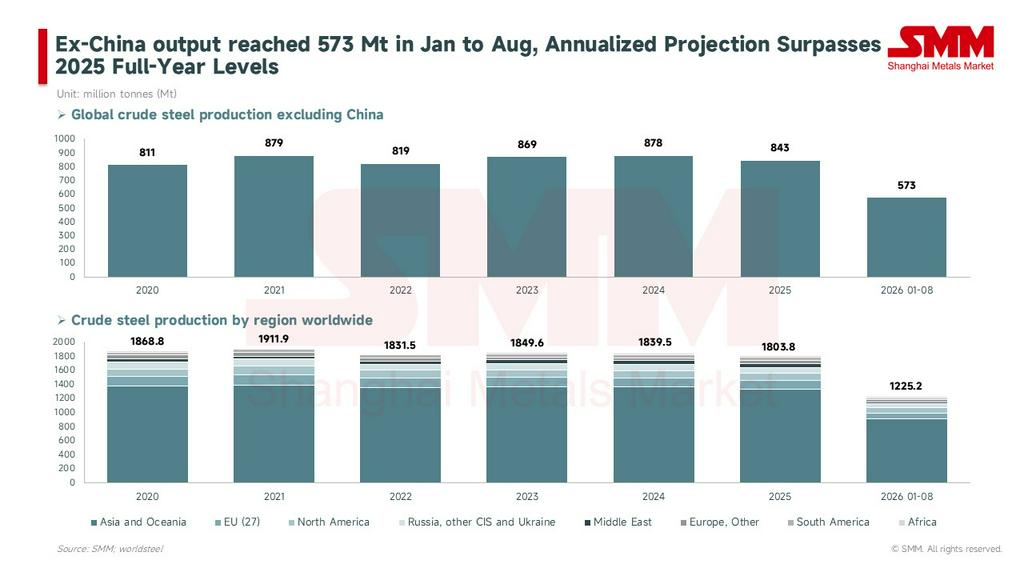
Secara keseluruhan, produksi baja mentah kumulatif di luar Tiongkok (luar negeri) mencapai 573 juta ton pada Januari–Agustus 2026. Berdasarkan data World Steel Association (WSA), pertumbuhan tahun-ke-tahun (YoY) luar negeri sekitar +2,2%, dengan produksi tahunan sekitar 860 juta ton, tetap di atas level setahun penuh 2025 sebesar 843 juta ton. Produksi kumulatif global untuk delapan bulan pertama adalah 1,225 miliar ton, turun 0,7% YoY, dengan seluruh penurunan masih didorong oleh pasar Tiongkok (turun 3,1% YoY).
Yang perlu dicatat, pertumbuhan pasokan luar negeri menunjukkan tanda-tanda melambat: produksi luar negeri untuk bulan Agustus saja sekitar 69,6 juta ton, dengan pertumbuhan YoY menyempit menjadi +1,6% (dibandingkan +3,5% pada Juli) dan turun 3,7% bulan-ke-bulan (MoM). Alasan utama perlambatan ini adalah kontraksi YoY pada produksi UE dan pelemahan baru di kawasan CIS.
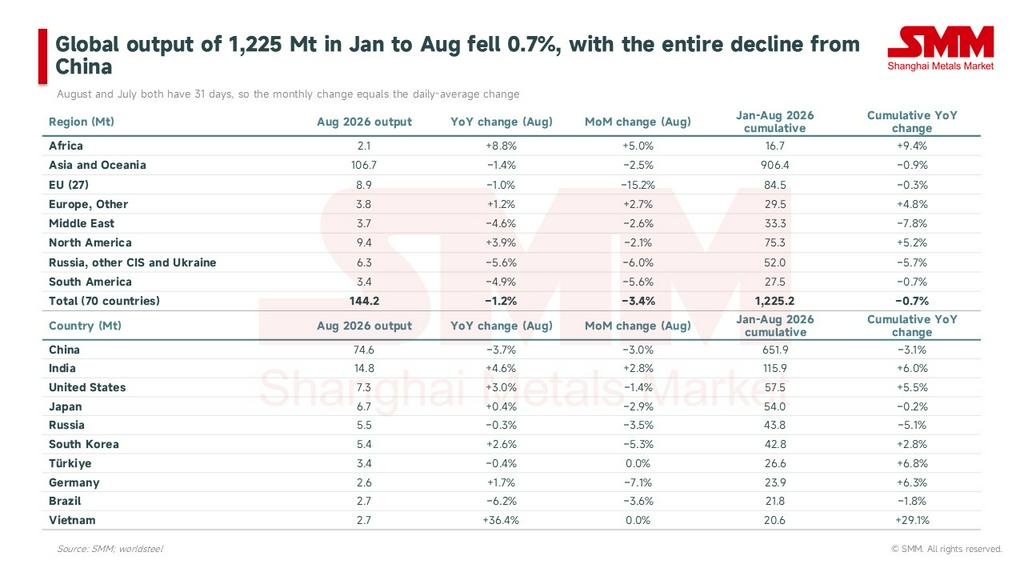
Produksi baja mentah global pada Agustus adalah 144,2 juta ton, turun 1,2% YoY. Karena Juli dan Agustus sama-sama memiliki 31 hari kalender, perubahan MoM absolut dalam produksi bulanan secara langsung mencerminkan perubahan MoM rata-rata harian, memberikan gambaran intuitif tentang penyesuaian pasokan dan permintaan aktual untuk bulan tersebut.
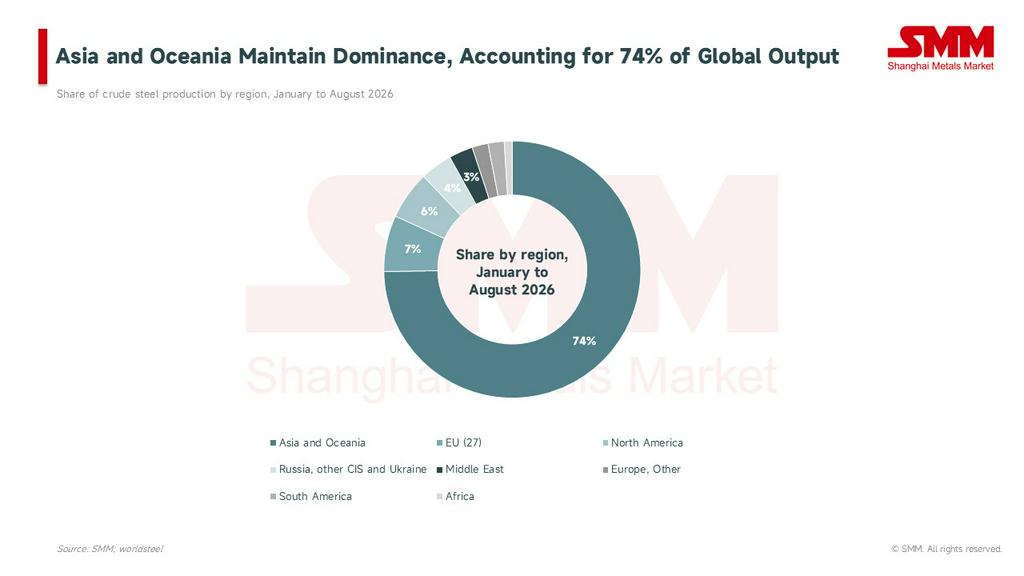
Melihat lanskap pasokan global, pangsa regional tetap tidak berubah secara struktural: pada Januari–Agustus, Asia dan Oseania menyumbang 74% dari produksi baja mentah global, UE 7%, dan Amerika Utara 6%.
II. Analisis Mendalam Pasar Luar Negeri Utama
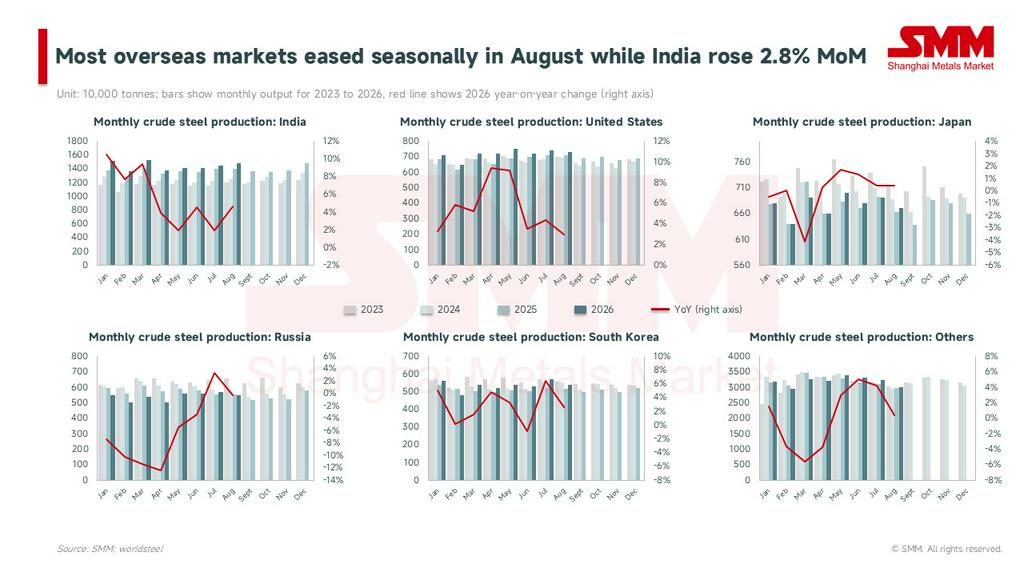
Di antara enam pasar utama—India, Amerika Serikat, Jepang, Rusia, Korea Selatan, dan kawasan lainnya—kinerja produksi pada Agustus berbeda-beda. "Kawasan lainnya" (total global tidak termasuk Tiongkok dan lima negara tersebut) memproduksi sekitar 29,9 juta ton pada Agustus, naik 0,4% YoY, pada dasarnya tetap datar dibandingkan periode yang sama tahun lalu. Dalam keranjang statistik ini, pemulihan produksi di Timur Tengah mengimbangi pemangkasan produksi di UE.
1. Uni Eropa (27) - Berbalik Negatif YoY (-1,0%), Didorong oleh Penarikan Stok Berlebihan Sebelumnya:
Produksi UE pada Agustus adalah 8,9 juta ton, turun 1,0% YoY dan turun signifikan 15,2% MoM, mengakhiri pertumbuhan positif berturut-turut pada Juni (+4,6%) dan Juli (+3,8%). Meskipun penurunan MoM yang tajam memiliki karakteristik musiman yang jelas (Agustus merupakan periode liburan musim panas tradisional Eropa), kontraksi YoY terutama didorong oleh sisi inventaris daripada sisi tarif.
- Penarikan Stok Berlebihan: Untuk mendahului tarif baru yang berlaku efektif 1 Juli, pembeli Eropa secara preemptif menimbun volume besar inventaris impor antara Q4 2025 dan Q2 2026. Pasar beralih ke fase menunggu dan melihat dengan pengurangan stok pada Q3, membuat buku pesanan pabrik hanya setengah penuh pada September dan mendorong pabrik untuk memperpanjang penghentian pemeliharaan musim panas mereka.
- Kendala Logistik: Terpengaruh oleh rendahnya permukaan air Sungai Rhine (pengukur Kaub turun menjadi sekitar 55 cm pada pertengahan Juli), ThyssenKrupp menarik armada tongkangnya sendiri dan mengurangi produksi logam panas di Duisburg. Kendala logistik ini berkontribusi langsung terhadap penurunan produksi Jerman sebesar 7,1% MoM pada Agustus.
- Realitas Tarif: Data pertengahan September dari Komisi Eropa menunjukkan bahwa beberapa kuota negara dalam jendela Q3 telah habis, termasuk lembaran berlapis organik dan pipa las India, HRC Australia, dan profil Tiongkok. Kargo yang melebihi kuota harus membayar tarif 50% atau menunggu di pelabuhan untuk pengaturan ulang kuota Q4. Meskipun permintaan lemah, pabrik-pabrik Eropa terus menaikkan harga, memvalidasi logika pengetatan impor. Pasar memperkirakan pembeli akan kembali ke pabrik domestik Eropa untuk pengisian stok setelah inventaris impor habis pada November.
2. Timur Tengah - Kontraksi Terus Menyempit (-4,6%), Pemulihan Produksi Melampaui Ekspektasi:
Penurunan YoY produksi Timur Tengah mempercepat tren penyempitannya, bergerak dari -27,6% pada April menjadi -4,6% pada Agustus, mendekati level tahun lalu. Produksi kumulatif Jan–Agu turun 7,8%. Kontribusi dari fasilitas yang dihidupkan kembali di Iran, seperti Hormuzgan dan Kish South Kaveh, terus meningkat. Kembalinya pasokan Timur Tengah akan mulai menekan pasar billet Mediterania dan produk panjang Teluk lagi mulai Q4.
3. Rusia dan Negara CIS Lainnya - Kembali ke Wilayah Negatif (-5,6%), Efek Basis Terwujud:
Produksi regional turun 5,6% YoY pada Agustus, dengan produksi domestik Rusia turun 0,3% YoY (dibandingkan +3,3% pada Juli). Fluktuasi dalam pembacaan YoY terutama dipengaruhi oleh runtuhnya efek basis pada paruh kedua 2025. Kekurangan tambahan yang tersisa di kawasan ini terutama berasal dari negara-negara anggota seperti Ukraina, Belarus, dan Kazakhstan, di mana produksi gabungan turun dari sekitar 1 juta ton pada Juli menjadi sekitar 800.000 ton. Produksi kumulatif regional turun 5,7%, tetap menjadi hambatan terbesar bagi pasokan luar negeri.
4. Vietnam - Menjelang Efek Basis Tinggi:
Produksi Vietnam pada Agustus mencapai 2,7 juta ton, melonjak 36,4% YoY dan tetap datar MoM, dengan produksi kumulatif delapan bulan pertama naik 29,1% YoY. Mengingat tanur tiup No. 2 Hoa Phat Dung Quat Fase 2 dinyalakan pada September 2025, basis YoY Vietnam akan naik signifikan mulai bulan depan. Diperkirakan pembacaan YoY bulan depan akan otomatis turun kembali ke satu digit; ini adalah fenomena normalisasi basis daripada pemangkasan produksi aktual.
5. India, Korea Selatan, dan Jerman - Tren yang Berbeda:
- India: Produksi Agustus adalah 14,8 juta ton, naik 4,6% YoY, menentang tren musiman untuk mencapai kenaikan 2,8% MoM, menjadikannya kinerja MoM terkuat di antara 10 negara produsen baja teratas. Produksi kumulatif Jan–Agu tumbuh 6,0% YoY, menunjukkan tren ekspansi kapasitas struktural yang jelas dengan kenaikan tahunan bertahap.
- Korea Selatan: Produksi Agustus adalah 5,4 juta ton, naik 2,6% YoY tetapi turun 5,3% MoM. Akselerasi yang terlihat pada rata-rata harian Juli sebagian hilang, terutama karena pemeliharaan musim panas, tetapi produksi kumulatif mempertahankan pertumbuhan positif +2,8%.
- Jerman: Produksi Agustus adalah 2,6 juta ton, naik 1,7% YoY tetapi turun 7,1% MoM. Meskipun ditekan oleh faktor ganda liburan musim panas dan rendahnya permukaan air Rhine, pertumbuhan kumulatifnya sebesar +6,3% tetap berada di garis depan kelompok pertumbuhan produksi luar negeri.
6. Tiongkok - Pengendalian Produksi Mulai Efektif, Restart Diperkirakan Ringan:
Rata-rata harian produksi baja mentah Tiongkok pada Agustus adalah 2,4068 juta ton (-3,0% MoM), dan rata-rata harian produksi logam panas adalah 2,1823 juta ton (-1,0% MoM). Produksi kumulatif Jan–Agu adalah 651,9 juta ton, turun 3,1% YoY. Ekspektasi pemulihan produksi untuk September relatif ringan, dengan puncak musim tradisional "September Emas" menunjukkan ekspektasi kuat tetapi realitas lemah. Pengendalian pasokan Tiongkok, dikombinasikan dengan ekspektasi puncak musim, telah mendorong rebound harga koil Asia, menyebabkan impor Eropa kehilangan keunggulan biayanya dan sekaligus menarik harga skrap Turki kembali naik ke $400/t. Ini menunjukkan bahwa pendorong harga di Asia bergeser ke sisi harga.
III. Variabel Inti yang Perlu Dipantau pada September–Oktober
- Kebijakan UE dan Tonggak Kuota: Persyaratan bukti lebur-dan-tuang baru, efektif 1 Oktober, akan langsung memengaruhi kelancaran bea cukai bahan gulung ulang yang transit melalui kawasan seperti Turki dan Vietnam. Pada hari yang sama, kuota Q4 akan diatur ulang, dan kargo tertunda yang melebihi kuota sebelumnya akan dilepaskan secara terkonsentrasi. Dikatalisasi oleh ekspektasi pengisian stok Eropa pada November (habisnya inventaris impor dikombinasikan dengan kenaikan harga pabrik), produksi UE Q4 diperkirakan akan kembali ke pertumbuhan YoY positif. Selain itu, perhatian harus diberikan pada dinamika tinjauan cakupan produk pertama dari peraturan baru pada 31 Desember.
- Evaluasi Ulang Harga Skrap Internasional: Harga skrap internasional (CFR Turki) telah menyentuh angka $400/t, didorong oleh berbagai faktor termasuk pengisian stok musim gugur Turki, pasokan domestik Eropa yang terbatas (seperti masalah logistik di Benelux), dan pengalihan kargo AS. Jika EAF Eropa meningkatkan produksi pada Oktober karena ekspektasi pengisian stok, masih ada ruang kenaikan untuk harga skrap, dan selisih harga antara pelabuhan Asia dan Turki akan semakin menyempit.
- Kembalinya Pasokan Timur Tengah: Kemiringan pemulihan kapasitas Iran akan menentukan waktu kembalinya tekanan pasokan ke pasar billet Mediterania dan produk panjang Teluk. Jika pertumbuhan YoY Timur Tengah berbalik positif pada September–Oktober, ini akan menjadi kenaikan pasokan marjinal utama untuk produk panjang luar negeri pada Q4.
- Efek Limpahan Ekspor Tiongkok: Kombinasi restart produksi yang ringan dan kenaikan harga ekspor di Tiongkok menyiratkan bahwa peran Tiongkok di pasar luar negeri pada Q4 bergeser dari "penekan harga rendah" menjadi "faktor pendukung harga". Risiko penurunan potensial terletak pada penurunan harga ekspor jika permintaan puncak musim terbukti salah setelah Oktober.
Untuk merangkum lanskap pasar saat ini, meskipun pertumbuhan YoY produksi baja mentah luar negeri melambat menjadi 1,6% pada Agustus, pertumbuhan kumulatif delapan bulan pertama tetap kuat di +2,2%, dengan level tahunan 860 juta ton jauh melampaui total tahun lalu. Kontraksi YoY sementara pada produksi UE terutama disebabkan oleh penarikan berlebihan dari tarif yang didahului pada paruh pertama tahun ini dan kendala logistik fisik; kebijakan tarif itu sendiri tetap efektif. Menatap kuartal keempat, dinamika pasar akan sangat bergantung pada pelaksanaan kebijakan lebur-dan-tuang UE pada 1 Oktober, pengaturan ulang kuota Q4, dan jendela pengisian stok Eropa pada November. Tren kenaikan harga skrap internasional telah terbentuk, sementara penurunan otomatis yang diantisipasi pada pembacaan YoY produksi Vietnam bulan depan karena efek basis harus dilihat secara objektif sebagai normalisasi statistik daripada penurunan fisik.



