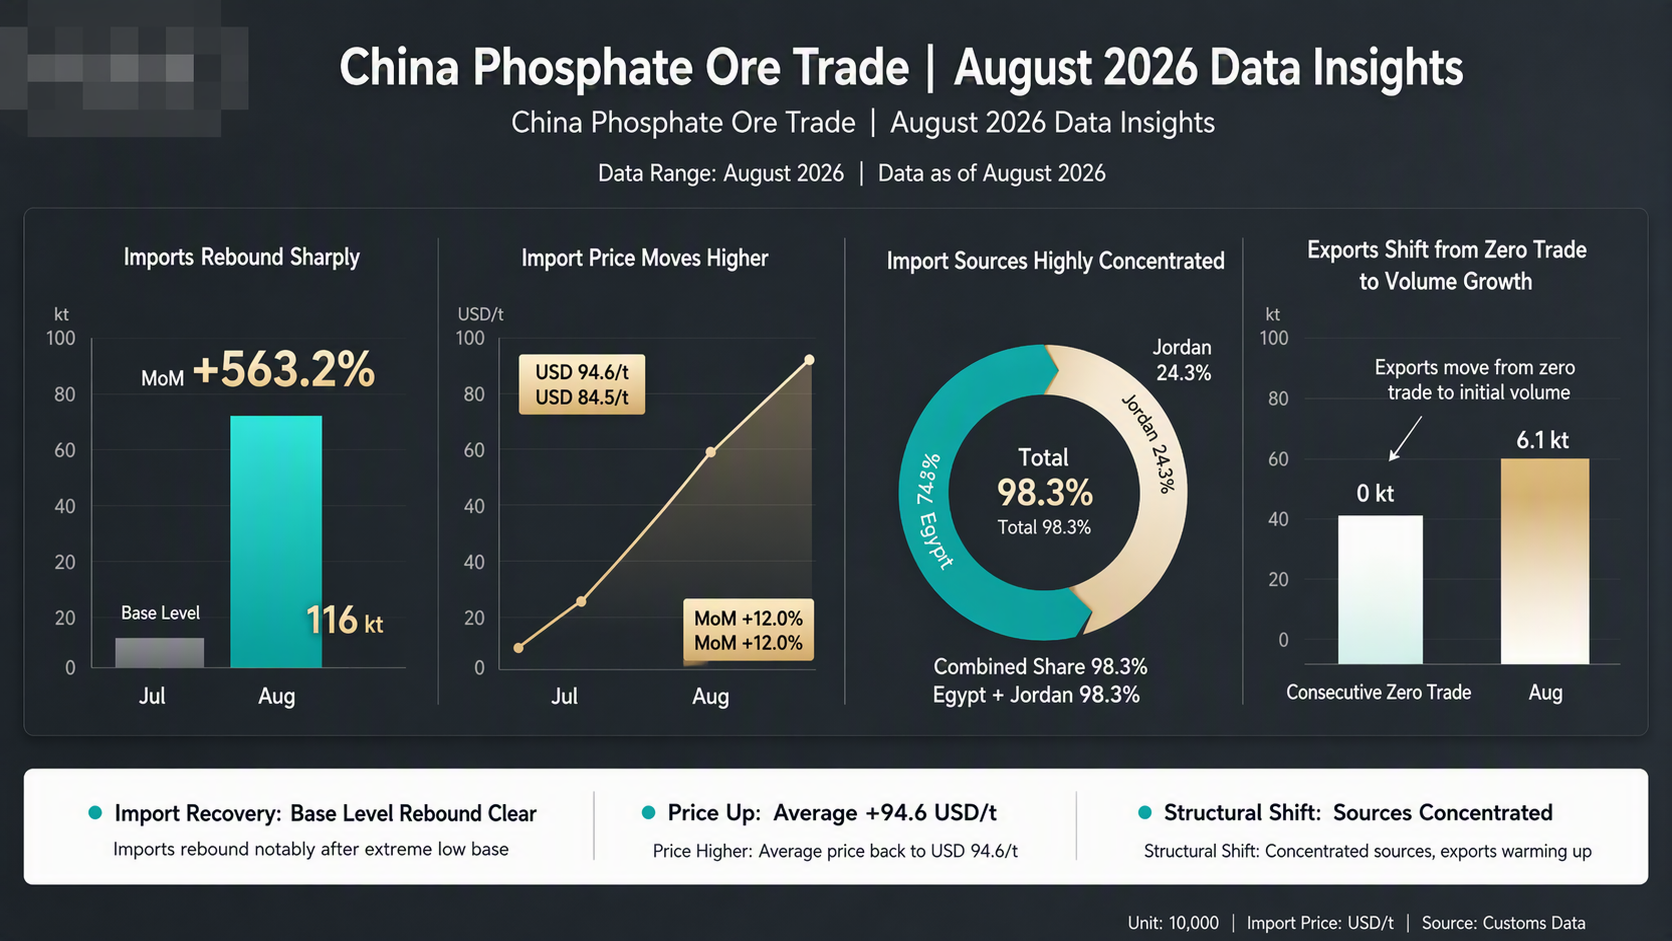
Poin-poin utama: Pada Agustus 2026, impor bijih fosfat Tiongkok melonjak secara bulanan dan pusat harga bergeser ke atas. Total impor bulan itu adalah 116.000 ton, naik 563,2% secara bulanan, sebagian besar pulih dari basis yang sangat rendah pada Juli yang disebabkan oleh larangan ekspor. Harga impor rata-rata kembali naik menjadi $94,6/ton, naik 12,0% secara bulanan. Mesir dan Yordania bersama-sama menyumbang hingga 98,3%, semakin memperkuat konsentrasi sumber. Sementara itu, di sisi ekspor, setelah beberapa bulan berturut-turut tanpa transaksi, Agustus tiba-tiba melihat volume melonjak menjadi 61.000 ton, menandakan penempatan posisi pasar menjelang berakhirnya jendela larangan ekspor pupuk fosfat.
1. Total impor: Melonjak secara bulanan, tetapi volume absolut tetap rendah
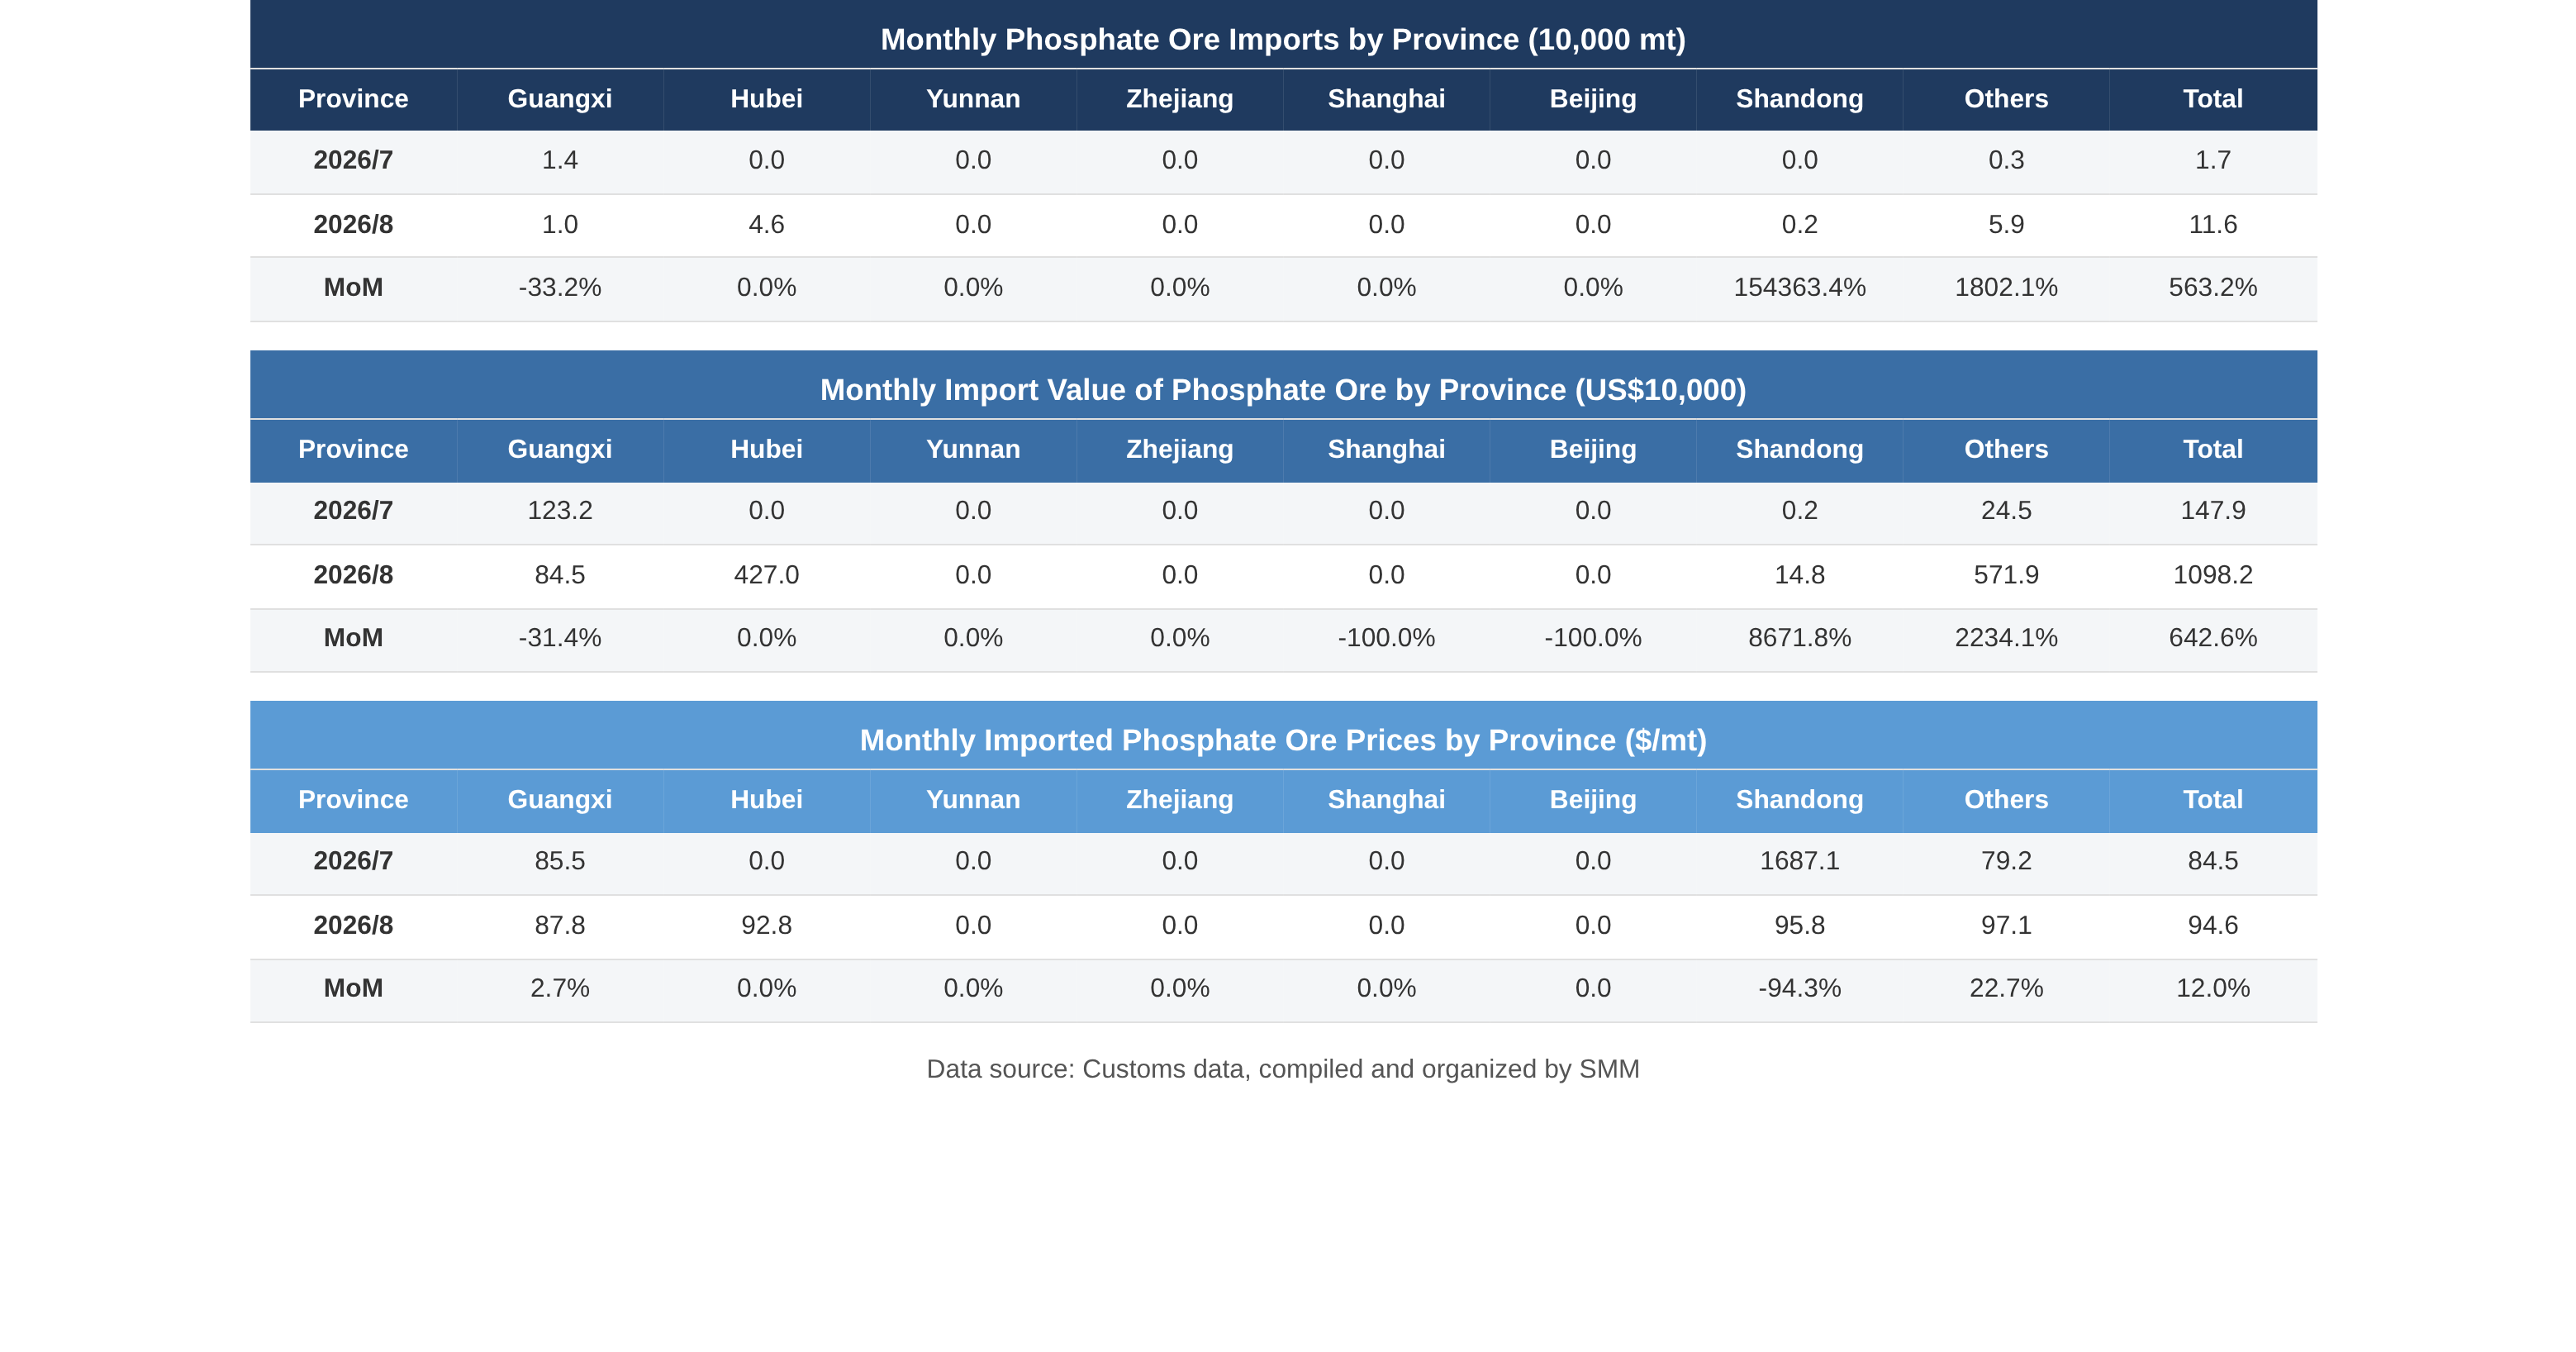
Total impor Agustus adalah 116.000 ton, naik 563,2% secara bulanan dari 17.000 ton pada Juli. Total nilai impor melonjak dari $1,479 juta menjadi $10,982 juta, naik 642,6% secara bulanan.
Divergensi struktural yang jelas:
Guangxi: Impor turun dari 14.000 ton menjadi 10.000 ton (-33,2% secara bulanan), dengan nilai turun dari $1,232 juta menjadi $845.000 (-31,4%), menjadikannya satu-satunya provinsi pengimpor utama yang mencatat penurunan bulanan.
Hubei: Impor melonjak dari nol menjadi 46.000 ton (nilai: $4,27 juta), menjadi sumber pertumbuhan tambahan terbesar.
Provinsi lain (termasuk Jiangsu, Guizhou, Tianjin, dll.): Impor melonjak dari 3.000 ton menjadi 59.000 ton (+1.802,1% secara bulanan), dengan nilai melonjak dari $245.000 menjadi $5,719 juta (+2.234,1%). Berdasarkan data rinci sebelumnya, Jiangsu menerima bijih giling Mesir dalam jumlah besar, menjadikannya pendorong inti di balik lonjakan di provinsi "lainnya".
2. Harga impor rata-rata: Kembali naik menjadi $94,6/ton, dengan tekanan pembeli untuk harga lebih rendah mereda
Harga impor rata-rata keseluruhan pada Agustus adalah $94,6/ton, naik 12,0% secara bulanan. Pada Juli, permintaan mendingin tajam, dan sentimen pembeli untuk menekan harga lebih rendah kuat, dengan harga rata-rata hanya $84,5/ton.
Berdasarkan wilayah:
Provinsi lain (termasuk Jiangsu): Harga rata-rata tertinggi sebesar $97,1/ton (+22,7% secara bulanan), terutama terkait dengan bijih giling Mesir bermutu tinggi.
Hubei: Harga rata-rata $92,8/mt, terutama untuk bijih mentah Yordania yang tidak digiling.
Guangxi: Harga rata-rata $87,8/mt (+2,7% MoM), terutama untuk bijih mentah Mesir kadar rendah yang tidak digiling, harga terendah secara nasional.
Shandong: Harga satuan Juli mencapai $1.687,1/mt, anomali yang didorong oleh basis yang sangat kecil (hanya 200 mt diimpor pada Juli, dengan nilai $2.000). Pada Agustus, kembali normal di $95,8/mt.
3. Lanskap negara sumber: "duopoli" Mesir dan Yordania, dengan konsentrasi mencapai 98,3%
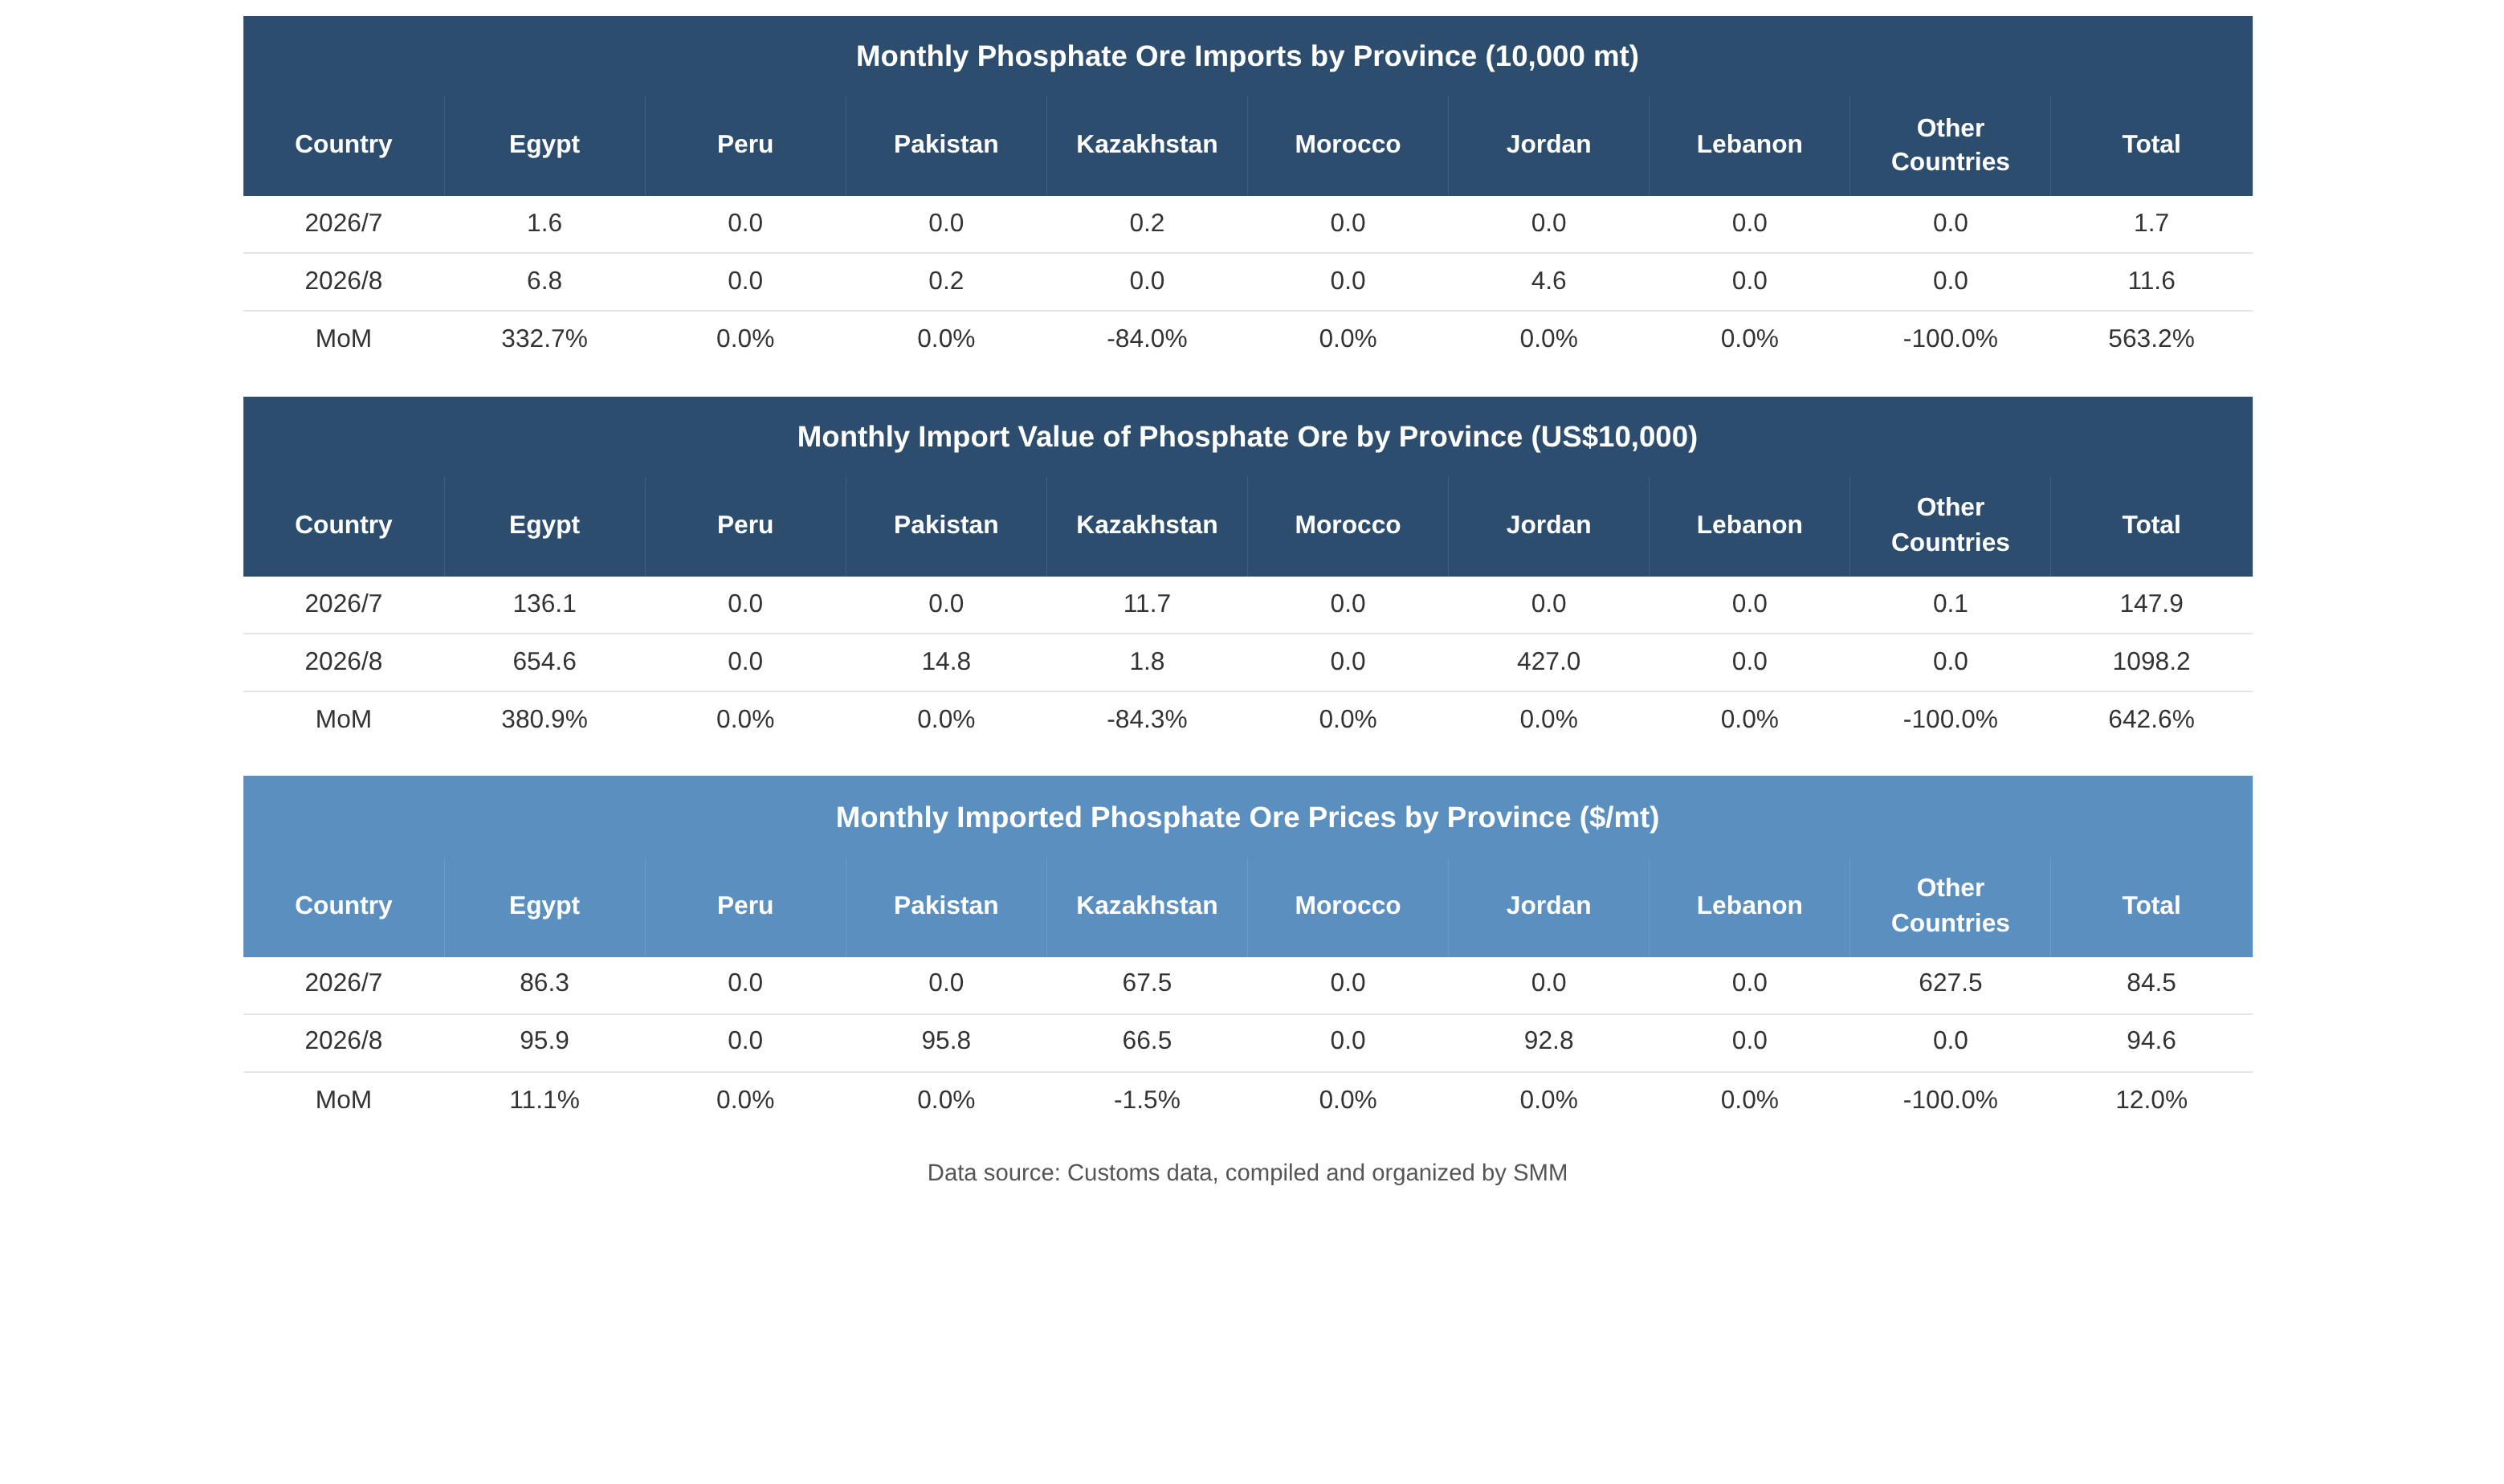
Sumber impor Agustus sangat terkonsentrasi, menghadirkan risiko sekaligus peluang:
Mesir: impor 68.000 mt (+332,7% MoM), mencakup sekitar 59%; nilai impor $6,546 juta, harga rata-rata $95,9/mt (+11,1% MoM).
Yordania: impor 46.000 mt (nol pada Juli), mencakup sekitar 40%; nilai $4,27 juta, harga rata-rata $92,8/mt.
Pakistan: tambahan kecil 2.000 mt, harga rata-rata $95,8/mt.
Kazakhstan: turun dari 2.000 mt pada Juli menjadi nol, dengan harga rata-rata $67,5/mt (tailing harga rendah) dihentikan.
Peru, Maroko, Lebanon: impor Agustus semuanya nol.
Catatan: Mesir dan Yordania bersama-sama mencakup 98,3%, menyoroti risiko ekstrem ketergantungan pada satu sumber. Sebelumnya, penangguhan kontrak ekspor baru Mesir pada Mei menyebabkan lonjakan impor Yordania pada Juni; kini Yordania telah melanjutkan pasokan pada Agustus, tetapi prospek pasokan Mesir untuk 2027 masih belum pasti.
IV. Sisi ekspor: volume "pemecah kebekuan" 61.000 mt, efek jendela kebijakan muncul
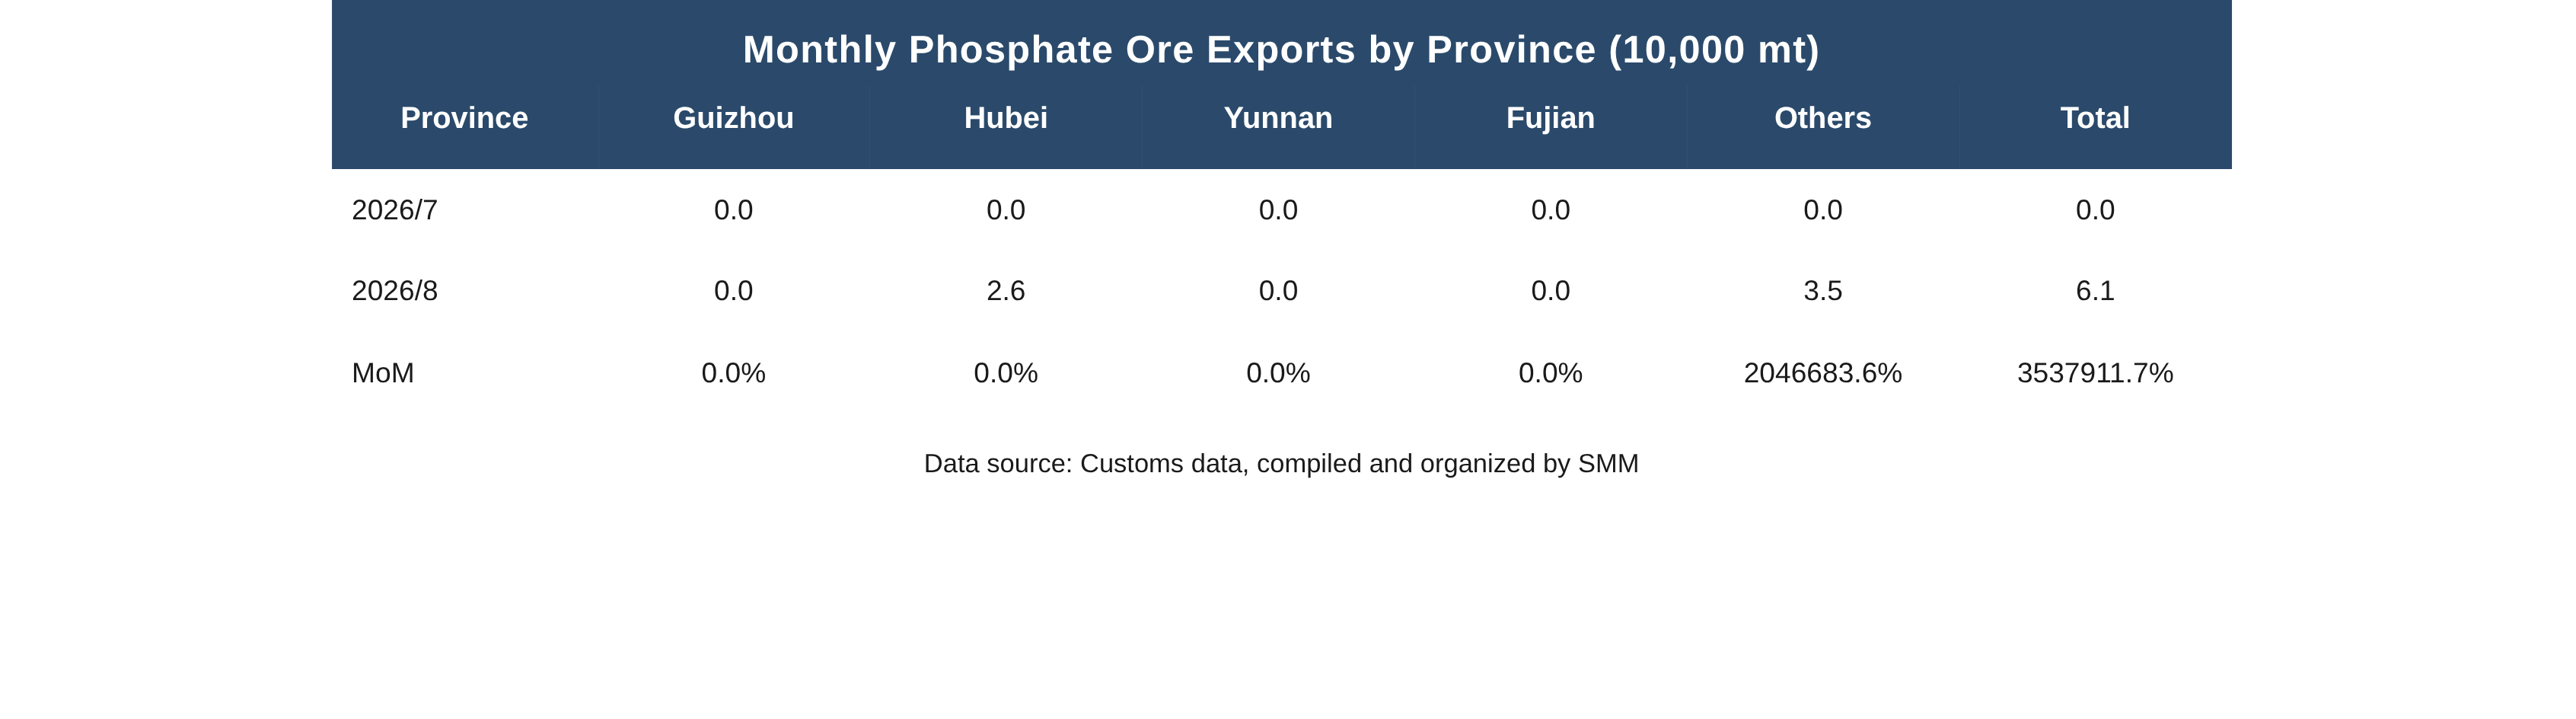
Ini adalah perubahan paling mencolok dalam data Agustus. Ekspor Juli nol, sementara ekspor Agustus melonjak menjadi 61.000 mt.
Hubei: ekspor 26.000 mt.
Provinsi lain: ekspor 35.000 mt (Guizhou, Yunnan, Fujian, dan provinsi lain menunjukkan nol dalam tabel, tetapi kategori "lainnya" mencakup provinsi pengekspor yang tidak terdaftar).
Latar belakang kebijakan: ekspor pupuk fosfat ditangguhkan dari 14 Maret hingga 31 Agustus 2026. Agustus, sebagai bulan terakhir larangan, melihat ekspor melonjak dari nol menjadi 61.000 mt, kemungkinan didorong oleh perusahaan yang menimbun stok menjelang dimulainya kembali ekspor normal pada 1 September, pemanasan kontrak, atau ekspor produk kimia fosfor non-pupuk fosfat (seperti fosfor kuning dan garam fosfat halus).
V. Logika inti untuk Agustus dan prospek pasar
Ringkasan logika pasar Agustus:
Sisi impor: pemulihan rebound dari basis yang sangat rendah pada bulan Juli. Hubei (bijih Yordania) dan Jiangsu (bijih giling Mesir) merupakan dua wilayah penerima inti. Kenaikan harga rata-rata sebesar 12% menunjukkan bahwa permintaan hilir untuk bijih kadar tinggi tetap kaku, mempersempit ruang bagi pembeli untuk menekan harga lebih rendah.
Sisi ekspor: pada tahap akhir larangan kebijakan, saluran ekspor mulai melonggar. Meskipun volume ekspor sebesar 61.000 mt relatif kecil, hal ini menandai pergeseran sentimen pasar dari "stagnasi total" menjadi "pemulihan tentatif".
Prospek September dan Q4:
Impor: setelah ekspor pupuk fosfat dilanjutkan pada bulan September, tingkat operasi perusahaan hilir diperkirakan akan pulih, tetapi periode saat ini merupakan musim sepi permintaan tanpa pembajakan musim semi dan tanpa penimbunan musim dingin. Impor September diperkirakan akan relatif datar atau sedikit berfluktuasi dibandingkan Agustus, dengan harga rata-rata terkonsolidasi di kisaran $90-95/mt.
Ekspor: Setelah ekspor pupuk fosfat kembali normal pada bulan September, volume ekspor diperkirakan akan semakin meluas, dengan provinsi kimia fosfat utama seperti Hubei dan Guizhou mengambil sebagian besar pesanan ekspor.
Variabel kunci: arah kebijakan ekspor bijih fosfat Mesir pada tahun 2027. Jika Mesir semakin memperketat, Tiongkok akan terpaksa meningkatkan ketergantungannya pada Yordania atau mencari saluran pasokan baru seperti Maroko. Diversifikasi negara sumber akan menjadi tugas strategis jangka panjang untuk menjaga keamanan sumber daya fosfat.
VI. Ringkasan: Apakah musim permintaan puncak akan tiba?
Pada bulan Agustus, impor bijih fosfat mencapai 116.000 mt, melonjak 563,2% MoM; ekspor melonjak dari nol menjadi 61.000 mt, dengan harga rata-rata pulih ke $94,6/mt. Data tersebut terlihat mengesankan, tetapi pendorong utamanya adalah pemulihan dari basis yang sangat rendah yang disebabkan oleh larangan ekspor bulan Juli dan penimbunan pra-musim menjelang dimulainya kembali ekspor pupuk fosfat bulan September. Penimbunan pupuk musim gugur secara bertahap mulai berjalan, memberikan dukungan dari permintaan kaku, tetapi sumber impor tetap sangat terkonsentrasi di Mesir dan Yordania, dan volume absolut masih rendah. Apakah musim puncak benar-benar telah tiba akan bergantung pada apakah pesanan ekspor September dan tingkat operasi hilir dapat terus pulih. Pemulihan jangka pendek kemungkinan besar terjadi, tetapi musim puncak pada tingkat tren masih perlu konfirmasi.
Catatan: Jika Anda memiliki tambahan mengenai detail yang disebutkan dalam artikel ini atau pertanyaan apa pun tentang industri kimia fosfat (bijih fosfat, besi fosfat, LFP, dll.) dan baterai solid-state, jangan ragu untuk menghubungi kami sebagai berikut:
Telp: 021-20707860 (atau tambahkan WeChat 13585549799) Yang Chaoxing, terima kasih!