

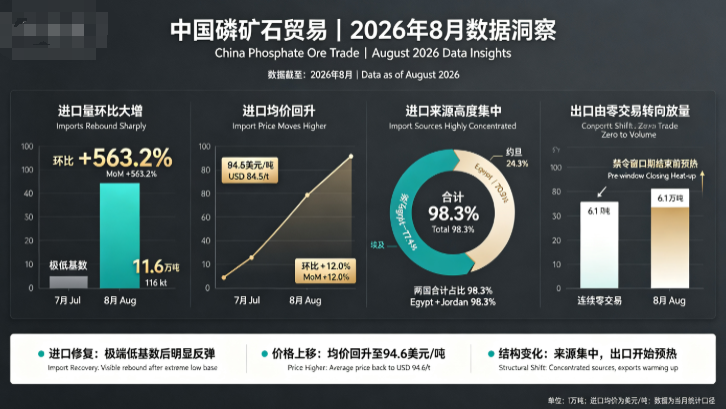
Poin-poin utama: Pada Agustus, impor bijih fosfat Tiongkok melonjak secara bulanan (MoM), dan pusat harga bergeser naik. Total impor bulan tersebut mencapai 116.000 mt, naik 563,2% MoM, terutama pulih dari basis yang sangat rendah pada Juli akibat larangan ekspor. Harga impor rata-rata rebound ke US$94,6/mt, naik 12,0% MoM. Mesir dan Yordania bersama-sama menyumbang 98,3%, semakin memperkuat konsentrasi sumber. Sementara itu, setelah transaksi nol berturut-turut, ekspor tiba-tiba naik menjadi 61.000 mt pada Agustus, menandai pemanasan pasar menjelang berakhirnya periode larangan ekspor pupuk fosfat.
I. Volume impor: melonjak MoM, tetapi volume absolut masih rendah
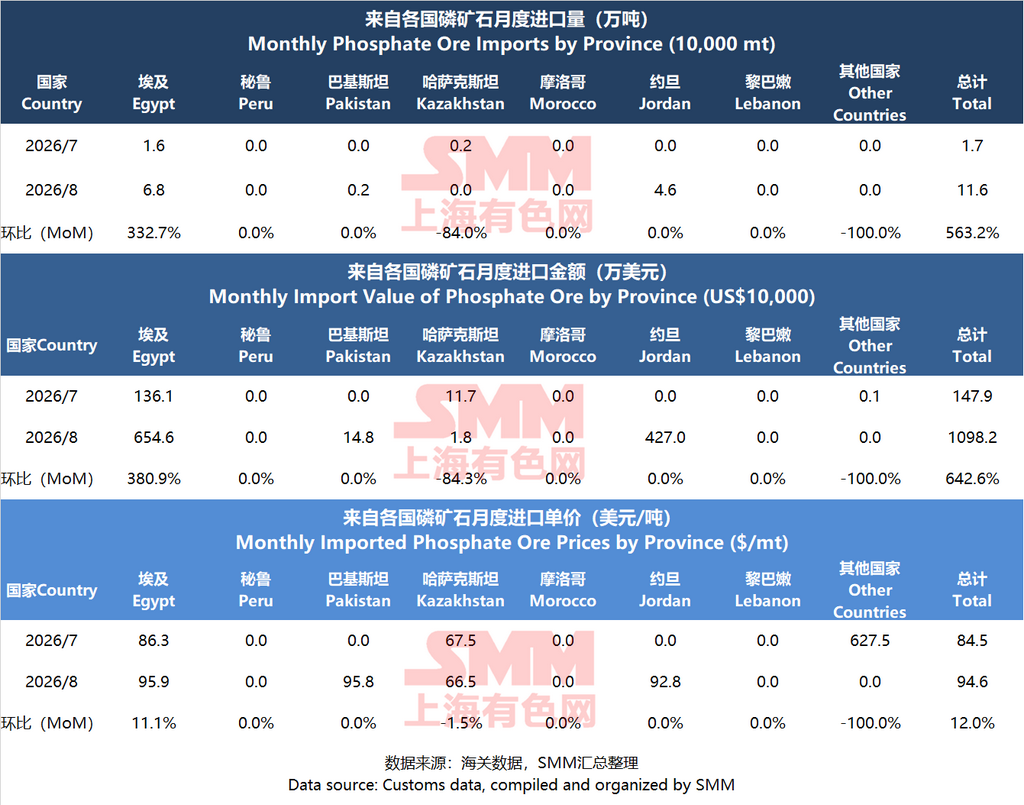
Impor Agustus berjumlah 116.000 mt, naik 563,2% dari 17.000 mt pada Juli. Nilai impor total melonjak dari US$1,479 juta menjadi US$10,982 juta, naik 642,6% MoM.
Perbedaan struktural terlihat jelas:
Guangxi: impor turun dari 14.000 mt menjadi 10.000 mt (-33,2% MoM); nilai turun dari US$1,232 juta menjadi US$845.000 (-31,4%). Ini satu-satunya provinsi pengimpor utama yang turun MoM.
Hubei: impor melonjak dari nol menjadi 46.000 mt (nilai: US$4,27 juta), menjadi sumber kenaikan terbesar.
Provinsi lain (termasuk Jiangsu, Guizhou, Tianjin, dll.): impor melonjak dari 3.000 mt menjadi 59.000 mt (+1.802,1% MoM); nilai melonjak dari US$245.000 menjadi US$5,719 juta (+2.234,1%). Berdasarkan data rinci sebelumnya, Jiangsu menerima volume besar bijih fosfat giling asal Mesir, pendorong utama di balik lonjakan di provinsi “lainnya”.
II. Harga impor: rebound ke US$94,6/mt, sentimen tawar-menawar pembeli melemah
Harga impor rata-rata keseluruhan pada Agustus adalah US$94,6/mt, naik 12,0% MoM. Pada Juli, permintaan tiba-tiba mendingin, pembeli menekan harga kuat, dan harga rata-rata hanya US$84,5/mt.
Menurut wilayah:
Provinsi lain (termasuk Jiangsu): harga rata-rata tertinggi, US$97,1/mt (+22,7% MoM), terutama terkait bijih giling Mesir berkadar tinggi.
Hubei: US$92,8/mt, terutama terkait bijih Yordania yang belum digiling.
Guangxi: US$87,8/mt (+2,7% MoM), terutama berasal dari bijih giling rendah Mesir, harga terendah secara nasional.
Shandong: harga satuan Juli sebesar US$1.687,1/mt merupakan nilai anomali dari basis yang sangat kecil (hanya 200 mt diimpor pada Juli, nilai US$2.000); Agustus kembali normal, sebesar US$95,8/mt.
III. Pola negara asal: “duopoli” Mesir-Yordania, konsentrasi 98,3%
Sumber impor Agustus sangat terkonsentrasi, dengan risiko dan peluang sekaligus:
Mesir: impor 68.000 mt (+332,7% MoM), sekitar 59%; nilai impor US$6,546 juta, harga rata-rata US$95,9/mt (+11,1% MoM).
Yordania: impor 46.000 mt (nol pada Juli), sekitar 40%; nilai US$4,27 juta, harga rata-rata US$92,8/mt.
Pakistan: pelengkap marjinal 2.000 mt, harga rata-rata US$95,8/mt.
Kazakhstan: turun dari 2.000 mt pada Juli menjadi nol; harga rata-rata US$67,5/mt (tailing kadar rendah) dihentikan.
Peru, Maroko, Lebanon: semuanya nol impor pada Agustus.
Catatan: Mesir dan Yordania bersama-sama menyumbang 98,3%, membuat risiko konsentrasi negara asal sangat menonjol. Sebelumnya, penghentian kontrak ekspor baru Mesir pada Mei menyebabkan impor Yordania melonjak pada Juni. Pasokan Yordania pulih pada Agustus, tetapi prospek pasokan Mesir untuk 2027 masih belum pasti.
IV. Sisi ekspor: volume “pemecah kebekuan” 61.000 mt, efek jendela kebijakan muncul
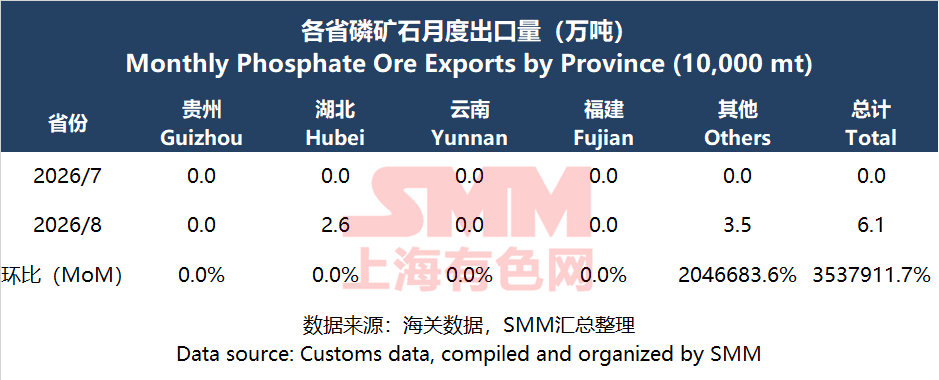
Ini adalah perubahan paling penting dalam data Agustus. Ekspor Juli total nol, sementara ekspor Agustus tiba-tiba naik menjadi 61.000 mt.
Hubei: mengekspor 26.000 mt.
Provinsi lain: mengekspor 35.000 mt (meskipun Guizhou, Yunnan, Fujian, dan provinsi lain menunjukkan nol dalam tabel, item “lainnya” mencakup provinsi pengekspor yang tidak tercantum).
Latar belakang kebijakan: Dari 14 Maret hingga 31 Agustus 2026, ekspor pupuk fosfat ditangguhkan. Agustus adalah bulan terakhir larangan. Ekspor melonjak dari nol menjadi 61.000 mt mungkin mencerminkan penimbunan stok lebih awal, pemanasan kontrak sebelum dimulainya kembali ekspor normal pada 1 September, atau tarikan ekspor dari produk kimia fosfat non-pupuk seperti fosfor kuning dan garam fosfat halus.
V. Logika inti Agustus dan prospek
Ringkasan logika pasar Agustus:
Sisi impor: pemulihan korektif setelah basis Juli yang sangat rendah. Hubei (bijih Yordania) dan Jiangsu (bijih giling Mesir) adalah dua lokasi penerima inti. Kenaikan harga rata-rata sebesar 12% menunjukkan bahwa permintaan kaku hilir untuk bijih kadar tinggi masih ada, dan ruang bagi pembeli untuk menekan harga menyempit.
Sisi ekspor: di akhir larangan kebijakan, saluran ekspor mulai melonggar. Meskipun 61.000 mt tidak besar, ini menandai pergeseran sentimen pasar dari “stagnasi total” menjadi “pemulihan tentatif.”
Prospek September dan Q4:
Impor: setelah ekspor pupuk fosfat dilanjutkan pada September, tingkat operasi hilir diperkirakan akan meningkat. Namun, periode saat ini adalah musim sepi tanpa pembajakan musim semi dan tanpa penyimpanan musim dingin. Impor September diperkirakan akan relatif datar atau sedikit berfluktuasi dari Agustus, dengan harga rata-rata berosilasi di kisaran US$90–95/mt.
Ekspor: setelah ekspor pupuk fosfat dinormalisasi dilanjutkan pada September, volume ekspor diperkirakan akan meluas lebih lanjut. Provinsi kimia fosfat utama seperti Hubei dan Guizhou akan menerima pesanan ekspor utama.
Variabel inti: arah kebijakan ekspor bijih fosfat Mesir pada 2027. Jika Mesir memperketat lebih lanjut, Tiongkok akan terpaksa lebih bergantung pada Yordania atau mencari saluran pasokan baru seperti Maroko. Diversifikasi sumber akan menjadi tugas strategis jangka panjang untuk memastikan keamanan sumber daya fosfat.
VI. Ringkasan: Apakah musim puncak permintaan akan tiba?
Pada Agustus, impor bijih fosfat mencapai 116.000 mt, naik 563,2% MoM; ekspor melonjak dari nol menjadi 61.000 mt; harga rata-rata pulih ke US$94,6/mt. Data terlihat cerah, tetapi alasan utamanya adalah perbaikan dari basis yang sangat rendah di bawah larangan ekspor Juli dan penimbunan stok di muka sebelum dimulainya kembali ekspor pupuk fosfat pada September. Penimbunan pupuk musim gugur secara bertahap dimulai, dan permintaan kaku memiliki dukungan, tetapi sumber impor sangat terkonsentrasi di Mesir dan Yordania, dan volume absolut tetap rendah. Apakah musim puncak benar-benar tiba masih bergantung pada apakah pesanan ekspor September dan tingkat operasi hilir dapat terus pulih. Pemulihan jangka pendek mungkin terjadi; musim puncak tingkat tren masih perlu diverifikasi.
Prospek: Impor tidak mungkin pulih dalam jangka pendek, karena tingkat operasi hilir yang rendah terus menekan pengadaan. Untuk ekspor, perhatian harus diberikan pada kebijakan Agustus tentang kalsium superfosfat dan triple superfosfat, serta dimulainya permintaan penyimpanan musim dingin. Pada paruh pertama tahun ini, impor kumulatif mencapai 998.200 ton, menjaga total tahunan pada tingkat tinggi; ekspor melonjak 226% pada H1, tetapi pemulihan H2 bergantung pada keseimbangan pasokan-permintaan domestik dan arah kebijakan.
Catatan: Jika Anda memiliki rincian lebih lanjut untuk ditambahkan mengenai poin-poin yang disebutkan dalam artikel ini, atau jika Anda memiliki pertanyaan tentang industri kimia fosfor (bijih fosfat, asam fosfat, besi fosfat, litium besi fosfat, dll.) dan baterai solid-state, jangan ragu untuk menghubungi:
Tel: 021-20707860 (atau tambahkan WeChat: 13585549799) – Yang Chaoxing. Terima kasih!



