

Pembatasan AS terhadap pasokan surya global kini meluas melampaui tarif spesifik asal untuk mencakup harga material hulu, ketertelusuran rantai pasok, otorisasi peralatan, dan kelayakan kredit pajak. Pada 11 September, Departemen Perdagangan AS mengeluarkan penetapan akhir bea antidumping dan bea imbalan (AD/CVD) atas sel dan modul fotovoltaik silikon kristalin dari India, Indonesia, dan Laos. Perintah AD/CVD terpisah telah berlaku untuk Kamboja, Malaysia, Thailand, dan Vietnam. Dengan langkah-langkah Pasal 232 atas polisilikon dan turunannya yang dijadwalkan berlaku pada 4 Desember, relokasi produksi saja menawarkan ruang yang semakin kecil untuk mempertahankan ekspor berbiaya rendah ke AS.
Dalam penilaian SMM, isu utamanya bukanlah negara mana yang akan menangkap pesanan AS yang tergusur. AS secara bersamaan mengatur ulang ambang biaya impor, persyaratan kepatuhan rantai pasok, dan kelayakan insentif proyek. Dampaknya berjalan dua arah: perlindungan yang lebih kuat bagi manufaktur AS, tetapi pembatasan yang lebih ketat pada input impor, pemilihan peralatan, dan penyelesaian proyek yang dapat menaikkan biaya penerapan. Investasi manufaktur global karenanya bergeser dari pencarian lokasi bertarif rendah menuju penilaian biaya kepatuhan ujung-ke-ujung dan imbal hasil proyek.
AD/CVD dan Pasal 301: Hambatan berbeda di basis pasokan utama Asia
Pembatasan impor surya AS tidak membentuk satu jadwal tarif per negara. Pembatasan tersebut mencakup kasus yang tumpang tindih, cakupan produk, dan tarif spesifik perusahaan.
Sel dan modul silikon kristalin dari Tiongkok daratan tetap dikenai langkah-langkah AD/CVD yang ada, sementara tarif Pasal 301 mencakup produk hilir dan material hulu. Tarif Pasal 301 atas sel surya, baik dirakit menjadi modul maupun tidak, telah naik menjadi 50%; tarif terkait atas wafer dan polisilikon meningkat menjadi 50% pada 1 Januari 2025. Ini adalah lapisan tarif tambahan individual, bukan beban bea gabungan akhir atas semua produk surya Tiongkok. Produk surya silikon kristalin tertentu dari Taiwan, Tiongkok juga dikenai langkah antidumping terpisah, dengan penerapan yang memerlukan pemeriksaan per kasus dan per perusahaan.
Kamboja, Malaysia, Thailand, dan Vietnam menghadapi kombinasi pembatasan yang berbeda. Temuan penghindaran yang melibatkan pemrosesan tertentu atas input Tiongkok berbeda dari kasus AD/CVD mandiri keempat negara tersebut. Penangguhan bea masuk sementara sebelumnya berakhir pada 2024, dan perintah AD/CVD terpisah mulai berlaku pada 2025. Mendirikan pabrik di salah satu negara ini tidak dengan sendirinya menempatkan produknya di luar pembatasan perdagangan yang ada.
Kasus terbaru yang melibatkan India, Indonesia, dan Laos memperluas cakupan tersebut. Marjin dumping final India adalah 123,04%, dengan tarif subsidi sebesar 126,09%. Marjin dumping Indonesia adalah 94,36%, sementara tarif subsidi sangat bervariasi menurut perusahaan. Laos memiliki marjin dumping sebesar 65,43%, dengan kombinasi eksportir-produsen juga memerlukan pemeriksaan individual. Marjin dumping, tarif subsidi, dan tarif setoran tunai aktual tidak selalu identik dan tidak boleh sekadar dijumlahkan sebagai tarif bea masuk universal.
Komisi Perdagangan Internasional AS saat ini berencana mengadakan pemungutan suara akhir mengenai kerugian untuk produk ketiga negara tersebut pada 14 Oktober. Perintah bea masuk definitif tetap bergantung pada penetapan kerugian afirmatif. Namun, persyaratan setoran tunai dan pengaturan lainnya sudah berlaku selama investigasi; keputusan kerugian yang tertunda tidak boleh ditafsirkan sebagai jendela impor tanpa pembatasan.
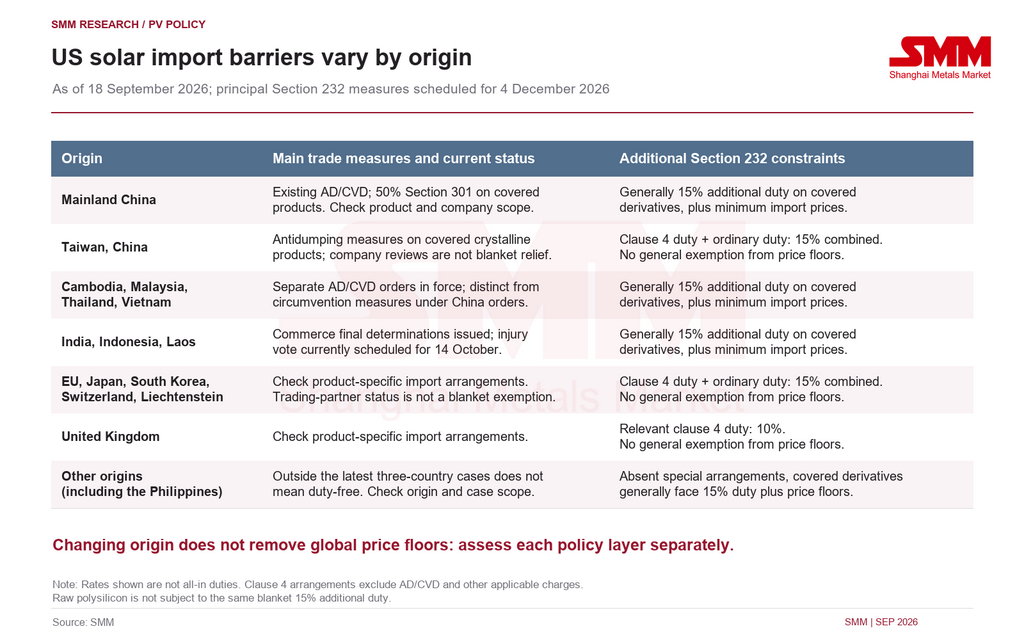
Pengamanan surya Pasal 201 berakhir pada 6 Februari 2026. Lapisan tarif Undang-Undang Kekuatan Ekonomi Darurat Internasional (IEEPA) yang relevan dalam tabel tarif timbal balik tingkat negara yang lebih lama tidak boleh sekadar diteruskan sebagai tarif saat ini. Secara terpisah, tindakan Pasal 301 terkait kerja paksa yang diterapkan terhadap 60 ekonomi mulai 24 Juli adalah tindakan tarif yang berbeda dari rezim kepatuhan impor Undang-Undang Pencegahan Kerja Paksa Uyghur (UFLPA). Penerapan dan pengecualiannya memerlukan pemeriksaan terpisah, sementara tindakan yang masih dalam penyelidikan tidak boleh diperlakukan sebagai bea yang sudah berlaku. Beban pada pengiriman individual harus dinilai berdasarkan asal, klasifikasi tarif, perusahaan, dan tanggal masuk, bukan dengan menjumlahkan jadwal tarif historis.
Pasal 232 memperluas hambatan harga impor di seluruh rantai nilai
Tindakan AD/CVD terutama menentukan pemasok mana yang dapat mengakses AS dengan biaya yang layak secara komersial. Pasal 232 melangkah lebih jauh dengan menetapkan ambang batas harga di mana produk dapat memasuki pasar.
Berdasarkan pengaturan yang diumumkan, harga impor minimum mulai 4 Desember 2026 adalah US$21/kg untuk polisilikon, US$100/kg untuk ingot dan wafer silikon, US$0,22/W untuk sel, dan US$0,38/W untuk modul. Ingot yang dilapisi dan produk turunannya umumnya juga dikenakan bea ad valorem tambahan sebesar 15%. Polisilikon mentah tidak seharusnya dikenakan tarif umum 15% yang sama.
Mekanisme ini tidak terbatas pada Tiongkok atau asal Asia yang sudah tercakup dalam kasus AD/CVD. Uni Eropa, Jepang, Korea Selatan, dan mitra dagang lainnya tidak dapat menganggap diri bebas dari Pasal 232 hanya karena berada di luar kasus tersebut. Proklamasi ini memberikan perhitungan bea khusus untuk mitra tertentu. Untuk produk terkait dari Uni Eropa, Jepang, Korea Selatan, Taiwan, Tiongkok, Swiss, dan Liechtenstein, bea berdasarkan klausul 4 proklamasi Pasal 232 dan bea masuk biasa tunduk pada pengaturan gabungan 15%. Bea klausul 4 yang relevan untuk Inggris adalah 10%. Angka-angka ini bukan tarif menyeluruh yang mencakup AD/CVD, bea terkait harga impor minimum, dan pungutan lain yang berlaku, juga tidak memberikan pengecualian umum dari batas harga minimum.
Mekanisme harga impor minimum bergantung pada deklarasi, dokumen pendukung, dan bea tertentu. Ini bukan kutipan harga tiba universal. Mengalikan batas bawah modul US$0,38/W dengan 1,15 tidak akan menentukan biaya penuh setiap pengiriman. Rencana investasi onshoring AS yang disetujui dapat memperoleh keringanan bersyarat dalam cakupan tertentu, tetapi membangun pabrik di AS tidak secara otomatis membebaskan semua impor perusahaan dari semua bea.
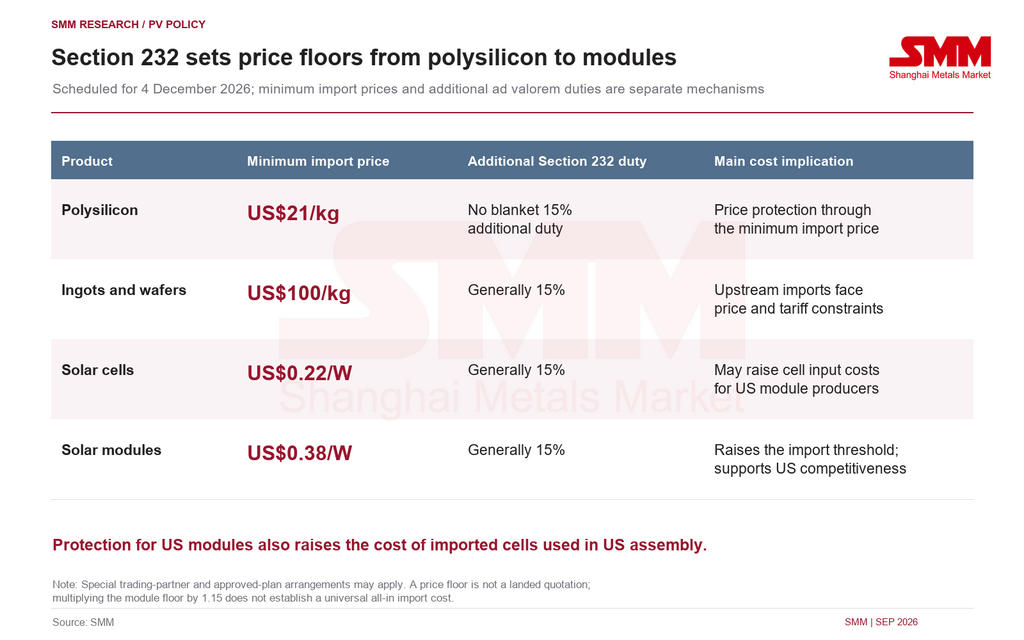
Bagi produsen global, menghindari satu tarif AD/CVD spesifik asal hanya menyelesaikan sebagian masalah. Pindah ke negara di luar kasus yang relevan tetap memerlukan penilaian baru atas batasan harga Pasal 232, logistik, pembiayaan, dan biaya kepatuhan. Periode sebelum 4 Desember juga tidak boleh dianggap sebagai kesempatan tanpa batas untuk mempercepat pengiriman: pengaturan tersebut juga menyediakan pemantauan penimbunan dan aktivitas impor abnormal.
Membayar tarif tidak menjamin pemeriksaan bea cukai, kredit pajak, atau persetujuan peralatan
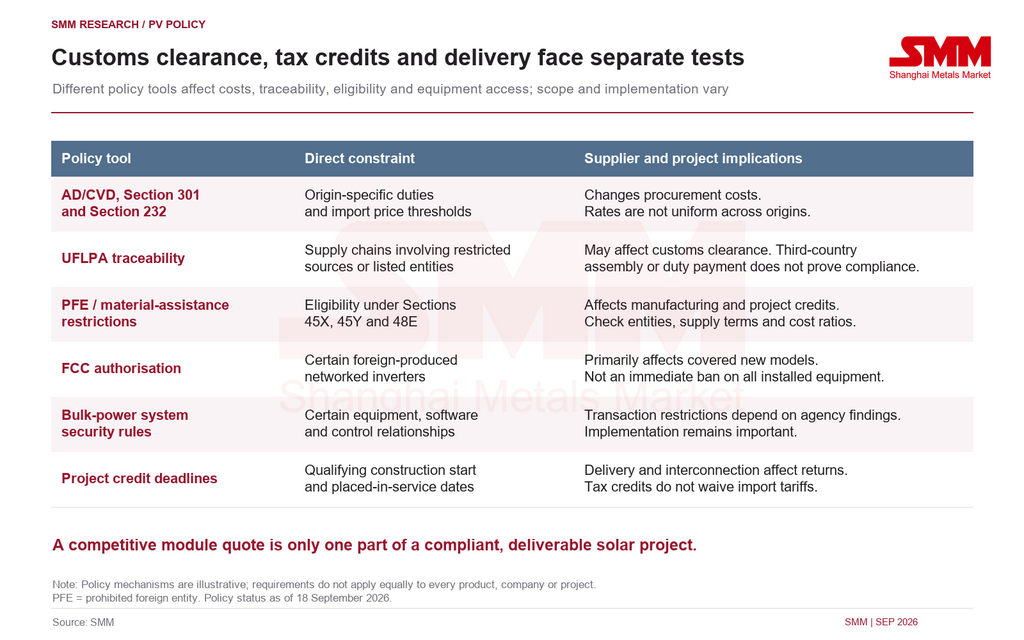
Harga hanyalah salah satu batasan dalam pasokan tenaga surya. Berbagai aturan AS menentukan apakah barang dapat melewati bea cukai, apakah produsen dan proyek memenuhi syarat untuk manfaat pajak, apakah model peralatan baru dapat dijual, dan apakah proyek dapat diselesaikan tepat waktu. Ini tidak semuanya boleh dikategorikan sebagai tarif tambahan.
Batasan pertama adalah ketertelusuran material. Kepatuhan UFLPA dapat meluas ke hulu hingga polisilikon dan input lainnya. Perakitan di negara ketiga tidak secara otomatis menghilangkan risiko yang terkait dengan sumber terbatas atau entitas yang terdaftar. Kualifikasi asal yang asli dan catatan material yang lengkap semakin penting, dan membayar bea masuk tidak menggantikan bukti yang diperlukan untuk pemeriksaan bea cukai.
Yang kedua adalah kelayakan kredit pajak. Pembatasan entitas asing yang dilarang (PFE) dan bantuan material berdasarkan Pasal 45X, 45Y, dan 48E meningkatkan pengawasan terhadap kendali perusahaan, pengaturan pasokan, dan rasio biaya material. Hal ini tidak berarti bahwa perakitan di AS secara otomatis memenuhi syarat untuk kredit, atau bahwa setiap komponen Tiongkok dilarang. Bonus konten domestik dan pembatasan entitas asing melibatkan uji kelayakan yang terpisah.
Yang ketiga menyangkut inverter dan peralatan jaringan. Pembatasan otorisasi Komisi Komunikasi Federal (FCC) pada inverter jaringan tertentu yang diproduksi di luar negeri terutama memengaruhi model baru yang tercakup, dan cakupannya telah direvisi kemudian. Hal ini tidak berarti larangan langsung terhadap semua inverter asing atau peralatan terpasang. Aturan keamanan sistem tenaga curah juga memperluas pengawasan terhadap peralatan, perangkat lunak, firmware, dan hubungan kendali tertentu, dengan pembatasan transaksi bergantung pada penetapan dan implementasi lembaga.
Oleh karena itu, akses berkelanjutan ke pasar AS bergantung pada lebih dari sekadar kemampuan mengimpor modul. Pemasok juga harus membangun ketertelusuran untuk sel dan polisilikon, mempertahankan kelayakan kredit pajak yang relevan, dan memastikan bahwa inverter serta peralatan lainnya dapat memenuhi persyaratan pengiriman.
Perlindungan untuk modul AS tidak menghilangkan tekanan biaya wafer dan sel
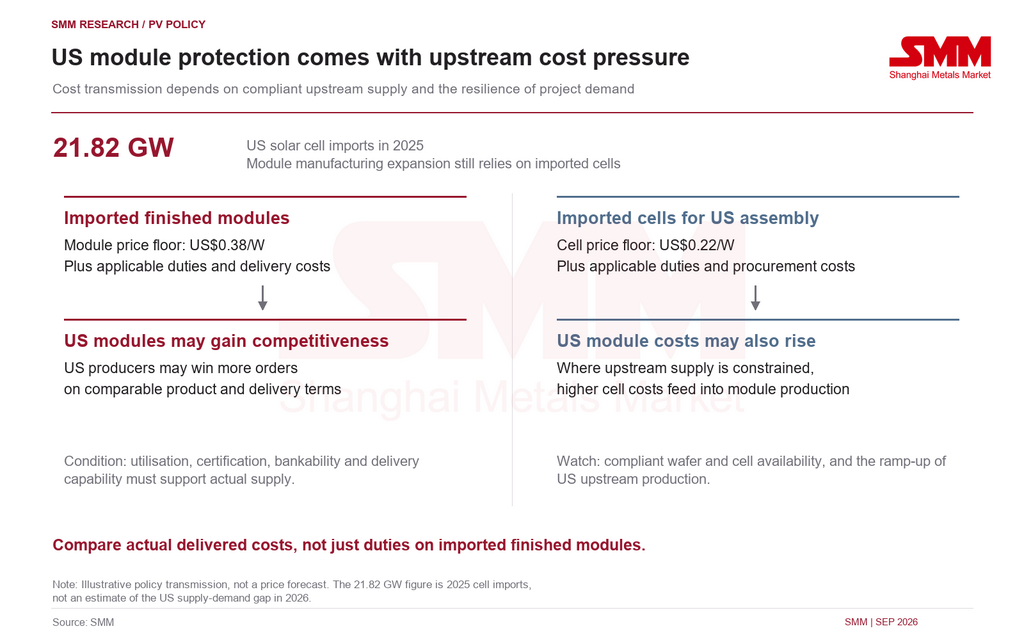
Kapasitas terpasang modul AS telah berkembang menuju skala yang mampu melayani permintaan tahunan AS. Namun, kapasitas terpasang tidak sama dengan pasokan efektif. Pengiriman tetap dibatasi oleh utilisasi, spesifikasi produk, sertifikasi, bankabilitas, dan akses ke material hulu.
Kesenjangan yang lebih nyata dalam rantai manufaktur AS tetap berada pada wafer dan sel. Penilaian SMM sebelumnya menempatkan impor sel AS sekitar 21,82 GW pada tahun 2025, yang menggambarkan peran sel impor dalam mendukung pertumbuhan manufaktur modul. Produksi wafer dan sel juga membutuhkan modal, keahlian proses, staf teknis, dan waktu peningkatan, sehingga sulit bagi ekspansi hulu untuk mengimbangi perakitan modul.
Oleh karena itu, Pasal 232 menyalurkan biaya dalam dua arah. Ambang harga yang lebih tinggi untuk modul impor memperbaiki posisi produsen AS yang bersaing untuk mendapatkan pesanan. Namun, sel impor juga menghadapi harga minimum impor dan bea masuk yang berlaku, sehingga pabrik modul AS yang bergantung pada sel tersebut terpapar biaya input yang lebih tinggi.
Kredit manufaktur Pasal 45X memberikan sejumlah dukungan. Kredit menurut undang-undang yang umum untuk modul, sel, dan polisilikon yang memenuhi syarat masing-masing adalah US$0,07/W, US$0,04/W, dan US$3/kg, dengan tunduk pada persyaratan produksi, penjualan, dan entitas. Kredit ini bukanlah diskon pengadaan otomatis bagi pengembang maupun pengganti langsung bea masuk pada setiap transaksi impor.
SMM memperkirakan manfaatnya akan bervariasi di antara produsen AS. Perusahaan dengan pasokan hulu yang andal dan patuh, utilisasi yang lebih tinggi, serta penerimaan pelanggan yang mapan berada pada posisi yang lebih baik untuk mendapatkan pesanan. Pabrik dengan kapasitas terpasang modul tetapi pasokan sel atau pengaturan kelayakan yang belum terselesaikan mungkin masih menghadapi kenaikan biaya dan tekanan pengiriman. Indikator utamanya adalah penambahan pasokan wafer dan sel yang patuh serta peningkatan produksi pabrik hulu AS, bukan hanya pengumuman kapasitas modul.
45X tetap bertahan, tetapi pembatasan kelayakan dan waktu permintaan tetap menjadi risiko
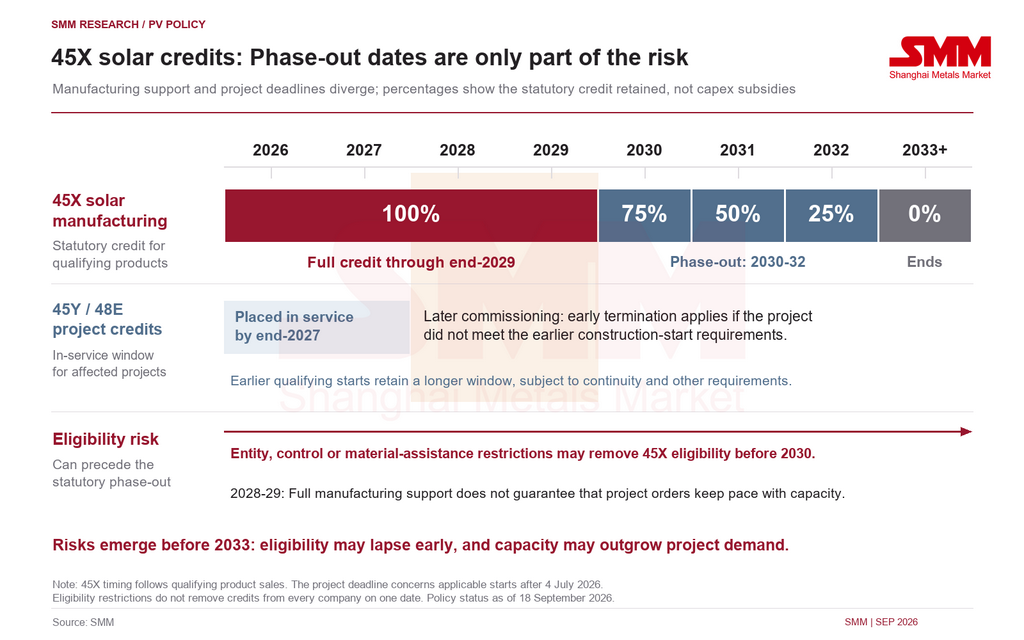
Undang-Undang One Big Beautiful Bill tidak menghapus kredit pajak produksi manufaktur surya Pasal 45X secara menyeluruh. Berdasarkan jadwal saat ini, modul, sel, wafer, dan polisilikon tingkat surya yang memenuhi syarat yang dijual hingga akhir 2029 masih dapat menerima kredit menurut undang-undang secara penuh. Kredit tersebut turun menjadi 75% dari jumlah semula pada 2030, 50% pada 2031, dan 25% pada 2032, sebelum mencapai nol mulai 2033. Persentase ini mengacu pada jumlah kredit menurut undang-undang, bukan subsidi sebagai bagian dari investasi modal.
Masa dukungan yang belum berakhir tidak menjamin kelayakan yang berkelanjutan. Pembatasan PFE dan bantuan material yang diberlakukan oleh undang-undang tersebut dapat memengaruhi kualifikasi perusahaan sebelum pengurangan bertahap yang dijadwalkan dimulai. Status entitas yang tidak patuh, hubungan pengendalian, atau pengaturan pengadaan material dapat menghapus akses ke kredit 45X yang relevan sebelum 2030, bahkan jika pabrik telah dibangun di AS. Oleh karena itu, model investasi harus menguji kepatuhan yang berkelanjutan dan dampak hilangnya kredit terhadap biaya, arus kas, dan pembayaran utang, alih-alih hanya mengandalkan tanggal pengurangan bertahap menurut undang-undang.
Risiko lainnya adalah ketidaksesuaian antara ekspansi manufaktur dan permintaan proyek. Pada 2028-29, produk manufaktur surya yang memenuhi syarat akan tetap berhak atas dukungan penuh 45X. Namun, proyek yang berlaku yang tidak memenuhi tenggat mulai konstruksi Juli 2026 dan tidak mulai beroperasi pada akhir 2027 akan menghadapi ketentuan penghentian dini untuk Pasal 45Y dan 48E. Jika kapasitas manufaktur mulai beroperasi sementara sebagian pembelian proyek telah dipercepat, atau tertunda karena imbal hasil yang lebih lemah, pertumbuhan kapasitas dapat melampaui pesanan baru. Proyek yang memenuhi syarat berdasarkan aturan mulai konstruksi sebelumnya memiliki jangka waktu yang lebih panjang; ini tidak berarti terhentinya permintaan surya AS secara menyeluruh mulai 2028.
Menurut penilaian SMM, perlindungan perdagangan dan insentif manufaktur meningkatkan posisi kompetitif produksi AS tetapi tidak dapat menjamin profitabilitas berkelanjutan untuk setiap pabrik. Biaya input yang lebih tinggi, kelayakan kredit yang dibatasi, atau utilisasi yang rendah masih dapat menekan margin, bahkan dengan persaingan impor yang lebih sedikit. Penilaian investasi manufaktur AS harus memeriksa periode kredit menurut undang-undang, kelayakan perusahaan yang sebenarnya, dan keselarasan antara peningkatan kapasitas dan pengadaan proyek.
Lonjakan instalasi 2027 bergantung pada tenggat waktu dan imbal hasil
Perlindungan manufaktur yang lebih kuat tidak serta-merta memperluas permintaan pasar akhir. Proyek menghadapi tenggat kredit yang berubah, inflasi peralatan, kendala pembiayaan, dan penundaan koneksi jaringan. Efek kebijakan terhadap pasokan dan permintaan tidak selalu saling memperkuat.
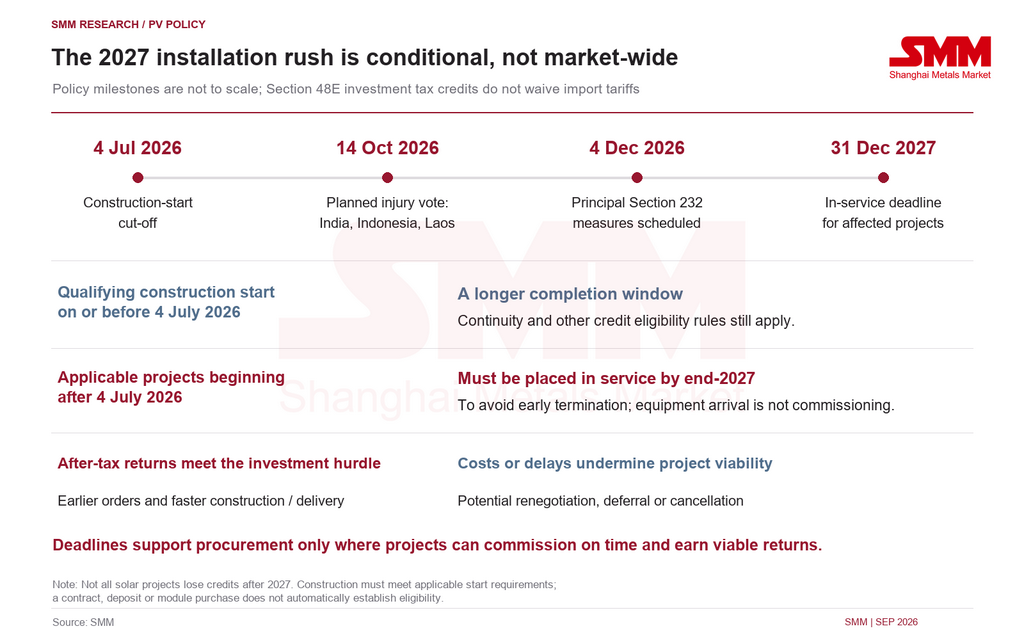
Berdasarkan pengaturan saat ini, proyek surya yang berlaku yang memulai konstruksi setelah 4 Juli 2026 harus mulai beroperasi paling lambat 31 Desember 2027 untuk menghindari ketentuan penghentian dini yang relevan untuk Pasal 45Y dan 48E. Proyek yang memenuhi persyaratan mulai konstruksi pada tenggat sebelumnya memiliki jangka waktu yang lebih panjang, dengan tunduk pada persyaratan kontinuitas dan lainnya. Menandatangani kontrak, membayar uang muka, atau membeli modul tidak secara otomatis menetapkan dimulainya konstruksi yang memenuhi syarat.
Oleh karena itu, sebagian proyek memiliki insentif untuk mempercepat pengadaan, konstruksi, dan pengiriman pada 2027, tetapi tidak semua proyek AS harus dimasukkan dalam lonjakan instalasi yang sama. Berakhirnya kredit Pasal 25D untuk sistem milik pemilik rumah juga berarti permintaan residensial tidak dapat dinilai hanya dengan menggunakan logika pengadaan proyek skala utilitas. Kelayakan untuk kredit lain di bawah kepemilikan pihak ketiga memerlukan penilaian terpisah. Perizinan lahan federal dan jadwal interkoneksi regional dapat memengaruhi pengiriman, tanpa menyiratkan penghentian umum konstruksi tenaga surya AS.
Pasal 48E adalah kredit pajak investasi, bukan pembebasan tarif. Pengembang harus menilai apakah arus kas proyek dapat menutupi risiko peralatan, pembiayaan, konstruksi, dan keterlambatan setelah memperhitungkan kredit yang berlaku dan bonus konten domestik. Jika pengembalian setelah pajak masih memenuhi ambang investasi, tenggat waktu dapat mendorong komitmen pesanan lebih awal. Jika biaya yang lebih tinggi mengikis pengembalian atau penyelesaian tepat waktu tidak memungkinkan, proyek dapat dinegosiasikan ulang, ditunda, atau dibatalkan.
Pasar non-AS mungkin tidak menyerap semua pasokan yang dialihkan
Penyesuaian rantai pasokan akan melibatkan lebih dari sekadar berpindah dari satu negara berbiaya rendah ke negara lain. Negara asal seperti Filipina, yang berada di luar kasus AD/CVD tiga negara saat ini, dapat menarik sebagian investasi manufaktur asli dan pesanan yang patuh. Namun, rantai pasokan terintegrasi, produksi yang dapat dilacak, dan kualifikasi pelanggan membutuhkan waktu untuk dibangun. Asal pengiriman tidak selalu merupakan asal manufaktur, dan perakitan di negara ketiga menggunakan sel yang tercakup oleh tindakan yang ada dapat tetap tunduk pada tindakan tersebut. Asal baru yang memenuhi syarat tidak secara otomatis memberikan keringanan dari Pasal 232, sementara pertumbuhan ekspor yang cepat dapat memicu investigasi perdagangan lebih lanjut.
Pabrik-pabrik yang ada di Asia Tenggara dan tempat lain juga harus menilai ulang daya saing mereka jika beralih ke pasar non-AS. Di sebagian besar pasar tanpa pembatasan serupa, modul Tiongkok tetap unggul dalam kedalaman rantai pasokan, pilihan produk, dan harga. Sel dan modul yang semula ditujukan untuk AS dapat menambah pasokan dan menekan harga transaksi jika dialihkan ke Eropa, Timur Tengah, Asia Selatan, Afrika, dan Amerika Selatan. Penyerapan akan bergantung pada permintaan, sertifikasi, persyaratan konten lokal, dan kondisi pengiriman.
Beberapa pabrik di luar Tiongkok dapat bersaing melalui rute pengiriman tertentu, hubungan pelanggan regional, pengiriman lokal, dan respons cepat terhadap pesanan kecil. Keunggulan ini harus dinilai pasar demi pasar; produksi di luar negeri tidak otomatis menawarkan jarak transportasi yang lebih pendek. Keputusan investasi di masa depan harus mempertimbangkan biaya dan potensi premi melayani pasar AS yang patuh terhadap persaingan harga di tempat lain. Risiko yang terkait dengan basis ekspor yang didedikasikan untuk AS semakin meningkat.
Prospek SMM: Pasokan hulu, biaya pengiriman, dan imbal hasil proyek akan membentuk pasar
Pertama, langkah-langkah AD/CVD telah mencakup banyak basis manufaktur silikon kristalin berbiaya rendah utama di Asia. Pasal 232 dan harga impor minimum akan memperluas pembatasan tersebut, semakin mempersempit ruang komersial untuk pasokan AS berbiaya rendah yang hanya didasarkan pada pemrosesan di negara ketiga atau pengalihan kapal. Pemasok yang berkelanjutan akan membutuhkan asal-usul yang asli dan terdokumentasi dengan jelas, ketertelusuran rantai pasokan penuh, dan bea masuk yang dapat dikelola, atau manufaktur yang patuh di AS. Menilai pasokan AS membutuhkan lebih dari sekadar angka kapasitas modul: pasokan wafer dan sel yang efektif dan patuh sangat penting. Jika permintaan pasar akhir tetap tangguh, kelangkaan hulu dan sensitivitas harga dapat melampaui yang terjadi pada tahap modul. Sementara itu, produk yang dialihkan dari tujuan AS dapat meningkatkan persaingan di kawasan lain.
Kedua, variabel utama untuk modul tetap biaya pengadaan aktual. Jika modul impor lebih mahal daripada alternatif produksi AS setelah AD/CVD yang berlaku, mekanisme harga Pasal 232, logistik, dan pembiayaan, produsen AS akan lebih siap melayani permintaan lokal. Namun, ketergantungan mereka yang berkelanjutan pada sel impor membuat mereka rentan terhadap batas bawah harga hulu. Oleh karena itu, perbandingan harus mencakup biaya pengadaan sel produsen AS, kemampuan mereka untuk merealisasikan kredit pajak, dan harga pengiriman akhir, bukan hanya tarif bea impor.
Ketiga, lonjakan instalasi sementara mungkin terjadi pada tahun 2027, terutama di antara proyek-proyek yang melewatkan tenggat waktu mulai konstruksi Juli 2026 dan harus mulai beroperasi pada akhir 2027 untuk mempertahankan kelayakan kredit yang relevan. Proyek-proyek yang memenuhi syarat lebih awal memiliki jangka waktu yang lebih panjang. Pasal 48E dan bonus konten domestik yang berlaku dapat mendukung imbal hasil tetapi tidak membebaskan tarif. Imbal hasil setelah pajak yang menarik dapat mempertahankan pengadaan yang dipercepat; inflasi peralatan, biaya pembiayaan, dan risiko penundaan di luar toleransi proyek justru dapat menyebabkan penundaan atau pembatalan.
Ketidaksesuaian waktu antara dukungan manufaktur dan permintaan proyek juga perlu diperhatikan. Penghapusan bertahap manufaktur surya 45X menurut undang-undang dimulai pada tahun 2030, tetapi pembatasan entitas atau rantai pasokan dapat menghapus kelayakan lebih awal. Dukungan manufaktur yang berlanjut pada 2028-29 tidak menjamin perluasan pembelian proyek yang sepadan. Jika kapasitas AS meningkat lebih cepat daripada pesanan, utilisasi dan margin dapat turun. Perlindungan perdagangan tidak boleh dianggap sebagai jaminan profitabilitas jangka panjang.
Secara keseluruhan, AS memperkuat perlindungan manufaktur sambil memperketat persyaratan kepatuhan impor dan proyek. Kebijakan dapat mengubah sumber pasokan, tetapi tidak dapat menghilangkan kendala biaya dan permintaan. Daya saing akan semakin bergantung pada pasokan hulu yang patuh, biaya pengiriman aktual, dan pelaksanaan proyek, bukan sekadar menempatkan produksi di negara yang belum tercakup AD/CVD.
Sumber: SMM. Status kebijakan per 18 September 2026. Cakupan produk, tarif spesifik perusahaan, dan tanggal implementasi tetap bergantung pada perkembangan selanjutnya.
Ditulis oleh:
Ryan Tey Tze Yang | Analis PV SMM
+60 127179370 | ryan.tey@metal.com



