Pasar modul PV utama tetap terbagi menurut wilayah dan segmen produk minggu ini. Harga FOB pelabuhan Tiongkok bergerak dua arah tetapi tetap dalam rentang sempit. Beberapa penilaian CIF Asia Tenggara naik tipis di batas bawah, meskipun transaksi tambahan masih terbatas. Eropa terus mengandalkan pengiriman berdasarkan kontrak yang ada, sementara beberapa pemasok menawarkan konsesi untuk mengamankan proyek jangka menengah dan panjang. Di India, harga modul persyaratan konten domestik (DCR) tetap stabil, sementara harga non-DCR melemah karena permintaan penimbunan sebelumnya mereda.
Ekspektasi pemulihan kuartal keempat membuat penjual kurang bersedia menurunkan harga secara luas. Namun, permintaan masih terlalu lemah untuk mendukung kenaikan umum. Biaya terus membatasi penurunan, sementara pesanan yang dapat dieksekusi menentukan harga realisasi. Hasilnya adalah diferensiasi yang lebih lebar antara produk standar dan daya tinggi, serta antara permintaan yang didukung kebijakan dan yang didorong pasar.
FOB pelabuhan Tiongkok: minat pada produk daya tinggi membaik, tetapi harga tetap dalam rentang
Sebagian besar produsen mempertahankan penawaran minggu sebelumnya pada awal pekan sambil memantau laju pemulihan permintaan. Ekspektasi permintaan kuartal keempat yang lebih kuat mengurangi insentif untuk pemotongan harga secara luas. Meski begitu, volume transaksi yang lemah membuat pembeli dan penjual tetap bernegosiasi, dengan diskon tertarget masih tersedia untuk pesanan tertentu.
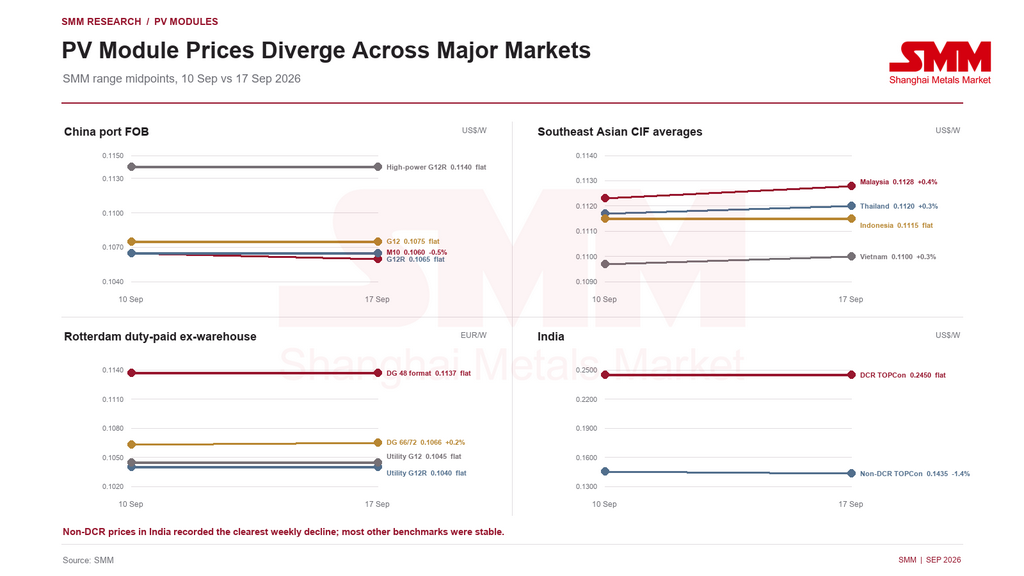
Minat beli pada produk TOPCon 3.0 menguat di pasar internasional premium. Beberapa pemasok menyesuaikan selisih harga antara produk TOPCon 2.0 dan TOPCon 3.0 untuk mendorong pengiriman daya tinggi. Berdasarkan titik tengah rentang mingguan SMM, modul TOPCon G12R daya tinggi membawa premi sekitar 7,0% di atas produk G12R standar. Ini mencerminkan nilai efisiensi dan output yang lebih tinggi, meskipun perluasan premi lebih lanjut akan bergantung pada apakah pengembang proyek mengakui manfaat hasil seumur hidup.
Penawaran terendah di pasar sebagian ditarik, menunjukkan berkurangnya kesediaan pemasok untuk mengejar harga turun. Namun, persaingan untuk pesanan tetap ketat, dan beberapa produsen lapis kedua mungkin terus menggunakan penawaran rendah untuk mengamankan bisnis. Batas atas rentang M10 turun US$0,001/W minggu ke minggu, sementara spesifikasi utama lainnya sebagian besar tidak berubah, membuat pasar tanpa arah yang seragam.
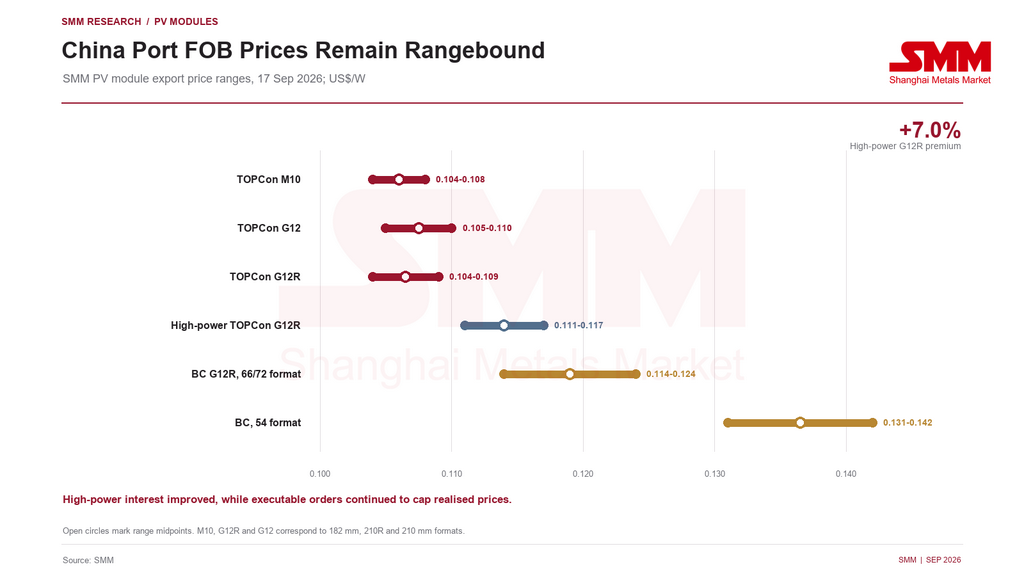
SMM memperkirakan harga FOB pelabuhan China akan tetap bergerak dalam kisaran sempit dalam waktu dekat. Ujian utamanya adalah apakah pesanan Oktober dimulai sesuai jadwal dan apakah permintaan untuk produk TOPCon 3.0 berubah menjadi volume. Jika pesanan mengecewakan, persaingan harga rendah dapat kembali meningkat.
Asia Tenggara: permintaan membaik, tetapi volume pembelian tetap terbatas
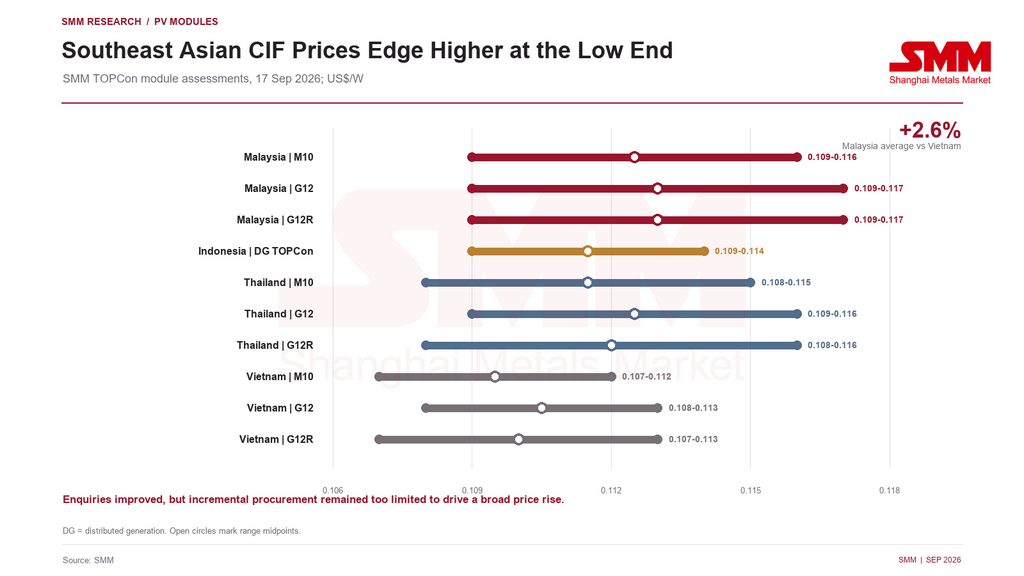
Harga modul Asia Tenggara terus berfluktuasi dalam kisaran sempit pada level rendah. Batas bawah beberapa penilaian di Malaysia, Thailand, dan Vietnam sedikit naik. Aktivitas permintaan membaik, tetapi peningkatan transaksi masih terbatas dan negosiasi harga terus berlanjut.
Di tiga format utama, rata-rata sederhana titik tengah kisaran sekitar US$0,1128/W di Malaysia, US$0,1120/W di Thailand, dan US$0,1100/W di Vietnam. Rata-rata Malaysia sekitar 2,6% di atas Vietnam. Beberapa permintaan pembelian telah muncul di Malaysia, tetapi ukuran proyek dan volume pengadaan masih terlalu kecil untuk mendukung kenaikan regional yang luas.
Vietnam dan Indonesia secara umum tidak berubah dari minggu ke minggu. Di Thailand, fokus jangka pendek tetap pada sertifikasi oleh Thai Industrial Standards Institute (TISI). Menurut riset SMM, beberapa pemasok telah mulai memperoleh sertifikasi. Seiring bertambahnya jumlah pemasok bersertifikat, kesenjangan pasokan sementara yang diciptakan oleh transisi sertifikasi akan menyempit, mengembalikan kekuatan harga pada permintaan proyek, posisi merek, dan biaya pengiriman.
Eropa: kontrak yang ada menopang pengiriman seiring meningkatnya minat daya tinggi
Pemulihan permintaan Eropa tetap terbatas, dengan pengiriman masih didominasi oleh kontrak yang ada. Beberapa produsen menawarkan konsesi pada proyek terpilih berkapasitas beberapa ratus megawatt untuk mengamankan pengiriman yang dijadwalkan pada 2027. Pesanan ini meningkatkan visibilitas ke depan tetapi tidak menunjukkan pemulihan luas di pasar spot Eropa.
Minat distributor terhadap modul TOPCon daya tinggi meningkat, meskipun penerimaan pengguna akhir terhadap premi efisiensi tetap menjadi ketidakpastian utama. Modul standar terus menghadapi negosiasi harga yang kuat, dengan harga realisasi tetap rendah.
Di Rotterdam, titik tengah untuk produk format G12R 48 generasi terdistribusi sekitar 9,3% di atas penilaian format G12R 66/72 skala utilitas, mencerminkan premi format dalam aplikasi atap dan aplikasi lain dengan keterbatasan ruang. Kesenjangan titik tengah antara produk format G12R 66/72 generasi terdistribusi dan skala utilitas sekitar 2,5%. Harga gudang di Portugal dan Yunani tetap sekitar 2,2-2,4% di atas Rotterdam, mencerminkan logistik regional dan premi pengiriman lokal.
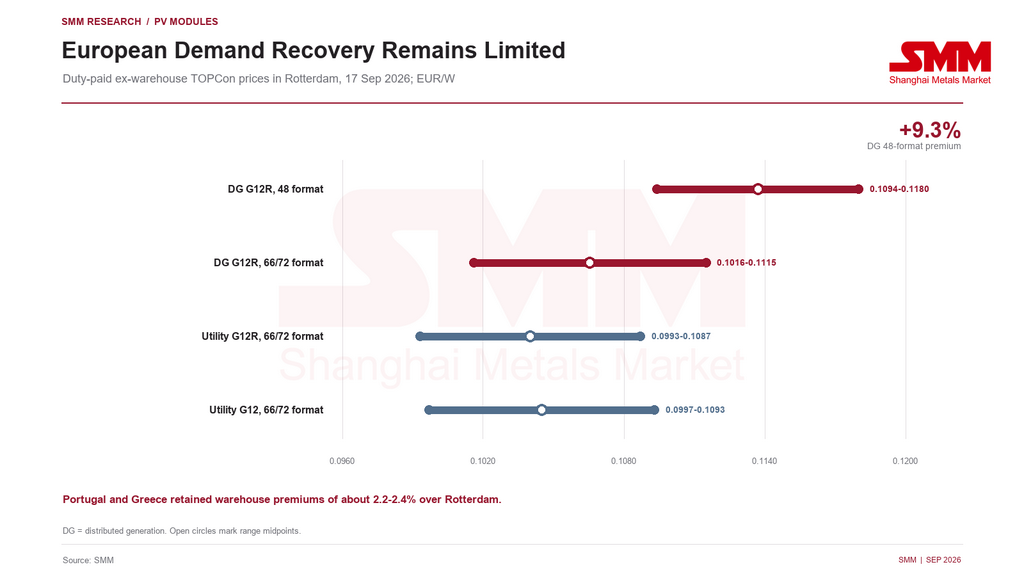
Prospek kuartal keempat bergantung pada apakah permintaan berubah menjadi kontrak baru. Jika permintaan kurang baik, produsen dan distributor dapat kembali ke persaingan harga untuk kumpulan pesanan yang terbatas.
India: penimbunan non-DCR mereda karena kapasitas berorientasi ekspor menghadapi ketidakpastian kebijakan
Harga modul DCR India tetap stabil, sementara harga non-DCR melunak. Berdasarkan titik tengah rentang, modul TOPCon DCR rata-rata sekitar US$0,245/W dan modul non-DCR US$0,1435/W, sehingga produk DCR memiliki premi sekitar 70,7%. Titik tengah non-DCR turun sekitar 1,4% minggu ke minggu karena dukungan dari permintaan penimbunan sebelumnya melemah.
Pasar non-DCR sebelumnya mengalami penimbunan sementara terkait ekspektasi seputar rencana tindakan Pasal 232 AS. Saat pembelian ini mereda, resistensi pengguna akhir terhadap penawaran tinggi kembali membatasi harga.
Departemen Perdagangan AS juga telah mengeluarkan penetapan akhir bea anti-dumping dan bea penyeimbang atas sel dan modul PV silikon kristalin dari India. Komisi Perdagangan Internasional AS dijadwalkan mengeluarkan penetapan akhir kerugian pada 14 Oktober. Perintah bea hanya akan diberlakukan jika Komisi mencapai penetapan afirmatif; temuan negatif akan menghentikan investigasi. Oleh karena itu, kasus ini pertama-tama memengaruhi kapasitas non-DCR India yang berorientasi AS dan prospek pesanan, bukan permintaan DCR domestik. Kinerja DCR akan terus bergantung pada pengadaan yang didukung kebijakan India, pengurangan inventaris, dan laju pasokan domestik.
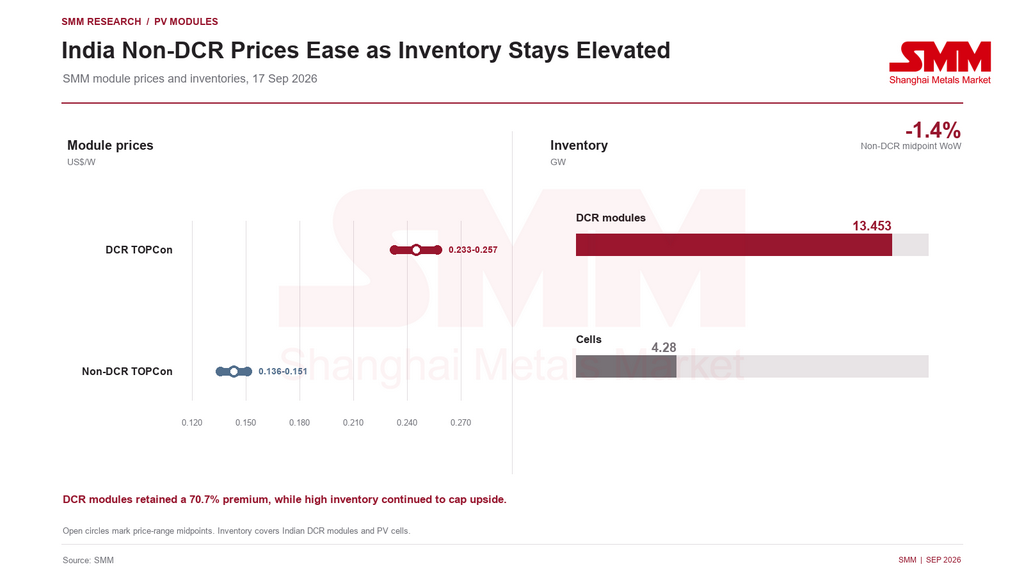
Inventaris modul DCR India berada sekitar 13,453 GW, sementara inventaris sel sekitar 4,28 GW. Stok yang tinggi terus membatasi kenaikan harga modul DCR. Jika pengadaan proyek domestik tidak dipercepat, produsen mungkin perlu menyesuaikan produksi, mengoptimalkan bauran produk, atau bersaing lebih agresif untuk pesanan.
Prospek: awal pesanan Oktober akan menguji kekuatan pemulihan
Pemasok modul Tiongkok memiliki lebih sedikit insentif untuk melakukan pemotongan harga secara luas, tetapi permintaan internasional belum cukup kuat untuk mendukung kenaikan umum. Produk TOPCon standar kemungkinan akan tetap bergerak dalam kisaran terbatas, sementara produk TOPCon daya tinggi dan kontak belakang akan terus terdiferensiasi berdasarkan premi efisiensi, merek, dan kesesuaian proyek.
Berdasarkan jadwal kebijakan saat ini, beberapa proyek yang telah dikontrak untuk pengiriman pada kuartal pertama dan kedua tahun 2027 diperkirakan akan mulai memasukkan biaya tambahan terkait pajak konsumsi sel surya. Untuk menghindari ketidaksesuaian biaya-harga saat pengiriman, pemasok modul dapat menaikkan penawaran berjangka atau menyertakan mekanisme penyesuaian harga dalam kontrak, sehingga proyek-proyek ini memiliki momentum kenaikan harga.
Di Asia Tenggara, pertanyaan utamanya adalah apakah permintaan pemasangan akhir tahun akan tiba sesuai jadwal dan apakah kesenjangan pasokan sementara di Thailand akan tertutup dengan lancar seiring semakin banyak pemasok memperoleh sertifikasi TISI. Tanpa peningkatan pengadaan yang signifikan, penawaran yang lebih tinggi di segmen tertentu mungkin tidak berubah menjadi kenaikan transaksi yang lebih luas.
Eropa akan didorong oleh permintaan produk daya tinggi, kontrak pengiriman tahun 2027, dan penghargaan kuartal keempat yang baru. Konsesi pada proyek-proyek besar tertentu meningkatkan visibilitas pesanan tetapi juga menunjukkan bahwa pengembang proyek masih memiliki daya tawar yang signifikan.
India memerlukan pembedaan yang jelas antara permintaan DCR domestik dan ekspor non-DCR yang berorientasi ke AS. Harga non-DCR mungkin tetap terpapar pada permintaan penimbunan yang memudar dan ketidakpastian atas langkah-langkah perdagangan AS. Perbaikan apa pun di pasar DCR akan bergantung pada pengadaan proyek domestik dan laju pengurangan persediaan.
Secara keseluruhan, pasar modul PV internasional kemungkinan akan tetap ditandai oleh pergerakan harga yang terbatas, divergensi regional, peningkatan produk, dan penetapan harga berbasis pesanan. SMM akan terus memantau perkembangan harga, pesanan, persediaan, dan pengadaan proyek di pasar modul PV utama.
Sumber: SMM
Ditulis oleh:
Ryan Tey Tze Yang | Analis PV SMM
+60 127179370 | ryan.tey@metal.com