

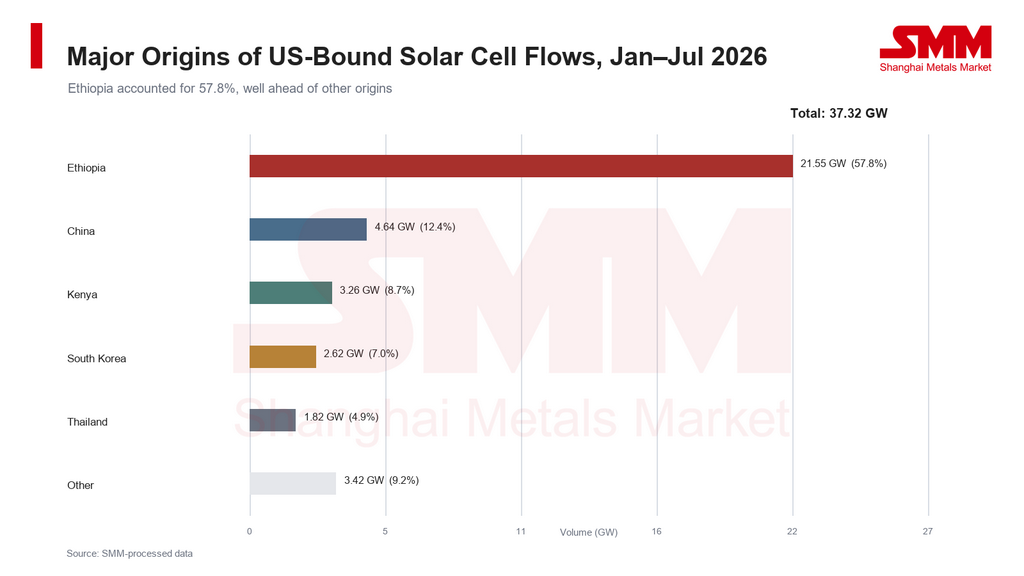
Campuran asal aliran sel surya ke AS bergeser tajam pada 2026. Analisis SMM terhadap data perdagangan sel surya global menunjukkan sekitar 37,32 GW sel masuk ke pasar AS pada Januari–Juli. Ethiopia memasok sekitar 21,55 GW, atau 57,8% dari total, jauh melampaui Tiongkok, Kenya, Korea Selatan, dan Thailand. Secara kumulatif, Ethiopia menjadi asal terbesar dalam kumpulan data ini.
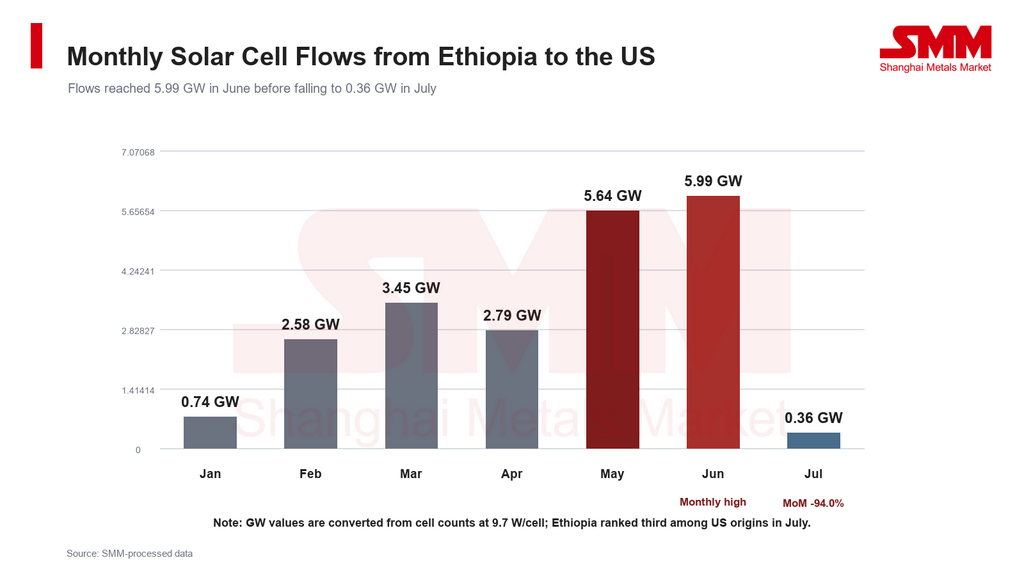
Namun, data bulanan terbaru menunjukkan tren yang berbeda. Aliran Ethiopia ke AS mencapai 5,99 GW pada Juni sebelum anjlok ke 0,36 GW pada Juli, penurunan bulanan sekitar 94,0%. Ethiopia pun tertinggal dari Tiongkok dan Kenya dalam peringkat bulanan. Meskipun Ethiopia telah mengubah campuran sumber sel surya kumulatif AS, keunggulan pasokannya belum stabil. Jadwal ekspor masing-masing pemasok dan perubahan kebijakan perdagangan AS akan menjadi variabel kunci bagi aliran berikutnya.
Ethiopia memasok hampir 60% aliran tujuan AS pada Januari–Juli
Total aliran sel surya ke AS sekitar 37,32 GW pada Januari–Juli 2026. Ethiopia menempati peringkat pertama dengan 21,55 GW, mencakup 57,8% dari total. Tiongkok, Kenya, Korea Selatan, dan Thailand masing-masing memasok sekitar 4,64 GW, 3,26 GW, 2,62 GW, dan 1,82 GW, dengan pangsa 12,4%, 8,7%, 7,0%, dan 4,9%. Kelima asal utama bersama-sama mencakup lebih dari 90%, menunjukkan sumber sel surya AS tetap sangat terkonsentrasi.
 Kebangkitan Ethiopia tidak didorong oleh satu bulan luar biasa. Aliran bulanan meningkat dari sekitar 0,74 GW pada Januari menjadi 2,58 GW pada Februari dan bertahan antara 2,79 GW dan 3,45 GW pada Maret–April. Kemudian naik ke 5,64 GW pada Mei dan 5,99 GW pada Juni. Ethiopia menjadi sumber bulanan terbesar selama lima bulan berturut-turut dari Februari hingga Juni, dan pangsanya terhadap aliran tujuan AS mencapai 69,0% pada Juni.
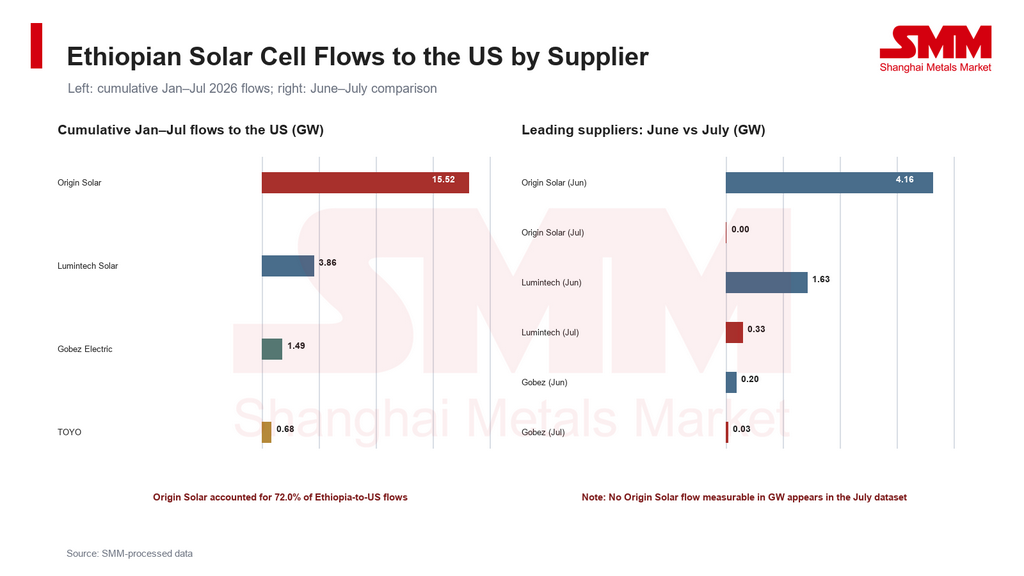
Pelepasan kapasitas manufaktur lokal mendukung pertumbuhan ini. TOYO telah mengungkapkan bahwa fasilitas sel surya Ethiopia miliknya memiliki kapasitas terpasang 4 GW dan mencapai produksi penuh pada Oktober 2025. Perusahaan ini juga mengembangkan kapasitas manufaktur modul di Texas, menciptakan rantai pasok lintas kawasan yang semakin terintegrasi yang menghubungkan sel Ethiopia dengan produksi modul AS. Data perdagangan juga mengidentifikasi Origin Solar, Lumintech Solar, dan Gobez Electric sebagai eksportir Ethiopia, menunjukkan basis pasokan AS negara itu tidak sepenuhnya bergantung pada satu produsen.
Konsentrasi pemasok memperbesar penurunan Juli
Meskipun Ethiopia unggul kumulatif, alirannya ke AS pada Juli turun cepat ke 0,36 GW, turun sekitar 5,63 GW dari Juni. Pada bulan yang sama, aliran dari Tiongkok dan Kenya sekitar 0,86 GW dan 0,79 GW, menempatkan keduanya di peringkat pertama dan kedua. Pangsa Ethiopia terhadap aliran bulanan tujuan AS turun dari 69,0% pada Juni menjadi 15,2% pada Juli.
 Data tingkat perusahaan menunjukkan penurunan sangat terkonsentrasi. Origin Solar memasok sekitar 15,52 GW ke AS pada Januari–Juli, setara sekitar 72,0% dari total Ethiopia. Alirannya pada Juni sekitar 4,16 GW, tetapi tidak ada aliran Juli yang terukur dalam GW dalam kumpulan data ini. Lumintech Solar turun dari sekitar 1,63 GW pada Juni menjadi 0,33 GW pada Juli, sementara Gobez Electric menurun dari 0,20 GW menjadi 0,03 GW. Penurunan aliran dari pemasok utama secara langsung menjelaskan sebagian besar kontraksi keseluruhan Ethiopia pada Juli.
 Penurunan Juli tidak boleh otomatis ditafsirkan sebagai penurunan setara dalam permintaan pasar akhir AS. Penjelasan yang mungkin mencakup perbedaan antara jadwal pesanan dan pengiriman, penyesuaian produksi atau inventaris sementara, dan perubahan selera risiko importir setelah dimulainya investigasi perdagangan. Faktor-faktor ini masih perlu diuji terhadap jadwal produksi perusahaan, data kedatangan AS, dan tingkat inventaris.
Hambatan perdagangan AS meluas ke asal baru
Masuknya Ethiopia dengan cepat ke pasar sel surya AS bertepatan dengan pergeseran berkelanjutan dalam sumber AS. Produk surya dari Tiongkok dan Taiwan, Tiongkok telah lama dikenai tindakan antidumping dan bea masuk penyeimbang AS, dan AS kemudian memperluas remedi perdagangan ke Asia Tenggara. Pada September 2026, Departemen Perdagangan AS juga mengeluarkan penetapan akhir antidumping dan bea masuk penyeimbang afirmatif yang mencakup sel surya dari India, Indonesia, dan Laos. Biaya kebijakan yang lebih tinggi untuk asal yang sudah mapan mendorong produsen modul AS mencari sumber sel baru.
Asal baru kini juga menghadapi pengawasan. Pada 17 Juli 2026, Departemen Perdagangan AS memulai penyelidikan anti-penghindaran di seluruh negara yang mencakup Ethiopia. Penyelidikan ini mencakup sel dan modul yang diselesaikan di Ethiopia menggunakan suku cadang atau komponen Tiongkok lalu diekspor langsung ke AS. Ini juga mencakup sel yang diselesaikan di Ethiopia, dirakit menjadi modul di Vietnam, dan kemudian diekspor ke AS.
Kecuali penyelidikan dibatalkan atau diperpanjang, Departemen Perdagangan bermaksud mengeluarkan penetapan awal dalam 150 hari sejak dimulai dan penetapan akhir dalam 300 hari. Akses Ethiopia ke pasar AS di masa depan akan bergantung sebagian pada apakah produksinya dapat menunjukkan pemrosesan lokal yang memadai dan apakah asal bahan, skala investasi, langkah manufaktur, dan nilai tambah memenuhi persyaratan tinjauan asal AS.
Dimulainya penyelidikan bukan merupakan temuan penghindaran, juga tidak berarti semua produk Ethiopia langsung dikenai tarif bea yang berlaku untuk produk surya Tiongkok. Namun, sebelum keputusan dikeluarkan, importir AS dapat memperketat uji tuntas rantai pasok, menyesuaikan jadwal pembelian, atau mendiversifikasi pesanan. Data bulanan tambahan diperlukan untuk menentukan apakah penurunan Ethiopia pada Juli terkait dengan tonggak kebijakan ini.
Kenya dapat menangkap sebagian permintaan yang dialihkan
Sementara aliran Ethiopia menurun pada Juli, Kenya masih memasok sekitar 0,79 GW ke AS, kedua setelah Tiongkok. Aliran kumulatif Kenya ke AS mencapai sekitar 3,26 GW pada Januari–Juli, mencakup sekitar 53,0% dari total ekspor sel surya negara itu. Aliran bulanan Kenya ke AS meningkat dari 0,10 GW pada April menjadi 0,87 GW pada Mei dan 1,46 GW pada Juni. Meskipun angkanya melandai pada Juli, tetap relatif tinggi di 0,79 GW.
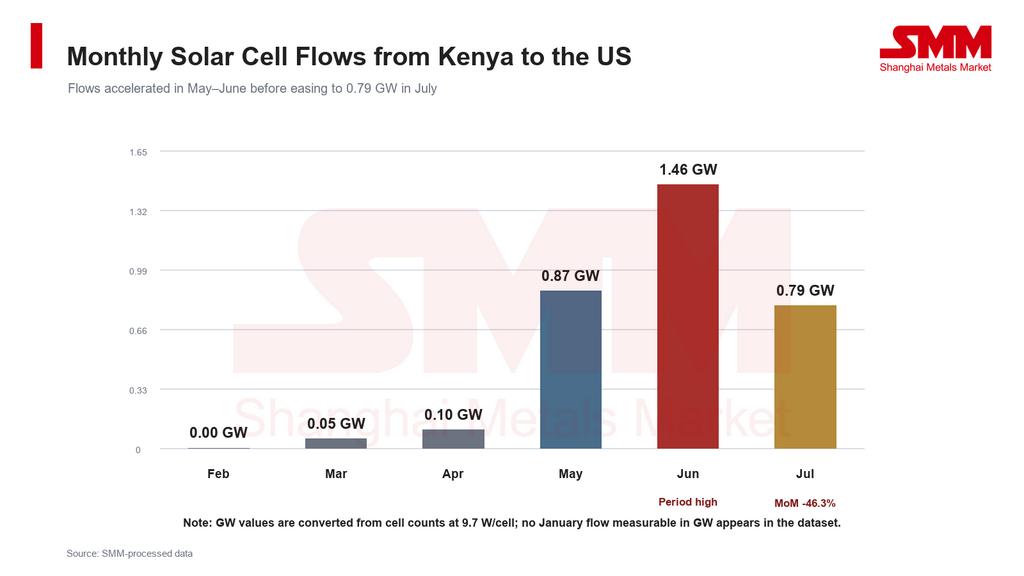 Data menunjukkan peran Afrika yang semakin besar dalam rantai pasok sel surya AS tidak terbatas pada Ethiopia. Seiring importir berupaya mengurangi risiko konsentrasi dan remedi perdagangan AS meluas, lokasi produksi baru seperti Kenya dapat menerima sebagian permintaan yang dialihkan. Namun, memindahkan produksi ke negara lain tidak otomatis menghilangkan risiko perdagangan. Dalam penyelidikan anti-penghindaran, Departemen Perdagangan dapat memeriksa asal input hulu, apakah pemrosesan lokal merupakan produksi substansial, dan apakah perusahaan yang berpartisipasi terafiliasi.
Bagi produsen sel dan wafer Tiongkok, pergeseran rantai pasok tidak berarti permintaan yang mendasarinya hilang. Permintaan dapat berpindah dari ekspor langsung ke AS menuju penjualan wafer, bahan penolong, dan peralatan ke fasilitas sel di negara ketiga. Seiring tinjauan AS semakin meluas ke bahan hulu dan langkah pemrosesan, fasilitas luar negeri dapat menghadapi persyaratan yang lebih kuat untuk input non-Tiongkok, dokumentasi asal, dan ketertelusuran. Struktur pengadaan mereka dapat berubah sesuai.
Prospek: Ethiopia mempertahankan keunggulan kumulatif, tetapi peringkat bulanan mungkin tetap fluktuatif
SMM memperkirakan Ethiopia akan tetap menjadi sumber sel surya penting bagi AS dalam jangka pendek, didukung oleh kapasitas sel terpasang, pelanggan AS yang mapan, dan manufaktur modul terkait. Namun, data Juli menunjukkan pasokan terkonsentrasi di sejumlah kecil perusahaan. Perubahan produksi, pesanan, atau bea cukai satu pemasok dapat menciptakan fluktuasi signifikan dalam aliran bulanan negara itu.
Tiga variabel perlu dicermati dalam beberapa bulan mendatang: apakah Origin Solar, Lumintech Solar, dan TOYO memulihkan produksi dan pengiriman ke AS; pemilihan responden, penetapan awal, dan potensi cakupan retroaktif dari penyelidikan anti-penghindaran AS; serta apakah Kenya, Tiongkok, atau asal lain terus menangkap permintaan dari produsen modul AS.
Jika aliran Ethiopia ke AS pulih pada Agustus–September, penurunan Juli akan lebih konsisten dengan jadwal pengiriman atau penyesuaian sementara tingkat perusahaan. Jika aliran tetap rendah sementara Kenya dan asal lain terus tumbuh, data dapat menunjukkan pergeseran kedua dalam lanskap sumber sel surya AS. SMM akan terus memantau kebijakan perdagangan AS, jadwal produksi pemasok utama, dan aliran sel surya lintas kawasan.



