I. Operasi Pasar Spot Tenaga Listrik
Dari 7 hingga 13 September, suhu di seluruh Tiongkok menunjukkan pola yang jelas “utara lebih dingin, selatan lebih hangat”. Udara dingin bergerak ke selatan melintasi Tiongkok Utara dan Timur Laut dari 7 hingga 9 September, menyebabkan penurunan suhu yang nyata di Shandong dan wilayah sekitarnya, sementara depresi tropis di atas Laut Tiongkok Selatan membawa hujan baru ke Tiongkok Selatan pada akhir pekan. Selain cuaca, biaya bahan bakar menjadi pendukung yang semakin penting bagi harga listrik spot. Hingga 11 September, batu bara termal CCTD Qinhuangdao 5.500 kkal naik menjadi RMB 754/mt, sementara batu bara 5.000 kkal dan 4.500 kkal masing-masing naik menjadi RMB 684/mt dan RMB 617/mt. Harga kedatangan LNG Tiongkok SMM naik dari USD 26,16/MMBtu pada 7 September menjadi tertinggi mingguan USD 28,81/MMBtu pada 10 September, sementara harga rata-rata LNG di Guangdong timur naik dari RMB 5.860/mt menjadi RMB 6.005/mt pada 9 September. Biaya batu bara dan gas yang lebih tinggi mengangkat biaya marjinal pembangkit termal dan gas, sementara output energi terbarukan, kondisi beban, dan aliran listrik antarprovinsi terus membentuk pergerakan harga jangka pendek.
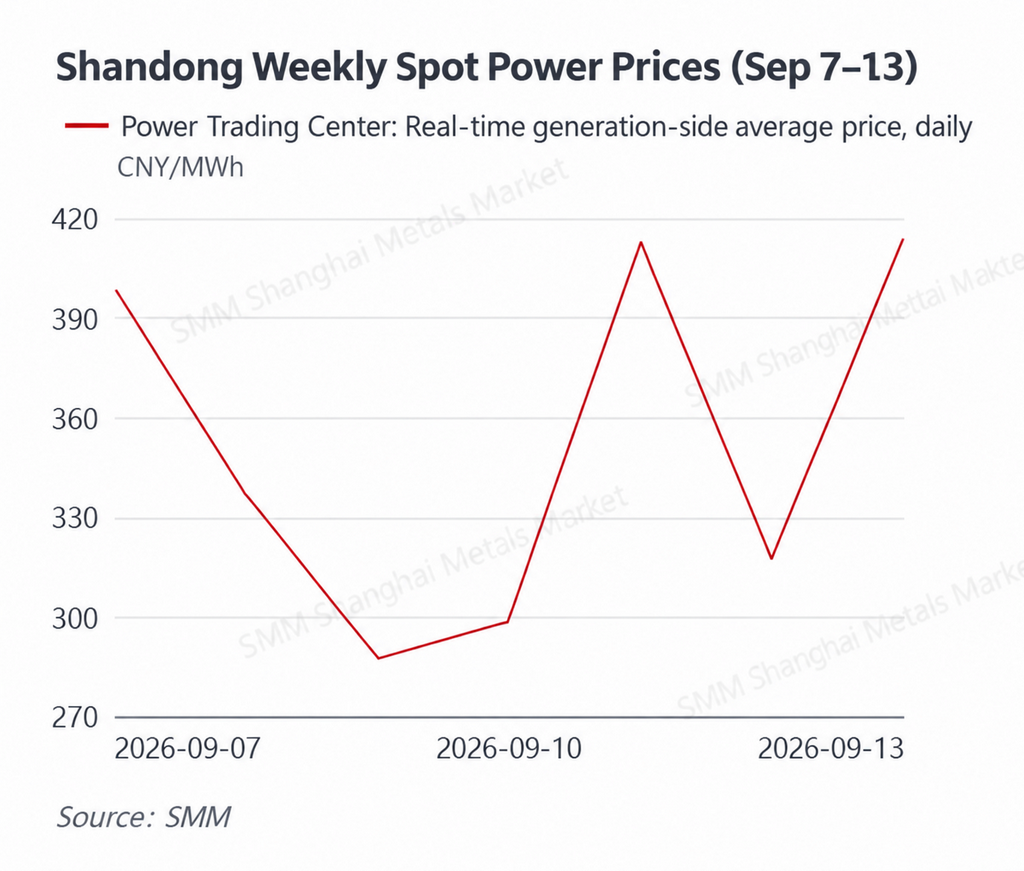
Harga Shandong turun terlebih dahulu lalu pulih, karena pendinginan mengurangi beban sementara biaya batu bara yang lebih tinggi membatasi penurunan. Harga rata-rata sisi pembangkitan real-time Shandong turun dari RMB 398,27/MWh pada 7 September menjadi RMB 287,52/MWh pada 9 September dan tetap relatif rendah pada RMB 298,58/MWh pada 10 September. Harga kemudian pulih menjadi RMB 412,64/MWh pada 11 September dan RMB 413,72/MWh pada 13 September. Rata-rata mingguan berada sekitar RMB 352,08/MWh. Udara dingin menurunkan suhu sekitar 4–6°C dari 7 hingga 9 September, dengan suhu minimum di Shandong utara turun menjadi sekitar 14–16°C, yang secara signifikan mengurangi permintaan pendinginan. Saat suhu pulih pada akhir pekan, beban juga membaik. Sementara itu, batu bara CCTD Qinhuangdao 5.500 kkal naik lebih lanjut dari RMB 741/mt menjadi RMB 754/mt. Dengan pembangkit batu bara masih memainkan peran penting dalam penetapan harga marjinal di Shandong, biaya bahan bakar yang lebih tinggi terutama bertindak sebagai batas bawah penawaran, sementara perubahan output energi terbarukan dan kondisi beban mendorong pemulihan dalam minggu tersebut.
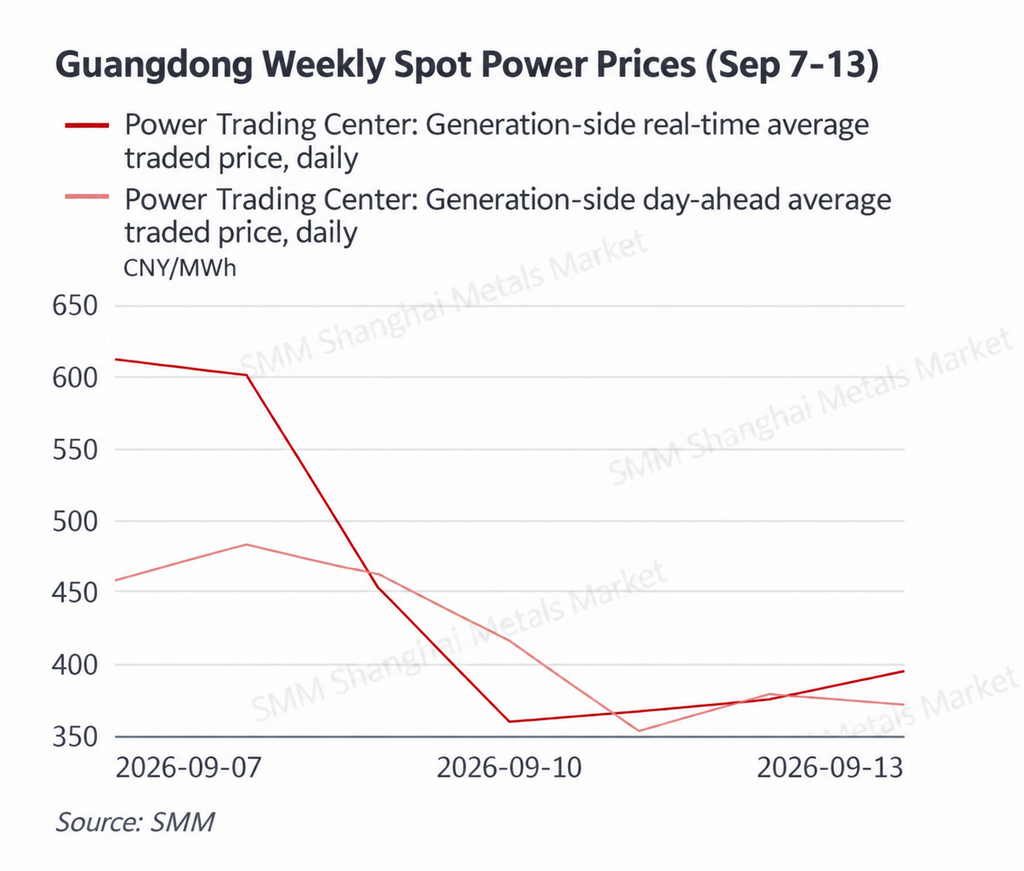
Guangdong bergerak dari level tinggi pada awal pekan ke harga yang lebih rendah setelahnya, karena permintaan pendinginan yang kuat dan biaya pembangkit gas mendukung harga pada awalnya sebelum hujan melemahkan beban. Harga rata-rata sisi pembangkitan harian di Guangdong naik dari RMB 456,52/MWh pada 7 September menjadi RMB 481,47/MWh pada 8 September, kemudian berangsur turun ke RMB 353,27/MWh pada 11 September dan ditutup pada RMB 372,13/MWh pada 13 September. Rata-rata harian mingguan sekitar RMB 417,06/MWh. Harga waktu nyata lebih fluktuatif, mencapai RMB 611,49/MWh dan RMB 601,14/MWh masing-masing pada 7 dan 8 September, sebelum turun ke RMB 359,83/MWh pada 10 September dan stabil di kisaran RMB 376–394/MWh selama akhir pekan. Rata-rata waktu nyata mingguan sekitar RMB 451,57/MWh. Cuaca cerah dan hangat selama 7–10 September menjaga permintaan pendinginan relatif kuat, tetapi curah hujan meningkat mulai 11 September karena depresi tropis memengaruhi Guangdong barat dan wilayah pesisir, melemahkan permintaan AC. Pada saat yang sama, harga LNG Guangdong timur naik dari RMB 5.860/mt menjadi RMB 6.005/mt, sementara harga kedatangan LNG Tiongkok SMM mencapai setinggi USD 28,81/MMBtu. Kenaikan biaya gas dengan demikian memberikan dukungan lebih kuat terhadap biaya marjinal pembangkitan berbahan bakar gas.
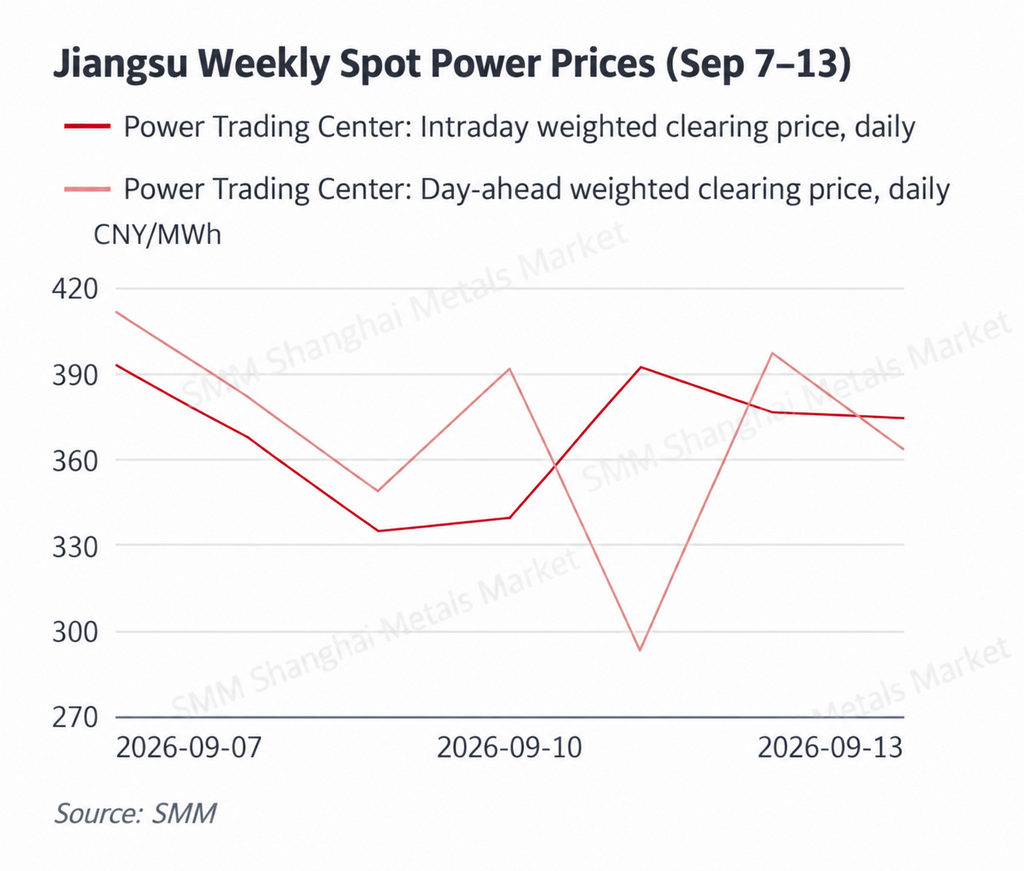
Jiangsu tetap fluktuatif, dengan permintaan musiman yang lebih lemah diimbangi oleh biaya pembangkitan batu bara yang lebih tinggi.Harga rata-rata tertimbang harian Jiangsu turun dari RMB 411,46/MWh pada awal minggu menjadi RMB 293,28/MWh pada 11 September, sebelum pulih ke RMB 397,30/MWh pada 12 September dan berakhir pada RMB 363,64/MWh pada 13 September. Rata-rata harian mingguan sekitar RMB 369,84/MWh. Harga intraday terutama berkisar antara RMB 335/MWh dan RMB 393/MWh, dengan rata-rata sekitar RMB 368,39/MWh untuk minggu tersebut. Udara dingin menurunkan suhu dari sekitar 30°C menjadi 25–27°C selama 8–10 September, mengurangi permintaan pendinginan dan membatasi ruang untuk kenaikan harga yang berkelanjutan. Namun, permintaan industri tetap relatif kuat, sementara harga batu bara yang lebih tinggi mengangkat biaya marjinal unit berbahan bakar batu bara. Akibatnya, pasar Jiangsu mencerminkan tarik-menarik antara permintaan yang lebih lemah dan biaya pembangkitan yang lebih kuat, dengan rata-rata harian dan intraday tetap relatif dekat.
Mongolia Dalam menguat secara nyata, karena fluktuasi output energi terbarukan memperkuat dampak biaya marjinal batu bara yang lebih tinggi. Harga rata-rata tertimbang waktu nyata sisi pembangkitan naik dari RMB 327,84/MWh pada 7 September menjadi RMB 524,74/MWh pada 9 September, tetap tinggi di RMB 476,43/MWh pada 10 September, dan naik lagi ke RMB 502,63/MWh pada 13 September. Rata-rata mingguan mencapai sekitar RMB 424,20/MWh, sementara rata-rata aritmetika sisi pengguna di seluruh sistem naik menjadi sekitar RMB 451,04/MWh. Dengan pangsa pembangkitan angin dan surya yang tinggi, pasar spot Mongolia Dalam bagian barat tetap sangat sensitif terhadap keluaran energi terbarukan dan kondisi ekspor. Saat pembangkitan energi terbarukan kuat, harga dapat turun dengan cepat; saat keluaran di bawah ekspektasi dan unit termal dipanggil lebih banyak, harga batu bara yang lebih tinggi dapat lebih langsung memengaruhi penawaran marjinal. Kenaikan mingguan tersebut karenanya tidak hanya mencerminkan biaya batu bara yang lebih tinggi, tetapi juga interaksi antara volatilitas energi terbarukan dan peningkatan ketergantungan pada pembangkitan penyeimbang berbasis batu bara.
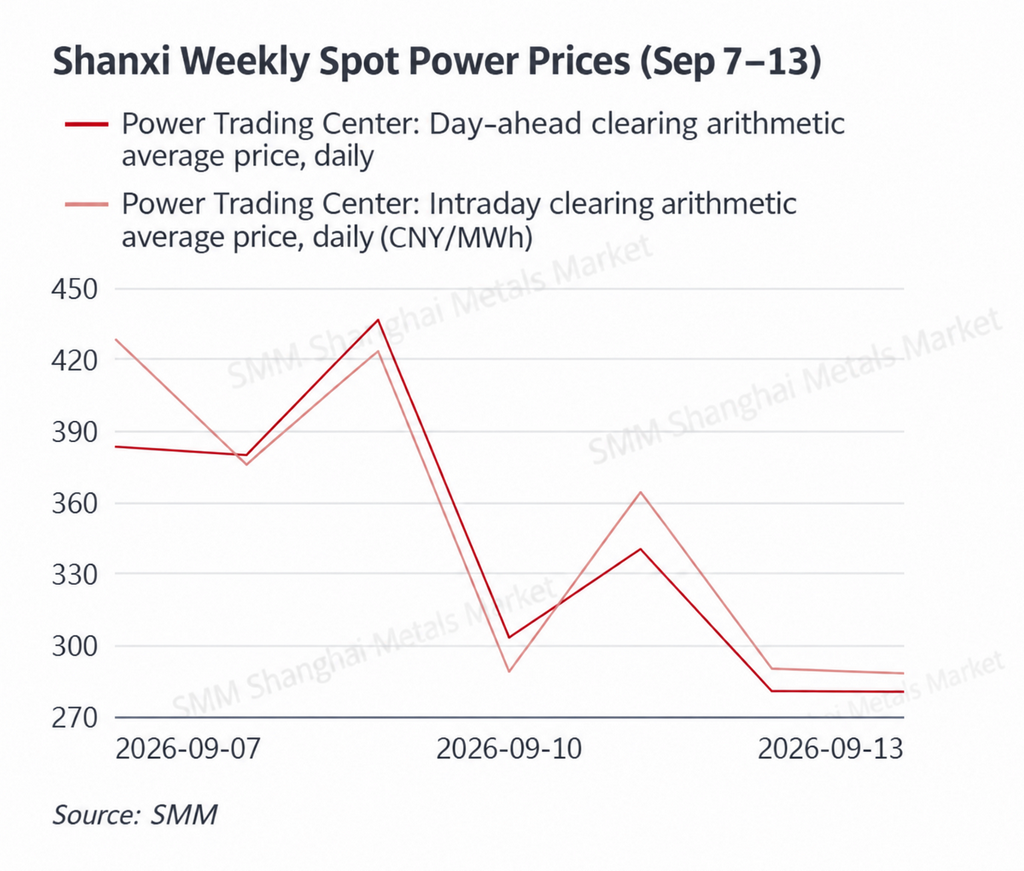
Shanxi bergerak dari level tinggi pada awal minggu menuju penurunan yang jelas di akhir minggu, karena dukungan biaya batu bara yang lebih kuat diimbangi oleh kondisi pasokan-permintaan yang lebih longgar. Harga rata-rata aritmetika day-ahead Shanxi tetap tinggi di RMB 379–437/MWh selama 7–9 September, mencapai RMB 436,56/MWh pada 9 September, sebelum turun tajam ke sekitar RMB 281/MWh pada 12–13 September. Rata-rata day-ahead mingguan sekitar RMB 343,38/MWh. Harga intraday juga turun dari RMB 428,47/MWh pada 7 September menjadi sekitar RMB 288–290/MWh selama akhir pekan, dengan rata-rata mingguan sekitar RMB 351,34/MWh. Shanxi memiliki pangsa pembangkitan batu bara yang relatif tinggi, sehingga pasokan batu bara yang lebih ketat dan harga bahan bakar yang lebih tinggi terus menopang biaya pembangkitan marjinal. Namun, seiring penurunan suhu dan kondisi sistem yang lebih longgar di akhir minggu, beban yang lebih lemah mengalahkan dukungan sisi biaya dan mendorong harga spot lebih rendah. Harga batu bara karenanya memperkuat batas bawah pasar, sementara puncak harga jangka pendek tetap bergantung pada beban aktual dan permintaan ekspor antarprovinsi.
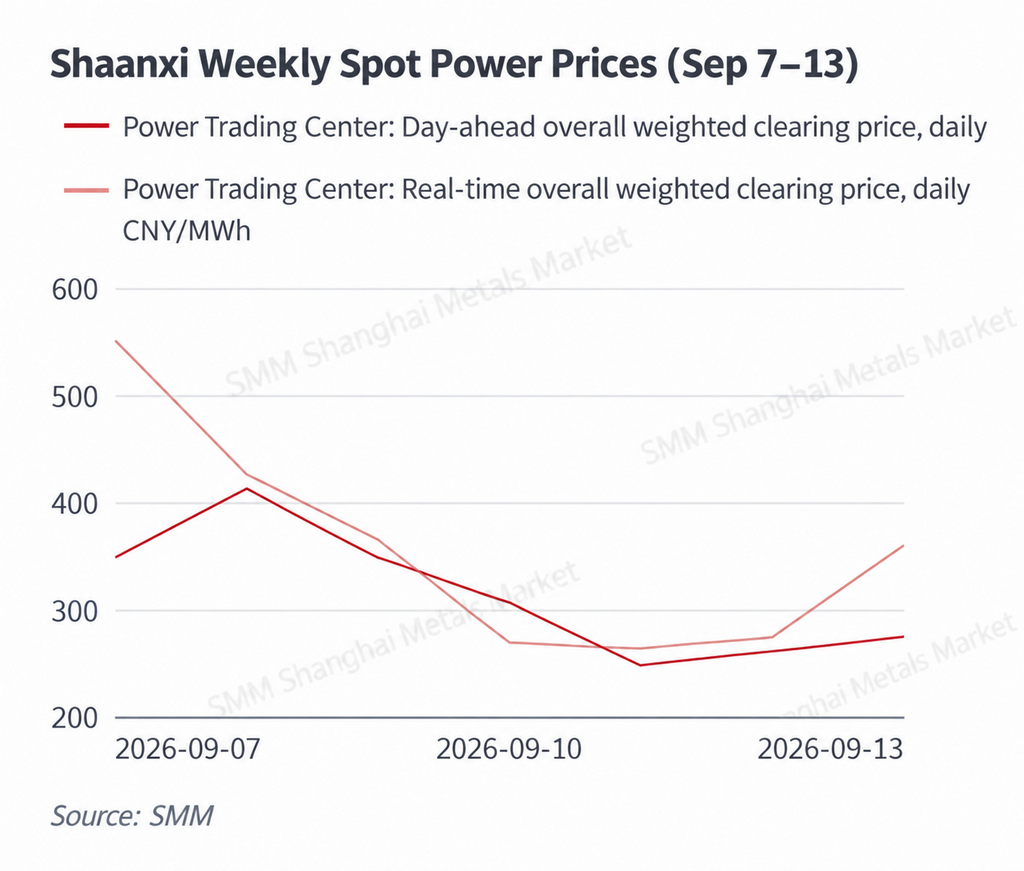
Pusat harga Shaanxi bergerak lebih tinggi secara keseluruhan, sementara kondisi waktu nyata yang ketat pada awal minggu memperbesar dampak biaya pembangkitan batu bara. Harga rata-rata tertimbang day-ahead Shaanxi naik dari RMB 348,35/MWh pada 7 September menjadi RMB 412,76/MWh pada 8 September, sebelum turun ke RMB 248,45/MWh pada 11 September. Rata-rata mingguan sekitar RMB 314,60/MWh. Harga real-time mencapai RMB 550,73/MWh pada 7 September, kemudian berangsur turun ke kisaran RMB 263–274/MWh selama 10–12 September, sebelum kembali naik ke RMB 359,74/MWh pada 13 September. Rata-rata real-time mingguan sekitar RMB 358,43/MWh. Selisih sekitar RMB 44/MWh antara rata-rata real-time mingguan dan rata-rata day-ahead menunjukkan bahwa kondisi operasi aktual umumnya lebih ketat daripada perkiraan day-ahead. Fluktuasi jangka pendek pada output energi terbarukan meningkatkan sensitivitas pasar terhadap pembangkit cadangan termal, sementara harga batu bara yang lebih tinggi menaikkan biaya marjinal unit termal ketika pembangkitan energi terbarukan menurun.
Secara keseluruhan, harga rata-rata mingguan di enam pasar yang dipantau umumnya lebih tinggi daripada minggu sebelumnya, tetapi pergerakan intra-minggu di beberapa provinsi menunjukkan pola lonjakan lalu mundur yang jelas. Cuaca yang lebih sejuk menurunkan permintaan listrik di Shandong, Shanxi, dan pasar utara lainnya, yang biasanya akan menekan harga spot, sementara harga batu bara yang lebih tinggi membatasi besarnya penurunan. Guangdong menghadapi tekanan kenaikan tambahan dari biaya LNG yang meningkat, memperkuat dukungan biaya dari pembangkitan berbahan bakar gas. Di Mongolia Dalam bagian barat dan Shaanxi, harga batu bara tidak menentukan arah harga secara mandiri, tetapi biaya bahan bakar yang lebih tinggi memperbesar harga marjinal selama periode output energi terbarukan rendah dan dispatch termal lebih berat. Seiring suhu yang terus mereda hingga pertengahan September, pasar akan semakin berfokus pada laju pemulihan pasokan batu bara, persistensi harga LNG yang tinggi, output energi terbarukan, dan perubahan aliran listrik antarprovinsi.
Energi Primer
7–13 September
Batu bara termal: Permintaan sektor listrik memasuki musim transisi, tetapi pemulihan pasokan yang lambat menjaga harga CCTD tetap dalam tren naik.
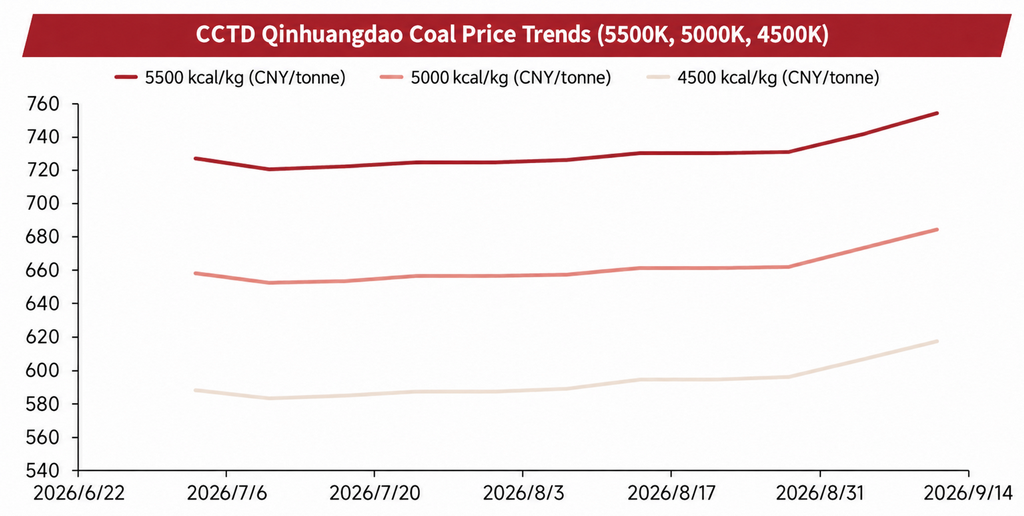
Per 11 September, batu bara termal CCTD Qinhuangdao 5.500 kcal dinilai sebesar RMB 754/mt, naik RMB 13/mt dari 4 September. Kelas 5.000 kcal naik RMB 11/mt menjadi RMB 684/mt, sementara kelas 4.500 kcal naik RMB 11/mt menjadi RMB 617/mt. Setelah musim permintaan puncak musim panas, konsumsi listrik termal sudah mulai menurun, tetapi harga batu bara terus naik, menunjukkan bahwa kenaikan terbaru lebih didorong oleh kendala pasokan dan ketatnya rantai distribusi daripada permintaan pengguna akhir yang lebih kuat. Output batu bara domestik tetap di bawah level tahun sebelumnya pada Agustus, dan meskipun kontraksinya menyempit dari Juli, laju pemulihan pasokan masih relatif lambat.
Permintaan: Seiring menguatnya udara dingin di Tiongkok utara, permintaan pendinginan menurun dengan cepat dan konsumsi batu bara pembangkit listrik pesisir memasuki tren penurunan musiman. Pengadaan semakin berpusat pada pengiriman kontrak berjangka dan pengisian spot terbatas. Pada saat yang sama, output pembangkit listrik tenaga air yang lebih kuat pada awal musim gugur menggantikan sebagian permintaan pembangkitan termal. Permintaan pengiriman pesisir juga melemah, mencerminkan keengganan pembangkit listrik untuk mengejar harga spot yang lebih tinggi. Secara keseluruhan, dukungan sisi permintaan terhadap harga batu bara telah melemah signifikan dari periode puncak musim panas.
Pasokan: Inspeksi keselamatan di wilayah penghasil utama tetap relatif ketat, sementara beberapa tambang belum sepenuhnya memulihkan output setelah gangguan sebelumnya. Hal ini menjaga elastisitas pasokan jangka pendek tetap terbatas. Kenaikan harga di mulut tambang sebelumnya juga telah menekan margin pengiriman ke pelabuhan utara, membatasi pengisian kembali inventaris pelabuhan. Belakangan ini, ekonomi transportasi mulai membaik dan beberapa penawaran batu bara impor melunak, menunjukkan bahwa fase pasokan terketat mungkin berangsur mereda. Apakah harga batu bara dapat terus naik akan semakin bergantung pada laju pemulihan produksi domestik dan waktu penimbunan musim dingin.
Inventaris: Per 11 September, inventaris di sembilan pelabuhan Lingkar Bohai berada sekitar 24,13 juta mt, turun sekitar 0,30 juta mt minggu ke minggu, sementara inventaris di pembangkit listrik di delapan provinsi pesisir naik menjadi sekitar 35,57 juta mt. Divergensi ini tetap penting: inventaris pelabuhan yang relatif ketat terus mendukung penawaran spot, sementara stok yang nyaman di pengguna akhir mengurangi urgensi untuk membeli pada harga yang lebih tinggi. Oleh karena itu, pasar tetap dicirikan oleh “pelabuhan ketat tetapi stok pembangkit listrik memadai”. Harga batu bara kemungkinan mempertahankan dukungan jangka pendek, meskipun pelemahan permintaan musiman dan pemulihan pasokan bertahap dapat membatasi laju kenaikan lebih lanjut.
LNG: Harga LNG delivered Tiongkok naik dengan cepat, sementara harga Guangdong timur mulai mengikuti kenaikan tersebut.
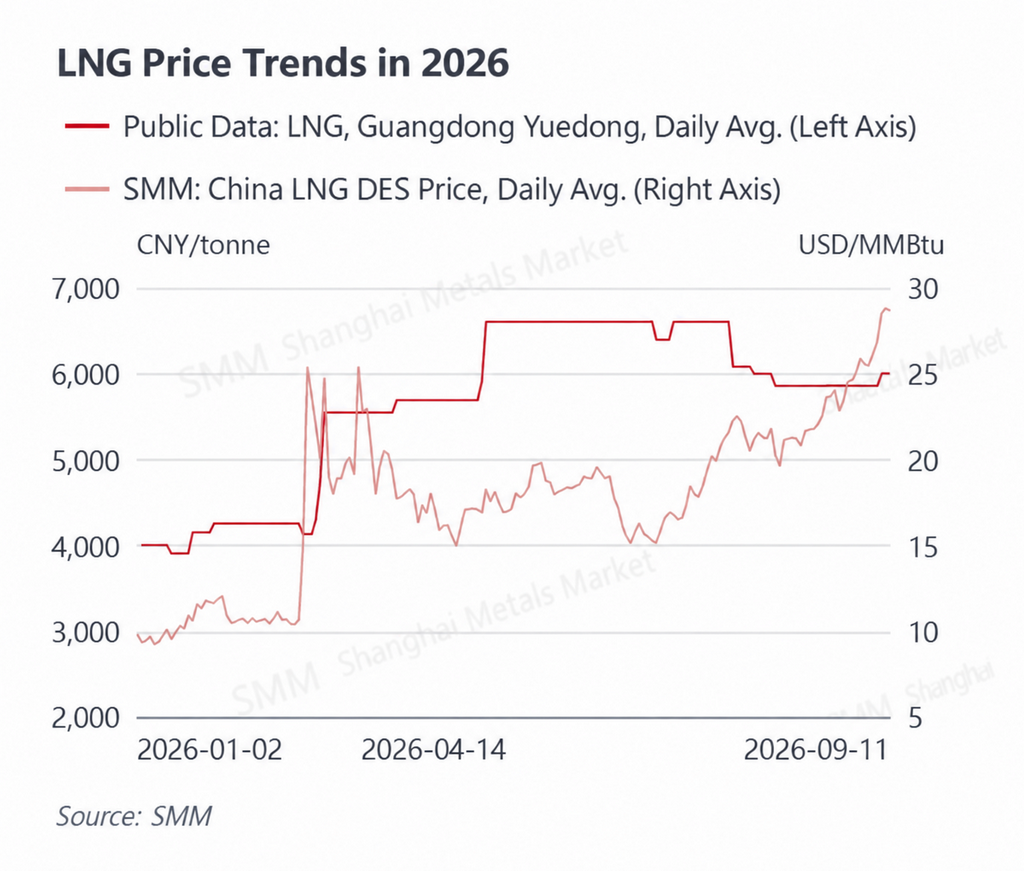
Harga kedatangan LNG Tiongkok SMM terus naik selama minggu tersebut, dari USD 26,16/MMBtu pada 7 September menjadi USD 26,88/MMBtu pada 8 September, USD 28,51/MMBtu pada 9 September, dan tertinggi mingguan USD 28,81/MMBtu pada 10 September. Harga tetap tinggi pada USD 28,65/MMBtu pada 11 September. Harga LNG Guangdong timur naik dari RMB 5.860/mt menjadi RMB 6.005/mt pada 9 September dan tetap pada level tersebut setelahnya, menunjukkan bahwa kenaikan biaya spot internasional sebelumnya telah mulai diteruskan ke harga LNG pesisir domestik.
Pasar domestik: Biaya gas hulu yang lebih tinggi, bersama dengan pemeliharaan di beberapa fasilitas pencairan, memperketat pasokan LNG domestik sementara dan memperkuat posisi tawar penjual. Namun, Tiongkok masih berada dalam periode musiman dengan permintaan gas yang relatif moderat, dan pengguna industri menunjukkan keengganan terbatas untuk menerima harga yang jauh lebih tinggi. Oleh karena itu, harga LNG domestik naik lebih lambat daripada biaya spot impor. Pada saat yang sama, kontrak LNG berjangka dan gas pipa terus menyumbang porsi besar pasokan domestik, mengurangi ketergantungan pada kargo spot yang mahal dan memperlambat penerusan lonjakan harga internasional.
Pasar internasional: Harga LNG spot Asia terus menguat di tengah premi risiko pasokan yang tinggi, ekspektasi pengadaan musim dingin, dan persaingan untuk kargo fleksibel. Pemeliharaan di beberapa fasilitas pasokan dan ketersediaan kargo spot yang lebih ketat menambah tekanan kenaikan. Untuk pasar listrik Guangdong, kenaikan harga LNG Guangdong timur menjadi RMB 6.005/mt secara langsung menaikkan biaya pembangkitan marjinal unit berbahan bakar gas, memperkuat dukungan biaya untuk harga listrik spot selama periode beban tinggi atau ketika output energi terbarukan lemah.
Tinjauan Cuaca
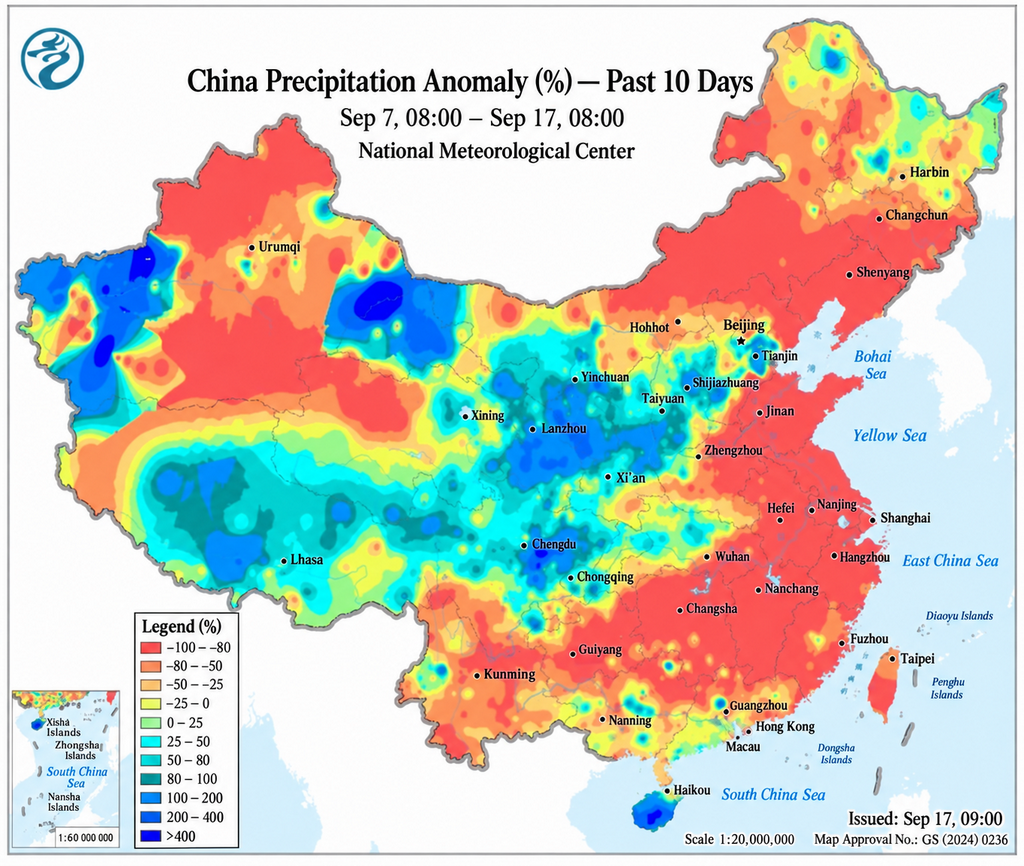
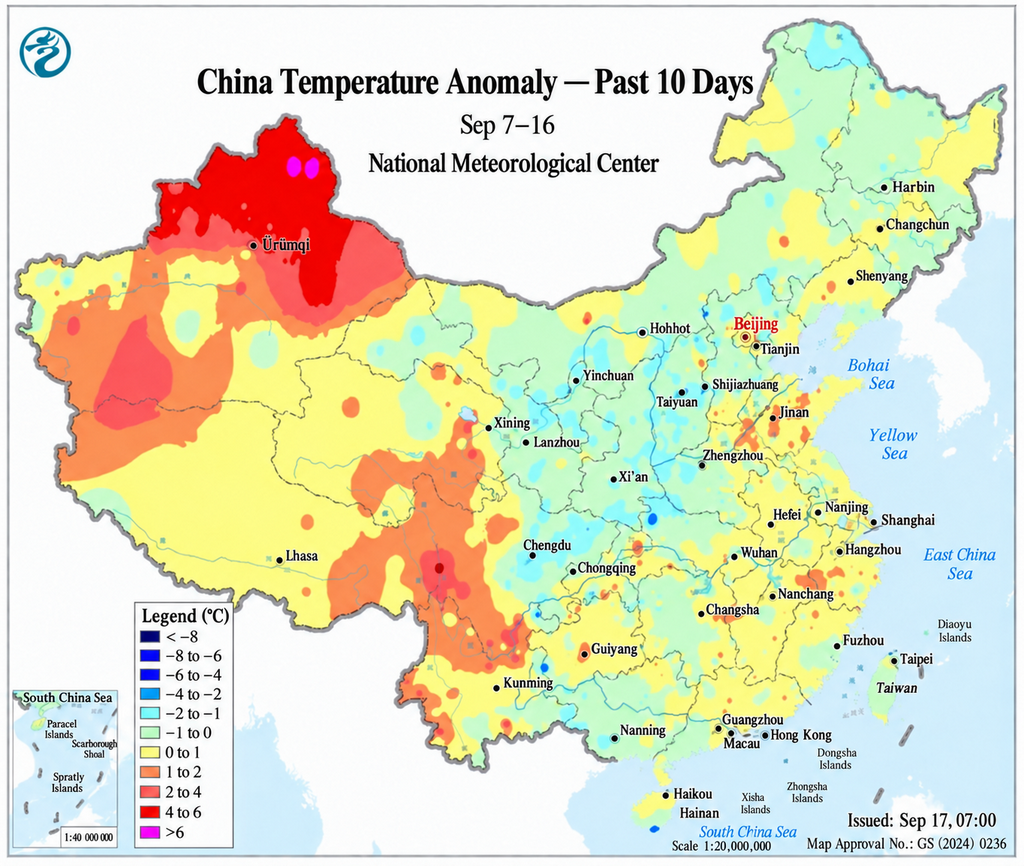
Selama 7–13 September, Tiongkok mengalami pola luas “utara lebih sejuk, selatan lebih hangat”, dengan pendinginan utara terjadi bersamaan dengan hujan lebih lebat di sebagian Tiongkok Selatan. Dari 7 hingga 9 September, sistem udara dingin moderat bergerak ke selatan melalui Tiongkok Utara dan Timur Laut, membawa penurunan suhu sekitar 4–6°C. Wilayah pesisir Shandong juga mengalami angin utara yang lebih kuat, sementara rentang suhu siang-malam melebar signifikan di wilayah utara.
Di Tiongkok Selatan, gangguan cuaca utama berasal dari depresi tropis di atas Laut Tiongkok Selatan. Dari 11 hingga 13 September, curah hujan meningkat di Guangdong selatan, Hainan, dan Guangxi selatan, dengan beberapa wilayah Guangdong mencatat hujan lebat hingga sangat lebat. Guangdong tetap panas dan lembap selama paruh pertama minggu, dengan suhu maksimum sekitar 34°C mendukung permintaan pendinginan. Setelah hujan menguat pada akhir minggu, beban pendingin udara melemah. Di Shandong, suhu maksimum terutama sekitar 29–33°C, turun tajam pada awal minggu sebelum pulih. Jiangsu juga mendingin hingga sekitar 25–27°C selama 8–10 September sebelum suhu berangsur pulih mulai 12 September.
Ke depan, fokus cuaca utama akan terus bergeser dari panas musim panas yang persisten menuju aktivitas udara dingin musim gugur dan sistem cuaca tropis. Seiring permintaan pendinginan semakin memudar di Tiongkok utara, dampak cuaca pada harga listrik spot kemungkinan akan lebih banyak ditransmisikan melalui output angin dan surya, curah hujan, dan deviasi perkiraan beban jangka pendek daripada melalui permintaan suhu tinggi yang berkelanjutan.
II. Perkembangan Utama di Pasar Listrik Tiongkok
Pada 9 September, Biro Regulasi Energi Tiongkok Timur mengumumkan bahwa pasar spot listrik Anhui telah memasuki operasi formal. Anhui menjadi pasar spot listrik tingkat provinsi kesembilan di Tiongkok, dan yang kedua di Delta Sungai Yangtze, yang beralih ke operasi formal. Pasar tersebut telah menjalani uji coba operasi penyelesaian berkelanjutan sejak 31 Desember 2024, selama lebih dari 18 bulan. Semua unit batu bara publik yang didispatch provinsi berpartisipasi dengan mengajukan kuantitas dan harga, pembangkit energi terbarukan sepenuhnya berpartisipasi di pasar, semua pengguna komersial dan industri berpartisipasi hanya berdasarkan kuantitas, dan penyimpanan energi independen diizinkan untuk mengajukan kuantitas dan harga.
Pada 9 September, Kantor Regulasi Energi Jiangsu dari Administrasi Energi Nasional merilis “Pengumuman tentang Konsultasi Publik atas Aturan Pelaksanaan Pasar Layanan Tambahan Ramping Listrik Jiangsu (Draf untuk Komentar)”. Mekanisme yang diusulkan dirancang untuk mengatasi perubahan cepat pada beban bersih sistem seiring meningkatnya penetrasi energi terbarukan, sekaligus memperluas saluran pendapatan berbasis pasar untuk pembangkitan termal, penyimpanan energi, dan sumber daya fleksibel lainnya. Pengenalan layanan ramping khusus akan semakin memperluas struktur pendapatan penyimpanan Jiangsu melampaui arbitrase puncak-lembah sederhana dan meningkatkan fleksibilitas sistem jangka pendek.
Pada awal September, Tianjin membuka konsultasi publik tentang “Pemberitahuan tentang Mendorong Partisipasi Langsung Penuh di Pasar Listrik oleh Pengguna Listrik pada 35 kV ke Atas (Draf untuk Komentar)”. Draf tersebut mengusulkan agar pengguna komersial dan industri pada 35 kV ke atas yang masih berada di bawah pengadaan agen jaringan menyelesaikan pendaftaran pasar pada akhir 2026, baik sebagai pengguna grosir maupun ritel. Langkah ini akan semakin memperluas partisipasi pasar langsung di antara pengguna besar dan meningkatkan permintaan untuk perdagangan jangka menengah dan panjang, paket ritel, dan manajemen risiko pasar.
Pada 11 September, Komisi Reformasi dan Pembangunan Provinsi Guizhou membuka konsultasi tentang “Aturan Pelaksanaan Lelang Mekanisme Pembangunan Berkelanjutan untuk Proyek Energi Terbarukan Inkremental” dan “Aturan Pelaksanaan Mekanisme Penyelesaian Harga Pembangunan Berkelanjutan untuk Energi Terbarukan”. Aturan draf tersebut semakin memperjelas kerangka lelang dan penyelesaian untuk harga mekanisme energi terbarukan. Untuk proyek inkremental, volume dan harga listrik mekanisme akan ditentukan melalui penawaran kompetitif, dengan volume mekanisme dibatasi pada 90% dari total pembangkitan on-grid proyek selama periode yang berlaku. Hal ini akan semakin mengaitkan pendapatan proyek energi terbarukan dengan harga pasar dan penyelesaian harga mekanisme.
Pertemuan Tingkat Menteri Energi APEC ke-16 diadakan di Beijing pada 10–11 September. Pertemuan tersebut berfokus pada tiga prioritas: akses energi berkualitas tinggi, pemberdayaan dua arah antara kecerdasan buatan dan sistem energi, serta kerja sama energi Asia-Pasifik yang lebih dalam. Diskusi juga mencakup dukungan timbal balik listrik lintas batas, keamanan energi, dan koordinasi sistem listrik yang semakin didominasi energi terbarukan. Tema-tema ini menyoroti semakin pentingnya optimalisasi sumber daya regional dan kapasitas sistem listrik yang fleksibel seiring terus meningkatnya penetrasi energi terbarukan.