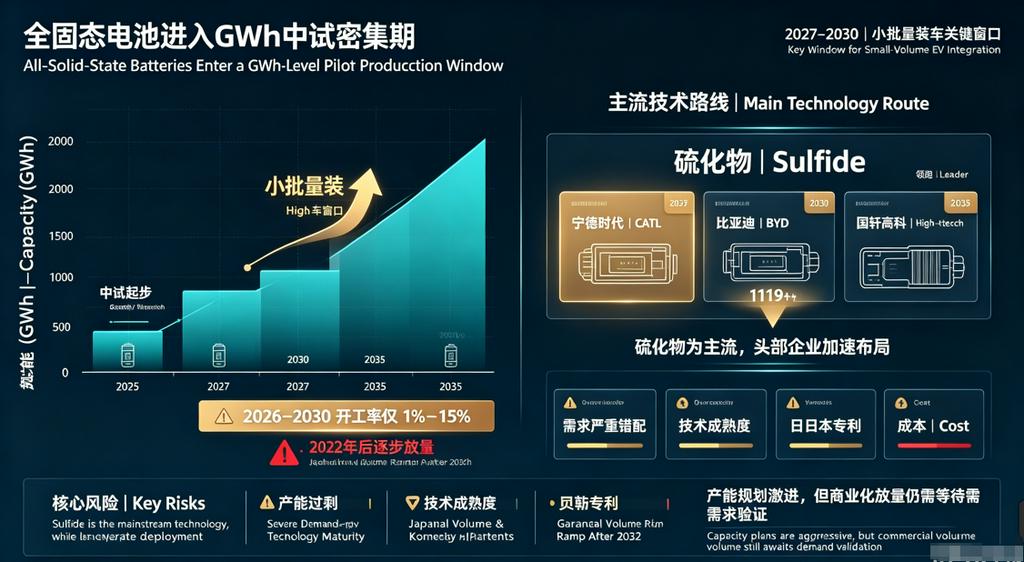
Poin-poin penting: Baterai solid-state telah memasuki periode produksi percontohan GWh yang intensif, dengan 2027–2030 sebagai jendela kunci untuk pemasangan kendaraan dalam jumlah kecil. Kapasitas yang direncanakan diperkirakan akan melampaui 1.119 GWh pada 2035, tetapi tingkat pemanfaatan dari 2026 hingga 2030 hanya akan 1%–15%, menunjukkan ketidaksesuaian permintaan yang parah, dengan peningkatan volume baru dimulai secara bertahap setelah 2032. Sulfida adalah rute utama, dengan CATL, BYD, Gotion High-tech, dan lainnya memimpin; risiko terletak pada kelebihan kapasitas, kematangan teknologi, paten Jepang dan Korea Selatan, serta biaya.
Catatan:
Analisis kapasitas baterai solid-state dibagi menjadi Bagian 1 dan Bagian 2. Bagian 1 mencakup baterai padat-cair, dan Bagian 2 mencakup baterai solid-state. Sebagai rute transisi menuju baterai solid-state, baterai padat-cair juga akan ada untuk waktu yang lama; untuk saat ini, baterai tersebut dianalisis dalam sistem baterai solid-state. Baterai padat-cair meliputi baterai gel, baterai hibrida padat-cair, baterai kuasi-solid-state, dan baterai semi-solid-state. Untuk baterai dengan proporsi massa elektrolit cair 5%–20%, kerangka elektrolit padat ditambahkan untuk membatasi sejumlah kecil elektrolit cair.
Analisis Kapasitas Baterai Solid-State (Bagian 1): Baterai Padat-Cair sebagai Pelopor — Rute Transisi dengan Pasokan dan Permintaan yang Meningkat
Analisis Kapasitas Baterai Solid-State (Bagian 2): Produksi Percontohan Baterai Solid-State Dikerahkan Secara Intensif — Ketidaksesuaian Perencanaan Kapasitas dan Permintaan
Artikel ini adalah Bagian 2: status kapasitas baterai solid-state, yaitu baterai all-solid-state.
Data: Data kapasitas ini didasarkan pada perencanaan kapasitas perusahaan dan analisis model permintaan SMM. Data jangka menengah dan panjang, khususnya, bergantung pada model permintaan SMM.
Data akhir tunduk pada data kapasitas yang dirilis secara resmi oleh perusahaan.
1. Tahap Industri: Dari Laboratorium ke Produksi Percontohan GWh; 2027–2030 Adalah Jendela Kunci
Menurut statistik tabel, baterai solid-state (terutama all-solid-state) telah bergerak dari R&D laboratorium ke periode konstruksi intensif untuk jalur percontohan. Dari 2024 hingga 2026, beberapa jalur percontohan all-solid-state dan jalur eksperimental telah dioperasikan atau diselesaikan. Perusahaan perwakilan meliputi CATL, BYD, Gotion High-tech, Qingtao, WeLion, CALB, EVE Energy, Farasis Energy, Tailan New Energy, dan lainnya.
Tonggak penting:
CATL: Lini percontohan baterai semua-solid-state sulfida 5 GWh di Hefei mulai beroperasi pada Mei 2025; Fase I basis semua-solid-state Yibin mulai beroperasi pada Juli 2026, dengan densitas energi sel tunggal melebihi 500 Wh/kg.
BYD: Lini percontohan baterai semua-solid-state sulfida 2 GWh di Shenzhen Pingshan mulai beroperasi pada Februari 2026, dengan tingkat hasil stabil di 82%; lini produksi massal Fase I 20 GWh di Chongqing Bishan direncanakan dimulai pada kuartal III 2026, dengan pemasangan kendaraan batch kecil pada kuartal I 2027, dan rencana jangka panjang 100 GWh.
Gotion High-tech: Lini eksperimental baterai semua-solid-state 0,2 GWh di Hefei selesai pada Mei 2025; lini produksi massal 2 GWh diperkirakan memasuki tahap komisioning peralatan pada akhir 2026 dan memulai produksi batch kecil pada 2027.
Qingtao Energy: Lini percontohan baterai semua-solid-state 0,1 GWh di Kunshan telah mulai beroperasi.
WeLion New Energy: Basis uji coba skala kecil baterai semua-solid-state 0,6 GWh di Shenzhen Pingshan, dengan rencana mencapai produksi massal semua-solid-state sekitar 2027.
CALB: Kapabilitas produksi percontohan baterai solid-state 0,2 GWh di Changzhou.
EVE Energy: Fase I basis Chengdu 60 Ah selesai pada Desember 2025; kapasitas tahunan Fase II 100 MWh akan diserahkan pada Desember 2026.
Farasis Energy: Lini percontohan baterai semua-solid-state sulfida 0,2 GWh di Ganzhou; sel 60 Ah telah dikirimkan sampelnya kepada pelanggan robot.
Tailan New Energy: Proyek baterai semua-solid-state 3,5 GWh di Qianjiang, Hubei selesai pada Juni 2026, dengan Fase I sebesar 0,5 GWh.
Sunwoda: Lini sampel 0,2 GWh; baterai semua-solid-state polimer 400 Wh/kg, dengan validasi pemasangan kendaraan direncanakan selesai pada 2026.
Secara keseluruhan, 2025–2026 merupakan periode intensif peluncuran lini percontohan, 2027 akan memasuki validasi pemasangan kendaraan batch kecil, dan sekitar 2030 tujuannya adalah produksi massal skala besar.
2. Perencanaan Kapasitas: Ekspansi Eksponensial, Melampaui 1.100 GWh pada 2035
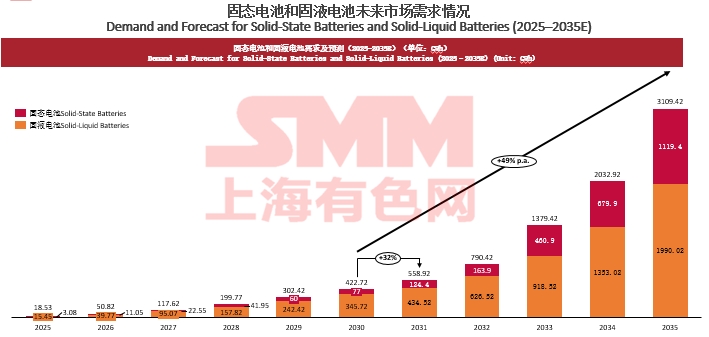
Menurut data ringkasan dalam tabel, kapasitas baterai solid-state yang direncanakan akan tumbuh dari 3 GWh pada 2025 menjadi 1.119 GWh pada 2035, menunjukkan ekspansi eksponensial:
Kapasitas baterai solid-state akan tumbuh dari 3 GWh pada 2025 menjadi 77 GWh dan 1.119 GWh masing-masing pada 2030 dan 2035.
Di antaranya, kapasitas yang direncanakan akan melonjak signifikan setelah 2033, terutama dari rencana jangka panjang basis Bishan BYD, basis Yibin CATL, proyek Qianjiang Tailan, WeLion, Qingtao, dan lainnya. Namun, perlu dicatat bahwa angka-angka ini sebagian besar merupakan kapasitas rencana perusahaan, dan implementasi aktual dibatasi oleh berbagai faktor seperti hasil produksi, peralatan, modal, dan validasi pelanggan.
3. Permintaan dan Tingkat Utilisasi: Ketidakcocokan Jangka Pendek yang Parah, Baru Bertahap Cocok Setelah 2033
Dibandingkan dengan perencanaan kapasitas, pelepasan permintaan baterai solid-state jelas tertinggal, dan ekspansi kapasitas mungkin meniru model baterai lithium cair.
Dari 2026 hingga 2030, tingkat utilisasi baterai solid-state hanya akan 1%–15%, menunjukkan bahwa perencanaan kapasitas jauh melampaui permintaan aktual jangka pendek. Sejumlah besar jalur percontohan dan jalur eksperimental masih dalam tahap validasi dan belum membentuk pengiriman yang efektif. Tingkat utilisasi akan naik menjadi 28% pada 2031, melonjak menjadi 69% pada 2032, dan stabil pada 73%–89% setelah 2033. Ini berarti peningkatan volume skala besar baterai solid-state yang sebenarnya mungkin terjadi setelah 2032–2033, menciptakan jeda waktu tertentu dengan ekspektasi luas industri tentang "produksi skala besar pada 2030."
4. Rute Teknologi: Sulfida sebagai Arus Utama, dengan Oksida / Polimer / Komposit Secara Paralel
Lanskap teknologi baterai solid-state menunjukkan pola "sulfida sebagai arus utama, dengan beberapa rute secara paralel."
Rute sulfida: CATL, BYD, Gotion High-tech, Sanwei Battery, Jiugong New Energy, Zhongke Yuanben, Enpower, dll. Elektrolit sulfida memiliki konduktivitas ionik tinggi, tetapi stabilitas udara buruk, biaya tinggi, dan hambatan paten terkonsentrasi di Jepang dan Korea Selatan.
Rute oksida: Beberapa perusahaan mengadopsi rute komposit oksida, seperti Qingtao dan WeLion.
Rute polimer: Sunwoda, Shenlan Huize, Solid Ion Energy, dll.
Rute komposit: Shandong Chuanglu mengadopsi rute komposit "sulfida + oksida + polimer" dan mengklaim pengurangan biaya 80%–90% dibandingkan dengan sulfida murni.
Komposit halida/sulfida-halida: EVE Energy mengadopsi elektrolit padat komposit sulfida-halida.
Secara keseluruhan, sulfida merupakan rute utama yang paling banyak diperhatikan untuk baterai semua-padat, tetapi paling sulit untuk direkayasa; rute komposit telah menjadi arah eksplorasi penting untuk pengurangan biaya dan perbaikan antarmuka.
5. Lanskap Perusahaan: Produsen Baterai Teratas + Kekuatan Baru + Produsen Mobil dalam Persaingan Tiga Arah
Pemain baterai padat dapat dibagi menjadi tiga kategori.
Produsen baterai teratas: CATL, BYD, Gotion High-tech, CALB, EVE Energy, Farasis Energy, Sunwoda, dll. Mereka memiliki modal dan sumber daya pelanggan yang kuat, tetapi berhati-hati dalam memilih rute teknologi.
Kekuatan baru baterai padat: Qingtao, WeLion, Tailan, Enpower, Heyuan Lithium Innovation, Xinjie Energy, Jinyu New Energy, Jiugong New Energy, dll. Mereka fokus pada jalur baterai padat khusus, dan beberapa telah mencapai produksi percontohan atau pengiriman batch kecil.
Produsen mobil dan pemain lintas industri: Dongfeng Motor, Chery, Geely, SAIC, dan lainnya memposisikan diri dalam baterai padat melalui pengembangan internal atau kerja sama untuk mendapatkan pengaruh dalam baterai daya generasi berikutnya.
Dari segi distribusi regional, Jiangsu, Anhui, Guangdong, Zhejiang, Sichuan, Shandong, dan Henan merupakan area konsentrasi proyek baterai padat. Hefei di Anhui, Suzhou/Changzhou di Jiangsu, Shenzhen/Zhuhai di Guangdong, Huzhou/Hangzhou di Zhejiang, dan Yibin/Chengdu di Sichuan telah membentuk klaster industri.
6. Risiko dan Tantangan: Kelebihan Kapasitas, Kematangan Teknologi, Paten, dan Biaya
Risiko kelebihan kapasitas: Tingkat pemanfaatan dari 2026 hingga 2030 akan sangat rendah, dan sejumlah besar kapasitas yang direncanakan mungkin tertunda atau dibatalkan.
Kematangan teknologi yang tidak memadai: Baterai semua-padat masih menghadapi masalah inti seperti antarmuka padat-padat, tekanan operasi, umur siklus, dan stabilitas material intrinsik. Robin Zeng dari CATL pernah mengatakan bahwa kematangan teknologi baterai semua-padat hanya TRL-4.
Hambatan paten: Paten inti untuk elektrolit sulfida didominasi oleh perusahaan Jepang dan Korea Selatan, dan perusahaan Tiongkok menghadapi risiko FTO saat berekspansi ke luar negeri.
Biaya tinggi: Biaya baterai solid-state saat ini jauh lebih tinggi daripada baterai cair, dan pengurangan biaya bergantung pada lokalisasi litium sulfida, elektrolit, dan peralatan.
Siklus validasi tingkat otomotif yang panjang: Dari pengambilan sampel hingga penunjukan dapat memakan waktu 18–36 bulan, biaya validasi tinggi, dan produsen mobil berhati-hati dalam penerimaan.
7. Kesimpulan
Baterai solid-state berada dalam tahap "pendaratan jalur percontohan intensif dan menjelang produksi massal." Perencanaan kapasitas agresif, tetapi permintaan jangka pendek sangat tidak mencukupi, dan tingkat pemanfaatan tetap rendah. 2027–2030 adalah jendela kunci untuk validasi teknologi dan pemasangan kendaraan batch kecil, dan hanya setelah 2032 peningkatan volume skala besar diharapkan. Perusahaan perlu memandang perencanaan kapasitas secara rasional, fokus pada terobosan teknologi inti, pengurangan biaya, dan validasi pelanggan, serta menghindari ekspansi buta.
**Catatan:** Untuk rincian lebih lanjut atau pertanyaan mengenai pengembangan baterai solid-state, silakan hubungi:
Telepon: 021-20707860 (atau WeChat: 13585549799)
Kontak: Chaoxing Yang. Terima kasih!