

Poin-poin utama: Jam investasi baterai solid-state memiliki lima tahap: pada tahap konsep, perhatikan kas, R&D, dan bisnis utama; pada tahap percontohan, perhatikan tender peralatan, pengiriman, dan yield; pada tahap verifikasi, perhatikan pasokan dan permintaan litium sulfida (830 mt hingga 8.000 mt); pada tahap produksi massal, perhatikan biaya (400-500 juta menjadi 200-300 juta yuan/GWh), di mana risiko involusi paling tinggi; pada tahap akhir, perhatikan paten dan pangsa pasar (500 GWh, 400 miliar yuan). Pantau dengan cermat tender, litium sulfida, dan yield.
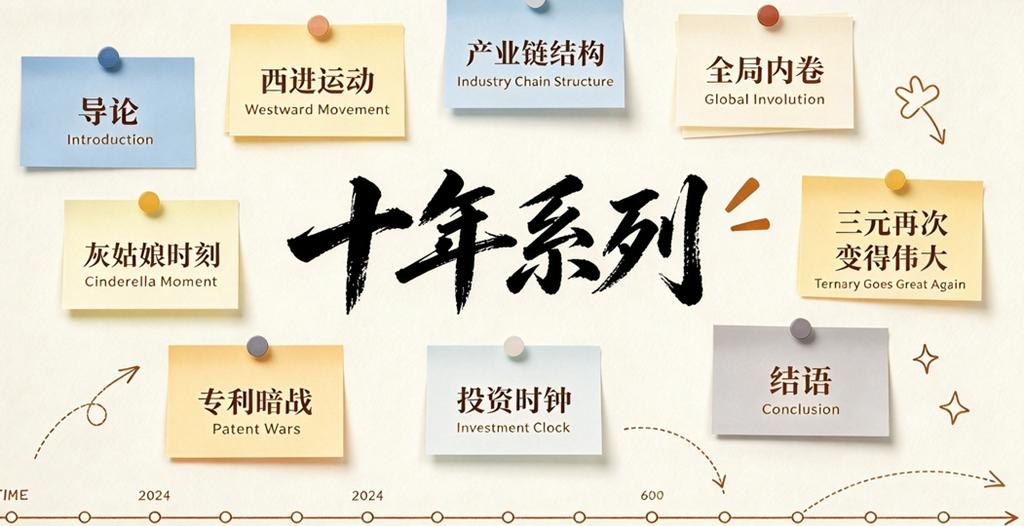
SMM baru-baru ini meninjau masa depan baterai solid-state dan menyusunnya menjadi seri sepuluh tahun. Menggunakan perkembangan industri baterai litium saat ini sebagai acuan, terutama hubungan cinta-benci yang terjalin antara rute LFP dan terner, sebuah babak epik telah terbentang selama bertahun-tahun. Dalam arus panjang baterai litium cair konvensional, baterai hibrida padat-cair dan baterai solid-state penuh akan naik panggung, menguraikan dunia baterai berenergi spesifik tinggi generasi baru.
Seri sepuluh tahun ini akan dibagi menjadi sembilan bagian: pendahuluan, pergerakan ke barat, struktur rantai industri, involusi seluruh industri, momen Cinderella, terner menjadi hebat kembali, perang bayangan paten, jam investasi, dan kesimpulan.
Pendahuluan: Mimpi pasti akan bersinar menjadi kenyataan: Mengapa kita perlu memahami kembali logika industri baterai solid-state - kesenjangan antara ideal dan kenyataan, dan hasilnya adalah mimpi bersinar menjadi kenyataan
Bagian 1: Akankah meniru pergerakan ke barat baterai cair: Logika konsentrasi di barat - akankah baterai solid-state meniru "pergerakan ke barat" baterai litium cair?
Bagian 2: Peluang bagus untuk membalikkan struktur kekuatan rantai industri yang terdistorsi: Struktur kekuatan rantai industri - keuntungan tak terduga di hulu, tekanan di tengah, pembayaran tertunda di hilir?
Bagian 3: Peringatan involusi seluruh industri ala PV: Akankah baterai solid-state memasuki involusi seluruh industri ala PV?
Bagian 4: Kebangkitan Cinderella dalam rute teknologi: "Momen Cinderella" baterai solid-state - rute teknologi mana yang akan mengikuti jalur kebangkitan LFP?
Bagian 5: Terner mungkin menjadi hebat kembali: Bisakah baterai terner menjadi "hebat kembali" dengan bantuan baterai solid-state?
Bagian 6: Lanskap persaingan global - "perang bayangan paten" dan perlombaan industrialisasi antara Tiongkok, Jepang, dan Korea Selatan
Bagian 7: Memasuki lapangan lebih awal akan membuat Anda melihat diri Anda sepuluh tahun kemudian: Jam investasi - "model lima tahap" industrialisasi baterai solid-state
Kesimpulan: Jalur yang benar-benar baru: Baterai solid-state bukanlah "sekuel sederhana" dari baterai lithium cair
Ini adalah artikel kedelapan dari sembilan artikel dalam seri baterai solid-state sepuluh tahun: Lihat diri Anda sepuluh tahun kemudian - "model lima tahap" jam investasi. Lima tahap jam investasi baterai solid-state (2024-2035): pada tahap konsep, perhatikan kas, R&D, dan bisnis utama, serta waspadai spekulasi konsep; pada tahap percontohan, perhatikan tender peralatan, pengiriman, dan hasil produksi, dengan nilai peralatan 2-3 kali lipat dari baterai cair; pada tahap verifikasi, perhatikan pasokan dan permintaan litium sulfida, apakah 830 mt dapat diperluas menjadi 8.000 mt, dengan hibrida padat-cair memimpin; pada tahap produksi massal, perhatikan biaya turun dari 400-500 juta yuan/GWh menjadi 200-300 juta yuan/GWh, di mana risiko involusi paling tinggi; pada tahap akhir, perhatikan paten dan pangsa global, dengan pengiriman 500 GWh dan pasar 400 miliar yuan. Pantau dengan cermat tender peralatan, kapasitas litium sulfida, dan terobosan hasil produksi. Ringkasan: tahap konsep memperhatikan uang, tahap percontohan memperhatikan peralatan, tahap verifikasi memperhatikan material, tahap produksi massal memperhatikan biaya, tahap akhir memperhatikan paten dan pangsa. Variabel terbesar adalah kapan rute teknologi akan bertemu.
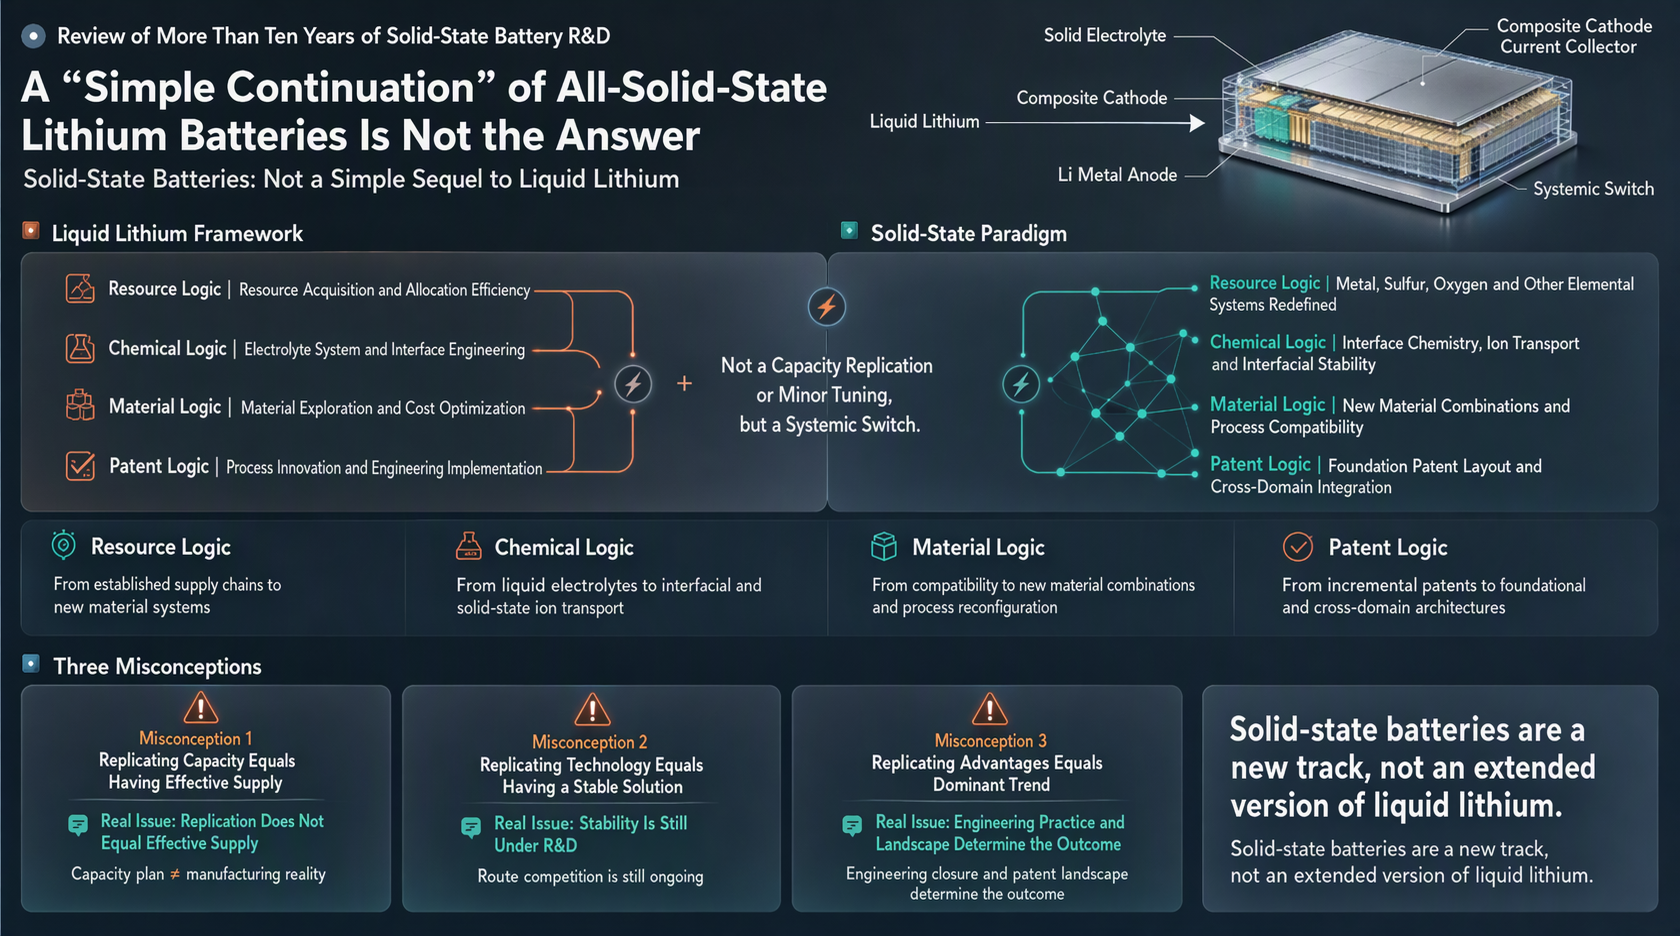
Ini adalah artikel kesembilan dari sembilan artikel dalam seri baterai solid-state sepuluh tahun. Baterai solid-state adalah jalur yang benar-benar baru, bukan "sekuel sederhana" dari baterai lithium cair. Lima alasan utama, enam diskontinuitas.
Ulasan artikel sebelumnya: Artikel kedelapan dari sembilan artikel dalam seri baterai solid-state sepuluh tahun: Lihat diri Anda sepuluh tahun kemudian - "model lima tahap" jam investasi . Lima tahap jam investasi baterai solid-state (2024-2035): pada tahap konsep, perhatikan kas, R&D, dan bisnis utama, serta waspadai spekulasi konsep; pada tahap percontohan, perhatikan tender peralatan, pengiriman, dan hasil produksi, dengan nilai peralatan 2-3 kali lipat dari baterai cair; pada tahap verifikasi, perhatikan pasokan dan permintaan litium sulfida, apakah 830 mt dapat diperluas menjadi 8.000 mt, dengan hibrida padat-cair memimpin; pada tahap produksi massal, perhatikan biaya turun dari 400-500 juta yuan/GWh menjadi 200-300 juta yuan/GWh, di mana risiko involusi paling tinggi; pada tahap akhir, perhatikan paten dan pangsa global, dengan pengiriman 500 GWh dan pasar 400 miliar yuan. Pantau dengan cermat tender peralatan, kapasitas litium sulfida, dan terobosan hasil produksi. Ringkasan: tahap konsep memperhatikan uang, tahap percontohan memperhatikan peralatan, tahap verifikasi memperhatikan material, tahap produksi massal memperhatikan biaya, tahap akhir memperhatikan paten dan pangsa. Variabel terbesar adalah kapan rute teknologi akan bertemu.
I. Mengapa bukan "sekuel sederhana": Lima alasan utama
1. Geografi industri telah berubah: dari "berorientasi sumber daya" menjadi "berorientasi kawasan kimia"
Geografi industri baterai lithium cair sebagian besar berkembang di sekitar asal sumber daya seperti litium, nikel, kobalt, dan fosfor, serta klaster material katoda. Sebaliknya, baterai solid-state lebih "berorientasi kawasan kimia": material kunci seperti litium sulfida, elektrolit sulfida, dan elektrolit oksida menuntut kemampuan sintesis kimia, lingkungan kering, pemulihan pelarut, dan kontrol keselamatan yang jauh lebih tinggi daripada baterai lithium tradisional.
Ini berarti persaingan dalam baterai solid-state bukan hanya tentang “siapa yang memiliki tambang litium”, tetapi tentang “siapa yang memiliki fondasi kimia, siapa yang memiliki kemampuan rekayasa, dan siapa yang dapat mereplikasi infrastruktur lingkungan kering”.
2. Struktur kekuatan rantai industri telah berubah: perusahaan material memperoleh suara yang lebih kuat
Dalam baterai litium cair, produsen sel baterai terkemuka dan perusahaan sumber daya memegang daya tawar yang kuat. Namun dalam baterai solid-state, litium sulfida menyumbang hingga 70%-80% dari biaya, dan terobosan teknologi di sisi material secara langsung menentukan biaya baterai, hasil produksi, dan kinerja.
Akibatnya, kekuatan dalam rantai industri akan condong ke perusahaan material yang padat teknologi. Jika perusahaan sel baterai hanya berfokus pada “integrasi” tanpa mengikatkan diri pada material, proses, dan paten, mereka dapat dengan mudah “dicekik” oleh perusahaan material hulu. Ini adalah struktur kekuatan yang sangat berbeda dari baterai litium cair.
3. Risiko involusi diredam oleh “perlindungan ganda”: rute teknologi yang belum konvergen + ambang modal yang tinggi
Involusi dalam baterai litium cair sering kali berasal dari ekspansi kapasitas yang cepat dan perang harga yang menyebar dengan cepat. Baterai solid-state saat ini dilindungi oleh dua faktor: pertama, rute teknologi belum konvergen, dengan rute oksida, sulfida, polimer, dan lainnya masing-masing memiliki pendukungnya; kedua, ambang modal sangat tinggi, dengan investasi peralatan per GWh sekitar 500 juta hingga 1 miliar yuan, bahkan 1,5 miliar yuan untuk beberapa rute teknologi, jauh lebih tinggi daripada baterai litium tradisional.
Namun ini tidak berarti tidak ada risiko. Begitu rute konvergen, modal akan cepat terkonsentrasi, dan ekspansi kapasitas dapat bergeser dari “tidak berani berinvestasi” menjadi “berlomba berinvestasi”, pada titik itu involusi akan muncul dalam bentuk yang bahkan lebih intens.
4. Persaingan rute teknologi lebih terlihat seperti “lanskap terdiferensiasi” daripada “substitusi tunggal”
“Oksida seperti LFP, sulfida seperti ternary” adalah analogi yang instruktif, tetapi tidak dapat dianggap mutlak. Ini menunjukkan bahwa baterai solid-state mungkin tidak didominasi oleh satu rute; sebaliknya, rute yang berbeda melibatkan pertukaran dalam kepadatan energi, biaya, keamanan, dan umur siklus, membentuk persaingan berlapis.
Jika penilaian ini bertahan, maka era baterai solid-state tidak akan hanya memiliki “satu CATL”, tetapi mungkin akan muncul beberapa juara segmen di berbagai rute dan skenario aplikasi yang berbeda.
5. Persaingan global telah memperoleh variabel “pengepungan paten”
Di era baterai lithium cair, Tiongkok memiliki keunggulan yang jelas dalam bidang rekayasa, kelengkapan rantai industri, dan ukuran pasar. Di era baterai solid-state, Jepang dan Korea Selatan memiliki akumulasi mendalam dalam elektrolit sulfida dan tata letak paten, yang dapat membentuk pengepungan paten.
Ini berarti persaingan global dalam baterai solid-state bukan sekadar “perlombaan kapasitas”, melainkan pertarungan multidimensi yang melibatkan “paten + teknik kimia + peralatan + standar”. Perusahaan Tiongkok perlu menemukan rute independen tanpa melanggar paten, atau menerobos melalui lisensi silang dan pengembangan kolaboratif.
II. Gambaran Karakteristik: “Enam Diskontinuitas” Baterai Solid-State
Diskontinuitas dalam atribut industri: Ini lebih mirip industri bahan kimia baru daripada manufaktur baterai lithium tradisional.
Diskontinuitas dalam distribusi nilai: Suara pemasok material semakin meningkat, dengan litium sulfida menyumbang 70%-80% dari biaya.
Diskontinuitas dalam laju persaingan: Sebelum rute teknologi bertemu, ini adalah periode “membiarkan seratus bunga bermekaran”; setelah bertemu, ini bisa menjadi “pemenang mengambil semuanya”.
Diskontinuitas dalam jam investasi: Ini bukan ekspansi kapasitas yang mulus, tetapi investasi bertahap yang didorong oleh terobosan hambatan.
Diskontinuitas dalam lanskap global: Pengepungan paten oleh Jepang dan Korea Selatan telah meningkatkan persaingan dari perang kapasitas menjadi perang paten dan perang standar.
Diskontinuitas dalam struktur risiko: Risiko terbesar bukanlah permintaan yang tidak mencukupi, tetapi bertaruh pada rute yang salah, kegagalan dalam peningkatan hasil, dan pembatasan paten.
III. Beberapa Penilaian dan Pandangan
Pertama, logika investasi untuk baterai solid-state harus bergeser dari “ekspansi kapasitas” menjadi “terobosan hambatan”.
830 mt litium sulfida, tingkat hasil pilot 60-70%, investasi peralatan 1 miliar yuan/GWh, dan litium sulfida menyumbang 70%-80% dari biaya—ini adalah jangkar utama. Kapasitas yang direncanakan tidak sama dengan kapasitas efektif, dan ekspansi yang diumumkan tidak berarti target hasil telah terpenuhi.
Kedua, waktu konvergensi rute teknologi adalah titik balik terbesar.
Sebelum konvergensi, semua penentuan posisi memiliki sifat “taruhan”; setelah konvergensi, industri akan dengan cepat bergeser dari “membiarkan seratus bunga bermekaran” menjadi “pemenang mengambil semuanya”. Momen ini akan menentukan siapa yang menjadi CATL era baterai solid-state, siapa yang menjadi BYD era baterai solid-state, dan siapa yang menjadi “LFP” era baterai solid-state.
Ketiga, kerangka penilaian untuk baterai lithium cair tidak dapat diterapkan pada baterai solid-state.
Untuk baterai lithium cair, fokusnya adalah pada kapasitas, klien, dan kurva biaya; untuk baterai solid-state, perhatian lebih besar harus diberikan pada paten material, proses kimia, kemampuan untuk mereplikasi lingkungan ruang kering, kecepatan peningkatan hasil, dan penentuan posisi rute. Ini lebih seperti kompetisi gabungan dari “ilmu material + teknik kimia + manufaktur presisi”.
Kesimpulan
Baterai solid-state bukanlah “sekuel sederhana” dari baterai lithium cair. Dalam hal geografi industri, mereka lebih berorientasi pada kawasan industri kimia; dalam hal struktur kekuatan di sepanjang rantai industri, mereka lebih menguntungkan perusahaan material yang padat teknologi; dalam hal risiko involusi, mereka dilindungi oleh rute teknologi yang belum bertemu dan ambang modal yang tinggi; dalam hal persaingan rute teknologi, mereka lebih mungkin mereproduksi lanskap yang terfragmentasi; dan dalam persaingan global, mereka menghadapi tantangan unik berupa pengepungan paten oleh Jepang dan Korea Selatan.
Memahami perbedaan-perbedaan ini adalah premis mendasar untuk menilai lintasan industri baterai solid-state selama dekade berikutnya. Ketidakpastian terbesar terletak pada kapan rute teknologi akan bertemu. Sebelum konvergensi, semua investasi kapasitas, penyebaran rantai industri, dan strategi kompetitif memiliki sifat “taruhan”; setelah konvergensi, industri akan dengan cepat bergeser dari “seratus bunga bermekaran” menjadi “pemenang mengambil semuanya”.
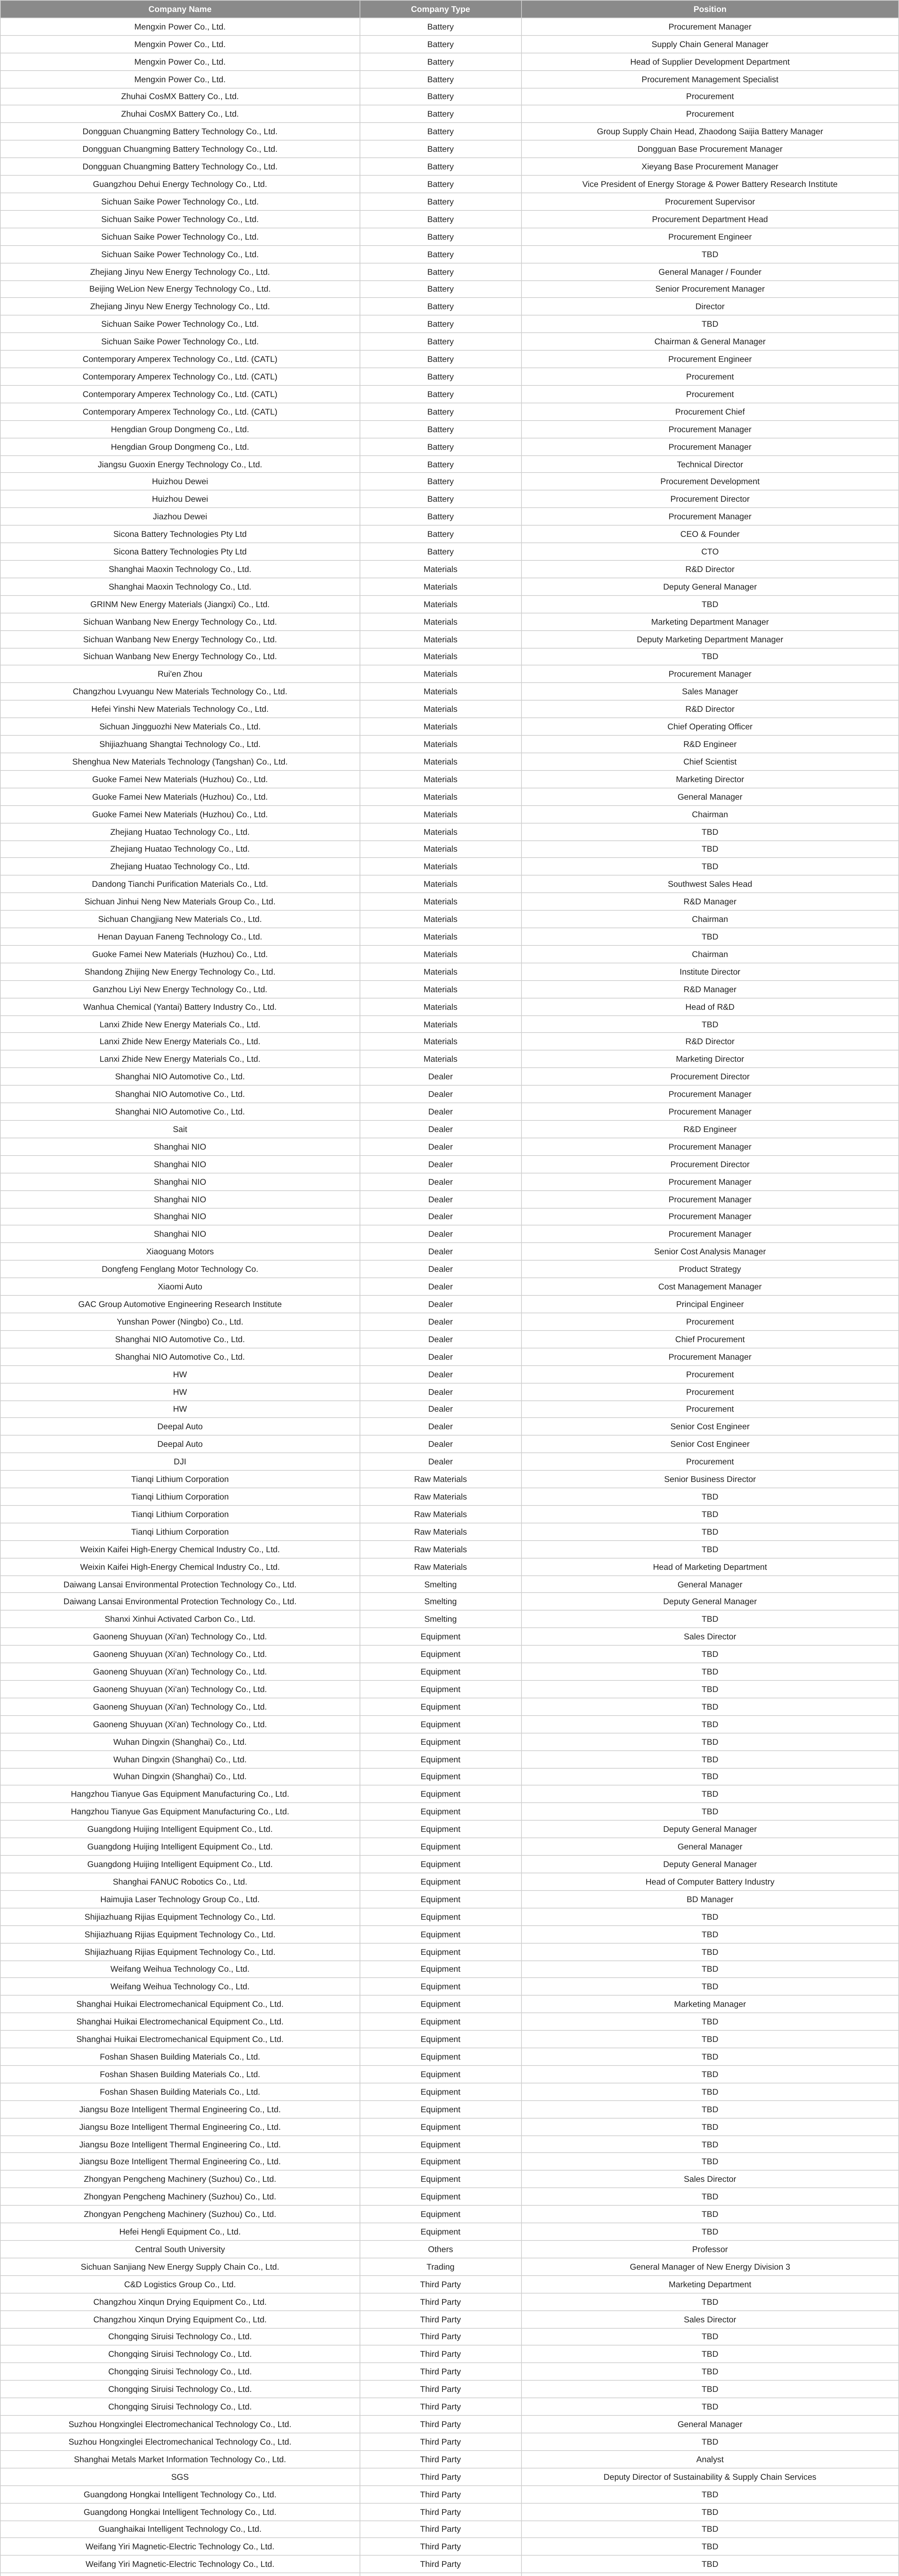
Terakhir, kami merekomendasikan konferensi premium SMM. Kemajuan saat ini dan beberapa perusahaan serta perwakilan yang berpartisipasi:
Tel: 021-20707860 (atau tambahkan WeChat 13585549799), Yang Chaoxing. Terima kasih!
Informasi Terkait



