Pasar modul PV internasional utama terus bergerak ke arah yang berbeda. Produsen modul menaikkan panduan harga untuk memperbaiki margin, tetapi pengembang proyek tetap fokus pada imbal hasil, inventaris, dan biaya pembiayaan, sehingga pasar berada dalam pola yang familiar: biaya mendukung penawaran, sementara permintaan menentukan harga transaksi.
Permintaan ekspor masih dalam pemulihan pada awal pekan, dan sebagian besar produsen modul mempertahankan sikap hati-hati. Beberapa pemasok kemudian memberikan konsesi kecil untuk mengamankan pesanan dan mempercepat pengiriman.
Dengan biaya produksi yang tetap tinggi, tekanan margin meningkat dan beberapa produsen kembali menaikkan panduan harga ekspor. Namun, pembeli internasional menunjukkan keengganan untuk menerima harga yang lebih tinggi, dan penyesuaian tersebut tidak sepenuhnya tercermin dalam transaksi FOB Pelabuhan Tiongkok yang sebenarnya.
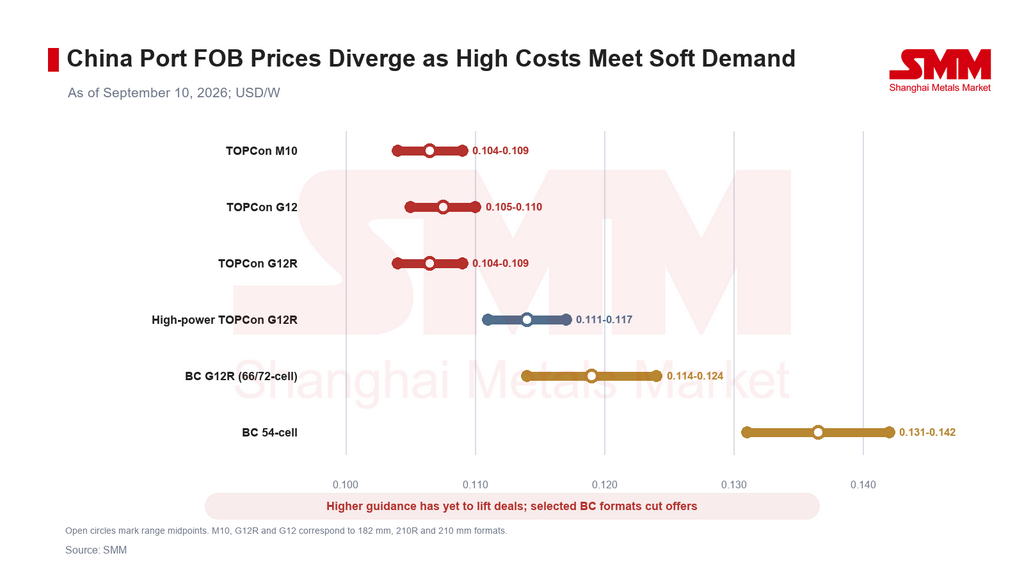
Harga modul TOPCon konvensional stabil hingga sedikit menguat, sementara produk daya tinggi tidak berubah. Kesenjangan harga di antara format wafer utama tetap sempit.
Modul TOPCon G12R daya tinggi mempertahankan premi sekitar 7,0% dibandingkan produk G12R konvensional, mencerminkan keunggulan dalam efisiensi, kelas daya, dan kesesuaian untuk proyek tertentu. Namun, dengan permintaan pasar akhir yang belum pulih secara luas, ruang bagi premi tersebut untuk melebar lebih jauh masih terbatas.
Harga modul BC menjadi lebih terdiferensiasi. Beberapa produsen menurunkan penawaran ekspor untuk format G12R guna mendukung pengiriman. Modul BC G12R dalam format 66 sel dan 72 sel, serta modul BC 54 sel, mempertahankan premi masing-masing sekitar 11,7% dan 28,2% dibandingkan produk TOPCon G12R konvensional. Premi teknologi tetap terlihat, tetapi permintaan dan daya tawar semakin bervariasi menurut format.
Asia Tenggara: Harga stabil karena permintaan Malaysia membaik tipis
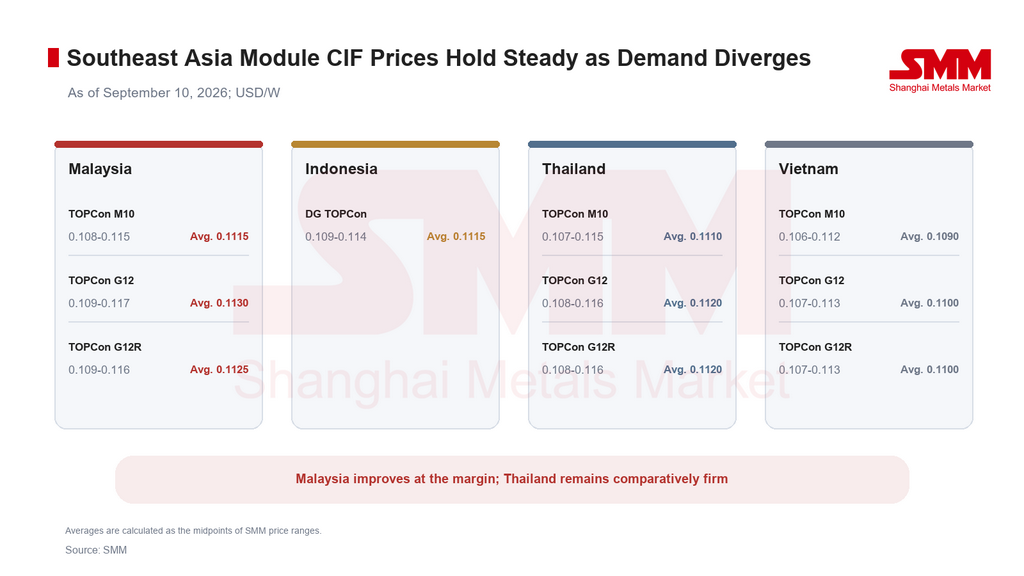
Kisaran harga modul di seluruh Asia Tenggara secara umum tidak berubah pekan ini. Aktivitas pasar sedikit membaik di beberapa negara, tetapi pembelian tetap didominasi oleh kebutuhan proyek mendesak dan pesanan volume kecil, dengan pembeli dan penjual terus bernegosiasi secara agresif.
Malaysia mengalami pemulihan permintaan secara bertahap seiring mendekatnya jendela pemasangan akhir tahun. Beberapa transaksi dengan harga rendah telah muncul, meskipun skala proyek dan volume pengadaan masih terlalu terbatas untuk mendorong kenaikan regional yang lebih luas.
Pembeli Thailand tampak relatif lebih bersedia menerima harga saat ini. Setelah disesuaikan dengan biaya pengiriman, harga modul di Thailand tetap relatif stabil di antara pasar-pasar utama kawasan ini. Indonesia masih menunggu rilis kuota proyek pemerintah, sementara Filipina terus berfungsi terutama sebagai pusat transshipment regional.
Eropa: Pengiriman yang tertunda dilanjutkan, tetapi kontrak baru masih terbatas
Permintaan di Eropa tetap lesu, dengan transaksi terutama terkait dengan pengiriman yang telah dikontrak sebelumnya dan proyek-proyek yang tertunda akibat periode liburan musim panas. Pengiriman yang dimaksudkan untuk tiba sebelum Natal sudah berlangsung, tetapi sebagian besar volume ini terkait dengan kontrak yang sudah ada, bukan pesanan tambahan. Kontrak baru untuk proyek skala utilitas masih terbatas, sementara harga secara umum stabil.
Permintaan terus menghadapi beberapa kendala. Pertama, beberapa proyek yang telah diberikan terkait dengan harga perjanjian jual beli listrik (PPA) yang relatif rendah. Margin pengembalian mereka sudah tipis, dan biaya modul yang lebih tinggi akan meningkatkan belanja modal awal dan semakin menekan tingkat pengembalian internal. Pengembang yang belum menyelesaikan pengadaan karena itu lebih cenderung untuk bernegosiasi, membeli dalam jumlah lebih kecil, atau menunda penetapan harga daripada langsung menerima penawaran yang lebih tinggi.
Kedua, periode berulang harga listrik negatif di seluruh Eropa telah melemahkan keyakinan investor terhadap harga tangkapan tenaga surya dan stabilitas pendapatan jangka panjang. Bahkan ketika harga listrik rata-rata tahunan tetap mendukung, diskon harga siang hari, risiko pembatasan, dan volatilitas pendapatan yang lebih besar mendorong pengembang untuk menuntut pengembalian yang lebih tinggi dan tetap berhati-hati terhadap proyek baru serta pembelian peralatan.
Penerapan penyimpanan energi terus berjalan, tetapi tidak cukup cepat untuk memberikan solusi langsung terhadap kelebihan pasokan tenaga surya selama jam-jam puncak produksi. Persetujuan koneksi jaringan, model pendapatan, pembiayaan, dan jadwal konstruksi terus membatasi proyek penyimpanan. Akibatnya, perbaikan dalam ekonomi proyek belum cukup untuk mengimbangi biaya modul yang lebih tinggi.
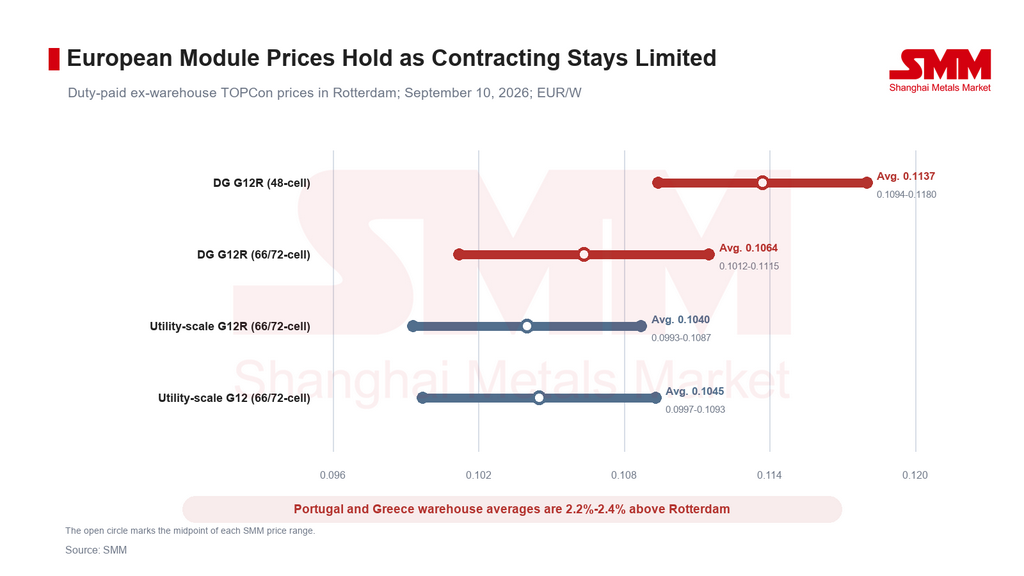
Faktor-faktor ini membuat pasar pembangkitan terdistribusi berada dalam kebuntuan yang jelas antara pembeli dan penjual. Pengguna akhir memiliki toleransi terbatas terhadap kenaikan harga, dan modul pembangkitan terdistribusi format lebih kecil sedikit menurun minggu ini.
Biaya logistik dan pengiriman lokal terus menciptakan premi gudang di seluruh Eropa. Berdasarkan rata-rata per format, harga gudang di Portugal dan Yunani sekitar 2,2% hingga 2,4% di atas Rotterdam. Menjelang berakhirnya periode liburan musim panas, permintaan informasi, pengisian ulang stok, dan pengiriman kuartal keempat dapat pulih, tetapi kecepatan konversi minat menjadi pesanan pasti akan menentukan apakah harga modul mendapat dukungan yang berarti.
India: Harga DCR dan non-DCR bertahan stabil karena inventori membatasi pemulihan
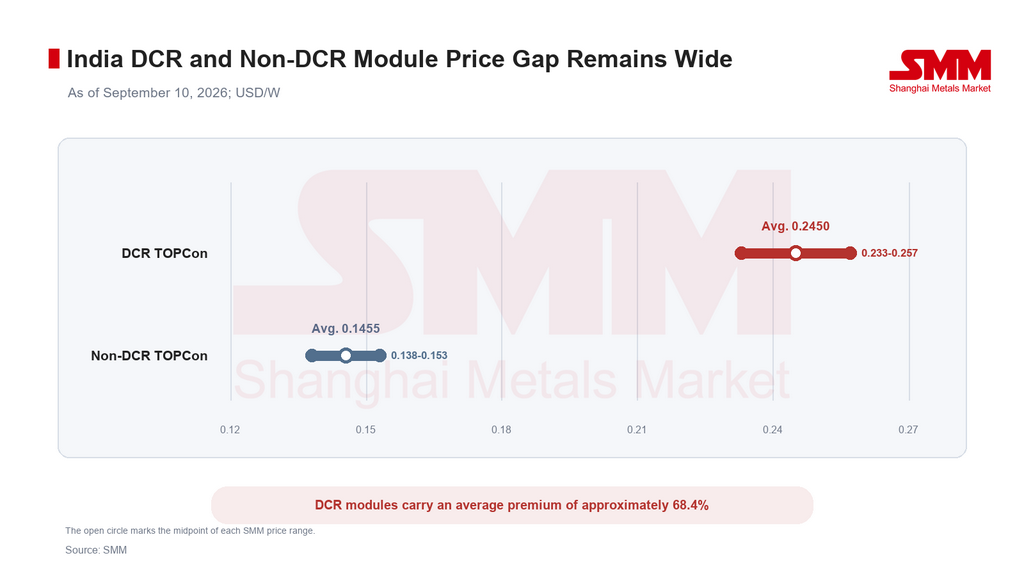
Harga modul Domestic Content Requirement (DCR) dan non-DCR tetap stabil minggu ini. Modul DCR mempertahankan premi rata-rata sekitar 68,4% di atas produk non-DCR, didukung oleh kelayakan kebijakan dan persyaratan manufaktur domestik.
Pasar modul non-DCR India sebelumnya mengalami penimbunan stok terkonsentrasi yang terkait dengan jendela kebijakan Pasal 232 AS. Hal ini menjaga harga pada tingkat yang relatif tinggi, tetapi pembeli tetap enggan menerima penawaran yang lebih tinggi dan pasar sejak itu memasuki fase konsolidasi tingkat tinggi.
Pengiriman modul DCR tetap lesu. Permintaan pasar akhir sedikit membaik, tetapi aktivitas pasar secara keseluruhan belum menguat secara material. Daya tahan dukungan harga akan bergantung pada pengadaan proyek, pengurangan inventori, dan pelepasan pesanan yang didorong kebijakan.
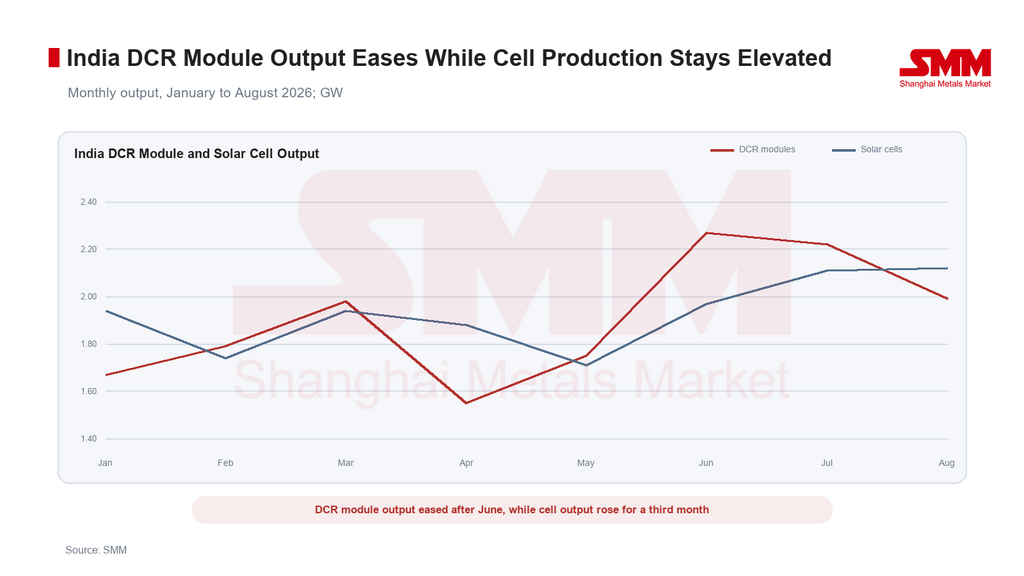
Data produksi menunjukkan bahwa output modul DCR India pulih setelah turun ke 1,55 GW pada bulan April. Output naik menjadi 1,75 GW pada bulan Mei dan 2,27 GW pada bulan Juni, meningkat sekitar 46,5% dari titik terendah April. Produksi tetap relatif tinggi pada 2,22 GW pada bulan Juli sebelum melandai 10,4% bulan ke bulan menjadi 1,99 GW pada bulan Agustus, masih 28,4% di atas April.
Output sel surya pulih selama tiga bulan berturut-turut setelah menurun ke 1,71 GW pada bulan Mei. Produksi mencapai 1,97 GW pada bulan Juni, 2,11 GW pada bulan Juli, dan 2,12 GW pada bulan Agustus, mewakili pertumbuhan kumulatif sekitar 24,0% dari Mei dan menjadikan output Agustus mendekati level tertingginya pada tahun 2026.
Prospek: Dukungan biaya tetap ada, tetapi permintaan regional akan menentukan arah transaksi
Dalam jangka pendek, biaya produksi yang tinggi di Tiongkok akan terus mendorong produsen untuk menaikkan panduan harga dan mengurangi eksposur terhadap pesanan berharga rendah. Namun, permintaan internasional belum pulih secara luas, dan apakah penawaran yang lebih tinggi berubah menjadi transaksi akan bergantung pada imbal hasil proyek dan jadwal pengiriman. Harga TOPCon konvensional kemungkinan tetap berada dalam kisaran, sementara produk daya tinggi dan BC dapat terus berbeda menurut format dan merek.
Di Asia Tenggara, pertanyaan utamanya adalah apakah permintaan pemasangan akhir tahun akan terwujud sesuai jadwal. Pemulihan marjinal Malaysia dapat mendukung transaksi regional, dan penerimaan harga di Thailand relatif sehat. Namun, Indonesia dan beberapa pasar lain masih kekurangan permintaan tambahan yang jelas, dan pasokan berharga rendah dapat terus membatasi kenaikan jika pengadaan gagal mencapai skala.
Di Eropa, pasar akan mengamati apakah permintaan pasca-liburan berubah menjadi kontrak baru. Pengiriman yang ditangguhkan, pengisian ulang stok gudang, dan permintaan proyek kuartal keempat dapat memberikan dukungan sementara. Jika permintaan aktual tidak memenuhi ekspektasi, produsen dan distributor dapat kembali ke persaingan harga untuk kumpulan pesanan yang terbatas.
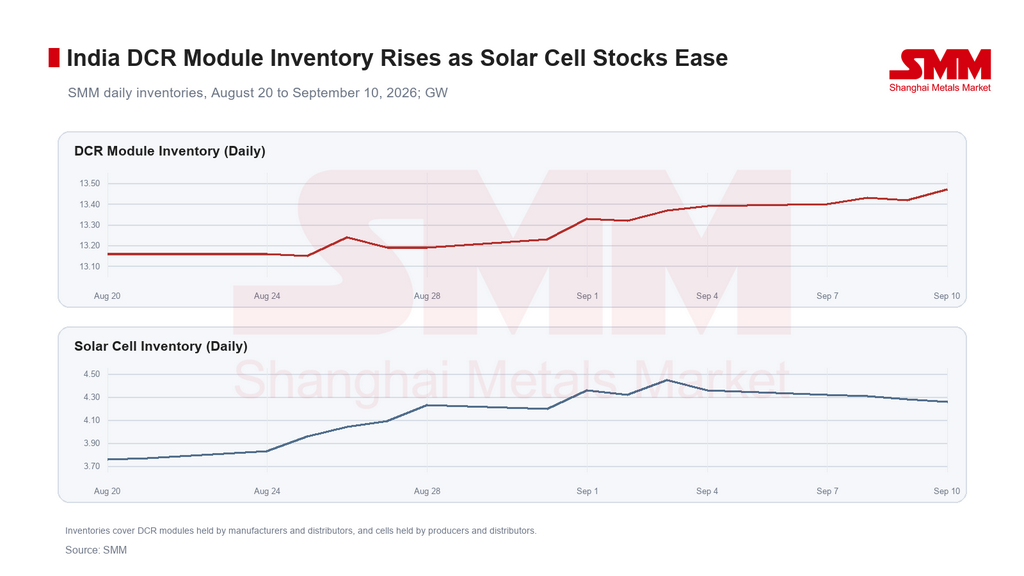
Harga modul India kemungkinan tetap stabil dalam jangka pendek, meskipun persediaan DCR yang tinggi akan terus menghambat pemulihan. Harga non-DCR akan bergantung pada apakah pembelian dasar dapat menggantikan permintaan penimbunan sebelumnya. Secara keseluruhan, pasar modul PV internasional kemungkinan tetap ditentukan oleh dukungan biaya, divergensi regional, dan pembentukan harga yang didorong transaksi.
Ditulis oleh:
Ryan Tey Tze Yang | Analis PV SMM
+60 127179370 | ryan.tey@metal.com