[Analisis SMM] Mengurai Data Bea Cukai Belerang dan Asam Sulfat China Semester I 2026: Perubahan Volume, Sumber, dan Momentum

Telah Terbit: Jul 20, 2026 19:03 (GMT+8)
Fokus pada data kepabeanan H1-2026 — penurunan drastis impor belerang dengan komposisi sumber yang dirombak; ekspor asam anjlok di bawah larangan ekspor. Tiga grafik menguraikan pergeseran volume, sumber, dan momentum.

I. Impor belerang bulanan Tiongkok (2025–2026, Jan–Jun)

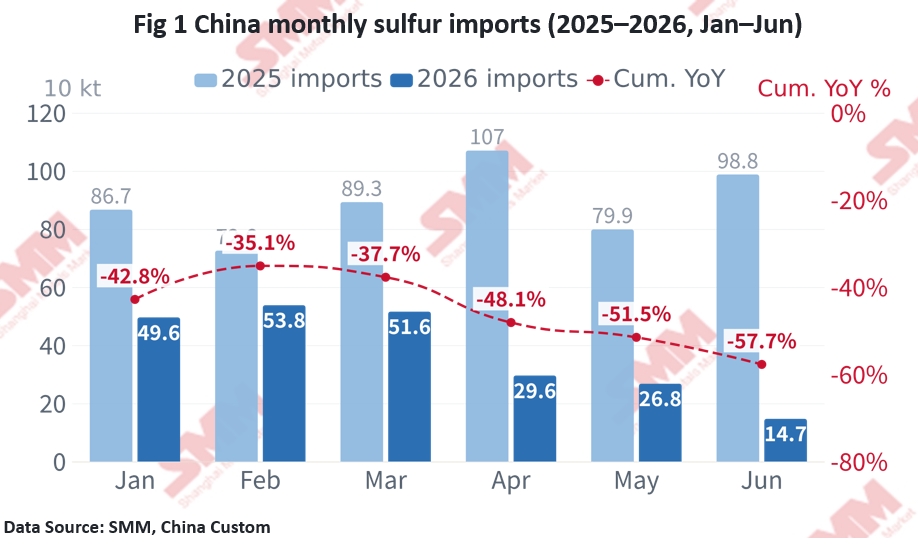
    Pada Semester I-2026 impor belerang Tiongkok mengalami percepatan kontraksi. Impor kumulatif Januari–Juni sekitar ~2,26 Mt, turun 57,7% dari ~5,34 Mt tahun sebelumnya; rata-rata bulanannya turun dari ~0,80 Mt pada 2025 menjadi ~0,38 Mt.

    Secara bulanan, Januari–Maret bertahan di kisaran 0,50 Mt (0,50 / 0,54 / 0,52 Mt); penurunan tajam terjadi mulai April — 0,30 Mt pada April, 0,27 pada Mei, dan hanya 0,147 Mt pada Juni (−85,1% YoY), kurang dari seperlima level tahun sebelumnya.

    Impor setahun penuh 2025 sekitar ~9,61 Mt (rata-rata ~0,80 Mt/bulan), dan 0,147 Mt pada Juni merupakan level terendah dalam beberapa tahun. Jika konflik geopolitik dan larangan ekspor Kazakhstan terus berlanjut, impor Semester II mungkin semakin melemah — proyeksi setahun penuh 2026 hanya sekitar 40% dari 2025.
II. Komposisi sumber impor belerang Tiongkok (FY2025 vs Semester I-2026)

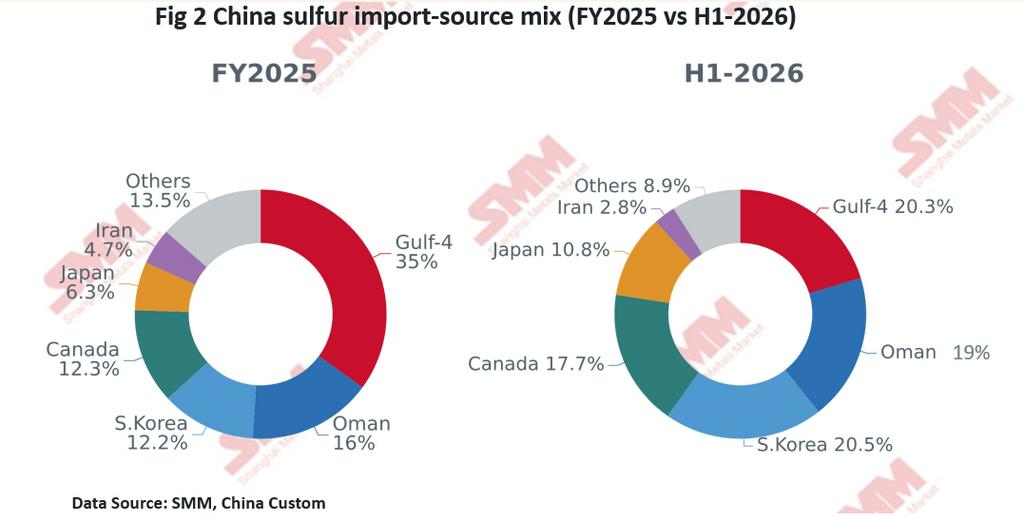
    Komposisi sumber impor belerang Tiongkok mengalami perubahan mendasar pada Semester I-2026. Pada 2025 total impor sekitar ~9,61 Mt, sangat terkonsentrasi di Timur Tengah — Arab Saudi, UEA, Qatar, dan Kuwait bersama-sama ~35% (Oman ~16% lagi); Iran yang terkena sanksi hanya ~4,7%, dalam pengiriman sporadis.

    Pada Semester I-2026, pangsa empat negara Teluk turun setengah menjadi ~20%. Korea Selatan melonjak ke posisi #1 dengan ~0,46 Mt (20,5%), Oman ~0,43 Mt (19,0%) dan Kanada ~0,40 Mt (17,7%) — bersama-sama ~58% — menjadi pemasok alternatif inti, dengan Jepang (10,8%) tepat di belakangnya. Yang patut dicatat, Iran mengirimkan ~62 kt langsung pada April (melalui Hainan), kedatangan langsung besar pertama sejak konflik, menunjukkan bahwa beberapa kargo telah melintasi Selat Hormuz.

    Di balik ini adalah guncangan ganda dari penutupan Selat Hormuz dan larangan ekspor Kazakhstan. Berkurangnya pangsa Timur Tengah secara pasif mempersempit paparan geopolitik Tiongkok, tetapi stabilitas, harga, dan ketahanan sumber alternatif masih harus dilihat.
III. Ekspor asam sulfat bulanan Tiongkok & pelarangan ekspor (2025–2026, Jan–Jun)

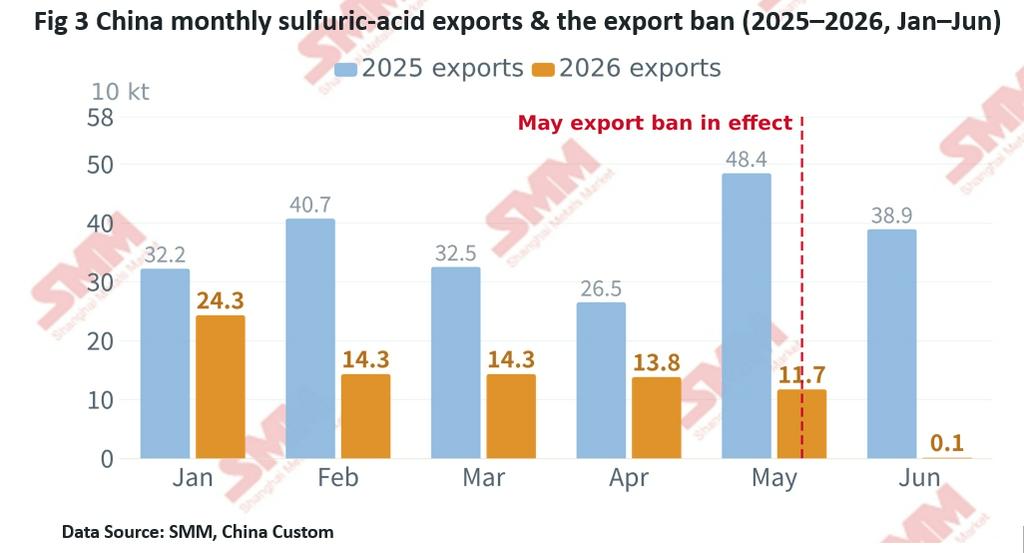
    Ekspor asam sulfat Tiongkok menunjukkan penurunan bertahap lalu anjlok ke nol pada Juni. Total ekspor Semester I-2026 sekitar 0,78 juta ton, turun 64,2% dari sekitar 2,19 juta ton setahun sebelumnya.

    Ekspor 2026 melemah dari bulan ke bulan: 0,24 juta ton pada Januari, melandai ke 0,11–0,14 juta ton selama Februari–Mei, lalu ambruk menjadi ~980 ton (0,001 juta ton) pada Juni — −99,7% YoY, ~−99% MoM, seiring pengendalian ekspor / pemotongan kuota berlaku dan asam sulfat "tetap di dalam negeri".

    Dibandingkan 2025 (setahun penuh ~4,65 juta ton, rata-rata ~0,39 juta ton/bulan, puncaknya 0,525 juta ton pada Desember), Semester I-2026 hanya ~36% dari level tahun sebelumnya, dan Juni (0,001 juta ton) kurang dari 0,3% dari Juni-2025 (0,389 juta ton).

    Tujuan ekspor juga berubah: 2025 dipimpin oleh Chili (32,4%), Indonesia (14,7%), Maroko / Saudi (~12% masing-masing); pada Semester I-2026 Indonesia (nikel HPAL) melonjak ke peringkat 1 (28,0%), Chili turun ke 18,4%, Saudi / India ~13% masing-masing. Pembeli yang sangat bergantung pada asam sulfat Tiongkok (misalnya Chili, ~seperlima produksi tembaganya menggunakan asam sulfat) menghadapi tekanan rantai pasok langsung, membentuk ulang perdagangan asam sulfat global.
IV. Kesimpulan Inti:

  1.     Impor sulfur: Anjlok volume, pergeseran sumber — Impor Semester I-2026 ~2,26 juta ton (−57,7% YoY; Juni −85%); pangsa Teluk-4 terpotong setengah (~35% → ~20%), digantikan oleh Korsel / Oman / Kanada (~58% gabungan).
  2.     Ekspor asam sulfat: Larangan hingga nol — Ekspor Semester I-2026 ~0,78 juta ton (−64% YoY); Juni hanya ~980 ton (−99,7% YoY), keluar secara drastis; Indonesia menjadi tujuan utama.
  3.     Logika umum: Konflik geopolitik + kontrol ekspor bersama-sama — China beralih dari "pusat belerang global" menjadi "kontraksi perlindungan diri".
Pernyataan Sumber Data: Kecuali informasi yang tersedia untuk publik, semua data lainnya diproses oleh SMM berdasarkan informasi publik, komunikasi pasar, dan mengandalkan model database internal SMM. Hanya untuk referensi dan tidak menjadi rekomendasi pengambilan keputusan.

Untuk pertanyaan atau informasi lebih lanjut, silakan hubungi: lemonzhao@smm.cn
Untuk informasi lebih lanjut tentang cara mengakses laporan penelitian kami, hubungi:service.en@smm.cn
Berita Terkait
[SMM Separator Tinjauan Mingguan] Pola pasokan-permintaan yang ketat masih berlanjut
10 jam yang lalu
[SMM Separator Tinjauan Mingguan] Pola pasokan-permintaan yang ketat masih berlanjut
Baca Selengkapnya
[SMM Separator Tinjauan Mingguan] Pola pasokan-permintaan yang ketat masih berlanjut
[SMM Separator Tinjauan Mingguan] Pola pasokan-permintaan yang ketat masih berlanjut
[SMM Analysis] Harga Pasar Separator Tetap Stabil Secara Keseluruhan
10 jam yang lalu
[Analisis SMM] Stok Hilir Mendorong Permintaan Litium Heksafluorofosfat, Pelepasan Pertumbuhan Pasokan Masih Lambat
11 jam yang lalu
[Analisis SMM] Stok Hilir Mendorong Permintaan Litium Heksafluorofosfat, Pelepasan Pertumbuhan Pasokan Masih Lambat
Baca Selengkapnya
[Analisis SMM] Stok Hilir Mendorong Permintaan Litium Heksafluorofosfat, Pelepasan Pertumbuhan Pasokan Masih Lambat
[Analisis SMM] Stok Hilir Mendorong Permintaan Litium Heksafluorofosfat, Pelepasan Pertumbuhan Pasokan Masih Lambat
[SMM Analysis: Penimbunan Hilir Mendorong Permintaan LiPF6, Pelepasan Pertumbuhan Pasokan Masih Lambat] Pada September 2026, produksi LiPF6 Tiongkok terus meningkat tipis, dengan produksi bulanan naik sekitar 3,4% MoM dari Agustus dan naik sekitar 59% YoY. Laju pelepasan pasokan secara keseluruhan tetap lambat, dan keseimbangan pasokan-permintaan yang ketat masih berlanjut.
11 jam yang lalu
Harga Pasar Aplikasi Second-life Sedikit Menurun Minggu Ini, Biaya yang Melemah Memberi Tekanan pada Pasar [Tinjauan Mingguan SMM]
12 jam yang lalu
Harga Pasar Aplikasi Second-life Sedikit Menurun Minggu Ini, Biaya yang Melemah Memberi Tekanan pada Pasar [Tinjauan Mingguan SMM]
Baca Selengkapnya
Harga Pasar Aplikasi Second-life Sedikit Menurun Minggu Ini, Biaya yang Melemah Memberi Tekanan pada Pasar [Tinjauan Mingguan SMM]
Harga di pasar aplikasi second-life sedikit menurun minggu ini, dengan sentimen perdagangan yang masih lesu. Pelemahan luas bahan baku di sisi biaya menjadi pendorong utama penyesuaian harga pada putaran ini. Sisi biaya bergeser lebih rendah secara signifikan, dengan bahan baku melemah di semua lini. Minggu ini, litium karbonat turun tajam, kobalt sulfat terkoreksi drastis, dan nikel sulfat melanjutkan pelemahan sebelumnya. Pelunakan serempak dari tiga bahan baku inti terus mengikis dukungan biaya untuk produk second-life. Di sisi pasokan, kondisi tetap stabil secara umum, dengan kelancaran peredaran barang di semua kategori dan tidak ada pelepasan terkonsentrasi atau pengetatan pasokan. Sisi pasokan relatif netral, dan pemasok secara bertahap menurunkan penawaran seiring meredanya biaya. Di sisi permintaan, pola lesu masih berlanjut, dengan minat beli hilir yang tetap lemah. Transmisi harga bahan baku belum sepenuhnya terjadi, tetapi fluktuasi biaya yang tajam telah mendorong harga transaksi lebih rendah, sekaligus memperkuat sentimen menunggu di pasar, dengan tindak lanjut transaksi yang tidak memadai.
12 jam yang lalu