Galaxy Resources produces 14306 dry tons of Lithium concentrate in the first quarter, resulting in a decline in output and an increase in Transportation costs in the quarter

Telah Terbit: Apr 23, 2020 11:28

SMM: recent conditions show that Galaxy Resources Mining is taking a more flexible strategy to deal with the lithium market in 2020.

Production and sales situation in the first quarter of 2020 and production Plan for the whole of 2020
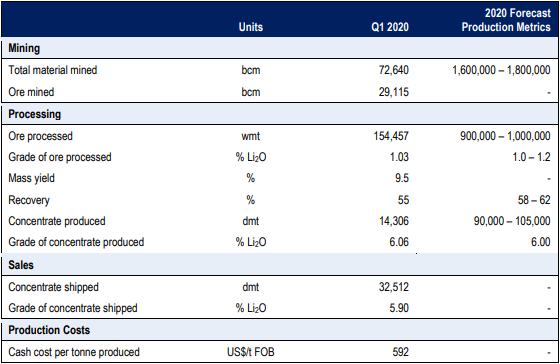
Due to the reduction in production in February, the unit transportation (FOB) cost of lithium concentrate in the quarter was $592 / dry ton, but quarterly production was on the rise, with a unit transportation (FOB) cost of $399 / dry ton in March.

As new refining equipment will be built by the end of February and put into production at the end of the summer overhaul, production is expected to gradually rise in the second quarter to meet full-year expectations.

Galaxy Resources produced 14306 dry tons of lithium concentrate in the first quarter. Meet the target production target of 14000-17000 dry tons in the previous production guidelines. On March 11, 32512 dry tons of lithium concentrate were shipped at Esperance Port, after 15000 dry tons of lithium concentrate reached a sales agreement in the fourth quarter of 2019, but was not shipped and is expected to be shipped at the end of April.

Galaxy Resources second quarter lithium concentrate production is expected to be 25000-30000 dry tons, as of the end of March, there are 46000 dry tons of inventory, can meet the needs of existing contracts, if customers have additional demand, the company can also increase production quickly.

The production of lithium carbonate is mainly carried out by Galactic Resources in the first phase of the project located in SAL DE VIDA Salt Lake.

At the end of the first quarter, Galaxy Resources had $129 million in assets and no debt. In addition, due to the current market uncertainty, management applied for a 20% pay cut.

"Click to sign up:" 2020 (Fifth) China International Nickel Cobalt Lithium Summit Forum "
To sign up for the Nickel Cobalt Lithium Summit or apply to enter the industry exchange group, please scan the code:


Pernyataan Sumber Data: Kecuali informasi yang tersedia untuk publik, semua data lainnya diproses oleh SMM berdasarkan informasi publik, komunikasi pasar, dan mengandalkan model database internal SMM. Hanya untuk referensi dan tidak menjadi rekomendasi pengambilan keputusan.

Untuk pertanyaan atau informasi lebih lanjut, silakan hubungi: lemonzhao@smm.cn
Untuk informasi lebih lanjut tentang cara mengakses laporan penelitian kami, hubungi:service.en@smm.cn
Berita Terkait
[SMM Rangkuman Rapat Pagi Kobalt] Permintaan Lemah dan Biaya Menurun Bersama-sama Membuat Harga Rantai Industri Tetap Lesu
1 jam yang lalu
[SMM Rangkuman Rapat Pagi Kobalt] Permintaan Lemah dan Biaya Menurun Bersama-sama Membuat Harga Rantai Industri Tetap Lesu
Baca Selengkapnya
[SMM Rangkuman Rapat Pagi Kobalt] Permintaan Lemah dan Biaya Menurun Bersama-sama Membuat Harga Rantai Industri Tetap Lesu
[SMM Rangkuman Rapat Pagi Kobalt] Permintaan Lemah dan Biaya Menurun Bersama-sama Membuat Harga Rantai Industri Tetap Lesu
Rantai industri kobalt tetap berada di bawah tekanan minggu ini. Kobalt rafinasi melonjak lalu terkoreksi di tengah pembelian bertahap, dengan harga perdagangan elektronik mundur dari 289.000 yuan/mt menjadi sekitar 275.000 yuan/mt. Kuotasi dan transaksi untuk produk antara tetap absen, dan tekanan penjualan pada penambang perlahan menumpuk. Permintaan garam kobalt lemah, dan kobalt sulfat jatuh ke dalam lingkaran umpan balik negatif berupa "penurunan harga—kerugian—penurunan bahan baku—biaya lebih rendah," dengan beberapa kuotasi dari sumber daur ulang turun ke 57.000–58.000 yuan/mt. Kobalt klorida dan Co3O4 terus melemah di tengah pemangkasan produksi hilir dan konsumsi pengguna akhir yang lesu. Pengguna hilir bubuk kobalt masih mencerna persediaan berharga tinggi, dan pembelian baru belum dimulai. Harga prekursor katoda terner dan material katoda terner turun seiring dengan bahan baku nikel, kobalt, dan litium, dengan permintaan daya yang lesu mendorong perusahaan untuk berhati-hati dalam memberikan kuotasi dan melakukan pembelian. Ekspektasi "puncak musim September" LCO gagal terwujud, dengan dukungan biaya yang melemah dan penimbunan pengguna akhir yang tidak memadai, membuat harga jangka pendek masih berisiko turun lebih lanjut. Beberapa perusahaan mungkin melakukan penimbunan skala kecil sebelum libur Hari Nasional, tetapi apakah rantai industri dapat stabil masih bergantung pada pemulihan permintaan pengguna akhir dan laju pengurangan persediaan.
1 jam yang lalu
Regulator DRC Perintahkan KCC dan Mutanda Milik Glencore untuk Mengakhiri Kontrak dengan Subkontraktor yang Tidak Patuh
1 jam yang lalu
Regulator DRC Perintahkan KCC dan Mutanda Milik Glencore untuk Mengakhiri Kontrak dengan Subkontraktor yang Tidak Patuh
Baca Selengkapnya
Regulator DRC Perintahkan KCC dan Mutanda Milik Glencore untuk Mengakhiri Kontrak dengan Subkontraktor yang Tidak Patuh
Menurut keputusan yang diterbitkan oleh Otoritas Regulasi Subkontrak di Sektor Swasta Republik Demokratik Kongo (ARSP) pada 15 September, Kamoto Copper Company (KCC) dan Mutanda Mining (MUMI) milik Glencore telah diperintahkan untuk mengakhiri kontrak yang ada dengan subkontraktor yang tidak memenuhi persyaratan kelayakan hukum setempat dan menghapus mereka dari daftar pemasok. Keputusan ini menyusul tinjauan regulasi terhadap pemasok dan penyedia layanan kedua perusahaan tersebut. Dari 1.427 pemasok dan penyedia layanan yang diajukan oleh KCC, hanya 472 yang terdaftar di ARSP sebagai memenuhi syarat, sementara 955 gagal memenuhi persyaratan yang ditetapkan. Di Mutanda, 548 dari 1.133 pemasok yang diajukan dinilai memenuhi syarat, sementara 585 gagal lolos kualifikasi. Kedua perusahaan juga diwajibkan untuk menyerahkan rencana perbaikan kepada ARSP dalam waktu 30 hari setelah menerima pemberitahuan dan dilarang menandatangani perjanjian subkontrak baru dengan perusahaan-perusahaan yang terdampak hingga mereka mencapai kepatuhan. KCC dan Mutanda keduanya merupakan aset tembaga-kobalt utama di RDK. Penegakan langkah-langkah ini secara berkelanjutan dapat meningkatkan tekanan penyesuaian rantai pasok dan manajemen kepatuhan bagi kedua operasi tersebut. Sumber aslinya adalah Keputusan Resmi ARSP No. 020/ARSP/DG/2026, tertanggal 11 September dan dirilis ke publik pada 15 September. Untuk publikasi, mempertahankan "KCC dan Mutanda" dalam judul akan membuat kaitan langsung dengan aset tembaga-kobalt utama Glencore di RDK segera jelas bagi pembaca pasar kobalt.
1 jam yang lalu
L&F Teken Kontrak Pasokan Katoda LFP Senilai KRW 161,7 Miliar dengan SK On
2 jam yang lalu
L&F Teken Kontrak Pasokan Katoda LFP Senilai KRW 161,7 Miliar dengan SK On
Baca Selengkapnya
L&F Teken Kontrak Pasokan Katoda LFP Senilai KRW 161,7 Miliar dengan SK On
L&F menandatangani kontrak senilai KRW 161,73 miliar untuk memasok material katode litium besi fosfat kepada SK On dan afiliasi yang ditunjuknya. Perjanjian ini berlaku mulai 17 September 2026 hingga 31 Desember 2028, dan setara dengan 7,51% dari pendapatan konsolidasi L&F tahun 2025. L&F akan memasok material katode LFP generasi ketiga berdensitas tinggi. Perusahaan berencana memulai produksi dengan kapasitas tahunan 30.000 ton pada akhir kuartal ketiga 2026 dan memperluas fasilitas Daegu menjadi 60.000 ton per tahun pada paruh pertama 2027. SK On berencana menggunakan material tersebut di lini baterai LFP yang berfokus pada ESS di Seosan, Korea Selatan, dan Georgia, Amerika Serikat. Perusahaan mengonversi 3 GWh dari kapasitas Seosan sebesar 7 GWh menjadi produksi LFP ESS, dengan pengiriman dijadwalkan dimulai pada paruh pertama 2027.
2 jam yang lalu


