SMM, 19 octobre :
Les prix du zinc fluctuent récemment. Comment se comporte le marché des alliages de zinc pour moulage sous pression ? Pourquoi le taux d'exploitation du secteur en septembre n'a-t-il pas rebondi de manière significative avec la haute saison traditionnelle ? Quel impact les variations des prix des matières premières ont-elles eu sur les coûts et la rentabilité des entreprises ? L'analyse suivante couvre trois aspects : le taux d'exploitation du secteur, les coûts et la rentabilité des entreprises, et la demande en aval.
1. Le taux d'exploitation de septembre a légèrement baissé en glissement mensuel, la « haute saison de septembre » a déçu les attentes
Selon les données de SMM, le taux d'exploitation du nouvel échantillon d'entreprises d'alliages de zinc pour moulage sous pression en septembre était de 37,45 %, en baisse de 0,15 point de pourcentage en glissement mensuel et de 7,04 points de pourcentage en glissement annuel. Dans l'ensemble, le taux d'exploitation du secteur en septembre a légèrement baissé en glissement mensuel, et la « haute saison de septembre » traditionnelle a apporté un soutien relativement limité à la demande en aval.
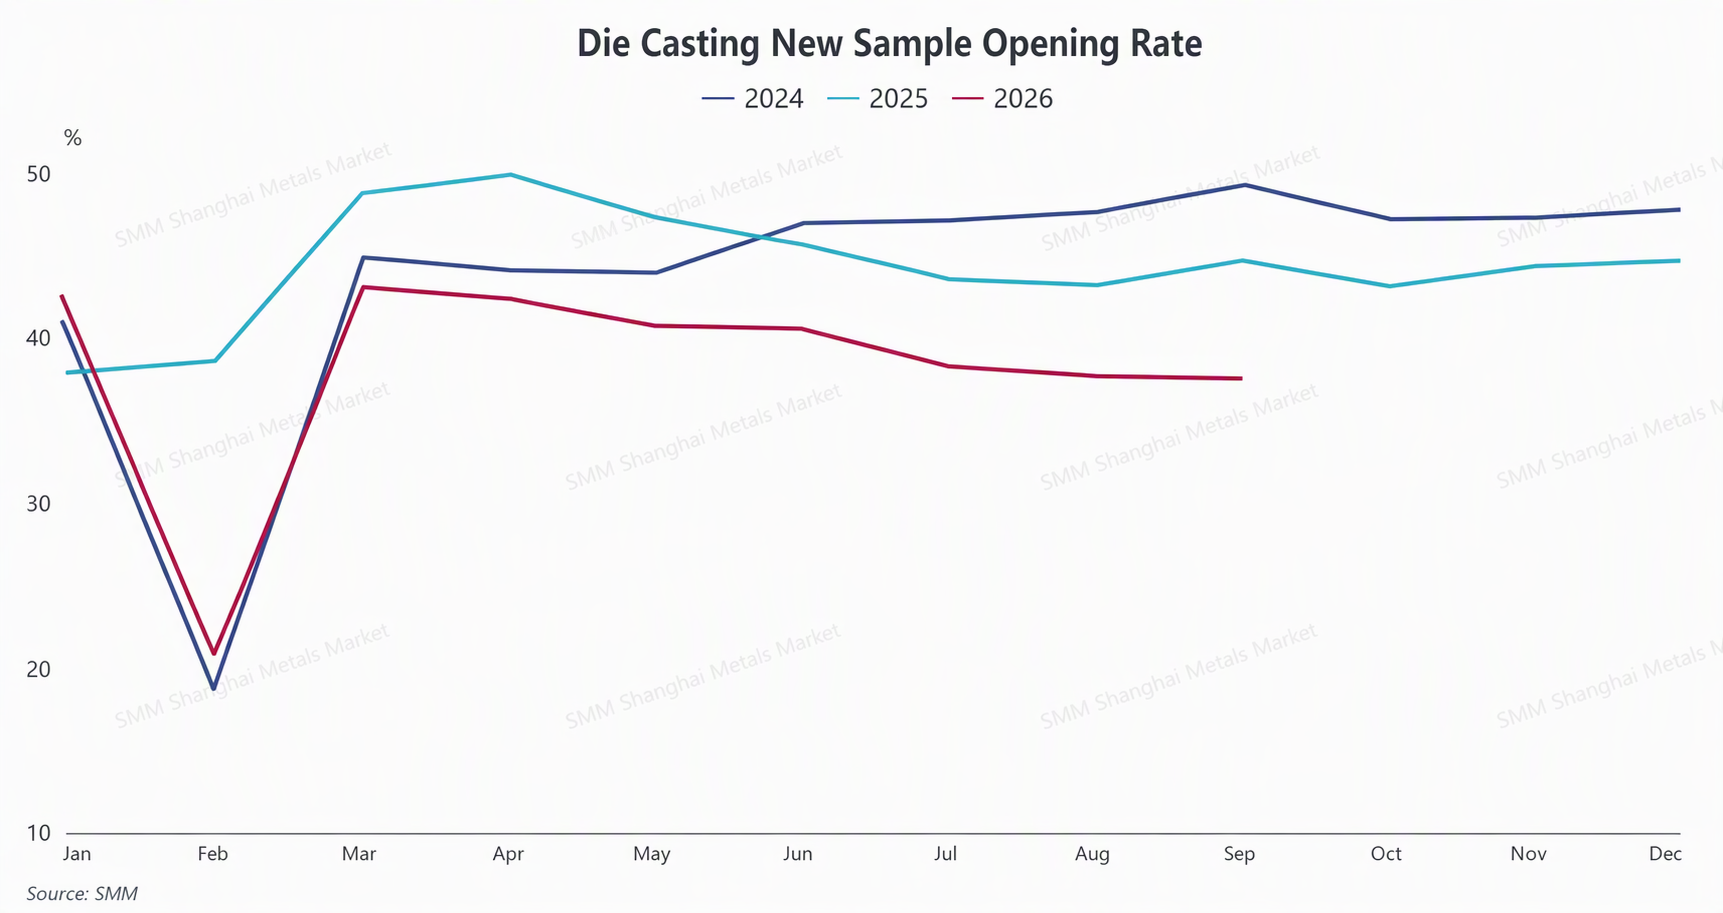
Plus précisément, au cours de la première quinzaine de septembre, affectée par les prix élevés des matières premières, l'enthousiasme d'achat des entreprises en aval a été freiné, le marché des alliages de zinc pour moulage sous pression a été globalement faible et le taux d'exploitation du secteur a été sous pression. Au cours de la seconde quinzaine du mois, avec le repli progressif des prix du zinc et le réapprovisionnement modéré de certains utilisateurs finaux avant les congés de la fête de la mi-automne et de la fête nationale, la demande du marché s'est redressée dans une certaine mesure. Cependant, comme les stocks de produits finis de certaines entreprises restaient à des niveaux relativement élevés, la pression de déstockage n'avait pas été totalement atténuée et l'enthousiasme de production des entreprises restait limité dans une certaine mesure. Par conséquent, le taux d'exploitation de septembre a légèrement baissé en glissement mensuel.
2. La rentabilité des principales qualités s'est améliorée, mais la marge d'amélioration est restée limitée
1. Alliage de zinc Zamak n° 3
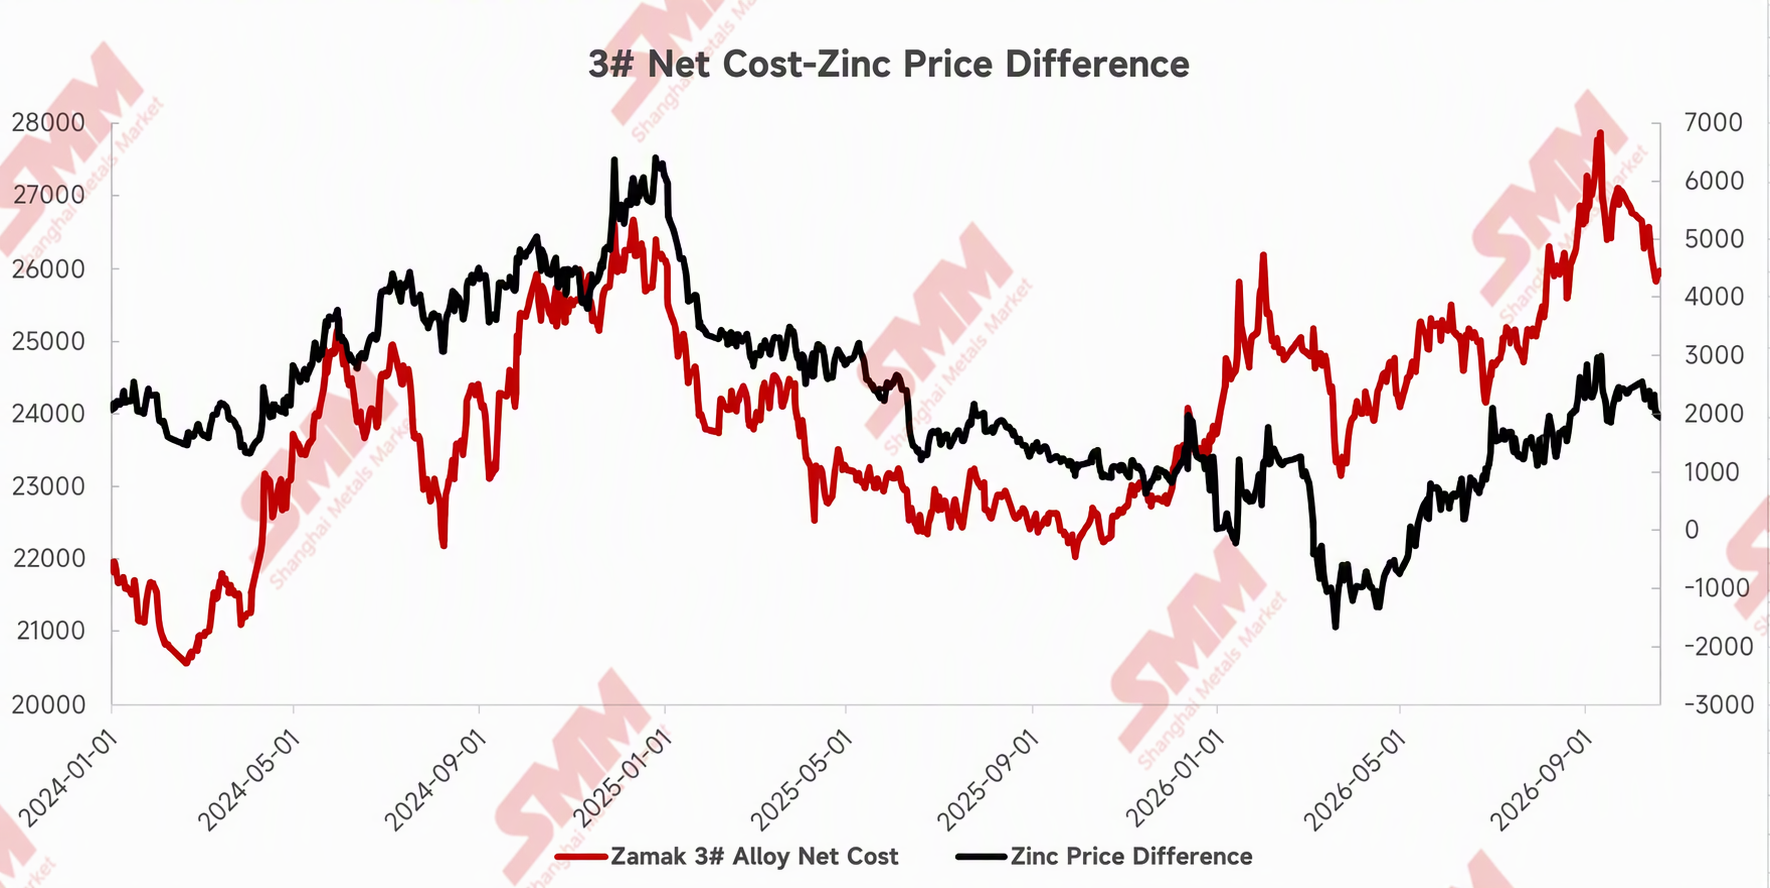
Du côté des coûts, le coût complet de l'alliage de zinc Zamak n° 3 a connu un processus de hausse puis de baisse de 2024 à 2025, revenant une fois à 22 000-23 000 yuans/tonne au second semestre 2025. Après le début de 2026, avec la nouvelle hausse des prix des matières premières, le coût complet a progressivement grimpé et se maintient actuellement autour de 26 000-26 500 yuans/tonne. En ce qui concerne l'écart de prix zinc-aluminium, en raison de la vigueur des prix de l'aluminium, l'écart s'est une fois resserré à environ -1 700 yuans/tonne au premier trimestre 2026. Depuis mai, l'écart s'est progressivement rétabli et, depuis le début d'octobre, il se maintient entre 1 900 et 2 600 yuans/tonne. En combinant l’évolution des écarts de prix et des bénéfices concernés, la rentabilité de l’alliage de zinc Zamak n° 3 s’est améliorée au second semestre par rapport au premier, ce qui a atténué dans une certaine mesure la pression d’exploitation des entreprises. Toutefois, le coût complet actuel de l’alliage reste à un niveau relativement élevé, la performance de la demande finale est médiocre et la marge d’amélioration des bénéfices demeure limitée.
2. Alliage de zinc Zamak n° 5
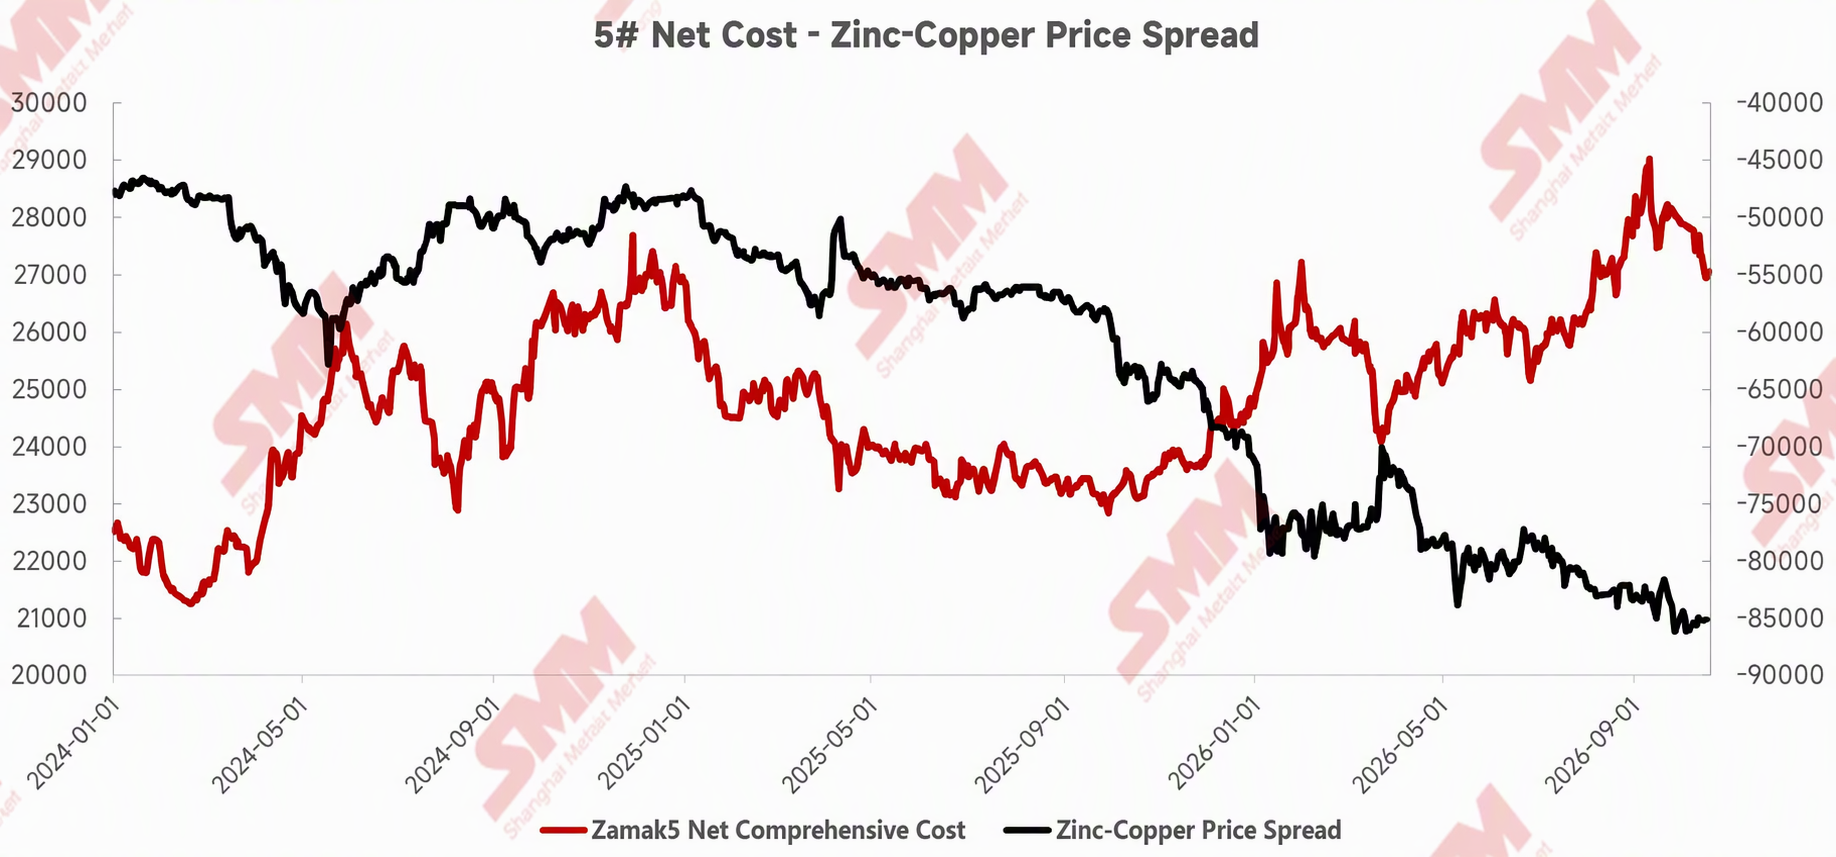
La tendance du coût complet de l’alliage de zinc Zamak n° 5 est fondamentalement cohérente avec celle de l’alliage n° 3, mais en raison de la différence de teneur en cuivre, son niveau de coût est relativement plus élevé. Actuellement, le coût complet de l’alliage de zinc Zamak n° 5 est d’environ 27 000 à 27 800 yuans/tonne, soit plus de 1 000 yuans/tonne de plus que celui de l’alliage n° 3. Du point de vue de l’écart de prix zinc-cuivre, l’écart est resté en territoire négatif, passant d’environ -48 000 yuans/tonne début 2024 à environ -85 000 yuans/tonne en septembre 2026. En termes de coûts et de bénéfices, la marge bénéficiaire de l’alliage n° 5 est relativement limitée et plus sensible aux fluctuations des prix du cuivre. À l’instar de l’alliage n° 3, dont les bénéfices se sont redressés au premier semestre, les bénéfices de l’alliage n° 5 se sont également quelque peu redressés, mais les marges globales restent relativement minces à l’heure actuelle.
III. La demande traditionnelle de quincaillerie reste faible, avec des performances divergentes selon les sous-secteurs
Du côté de la demande finale, selon les retours des entreprises, les commandes d’accessoires de quincaillerie traditionnelle sont actuellement faibles et la reprise globale de la demande du marché reste limitée. En revanche, la demande dans des sous-secteurs tels que la quincaillerie électronique et la quincaillerie pour dispositifs médicaux est relativement modérée, la consommation finale affichant une certaine divergence. Sur le front des exportations, certaines entreprises ont indiqué qu’en raison de facteurs tels que les incertitudes géopolitiques hors de Chine, les commandes à l’exportation de quincaillerie finale ont été médiocres, n’apportant aucun élan significatif à la demande d’alliage de zinc pour moulage sous pression. Parallèlement, la concurrence par les bas prix sur le marché de l’alliage de zinc pour moulage sous pression reste intense, avec des cotations de marché largement dispersées et un pouvoir de négociation limité pour les entreprises.
IV. Le taux d’exploitation d’octobre devrait légèrement reculer ; l’amélioration de la demande doit encore être surveillée
Pour les perspectives d’octobre, SMM prévoit que le taux d’exploitation du nouvel échantillon d’entreprises d’alliage de zinc pour moulage sous pression reculera à environ 36,8 %, en baisse de 0,65 point de pourcentage en glissement mensuel. En termes de facteurs d’influence, pendant les vacances de la fête nationale, la plupart des entreprises d’alliage de zinc pour moulage sous pression suspendent leur production et observent des congés, ce qui pèsera sur le taux d’exploitation global d’octobre. De plus, les commandes de produits traditionnels de quincaillerie en aval restent faibles, la demande du marché ne montre pas encore d’amélioration notable et, compte tenu de la pression des stocks de produits finis dans certaines entreprises et de la concurrence par les prix bas dans le secteur, le taux d’exploitation de la branche pourrait légèrement reculer en octobre.
(Les informations ci-dessus reposent sur une collecte de données de marché et une évaluation globale réalisées par l’équipe de recherche de SMM. Elles sont fournies à titre indicatif uniquement. Ce document ne constitue pas un conseil direct en matière de décision d’investissement. Les clients sont invités à prendre leurs décisions avec prudence et ne doivent pas substituer ce document à leur propre jugement indépendant. Toute décision prise par les clients n’engage pas SMM.)