SMM, 19 octobre :
Alors que les prix du zinc continuent de fluctuer, comment le marché des alliages de zinc moulé sous pression s’est-il comporté récemment ? Pourquoi le taux d’utilisation de l’industrie n’a-t-il pas rebondi de manière significative pendant la haute saison traditionnelle de septembre ? Comment les variations des prix des matières premières ont-elles affecté les coûts et les bénéfices des producteurs ? Cet article examine le marché sous trois angles : les taux d’utilisation de l’industrie, les coûts de production et la rentabilité, ainsi que la demande finale.
1. Le taux d’utilisation de septembre recule, la haute saison du « septembre doré » déçoit les attentes
Selon les données de SMM, le taux d’utilisation du nouvel échantillon de producteurs d’alliages de zinc moulé sous pression de SMM s’est établi à 37,45 % en septembre, en baisse de 0,15 point de pourcentage en glissement mensuel et de 7,04 points de pourcentage en glissement annuel. Globalement, le taux d’utilisation de l’industrie a légèrement diminué en septembre, ce qui indique que la haute saison traditionnelle du « septembre doré » n’a apporté qu’un soutien limité à la demande finale.
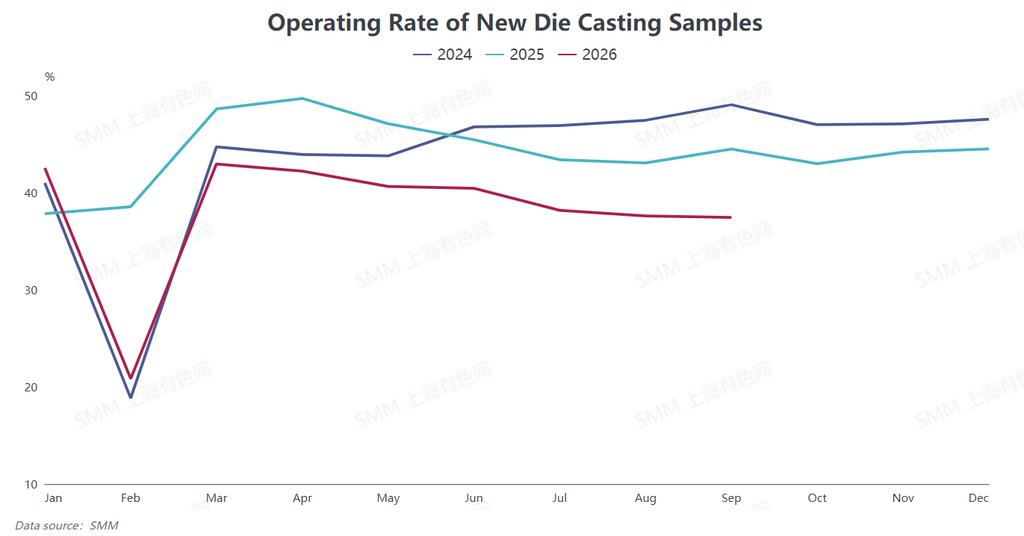
Au cours de la première quinzaine de septembre, les prix élevés des matières premières ont freiné l’appétit d’achat des acheteurs en aval, pesant sur l’activité globale du marché et exerçant une pression sur le taux d’utilisation de l’industrie. Au cours de la seconde quinzaine du mois, les prix du zinc ont progressivement reculé, tandis que certains utilisateurs finaux ont reconstitué leurs stocks avant les congés de la fête de la Mi-Automne et de la fête nationale, entraînant une modeste reprise de la demande. Cependant, les stocks de produits finis sont restés relativement élevés chez certains producteurs, et les pressions de déstockage ne s’étaient pas encore pleinement atténuées, continuant de limiter l’enthousiasme de production. En conséquence, le taux d’utilisation de l’industrie a légèrement diminué en glissement mensuel en septembre.
2. La rentabilité des principales qualités d’alliage s’améliore, mais les gains supplémentaires restent limités
1. Alliage de zinc Zamak 3#
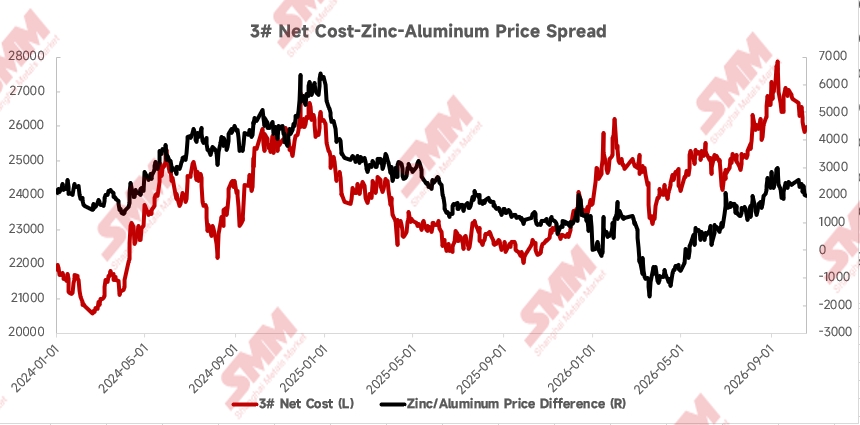
En termes de coûts, le coût de production total de l’alliage de zinc Zamak 3# a suivi une tendance à la hausse avant de baisser entre 2024 et 2025, tombant à environ 22 000–23 000 RMB/tonne au second semestre 2025. Depuis le début de 2026, les coûts ont de nouveau augmenté parallèlement à la hausse des prix des matières premières, se situant actuellement à environ 26 000–26 500 RMB/tonne.
Concernant l’écart de prix zinc-aluminium, la vigueur des prix de l’aluminium a poussé l’écart jusqu’à environ -1 700 RMB/tonne à un moment donné au premier trimestre 2026. L’écart s’est progressivement redressé à partir de mai et est resté dans la fourchette de 1 900–2 600 RMB/tonne en octobre.
Sur la base des variations de l’écart de prix pertinent et de la rentabilité, les marges bénéficiaires de l’alliage de zinc Zamak 3# se sont améliorées au second semestre par rapport au premier semestre, atténuant dans une certaine mesure les pressions d’exploitation des producteurs. Néanmoins, les coûts de production totaux restent relativement élevés, tandis que la demande finale demeure terne, limitant toute nouvelle amélioration de la rentabilité.
2. Alliage de zinc Zamak 5#
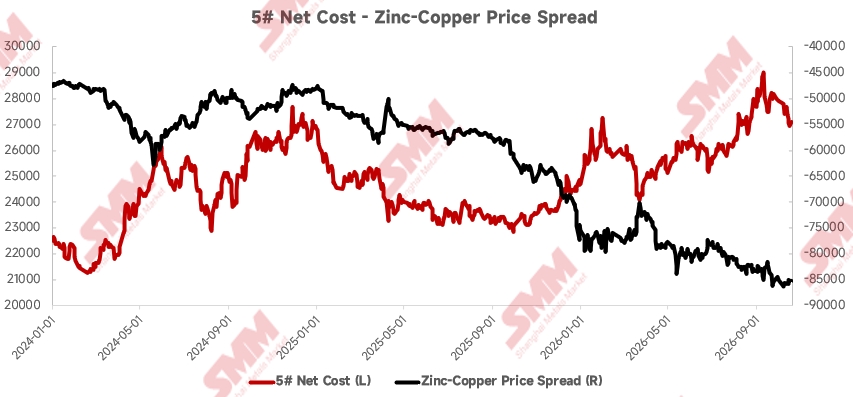
Le coût de production total de l’alliage de zinc Zamak 5# a suivi une tendance globalement similaire à celle du Zamak 3#, bien que son niveau de coût absolu soit plus élevé en raison des différences de teneur en cuivre. Actuellement, le coût de production total de l’alliage de zinc Zamak 5# s’élève à environ 27 000–27 800 RMB/tonne, soit plus de 1 000 RMB/tonne de plus que celui du Zamak 3#.
L’écart de prix zinc-cuivre est resté en territoire négatif, s’élargissant d’environ -48 000 RMB/tonne au début de 2024 à environ -85 000 RMB/tonne en septembre 2026.
En termes de rentabilité, l’alliage de zinc Zamak 5# présente des marges bénéficiaires relativement limitées et est plus sensible aux fluctuations des prix du cuivre. Comme pour le Zamak 3#, sa rentabilité s’est également améliorée au second semestre par rapport au premier semestre. Cependant, les marges bénéficiaires globales restent relativement minces.
3. La demande traditionnelle de quincaillerie reste faible, tandis que les performances varient selon les segments
Selon les retours des acteurs du marché, les commandes de composants de quincaillerie traditionnelle restent faibles, et la reprise globale de la demande du marché a été limitée. En comparaison, la demande dans certains segments, notamment la quincaillerie électronique et la quincaillerie pour équipements médicaux, est restée relativement résiliente, mettant en évidence des performances divergentes entre les secteurs d’utilisation finale.
Concernant les exportations, certains producteurs ont signalé que les commandes d’exportation de quincaillerie à l’étranger sont restées modérées dans un contexte d’incertitudes géopolitiques, n’apportant aucun élan significatif à la demande d’alliages de zinc moulé sous pression.
Parallèlement, la concurrence à bas prix sur le marché des alliages de zinc moulé sous pression reste intense. Les cotations du marché varient considérablement, limitant davantage le pouvoir de fixation des prix des producteurs.
4. Le taux d’utilisation d’octobre devrait légèrement reculer, la reprise de la demande restant incertaine
Pour octobre, SMM prévoit que le taux d’utilisation de son nouvel échantillon de producteurs d’alliages de zinc moulé sous pression baissera à environ 36,8 %, en baisse de 0,65 point de pourcentage en glissement mensuel.
Plusieurs facteurs devraient peser sur le taux d’utilisation. La plupart des producteurs d’alliages de zinc moulé sous pression ont suspendu leur production ou pris des congés pendant la période de la fête nationale, ce qui devrait tirer vers le bas le taux d’utilisation global en octobre. De plus, les commandes des utilisateurs finaux de quincaillerie traditionnelle restent faibles, sans amélioration significative de la demande du marché. Combiné aux pressions sur les stocks de produits finis chez certains producteurs et à la persistance de la concurrence à bas prix, les producteurs devraient rester relativement prudents quant à l’augmentation de la production à court terme. Par conséquent, le taux d’utilisation de l’industrie pourrait légèrement reculer en octobre.