Les perturbations liées aux vacances, combinées aux contraintes sur les matières premières, devraient entraîner un repli du taux d'exploitation des producteurs d'aluminium secondaire en octobre [Analyse SMM]

Publié: Oct 16, 2026 13:07 (GMT+8)
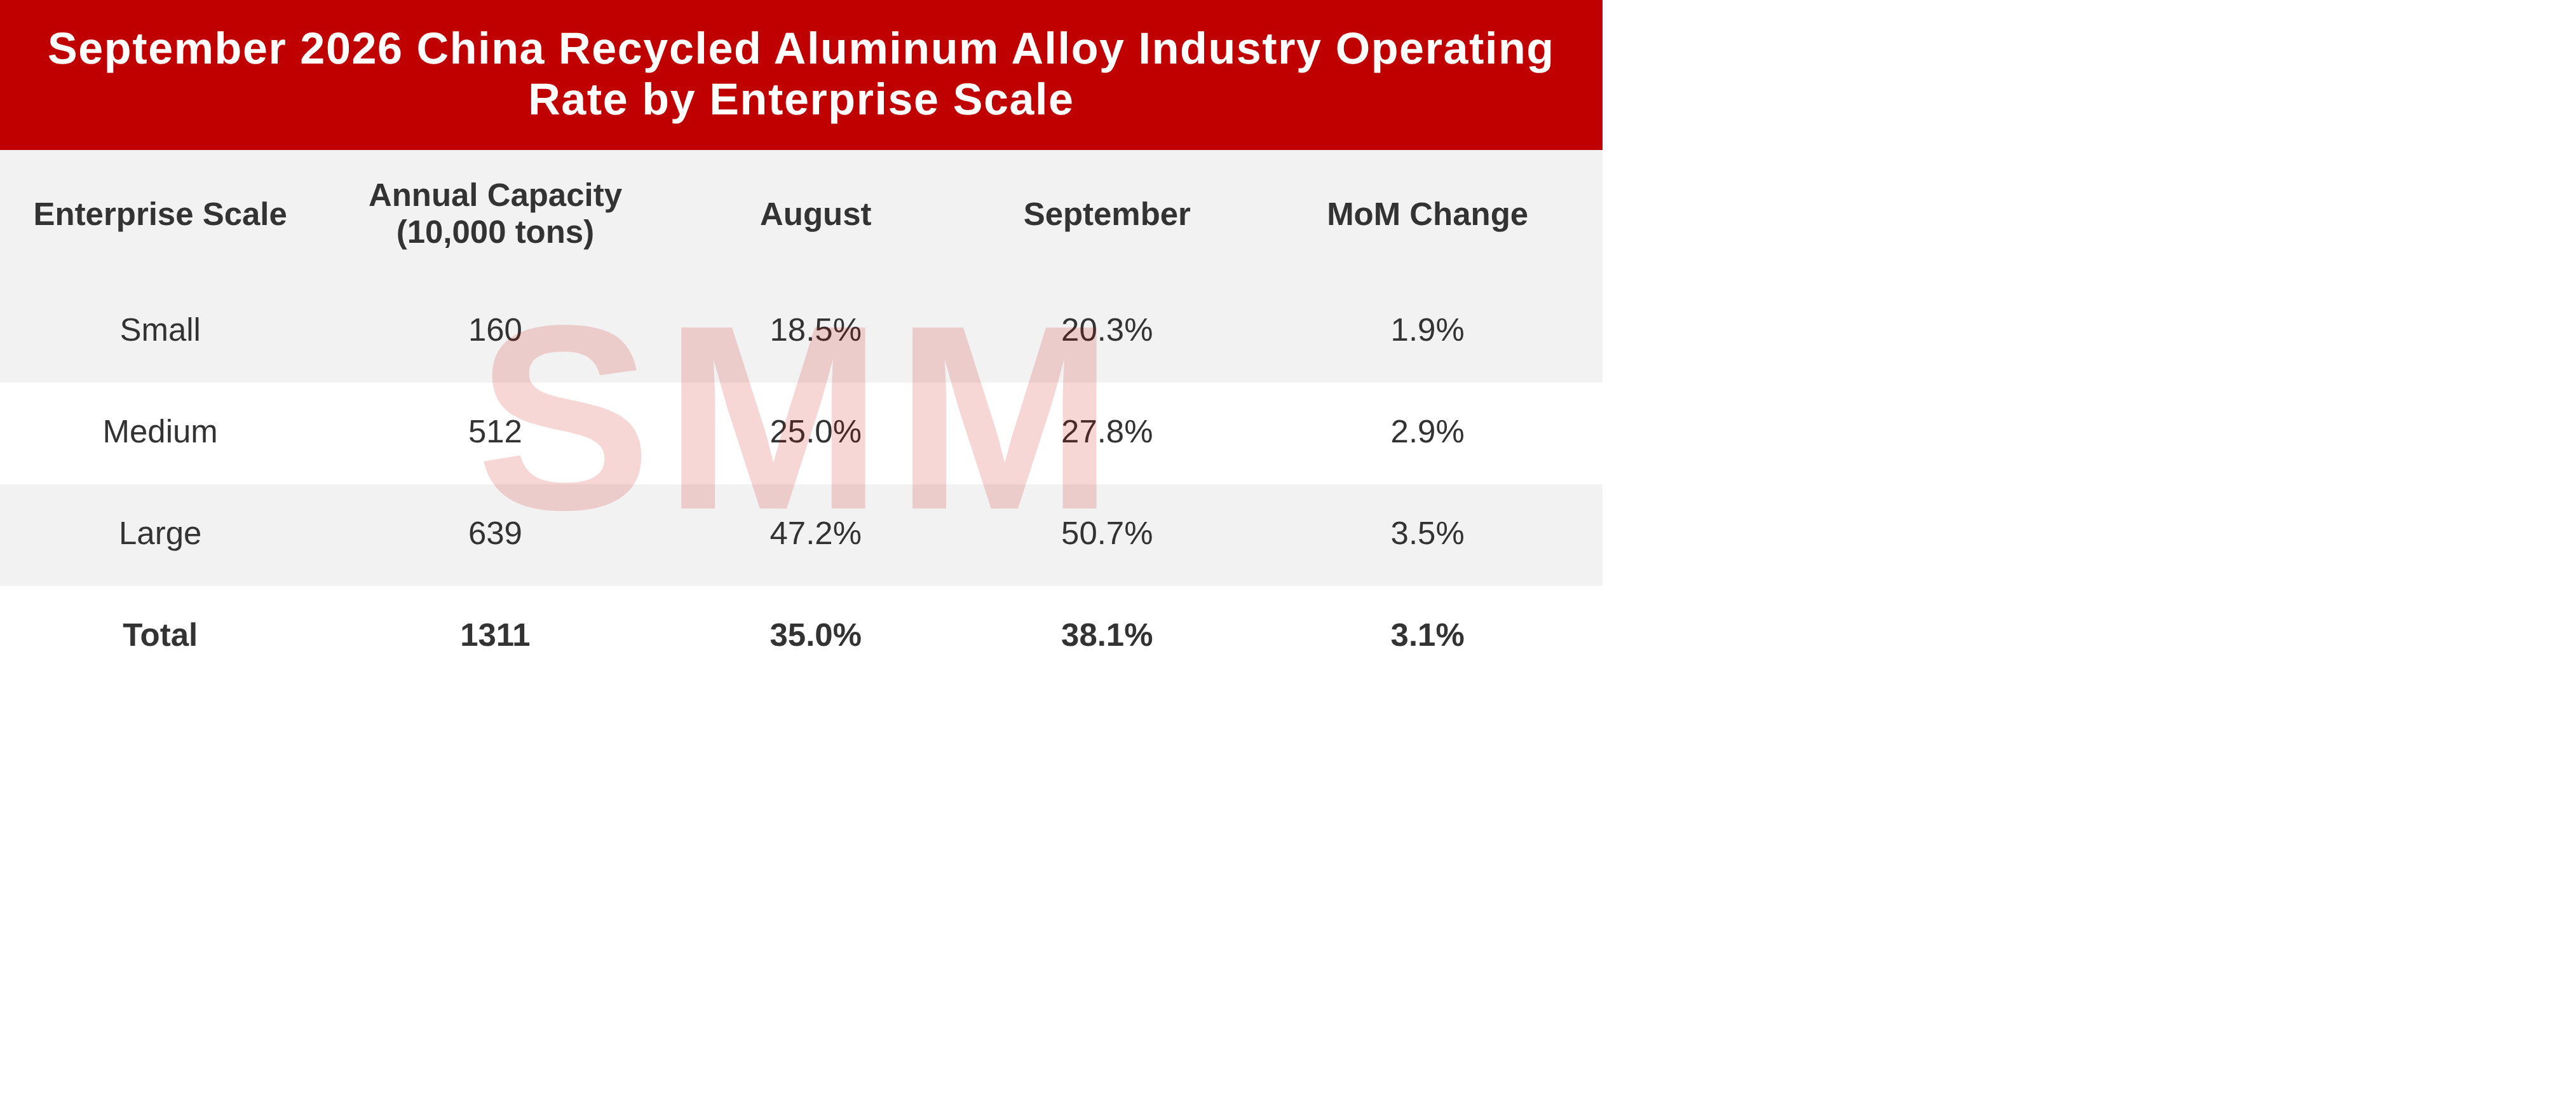
[SMM Analyse : Les perturbations liées aux congés et les contraintes sur les matières premières devraient entraîner un repli du taux d'exploitation de l'aluminium secondaire en octobre] Selon les statistiques de l'enquête SMM, le taux d'exploitation de l'industrie des alliages d'aluminium secondaire en septembre était de 35,0 %, en hausse de 3,1 points de pourcentage en glissement mensuel, mais en baisse de 6,7 points de pourcentage en glissement annuel. La production de l'industrie a poursuivi sa tendance à la reprise, mais le niveau d'exploitation global est resté inférieur à celui de la même période de l'année dernière.

SMM, 16 octobre :

Données de l’enquête de septembre 2026 :
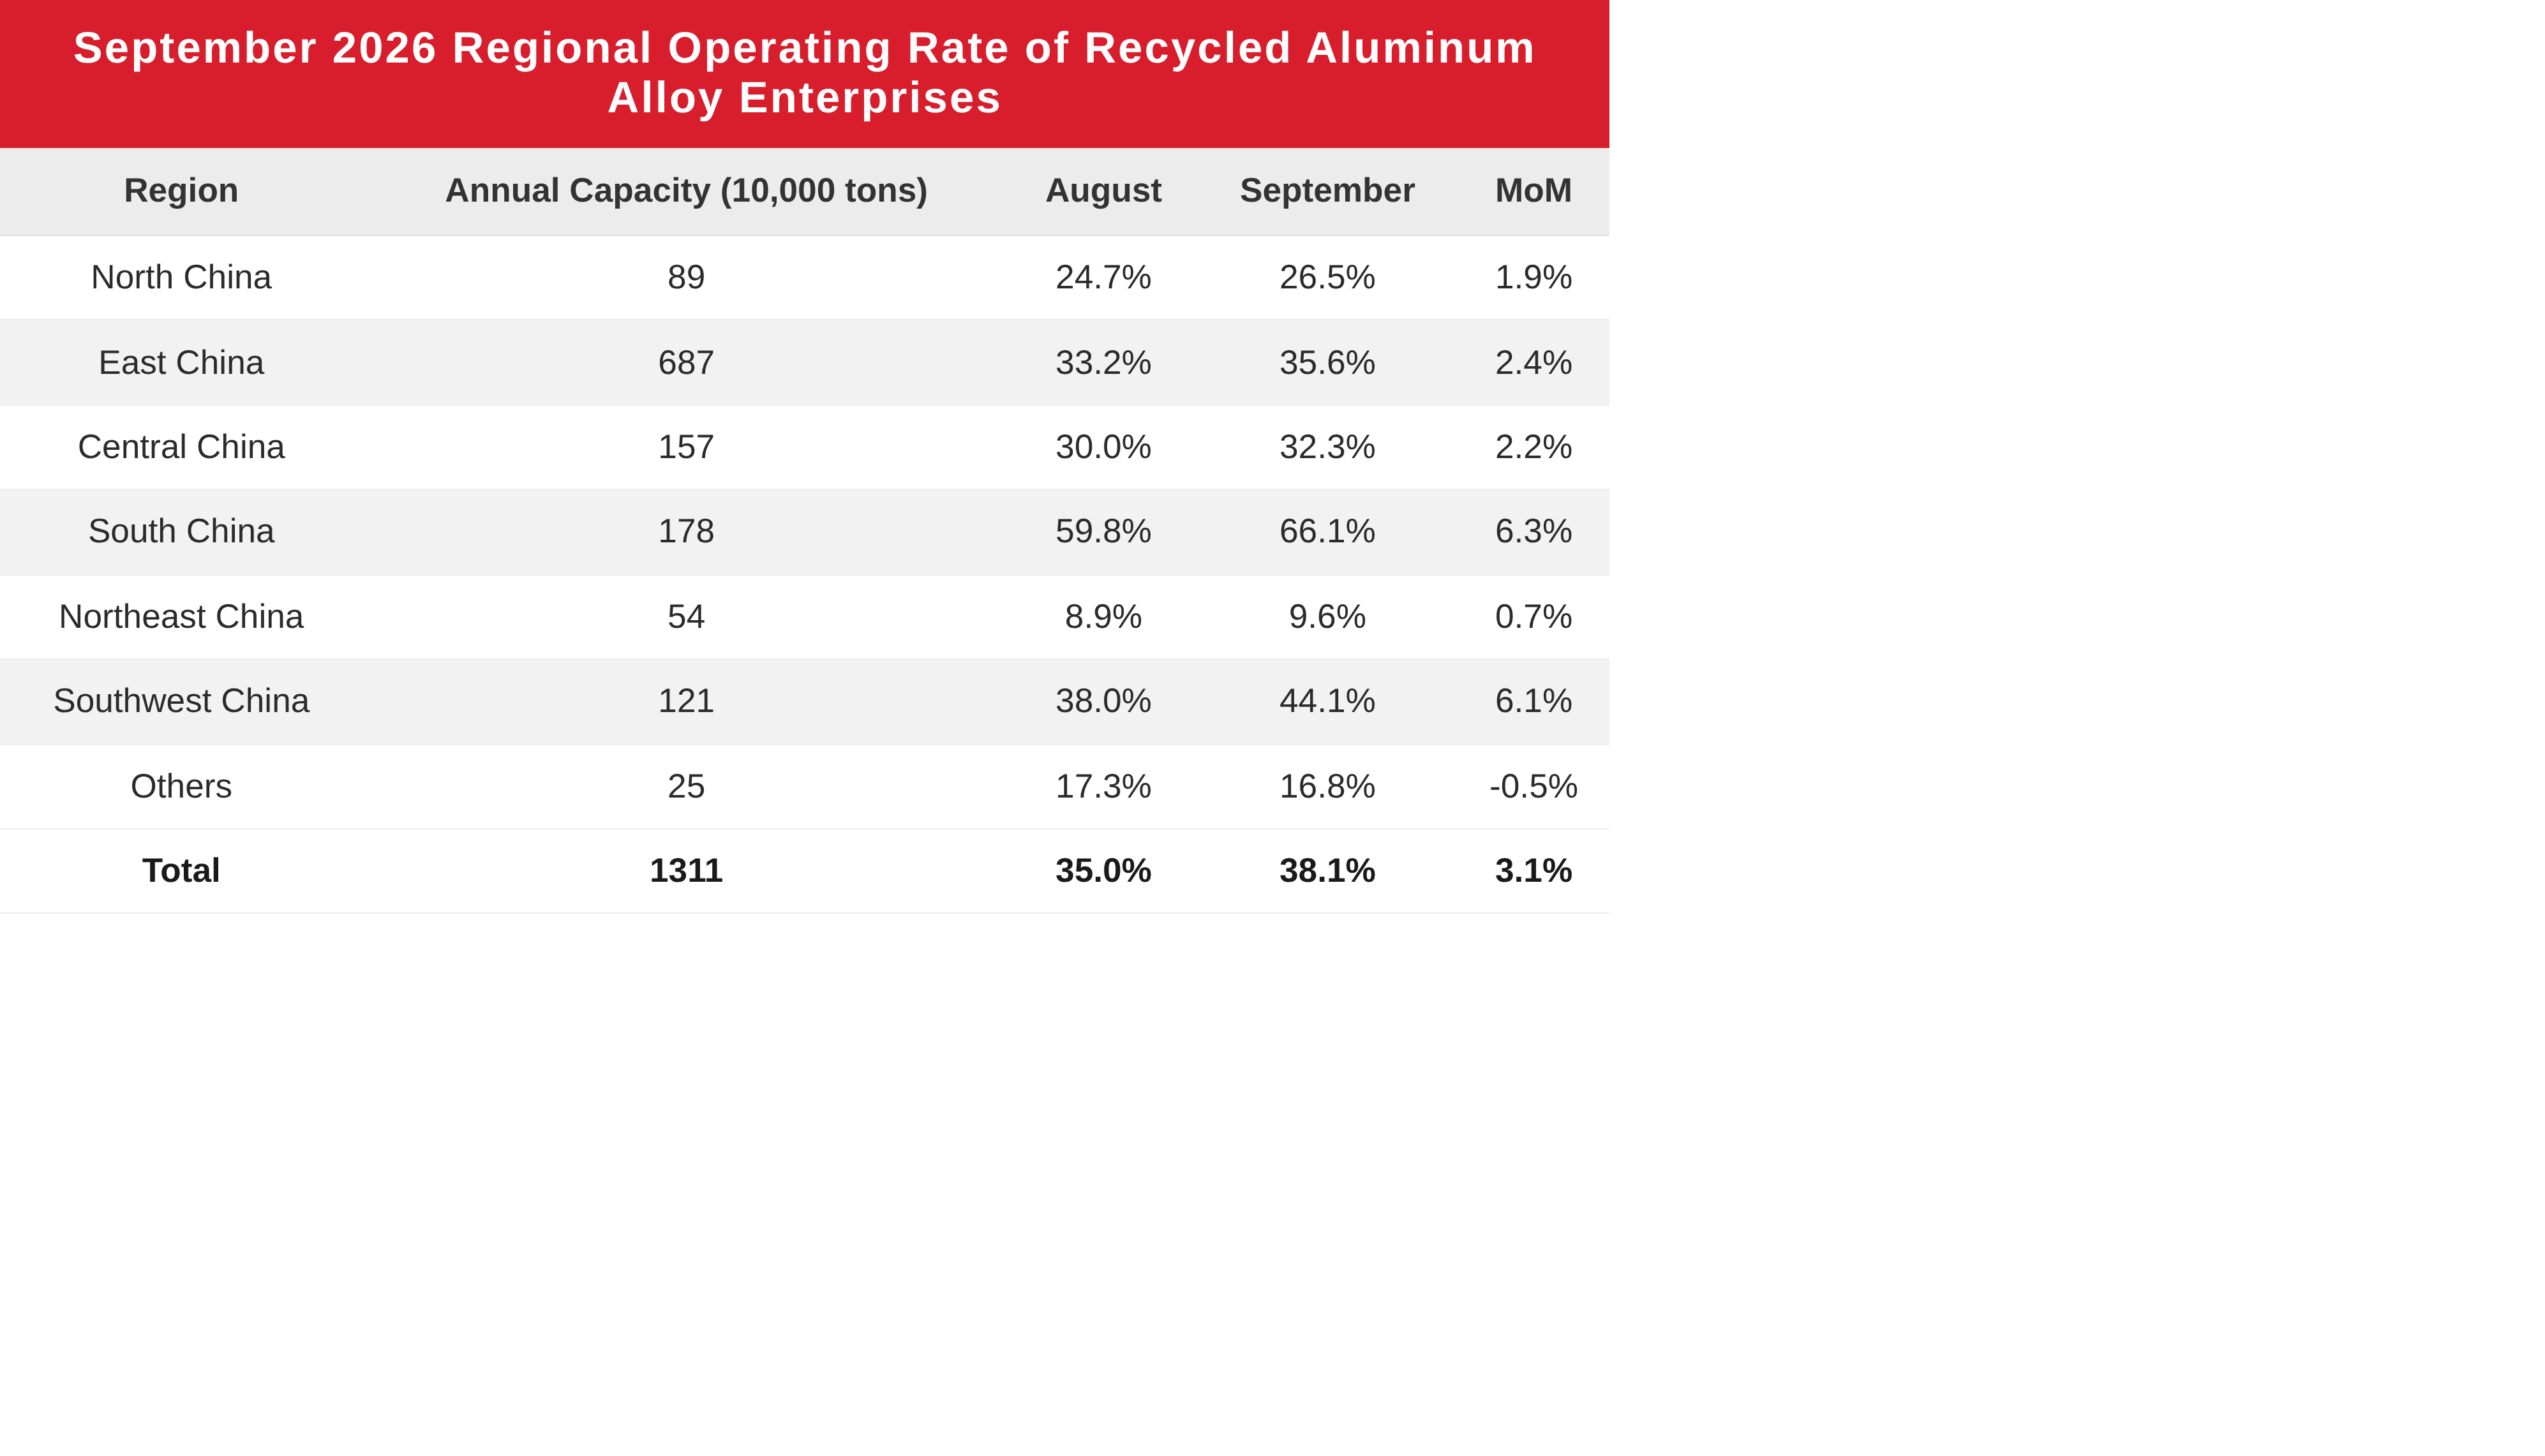
Selon les statistiques de l’enquête SMM, le taux d’utilisation de l’industrie des alliages d’aluminium secondaire en septembre était de 35,0 %, en hausse de 3,1 points de pourcentage en glissement mensuel mais en baisse de 6,7 points de pourcentage en glissement annuel. La production du secteur a poursuivi sa tendance à la reprise, mais le niveau d’exploitation global est resté inférieur à celui de la même période de l’année dernière.

Du côté de la demande, septembre a marqué la haute saison traditionnelle de consommation, les commandes en aval se redressant par rapport à août. La demande finale des secteurs de l’automobile et d’autres secteurs s’est légèrement améliorée, mais l’effet de haute saison ne s’est pas encore pleinement concrétisé. Selon les données de la CAAM, la production automobile en septembre était de 2,99 millions d’unités, en hausse de 11,4 % en glissement mensuel mais en baisse de 8,7 % en glissement annuel. La production de véhicules à énergie nouvelle était de 1,814 million d’unités, en hausse de 12,2 % en glissement annuel. La CAAM a noté que le marché automobile chinois au cours des trois premiers trimestres a montré une configuration de « froid à l’intérieur, chaud à l’extérieur », le marché chinois restant sous pression tandis que les exportations maintenaient une croissance relativement rapide, et que la nouvelle dynamique des véhicules à énergie nouvelle continuait d’être libérée. Pour le quatrième trimestre, à mesure que la politique de reprise prendra davantage effet et que diverses activités de promotion de la consommation continueront d’avancer, le marché automobile chinois devrait s’améliorer progressivement. Associée à une croissance soutenue des exportations, la demande le long de la chaîne industrielle automobile devrait bénéficier d’un certain soutien. Cependant, étant donné que la reprise de la demande finale intérieure reste insuffisante, la demande en aval d’ADC12 ne devrait s’améliorer que légèrement à court terme, et la croissance réelle de la demande ainsi que son effet d’entraînement sur la production du secteur restent à confirmer.

Du côté des matières premières, affectée par une application plus stricte des politiques fiscales, la circulation de ferraille d’aluminium conforme est restée limitée. Les problèmes d’approvisionnement tendu en matières premières et de coûts d’achat élevés ne se sont pas encore atténués, et certaines entreprises ont rencontré de plus grandes difficultés d’approvisionnement en matières premières, continuant de freiner la libération des capacités. En outre, pendant les congés de la fête de la mi-automne en septembre, la plupart des entreprises ont maintenu une production normale, seules quelques-unes ayant organisé de courtes pauses, ce qui a eu un impact limité sur le taux d’exploitation global du mois.

Le taux d’utilisation de l’industrie des alliages d’aluminium secondaire en octobre devrait reculer en glissement mensuel, principalement en raison des arrêts de production pendant les congés de la fête nationale et du resserrement continu des politiques fiscales. Côté congés, les grandes entreprises ont généralement maintenu leur production, certaines réduisant légèrement les cadences, tandis que d'autres ont majoritairement prévu 3 à 5 jours de repos. Le ralentissement de la production pendant cette période pèsera sur le taux d'exploitation mensuel. Côté matières premières, le renforcement de l'application des politiques fiscales devrait continuer d'affecter l'offre de déchets d'aluminium conformes. Certaines entreprises rencontrent encore d'importantes difficultés d'approvisionnement et des coûts élevés, ce qui limite la stabilité de la production et la libération des capacités. Bien que la demande en aval devrait continuer de s'améliorer légèrement après les congés, compte tenu d'une croissance limitée de la demande et des contraintes persistantes sur l'offre de matières premières, la marge de reprise du taux d'exploitation du secteur devrait rester limitée.

--------------------------------------------------------------------------------------------------------------------------------------

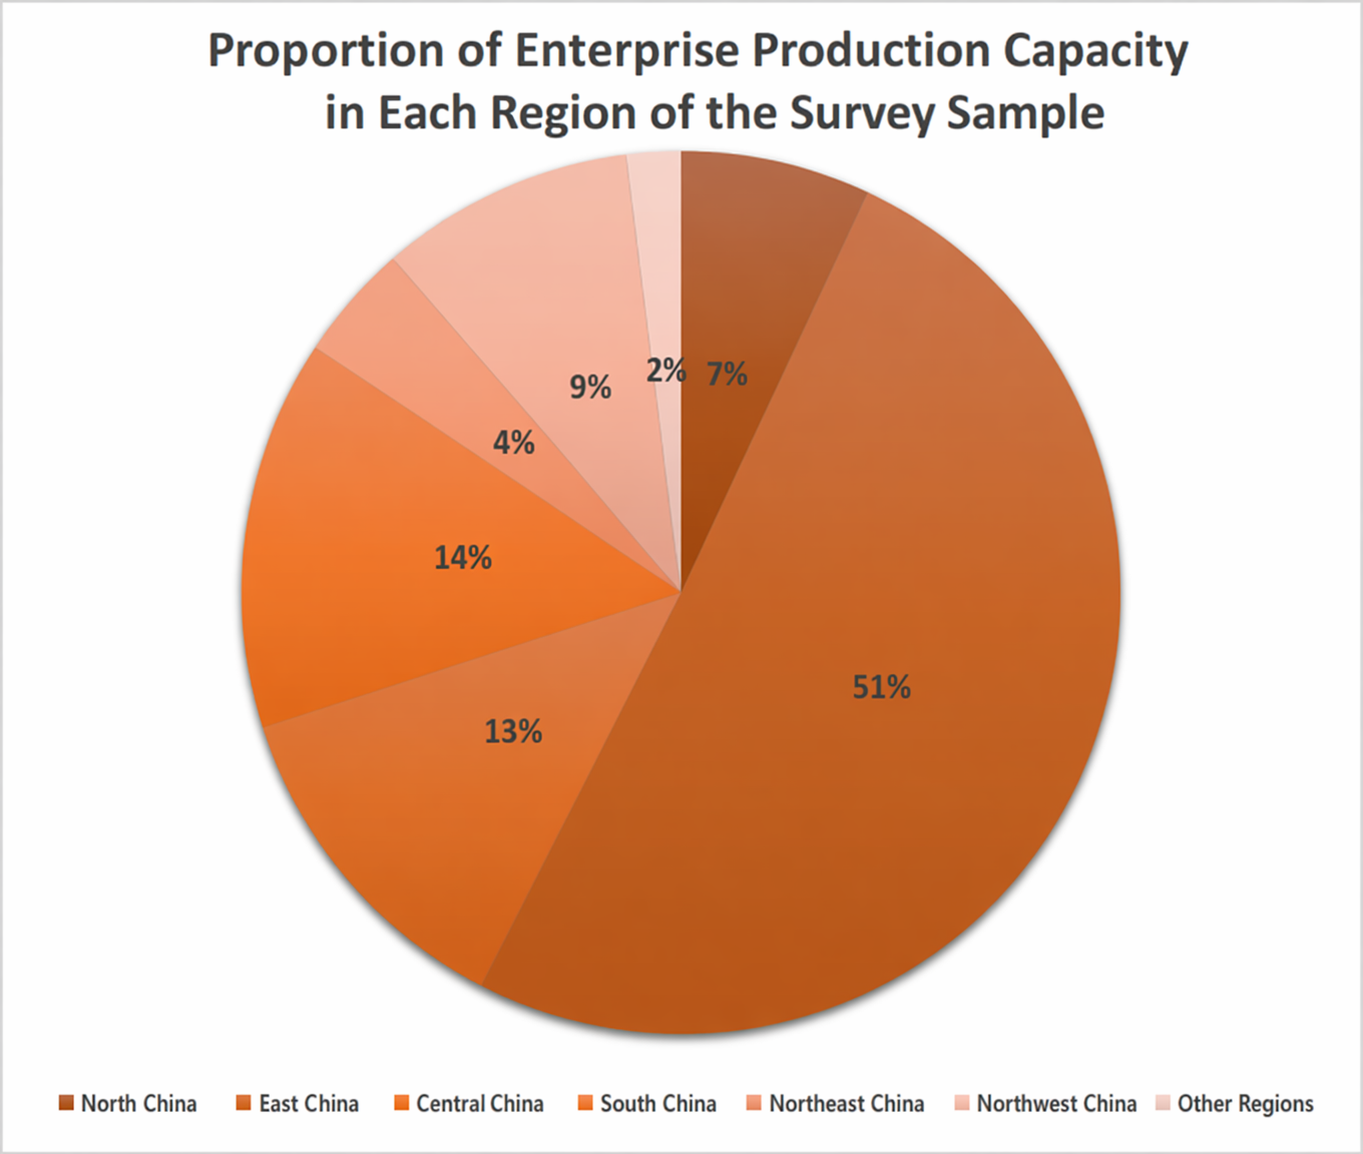
Description des données : cette enquête a couvert une capacité totale de 13,11 millions de tonnes.

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Les images de cet article contiennent des légendes traduites par IA à titre indicatif uniquement.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
Données : évolution des marchés SHFE et DCE (16 octobre)
il y a 27 minutes
Données : évolution des marchés SHFE et DCE (16 octobre)
Lire la suite
Données : évolution des marchés SHFE et DCE (16 octobre)
Le tableau suivant présente l'évolution des métaux ferreux et non ferreux sur le SHFE et le DCE au 16 octobre 2026.
il y a 27 minutes
[SMM Analysis] Les taux d'exploitation de l'aluminium secondaire en octobre devraient baisser en raison des perturbations liées aux congés et des contraintes sur les matières premières
il y a 1 heure
[SMM Analysis] Les taux d'exploitation de l'aluminium secondaire en octobre devraient baisser en raison des perturbations liées aux congés et des contraintes sur les matières premières
Lire la suite
[SMM Analysis] Les taux d'exploitation de l'aluminium secondaire en octobre devraient baisser en raison des perturbations liées aux congés et des contraintes sur les matières premières
[SMM Analysis] Les taux d'exploitation de l'aluminium secondaire en octobre devraient baisser en raison des perturbations liées aux congés et des contraintes sur les matières premières
il y a 1 heure
[Revue quotidienne ADC12] Le contrat ADC12 le plus traité clôture en hausse ; le sentiment au comptant se redresse mais l'amélioration de la demande reste insuffisante
il y a 2 heures
[Revue quotidienne ADC12] Le contrat ADC12 le plus traité clôture en hausse ; le sentiment au comptant se redresse mais l'amélioration de la demande reste insuffisante
Lire la suite
[Revue quotidienne ADC12] Le contrat ADC12 le plus traité clôture en hausse ; le sentiment au comptant se redresse mais l'amélioration de la demande reste insuffisante
[Revue quotidienne ADC12] Le contrat ADC12 le plus traité clôture en hausse ; le sentiment au comptant se redresse mais l'amélioration de la demande reste insuffisante
[Commentaire quotidien sur le prix de l'ADC12 : le contrat le plus traité de l'aluminium de fonderie clôture en hausse, le sentiment au comptant se redresse mais l'amélioration de la demande reste insuffisante] Le contrat à terme d'alliage d'aluminium de fonderie AD2612, le plus traité, a ouvert à 22 750 yuans/tonne aujourd'hui. Après une brève montée à 22 835 yuans/tonne à l'ouverture, il a reculé, touchant un creux de séance à 22 705 yuans/tonne en début de séance avant de se stabiliser. Le centre des prix a ensuite progressivement grimpé, avec des gains soutenus par les volumes avant la mi-journée le poussant à un sommet de séance de 22 915 yuans/tonne. Il a clôturé à 22 890 yuans/tonne à la mi-journée, en hausse de 200 yuans/tonne, soit 0,88 %, par rapport au cours de règlement de la veille.
il y a 2 heures
Inscrivez-vous pour continuer la lecture
Accédez aux dernières analyses sur les métaux et les énergies nouvelles
Vous avez déjà un compte ?Connectez-vous ici