[Analyse SMM] La production de fonte atteint un creux par étapes, les prix du minerai devraient cesser de baisser et se stabiliser la semaine prochaine

Publié: Oct 16, 2026 11:44 (GMT+8)

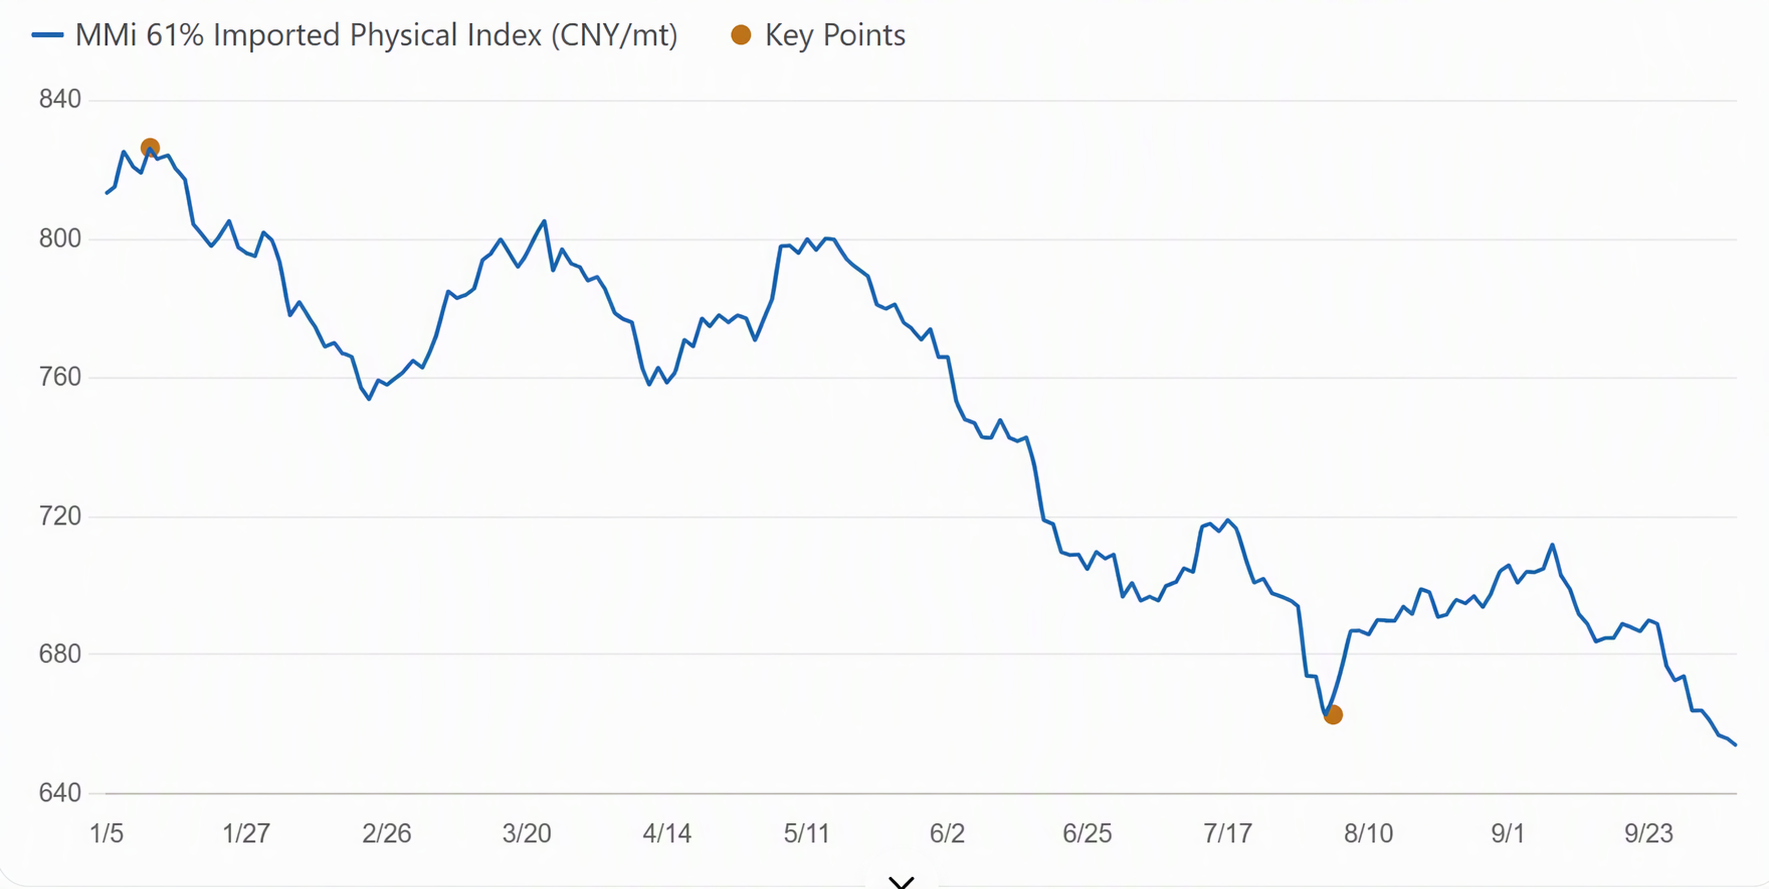
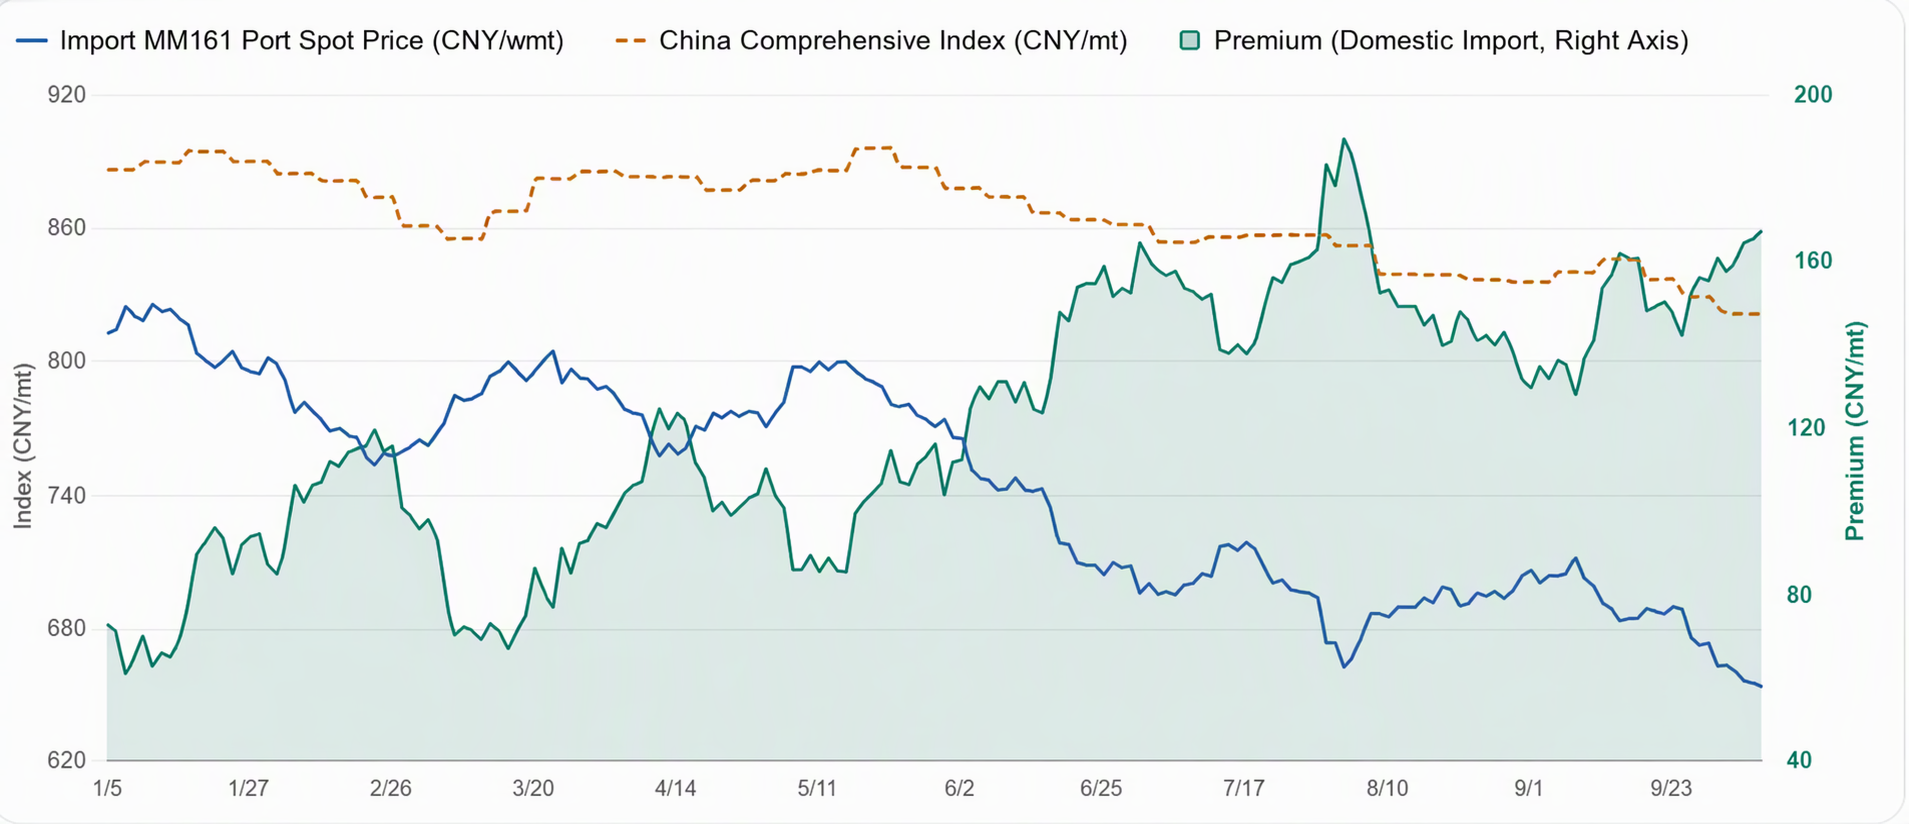
Le minerai de fer est resté dans le marasme cette semaine, le contrat le plus négocié I2701 ayant chuté pendant quatre séances consécutives jusqu'à un creux de 667 yuans/tonne. Il a reculé de 31 yuans au total par rapport au niveau d'avant les congés (30 septembre). Les cargaisons au comptant au port de Qingdao ont reculé en tandem, les contrats à terme et le comptant s'affaiblissant ensemble. Les fondamentaux ont montré un schéma d'offre réduite et de demande faible : côté offre, bien que les expéditions mondiales aient reculé par rapport à leurs sommets et que les arrivées dans les ports chinois aient diminué pendant trois semaines consécutives, les premières données portuaires après les congés ont montré que les stocks des 35 ports SMM ont augmenté à 148,3 millions de tonnes, soit une accumulation de 2,85 millions de tonnes par rapport au niveau d'avant les congés, principalement due aux fines grossières et au minerai en morceaux, le rythme d'accumulation des stocks s'accélérant nettement. Côté demande, l'enquête SMM auprès de 242 aciéries a montré que la production quotidienne moyenne de fonte est tombée à 2,352 millions de tonnes, en baisse de 36 200 tonnes par rapport au niveau d'avant les congés. Cette semaine, l'impact des arrêts de hauts fourneaux s'est étendu à 1,9011 million de tonnes, en hausse pour la troisième semaine consécutive, laissant la fonte à un creux temporaire. Cependant, après deux séries de baisses du prix du coke, le profit au comptant du rond à béton intégré s'est amélioré, passant de -179,79 yuans/tonne avant les congés à -68,12 yuans/tonne. Bien que les profits des aciéries se soient redressés, la plupart des usines restent déficitaires, ce qui freine la demande de matières premières.

Graphique : Indice au comptant du port MMI 61 %
Source : SMM


Graphique : Le minerai importé a chuté plus fortement, l'écart de prix entre le minerai national et importé continuant de se creuser
Perspectives pour la semaine prochaine

Perspectives pour la semaine prochaine, à mesure que les profits des aciéries se redressent et que les arrêts de hauts fourneaux s'achèvent par étapes, la production de fonte devrait toucher un creux et rebondir légèrement, offrant un certain soutien aux prix du minerai. Cependant, les attentes de croissance future de l'offre restent fortes, et la pression croissante des stocks continuera de limiter la hausse, tandis que la baisse des tarifs de fret maritime affaiblit encore le soutien des coûts. Dans l'ensemble, les prix du minerai manquent de moteurs à la hausse et devraient évoluer latéralement à court terme. En termes de transactions, la vente lors des rebonds est recommandée comme stratégie principale, avec une attention particulière à la demande d'acier et à l'impact du sentiment lié aux nouvelles macroéconomiques.
 

Déclaration sur la source des données : À l'exception des informations publiques, toutes les autres données sont traitées par SMM sur la base d'informations publiques, d'échanges avec le marché et en s'appuyant sur le modèle de base de données interne de SMM. Ils sont fournis à titre indicatif uniquement et ne constituent pas des recommandations décisionnelles.

Les images de cet article contiennent des légendes traduites par IA à titre indicatif uniquement.

Pour toute demande d'information ou pour en savoir plus, veuillez contacter : lemonzhao@smm.cn
Pour plus d'informations sur l'accès à nos rapports de recherche, veuillez contacter :service.en@smm.cn
Actualités Connexes
[SMM Analysis] Cost Collapse and Demand Disproval Drag Stainless Steel Futures to New Lows, Post-Holiday Restocking Momentum Short-Lived
il y a 7 minutes
[SMM Analysis] Cost Collapse and Demand Disproval Drag Stainless Steel Futures to New Lows, Post-Holiday Restocking Momentum Short-Lived
Lire la suite
[SMM Analysis] Cost Collapse and Demand Disproval Drag Stainless Steel Futures to New Lows, Post-Holiday Restocking Momentum Short-Lived
[SMM Analysis] Cost Collapse and Demand Disproval Drag Stainless Steel Futures to New Lows, Post-Holiday Restocking Momentum Short-Lived
il y a 7 minutes
[SMM India Domestic Market Weekly Review] India Steel and Scrap Prices Decline Amid Weak Demand
il y a 7 minutes
[SMM India Domestic Market Weekly Review] India Steel and Scrap Prices Decline Amid Weak Demand
Lire la suite
[SMM India Domestic Market Weekly Review] India Steel and Scrap Prices Decline Amid Weak Demand
[SMM India Domestic Market Weekly Review] India Steel and Scrap Prices Decline Amid Weak Demand
India’s domestic steel and scrap prices mostly declined week on week amid subdued demand and limited trading activity. Buyers continued to focus on immediate requirements, while festive-related caution weighed on restocking. Power cuts in some regions affected steel production, although their overall impact on supply remained unclear. Weak buying interest kept prices under pressure. Raipur rebar down 13 USD/tonne (1,300 INR/tonne) WoW to 544 USD/tonne (51,700 INR/tonne) EXW Raipur. Mumbai rebar unchanged 465 USD/tonne (53,700 INR/tonne) EXW Mumbai. Mandi ingot dropped by 16 USD/tonne (1,500 INR/tonne) to 489 USD/tonne (46,500 INR/tonne) EXW Mandi. Billet down 13 USD/tonne (1,300 INR/tonne) to 499 USD/tonne (47,500 INR/tonne) delivered Chennai. HMS 1&2 (80:20) down 15 USD/tonne (1,500 INR/tonne) to 396 USD/tonne (37,700 INR/tonne) delivered Mandi. Melting down 1 USD/tonne (100 INR/tonne) to 391 USD/tonne (37,200 INR/tonne) ex-yard Alang. PDRI sponge iron down 14 USD/tonne (1,400 INR/tonne) to 294 USD/tonne (28,000 INR/tonne) EXW Raipur.
il y a 7 minutes
[Jindal Ferrous ajoute des capacités sidérurgiques dans l'Odisha]
il y a 8 minutes
[Jindal Ferrous ajoute des capacités sidérurgiques dans l'Odisha]
Lire la suite
[Jindal Ferrous ajoute des capacités sidérurgiques dans l'Odisha]
[Jindal Ferrous ajoute des capacités sidérurgiques dans l'Odisha]
Jindal Ferrous Ltd a lancé les opérations de son aciérie intégrée au carbone à Jajpur, dans l’Odisha, après un investissement de 50 milliards de roupies. L’installation a une capacité annuelle de production d’acier de 2,2 millions de tonnes et comprend un haut fourneau ainsi qu’une aciérie. L’usine est conçue pour améliorer l’efficacité de la production en recyclant les déchets sidérurgiques et en réutilisant les gaz de procédé, contribuant ainsi à réduire les déchets et à optimiser l’utilisation des matières premières et de l’énergie. L’entreprise s’est également associée au japonais JFE Steel pour un soutien technique visant à améliorer la qualité de l’acier et l’efficacité de la production. Jindal Ferrous prévoit de fournir de l’acier au carbone à des clients dans toute l’Inde, en mettant l’accent sur les marchés du nord et de l’est.
il y a 8 minutes
Inscrivez-vous pour continuer la lecture
Accédez aux dernières analyses sur les métaux et les énergies nouvelles
Vous avez déjà un compte ?Connectez-vous ici