SMM, 15 octobre :
Extrusion d'aluminium pour cadres photovoltaïques : Cette semaine, les taux d'exploitation des entreprises échantillonnées de cadres photovoltaïques ont montré une divergence. Certaines grandes entreprises de cadres photovoltaïques de l'Anhui et du Hebei ont continué de fonctionner à des taux relativement élevés ; d'autres petites et moyennes entreprises intégrées d'extrusion industrielle ont indiqué que, pour des raisons de rentabilité, elles ont volontairement contrôlé leur production et réduit les commandes de cadres photovoltaïques après les vacances, mais leurs commandes de cadres photovoltaïques sont limitées, ayant peu d'impact sur le taux d'exploitation global de l'extrusion d'aluminium photovoltaïque. Du côté des modules en aval, la production prévue des modules en octobre devrait légèrement augmenter par rapport à septembre, mais la croissance est inférieure aux attentes, la production prévue en Chine n'augmentant que de 1 à 2 GW, offrant un soutien limité à la demande d'extrusion d'aluminium liée au photovoltaïque. Structurellement, depuis septembre, les appels d'offres pour les projets centralisés en Chine ont repris de l'élan et les livraisons de projets ont augmenté en conséquence, constituant le principal soutien à la production de modules ; les commandes distribuées se sont quelque peu contractées. Dans l'ensemble, les livraisons de commandes chez les grands acteurs soutiennent encore les taux d'exploitation, et les taux d'exploitation des cadres photovoltaïques devraient rester stables à court terme ; cependant, la croissance de la production prévue des modules inférieure aux attentes, combinée à la contraction de la demande distribuée, laisse la demande de cadres en aluminium photovoltaïque sans moteur de hausse clair, avec une marge de progression relativement limitée pour les taux d'exploitation.
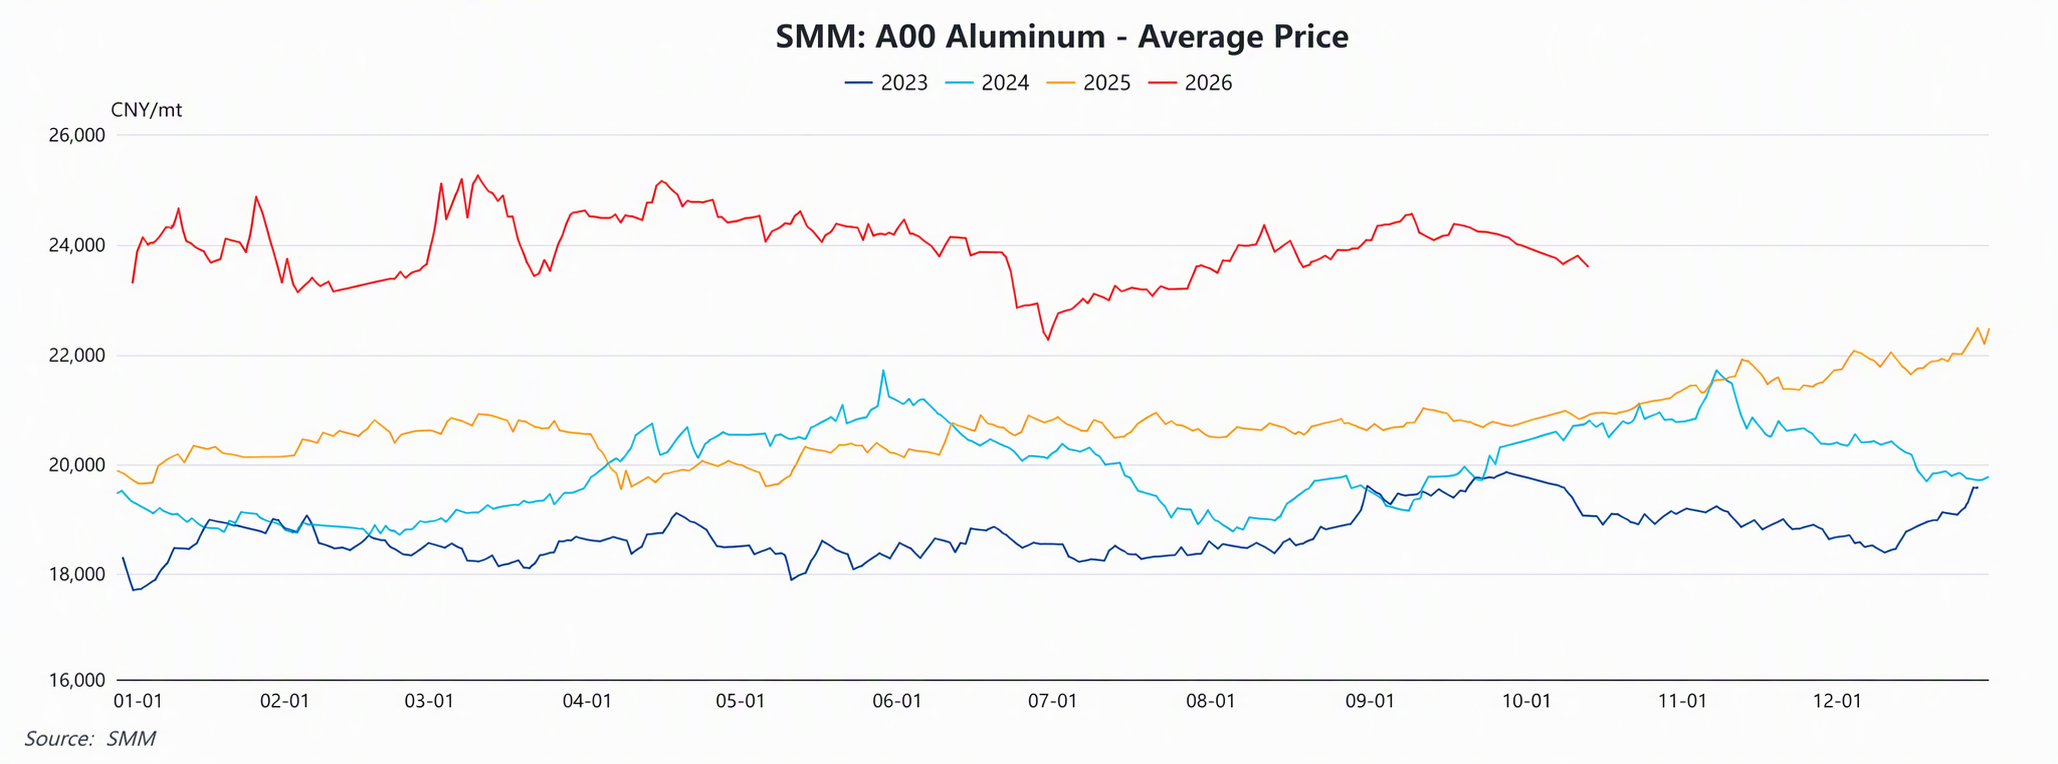
Prix des matières premières : Au cours de la période (11.10.2026-15.10.2026), le prix moyen hebdomadaire SMM A00 était de 23 600 yuans/tonne, en baisse de 2,1 % par rapport au prix moyen hebdomadaire avant les vacances (28.09.2026-30.09.2026). Dans l'ensemble, sur le plan macroéconomique, les attentes croissantes de hausses des taux d'intérêt de la Réserve fédérale américaine, un dollar américain fort et des rendements élevés des bons du Trésor américain ont continué de peser sur les valorisations des métaux non ferreux ; sur le plan fondamental, les reprises de production et les nouvelles capacités hors de Chine ont continué de freiner le sentiment à court terme sur les contrats à terme. Les prix de l'aluminium devraient se consolider sur une note modérée la semaine prochaine, le contrat d'aluminium le plus négocié du SHFE évoluant dans une fourchette de 22 500 à 23 500 yuans/tonne et l'aluminium du LME entre 2 850 et 3 050 dollars/tonne.