Le cuivre du LME efface ses pertes du début des vacances, l'accumulation des stocks en Chine au centre de l'attention
Le cuivre du LME a terminé les vacances de la fête nationale chinoise du 1er au 6 octobre presque exactement là où il avait commencé. Les prix ont baissé au début de la pause, puis se sont redressés alors que les stocks du LME continuaient de diminuer. Le SHFE étant fermé pendant toute la durée des vacances, l'attention se porte désormais sur la quantité de cuivre accumulée en Chine et sur la reprise éventuelle des achats au retour des transformateurs.
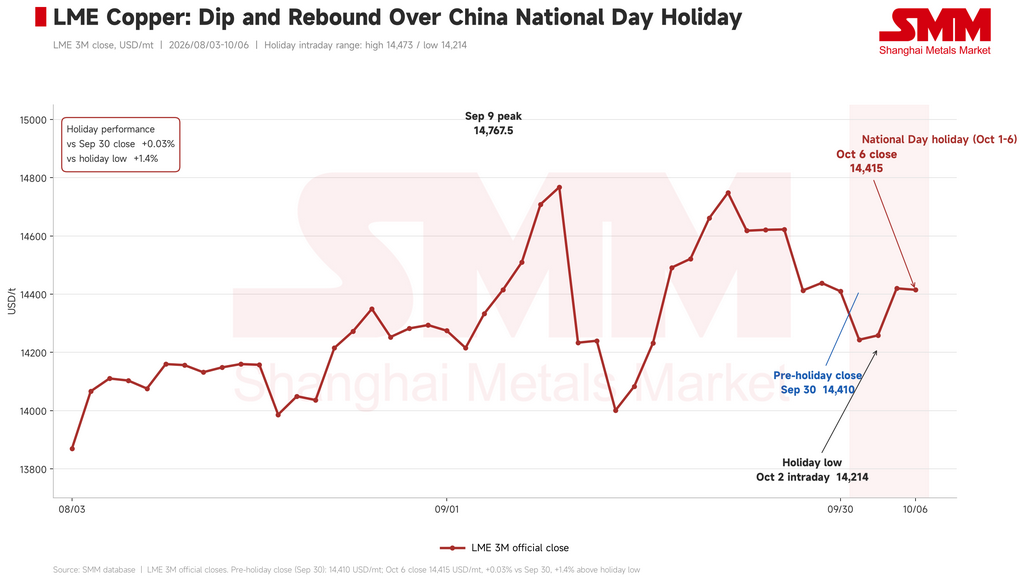
Le contrat de novembre du cuivre au SHFE a clôturé à 109 680 RMB/tonne (environ 16 359 USD/tonne) avant les vacances, tandis que le cuivre du LME a terminé le 30 septembre à 14 410 USD/tonne. Le cuivre du LME a glissé à 14 243,5 USD/tonne le 1er octobre et a atteint un creux de vacances de 14 214 USD/tonne le 2 octobre. Il s'est ensuite redressé, clôturant à 14 420 USD/tonne le 5 octobre et à 14 415 USD/tonne le 6 octobre, soit à peine 0,03 % au-dessus de sa clôture d'avant les vacances. Le sommet des vacances a été de 14 473 USD/tonne. Vers 15 h, heure de Pékin, le 7 octobre, il s'échangeait près de 14 405 USD/tonne.
 Côté macroéconomique
Les données américaines publiées pendant les vacances ont donné à la Réserve fédérale moins de raisons de relever les taux immédiatement, bien que les perspectives pour le reste de l'année restent incertaines. L'inflation annuelle de base PCE a ralenti à 3 % en août, son niveau le plus bas depuis février 2026. Dans le même temps, les emplois non agricoles n'ont augmenté que de 29 000, signalant une forte perte de dynamisme des embauches. Il y a cependant peu de signes de licenciements massifs. Les demandes initiales d'allocations chômage ont baissé de manière inattendue à 197 000, contre 200 000 attendues, et les demandes continues ont chuté à 1,701 million, leur niveau le plus bas depuis avril 2023. Le taux de chômage a légèrement augmenté à 4,2 %. Dans l'ensemble, les chiffres suggèrent que les employeurs hésitent à embaucher mais conservent leur personnel existant. Le déficit commercial américain a fourni un autre signe de tension. Il s'est creusé à 105,6 milliards USD en août, en hausse de 13,7 % par rapport aux 92,8 milliards USD révisés de juillet et de 77,2 % par rapport aux 59,6 milliards USD d'un an plus tôt. Le déficit a dépassé les attentes du marché et a été le plus important depuis mars 2025, lorsqu'une ruée vers les importations avant les droits de douane l'avait poussé à un niveau record de 140,5 milliards USD.
Au 7 octobre, le CME FedWatch évaluait la probabilité d'aucun changement de taux d'ici octobre à 79,5 %, contre 20,5 % pour une hausse cumulée de 25 points de base. En décembre, ces probabilités étaient de 15,5 % pour un statu quo, 68,0 % pour une hausse de 25 points de base et 16,5 % pour une hausse de 50 points de base. Les derniers chiffres de l’inflation et de l’emploi ont apaisé les craintes d’une escalade imminente du resserrement, mais ils n’ont pas tranché la question du niveau des taux en fin d’année.
En Chine, l’indice PMI manufacturier officiel a progressé de 0,3 point de pourcentage pour atteindre 50,1 en septembre, renouant avec la zone d’expansion. Cette amélioration modeste soutient les perspectives de demande, même si le véritable test sera de savoir si elle se traduit par des commandes et des achats de cuivre après les congés.
Les risques géopolitiques et politiques restent en toile de fond. Le ministre iranien de l’Intérieur est arrivé à Doha pour des entretiens, signe timide d’un apaisement des tensions entre les États-Unis et l’Iran, mais la question du passage par le détroit d’Ormuz demeure en suspens. Une nouvelle hausse des prix du pétrole pourrait raviver les craintes inflationnistes. Parallèlement, l’absence de décision claire sur les droits de douane américains sur le cuivre affiné après le point de contrôle de fin septembre a ôté une partie de son élan au commerce lié aux tarifs douaniers.
Côté fondamentaux
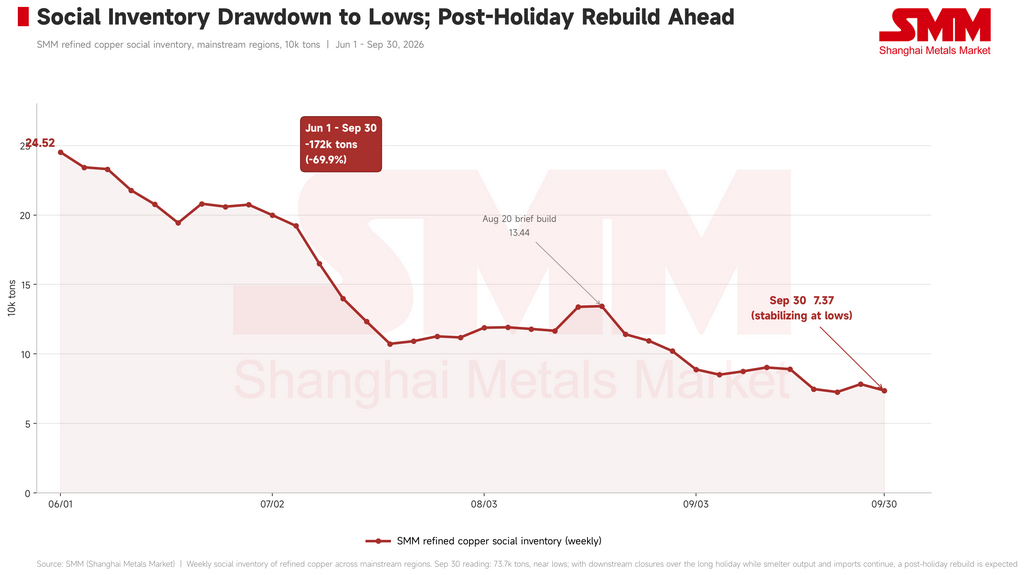
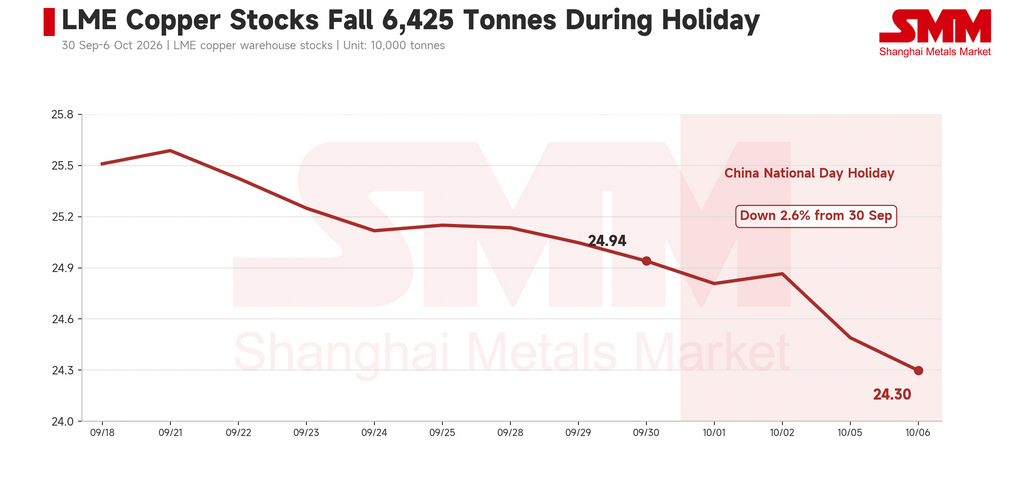
Les stocks de cuivre au LME ont diminué de 6 425 tonnes pendant les congés, passant de 249 400 tonnes le 30 septembre à 242 975 tonnes le 6 octobre, soit une baisse d’environ 2,6 %. Ce repli a aidé les prix à se redresser après leur point bas de début octobre. La situation des stocks en Chine commence à évoluer dans l’autre sens. SMM a recensé 73 700 tonnes de stocks de cuivre sur les principaux marchés intérieurs le 30 septembre. Ce niveau reste faible, mais les stocks avaient commencé à augmenter légèrement à mesure que le métal importé et produit localement arrivait sur le marché au comptant. De nouvelles arrivées devraient faire remonter les stocks sociaux après les congés.
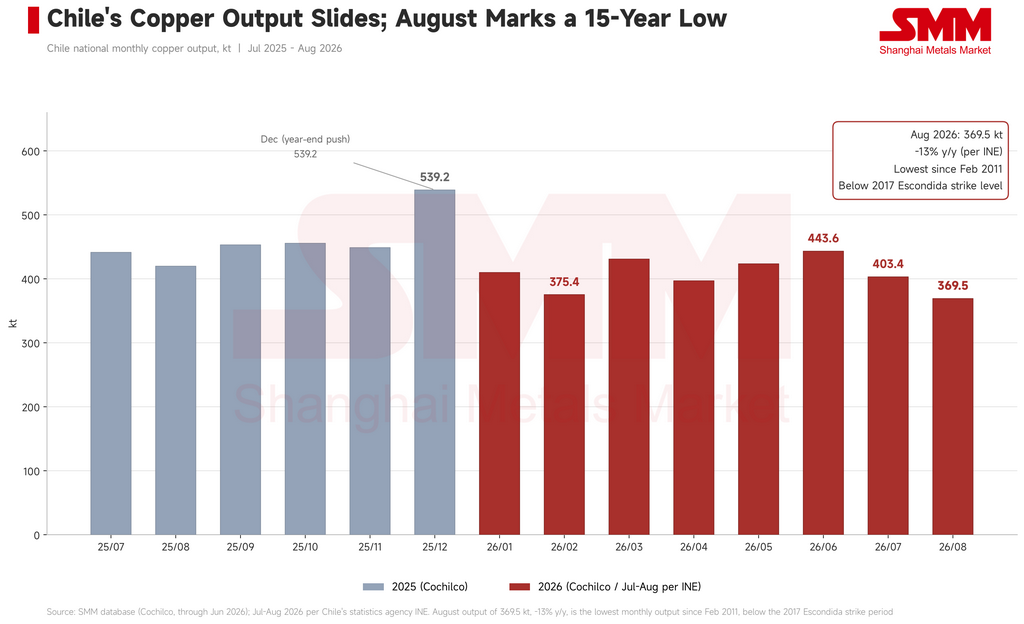
L’évolution de l’offre au Chili a apporté un soutien supplémentaire. L’Institut national de la statistique du pays a fait état d’une production minière de cuivre de 369 500 tonnes en août, en baisse d’environ 13 % sur un an. Les chiffres de Cochilco, qui portent plus directement sur l’offre de cuivre affiné, ont montré une production affinée de 889 500 tonnes de janvier à juillet, en recul de 10,4 %. Les négociations sociales à Centinela et Escondida ajoutent à l’incertitude sur la production minière à venir, en particulier si l’un ou l’autre conflit perturbe les opérations.
Côté demande
La demande à court terme paraît moins solide. Le réapprovisionnement avant les congés de la fête nationale et de la fête de la mi-automne est terminé, tandis que les prix élevés et un déport marqué découragent les achats en aval. Davantage de fabricants ont également interrompu leur production pendant cette pause prolongée. Alors que le marché s'achemine vers son creux saisonnier de demande, les acheteurs devraient se concentrer sur leurs besoins immédiats. Le thème de l'investissement dans l'IA n'a pas disparu. Les attentes d'une utilisation accrue du cuivre dans les futurs projets d'infrastructure ont contribué à soutenir les prix avant les congés. Pendant la pause, toutefois, les valeurs de l'IA cotées à Hong Kong ont généralement reculé, tandis que les valeurs américaines liées à l'IA ont globalement progressé. Compte tenu de cette divergence, la faiblesse initiale du cuivre ne peut pas être attribuée de manière convaincante à un large repli des actions liées à l'IA.
Perspectives
Le compte rendu de la réunion de septembre de la Fed, attendu tôt le 8 octobre, heure de Pékin, pourrait préciser comment les responsables évaluent le ralentissement des embauches par rapport à l'inflation. Une nouvelle flambée des prix du pétrole représenterait un risque pour le cuivre si elle poussait les anticipations d'inflation et les rendements des obligations du Trésor américain à la hausse. Pour le marché physique, les questions immédiates sont de savoir si les négociations à Centinela et Escondida affectent la production, à quelle vitesse les stocks chinois se reconstituent et combien de cuivre les fabricants achèteront une fois les opérations reprises. Les stocks du LME continuant de baisser et les stocks chinois devant augmenter, le cuivre du LME devrait probablement mieux se tenir que celui du SHFE. L'ampleur de la reconstitution des stocks en Chine après les congés et la reprise des achats en aval constitueront les tests les plus clairs de ce point de vue.
Conversion de devises pour le prix du SHFE : 1 dollar US = 6,7046 RMB le 7 octobre 2026. La cotation initiale en RMB est conservée ci-dessus.