Les prix de l’aluminium au LME ont fortement reculé de fin septembre à début octobre, effaçant une partie des gains accumulés lors du rallye précédent.
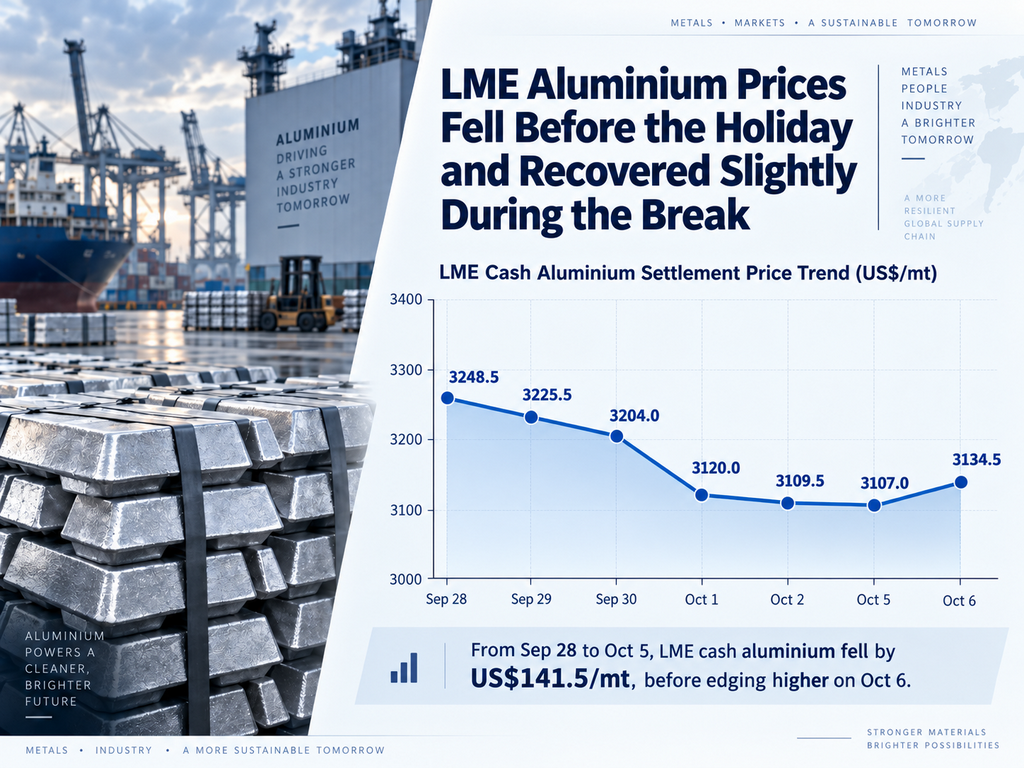
Le prix de règlement au comptant du LME est passé de 3 248,5 $/t le 28 septembre à 3 204 $/t le 30 septembre. La baisse s’est accélérée dès le début d’octobre, avec une chute de 84 $/t en une seule séance pour atteindre 3 120 $/t le 1er octobre, avant de glisser encore à 3 109,5 $/t le 2 octobre.
Au 5 octobre, le prix de règlement au comptant était tombé à 3 107 $/t, en baisse de 141,5 $/t, soit 4,36 %, par rapport au 28 septembre. Comparé au précédent sommet d’environ 3 350 $/t, la correction dépassait 240 $/t, soit environ 7 %.
Les prix se sont légèrement redressés à 3 134,5 $/t le 6 octobre, mais restaient bien en deçà des sommets précédents.
La correction ne semble pas refléter uniquement une détérioration soudaine de l’équilibre physique actuel. Le marché est plutôt en train de passer progressivement d’une valorisation du risque de rupture d’approvisionnement à une valorisation de la reprise de l’offre et d’un équilibre futur potentiellement plus souple.
La pression macroéconomique a amplifié la correction
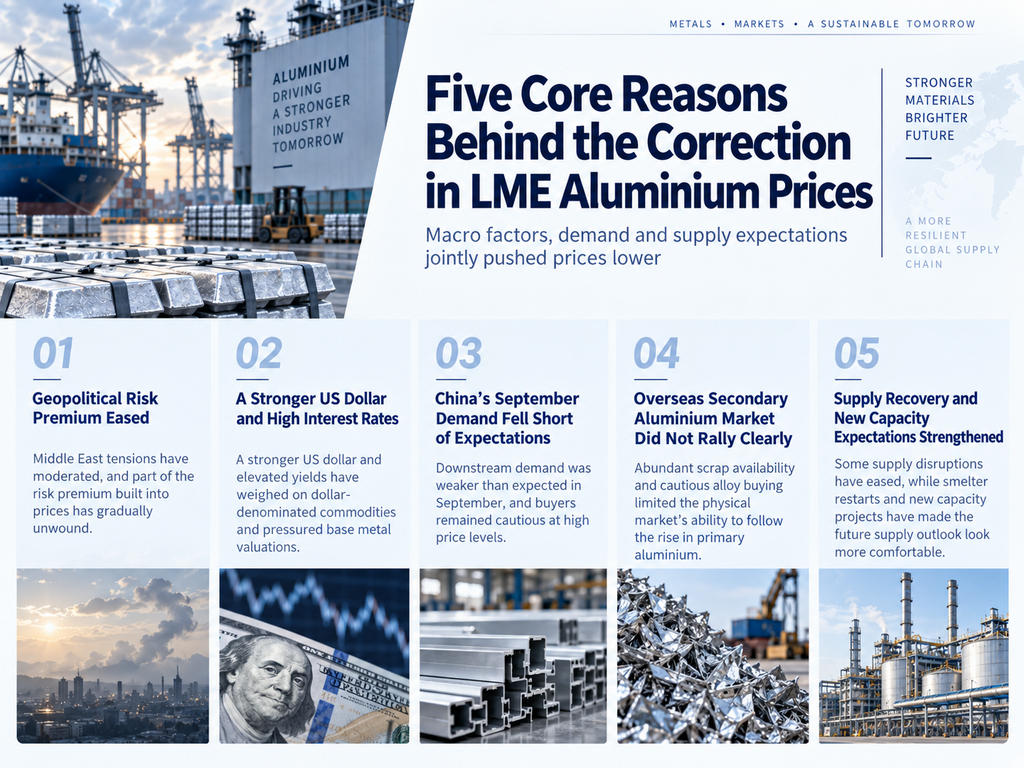
Un dollar américain plus fort et des taux d’intérêt élevés figuraient parmi les principaux moteurs de la récente baisse.
Après que l’aluminium avait déjà atteint des niveaux relativement élevés, un dollar plus fort a réduit l’attrait des matières premières libellées en dollars, tandis que des taux d’intérêt élevés continuaient de peser sur l’appétit pour le risque et les anticipations manufacturières.
Parallèlement, certains investisseurs ont pris des bénéfices après le rallye précédent, accentuant la dynamique de vente.
Au 6 octobre, la dynamique haussière du dollar s’était quelque peu atténuée, aidant l’aluminium à se stabiliser autour de 3 100 $/t. Toutefois, l’environnement macroéconomique général reste défavorable, en particulier si des taux d’intérêt élevés continuent de limiter la demande industrielle mondiale.
La prime de risque géopolitique commence à se dissiper
Les gains antérieurs de l’aluminium étaient en partie soutenus par des inquiétudes sur l’offre liées aux tensions géopolitiques au Moyen-Orient.
Le Golfe demeure un important pôle de production et d’exportation d’aluminium primaire, et le marché surveillait de près les risques liés au transport maritime, à l’approvisionnement énergétique et au fonctionnement des fonderies. Ces inquiétudes avaient intégré une prime de risque d’approvisionnement significative dans les prix de l’aluminium.
Avec la normalisation progressive des conditions de production et de logistique, les craintes d'une pénurie extrême de l'offre ont commencé à s'atténuer.
Le marché ne se concentre donc plus uniquement sur la possibilité de perturbations supplémentaires. L'attention se tourne de plus en plus vers la rapidité avec laquelle l'offre affectée peut se rétablir et le moment où de nouvelles capacités seront mises en service.
Ce changement d'anticipations a contribué à la résorption d'une partie de la prime accumulée lors du rallye précédent.
La demande chinoise plus faible en haute saison a renforcé le sentiment baissier, mais n'en a pas été le principal moteur
La reprise traditionnelle de la demande chinoise du « septembre d'or et octobre d'argent » est également restée en deçà des attentes.
Les acheteurs en aval sont restés prudents face aux prix élevés, les achats étant encore largement dictés par les besoins immédiats. Les prix intérieurs de l'aluminium en Chine ont également subi des pressions, le cours de règlement du contrat continu rapproché au SHFE passant d'environ 24 225 RMB/t le 24 septembre à 24 035 RMB/t le 29 septembre.
La Chine demeurant l'un des plus grands marchés mondiaux de consommation d'aluminium, l'affaiblissement des anticipations de demande intérieure a renforcé le sentiment baissier sur le marché mondial.
Toutefois, la correction de l'aluminium au LME a été nettement plus marquée que celle au SHFE, ce qui suggère que la demande chinoise n'a pas été la force dominante derrière le repli à l'étranger.
La demande chinoise plus faible a plutôt agi comme un frein supplémentaire, tandis que la correction plus profonde au LME a été principalement alimentée par les pressions macroéconomiques à l'étranger, les prises de bénéfices, la dissipation de la prime de risque géopolitique et le manque de soutien physique à des niveaux de prix élevés.
Les marchés physiques n'ont pas pleinement confirmé le rallye précédent
Le marché physique a également montré une volonté limitée de suivre la hausse précédente des prix de l'aluminium primaire.
Sur les marchés asiatiques de l'aluminium secondaire, la disponibilité des UBC est restée relativement abondante dans certaines régions, tandis que les échanges de Tense demeuraient lents et que les acheteurs d'alliages d'aluminium secondaire restaient prudents à l'idée d'accepter des prix plus élevés.
Les perturbations liées à la main-d'œuvre chez certains grands producteurs d'aluminium sud-coréens ont également contribué à l'augmentation des stocks d'UBC dans certaines parties du Japon et de la Corée du Sud, incitant certains fournisseurs à rechercher des marchés d'exportation alternatifs.
Parallèlement, la demande en aval dans le moulage sous pression ne s’est pas suffisamment améliorée pour permettre aux producteurs d’aluminium secondaire de répercuter pleinement la hausse des coûts des matières premières sur leurs clients.
Il en résulte un écart croissant entre la vigueur des marchés financiers et la demande physique réelle.
Autrement dit, la hausse antérieure des prix de l’aluminium primaire n’a pas été pleinement validée par les conditions d’achat en aval.
Des stocks bas n’ont pas empêché la baisse des prix
Une caractéristique notable de la correction actuelle est qu’elle intervient alors que les stocks visibles d’aluminium à l’étranger restent relativement bas.
Cela signifie que le marché ne présente pas encore d’excédent physique manifeste.
En temps normal, des stocks visibles bas seraient censés soutenir les prix. Mais le dernier mouvement met en évidence une distinction importante : les marchés financiers ne s’appuient pas uniquement sur la situation actuelle des stocks.
Ils intègrent aussi les anticipations pour les trois à six prochains mois.
Si les investisseurs s’attendent à une reprise de l’offre au Moyen-Orient, à un redémarrage des fonderies à l’étranger, à une montée en puissance des nouvelles capacités et à l’arrivée de davantage de produits en aluminium sur les marchés internationaux, les prix peuvent faiblir avant même que les stocks ne commencent à augmenter sensiblement.
Cela suggère que la correction actuelle est davantage motivée par des anticipations d’un équilibre futur moins tendu que par la preuve d’une offre excédentaire physique immédiate.
L’attention du marché passe des perturbations de l’offre à la reprise de l’offre
C’est en train de devenir l’un des changements les plus importants du marché actuel de l’aluminium.
Lors du rallye précédent, le marché était largement concentré sur :
Où l’offre pourrait-elle être perturbée ensuite ?
La question se déplace désormais vers :
Quelle offre perturbée peut revenir, et à quelle vitesse de nouvelles capacités peuvent-elles être ajoutées ?
La hausse des prix de l’aluminium a amélioré la rentabilité du redémarrage de certaines capacités de fonderie précédemment réduites ou à coûts élevés.
Dans le même temps, les nouveaux projets d’aluminium en Indonésie, au Moyen-Orient, en Asie centrale et sur d’autres marchés émergents deviennent de plus en plus pertinents pour les perspectives d’offre à moyen terme.
L’Indonésie est particulièrement importante. Les investissements dans ses secteurs de l’alumine, de l’aluminium primaire et de l’énergie de soutien continuent de croître, et les futures montées en puissance pourraient modifier la structure de l’offre asiatique d’aluminium.
Même si le marché physique reste relativement tendu aujourd'hui, les anticipations d'une amélioration de l'offre dans les mois à venir peuvent exercer une pression baissière sur les prix par avance.
Les exportations chinoises d'aluminium et les flux commerciaux mondiaux demeurent une autre variable clé
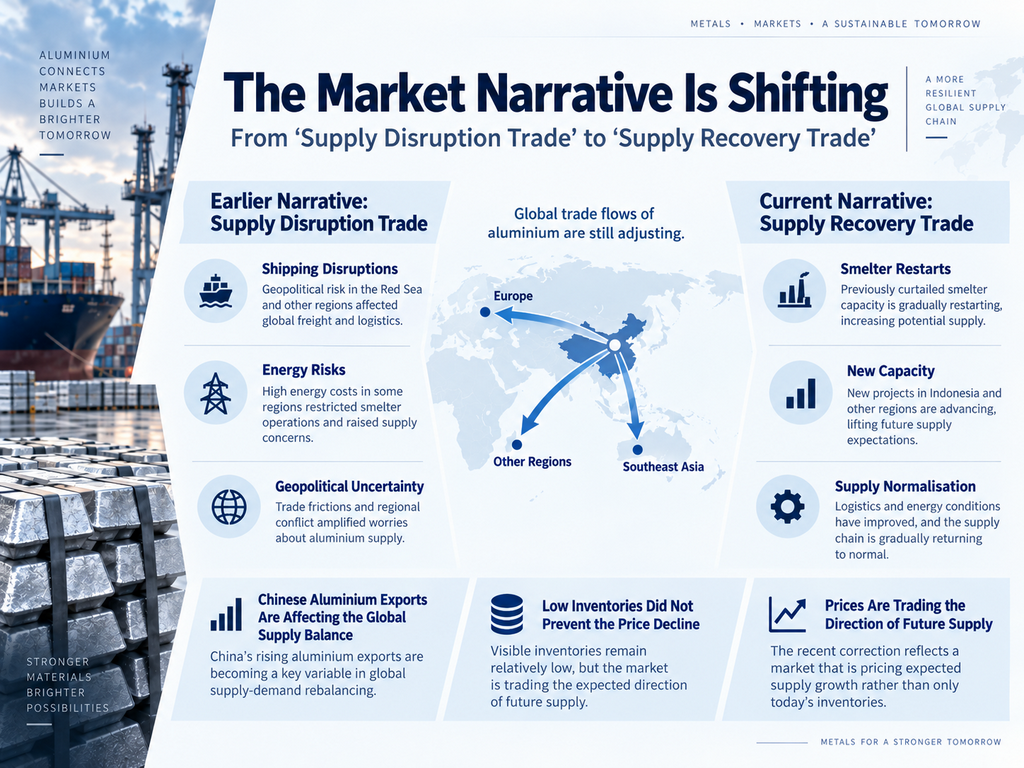
Les exportations chinoises d'aluminium deviennent également de plus en plus importantes pour l'équilibre mondial.
Si la demande intérieure reste relativement faible tandis que la production demeure élevée, davantage de produits en aluminium pourraient se diriger vers les marchés étrangers.
Avec des primes régionales et des écarts de prix encore élevés sur certains marchés, les variations de la compétitivité des exportations chinoises pourraient affecter le volume de l'offre effective disponible à l'international.
Pour le marché mondial de l'aluminium, la question clé n'est donc pas seulement la quantité de métal produite, mais aussi sa destination.
Les schémas commerciaux entre l'Asie, le Moyen-Orient, l'Europe et l'Amérique du Nord sont de plus en plus façonnés par les droits de douane, les primes régionales, les coûts énergétiques et les risques géopolitiques.
À mesure que les écarts de prix régionaux se creusent, le métal est susceptible de se diriger vers les marchés offrant de meilleurs rendements.
L'aluminium du LME se stabilise près de 3 100 $/t, mais le rebond reste hésitant
Après la forte chute du 1er octobre, la dynamique baissière a commencé à ralentir.
Le prix de règlement au comptant de l'aluminium du LME est resté autour de 3 107–3 110 $/t entre le 2 et le 5 octobre, avant de remonter à 3 134,5 $/t le 6 octobre.
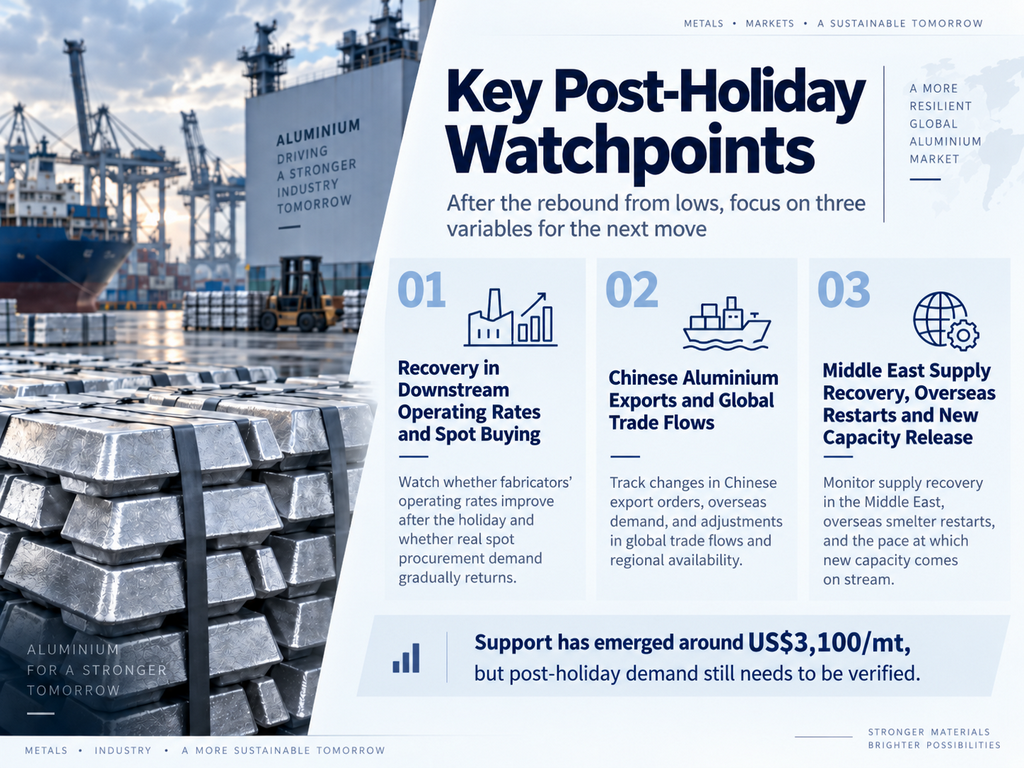
Ce mouvement suggère qu'un certain intérêt acheteur est apparu autour du niveau de 3 100 $/t, tandis que des prises de bénéfices sur positions courtes ont pu également contribuer au rebond.
Cependant, la reprise doit encore être considérée comme une stabilisation à bas niveau après une forte correction, plutôt que comme la confirmation d'une nouvelle tendance haussière.
La Chine était encore en congé de fête nationale le 7 octobre, ce qui signifie que la demande physique intérieure n'était pas encore pleinement revenue sur le marché.
La vigueur des achats après les congés constituera donc un test important pour la prochaine orientation des prix.
Perspectives du marché : l'aluminium entre dans une phase plus large de réévaluation des prix
SMM estime que la récente baisse de l'aluminium du LME reflète une combinaison de facteurs plutôt qu'un seul déclencheur baissier.
La pression macroéconomique exercée par le dollar fort et les taux d'intérêt élevés a affaibli l'appétit des investisseurs, tandis que les primes liées aux risques géopolitiques et d'approvisionnement ont commencé à se dissiper.
La demande chinoise en haute saison, plus faible que prévu, a renforcé le ton négatif, mais n'a pas été le principal moteur de la correction du LME.
Parallèlement, les marchés physiques n'ont pas suffisamment soutenu les prix élevés antérieurs, tandis que les attentes de reprise de l'offre et d'ajout de nouvelles capacités gagnent en importance.
Le point clé est que le marché commence à intégrer un équilibre futur potentiellement plus souple, même si les stocks visibles restent relativement bas aujourd'hui.
À court terme, le niveau de 3 100 $/t a montré un certain soutien, mais la poursuite du rebond dépendra de trois facteurs :
- la reprise de la demande chinoise en aval et des achats physiques après les congés ;
- la poursuite de la hausse des exportations chinoises d'aluminium et des flux commerciaux mondiaux qui accroissent l'offre effective à l'étranger ;
- la rapidité de concrétisation de l'offre au Moyen-Orient, des redémarrages de fonderies à l'étranger et des nouvelles capacités en Indonésie et ailleurs.
Si la demande physique s'améliore alors que la reprise de l'offre est plus lente que prévu, les faibles stocks pourraient de nouveau soutenir les prix.
Si la demande reste atone tandis que les attentes d'offre continuent de s'améliorer, l'aluminium du LME pourrait continuer à effacer une partie de la prime accumulée lors du rallye précédent.
Dans l'ensemble, l'aluminium s'éloigne d'une dynamique relativement unidimensionnelle liée au risque d'offre pour entrer dans une phase plus large de réévaluation, portée par les conditions macroéconomiques, la demande physique, la reprise de l'offre et les flux commerciaux mondiaux. La volatilité à court terme devrait rester élevée.