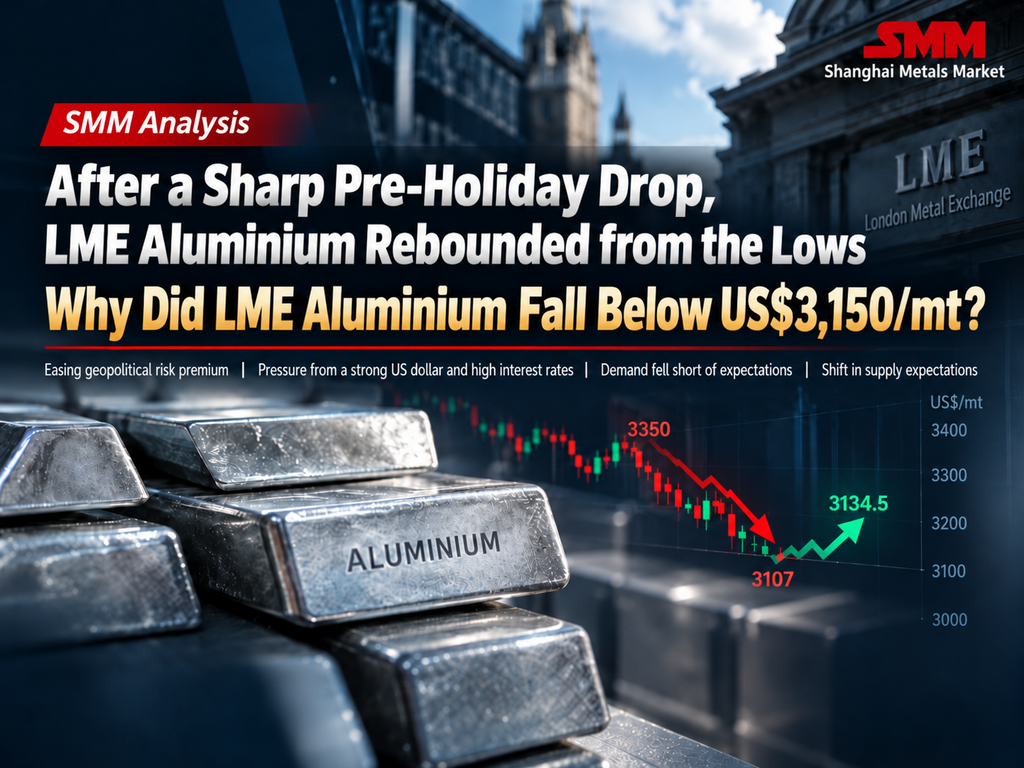
Les prix de l'aluminium au LME ont reculé pendant plusieurs séances avant les vacances, la baisse s'accélérant encore début octobre
En termes de rythme des prix, cette correction peut être grossièrement divisée en deux étapes.
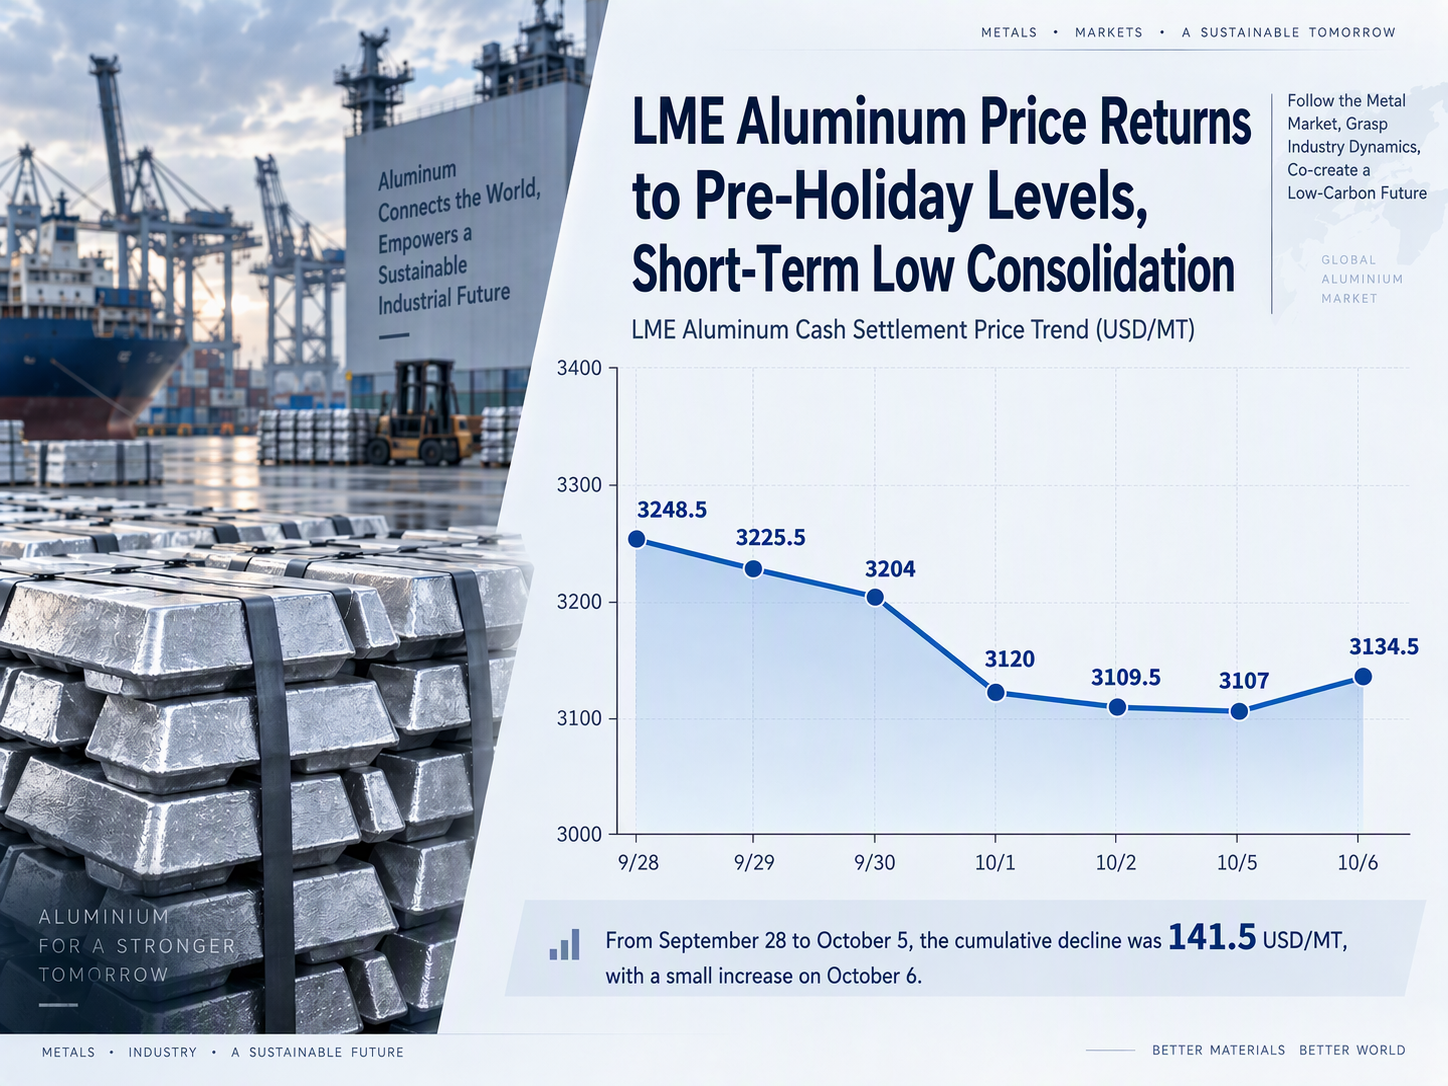
La première étape s'est produite avant les vacances de la fête nationale. Du 28 au 30 septembre, le prix de règlement au comptant de l'aluminium au LME est passé de 3 248,5 $/t à 3 204 $/t, soit une baisse cumulée de44,5 $/t sur deux séances, environ 1,37 %. Dans un contexte où les prix de l'aluminium au LME avaient auparavant dépassé 3 300 $/t, la volonté d'acheter en urgence face à la hausse continue des prix à des niveaux élevés a commencé à faiblir, et certains acheteurs haussiers ont choisi de prendre leurs bénéfices. Parallèlement, à l'approche des longues vacances de la fête nationale, les achats au comptant sur le marché intérieur sont progressivement devenus plus prudents, et l'attention du marché sur la capacité de la demande traditionnelle de haute saison à se concrétiser s'est nettement accrue.
La deuxième étape s'est produite début octobre. Le 1er octobre, le prix de règlement au comptant de l'aluminium au LME a chuté de84 $/t en une seule journée, soit environ 2,62 %, marquant le repli journalier le plus prononcé de cette correction. Les prix ont ensuite légèrement baissé jusqu'à environ 3 100 $/t et sont restés à des niveaux bas du 2 au 5 octobre.
Dans l'ensemble, du 28 septembre au 5 octobre, les prix de l'aluminium au LME ont reculé de plus de 140 $/t cumulés en quelques séances seulement, reflétant un refroidissement rapide de la prime de risque accumulée aux sommets précédents et du sentiment haussier.
La prime de risque géopolitique a été restituée, et les inquiétudes antérieures sur l'offre se sont quelque peu apaisées
Un facteur clé derrière la précédente hausse rapide des prix de l'aluminium au LME était le risque géopolitique persistant au Moyen-Orient et les inquiétudes sur l'offre qui en découlaient.
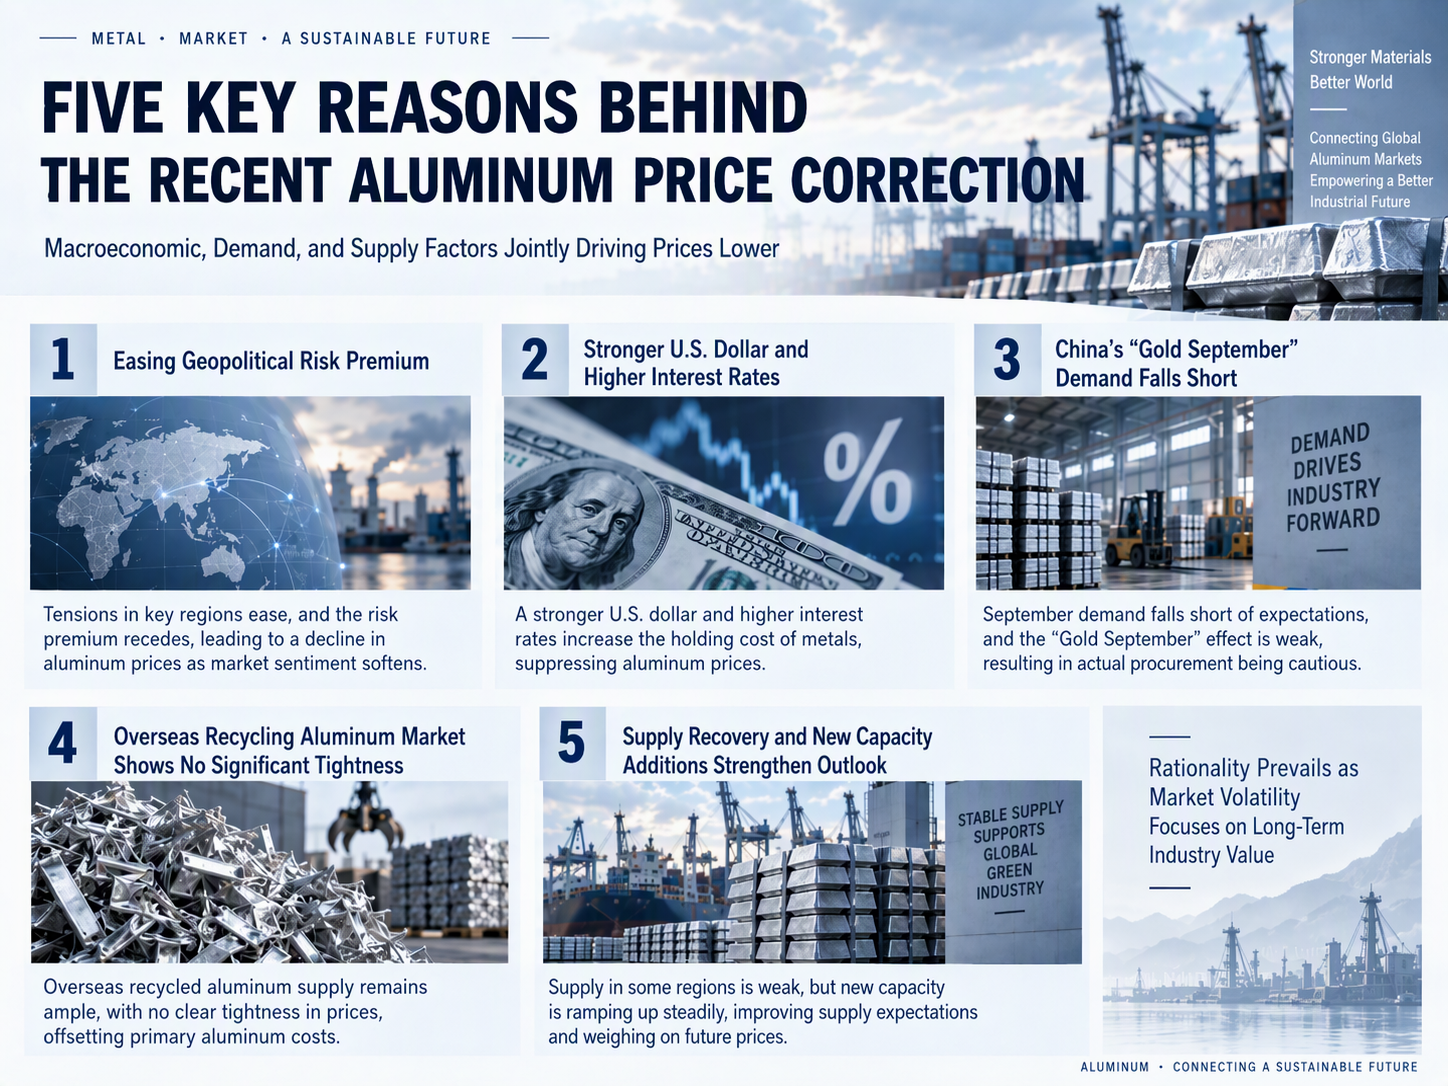
Depuis le début de cette année, les évolutions de la situation au Moyen-Orient ont parfois fortement perturbé les attentes mondiales en matière d'offre d'aluminium. La région du Golfe est une plaque tournante majeure de la production et de l'exportation d'aluminium primaire, et le marché surveillait de près les risques de transport dans le détroit d'Ormuz, l'approvisionnement énergétique et les conditions d'exploitation des fonderies locales, ce qui a considérablement accru la prime de risque sur l'offre. Cependant, à mesure que certains maillons de la production et de la logistique se sont progressivement rétablis, les inquiétudes du marché concernant des déficits d'offre extrêmes ont commencé à s'apaiser, et une partie de la prime de prix précédemment alimentée par les anticipations de perturbations de l'offre a été restituée. Par conséquent, cette baisse des prix de l'aluminium au LME ne peut être simplement attribuée à un seul facteur géopolitique, mais doit plutôt être comprise comme un changement dans l'évaluation des risques d'approvisionnement par le marché.
Ce que le marché échangeait auparavant, c'était :
la possibilité d'une nouvelle perturbation de l'offre.
Ce sur quoi le marché se concentre désormais davantage, c'est :
la rapidité avec laquelle l'offre précédemment perturbée peut se rétablir, et le moment où la nouvelle offre sera libérée.
À mesure que cette logique de négociation a évolué, une partie de la prime de risque précédemment intégrée dans les prix de l'aluminium a été progressivement éliminée.
La vigueur du dollar américain et l'environnement de taux d'intérêt élevés continuent de peser sur les valorisations des métaux non ferreux
Au-delà des facteurs géopolitiques, l'environnement macroéconomique de financement est également une raison clé de cette correction des prix de l'aluminium au LME.
De fin septembre à début octobre, les rendements des obligations du Trésor américain à long terme sont restés à des niveaux relativement élevés, et le dollar américain est demeuré globalement fort, exerçant une pression sur les matières premières libellées en dollars. Les prix de l'aluminium au LME ayant déjà connu une forte hausse, la volonté des fonds de continuer à soutenir les métaux de base a diminué à mesure que le dollar se renforçait et que les taux d'intérêt restaient élevés. Certains fonds ayant pris des bénéfices plus tôt ont choisi de se retirer, amplifiant encore le repli des prix. Dans le même temps, l'environnement de taux d'intérêt élevés a continué de freiner dans une certaine mesure les attentes concernant l'industrie manufacturière mondiale et la demande finale. Pour une matière première comme l'aluminium, qui possède à la fois des attributs financiers et industriels, les prix sont plus susceptibles de subir des corrections à des niveaux élevés lorsque l'environnement macroéconomique de financement s'affaiblit et que la demande au comptant ne dépasse pas clairement les attentes.
Cependant, après le 6 octobre, la dynamique haussière du dollar s'est quelque peu atténuée, et les attentes du marché concernant de nouvelles hausses des taux d'intérêt américains se sont également refroidies, allégeant la pression macroéconomique par étapes. Cela explique en partie pourquoi les prix de l'aluminium au LME ont commencé à connaître une reprise modeste après être tombés autour de 3 100 $/t.
Par conséquent, les prix à court terme sont effectivement influencés par deux forces opposées :D'une part, les taux d'intérêt élevés et la vigueur antérieure du dollar continuent de peser sur les valorisations des matières premières ; d'autre part, après la baisse rapide et prolongée, les prix de l'aluminium au LME présentent eux-mêmes un besoin de correction technique à mesure que la hausse du dollar ralentit.
La demande chinoise de la « haute saison de septembre » a déçu les attentes, pesant dans une certaine mesure sur l’aluminium du LME
En septembre, l’amélioration de la demande chinoise durant la « haute saison septembre-octobre » est restée en deçà des attentes initiales. Les acheteurs en aval ont surtout effectué des achats au plus juste, et les prix élevés ont freiné les transactions au comptant, exerçant une pression sur les prix intérieurs de l’aluminium. Le cours de compensation du contrat à un mois de l’aluminium du SHFE est passé de 24 225 yuans/tonne le 24 septembre à 24 035 yuans/tonne le 29 septembre.
En tant que grand marché mondial de consommation d’aluminium, l’affaiblissement des anticipations de demande en Chine a aussi pesé dans une certaine mesure sur l’aluminium du LME. Toutefois, la correction de l’aluminium du LME sur la même période a été nettement plus marquée que celle de l’aluminium du SHFE, ce qui indique que la demande chinoise n’a pas été le facteur dominant de cette baisse de l’aluminium du LME.
En revanche, le repli plus prononcé de l’aluminium du LME s’explique principalement par une combinaison de facteurs, notammentun dollar américain fort, un environnement de taux d’intérêt élevés, la dissipation des primes de risque géopolitique et d’offre accumulées précédemment, ainsi qu’un soutien insuffisant des prix élevés par la demande physique à l’étranger.Dans le même temps, les stocks visibles hors de Chine restent à des niveaux relativement bas, ce qui suggère que cette baisse reflète une réévaluation des dynamiques offre-demande futures et des valorisations plutôt qu’un excédent déjà manifeste sur le marché au comptant.
Le marché secondaire de l’aluminium à l’étranger n’a pas non plus connu d’achats massifs malgré la hausse continue des prix
Sur le marché secondaire de l’aluminium à l’étranger, la hausse rapide des prix de l’aluminium primaire n’a pas été entièrement répercutée sur les marchés au comptant de la ferraille d’aluminium et de l’aluminium secondaire.
Actuellement, dans certaines régions d’Asie,l’offre disponible de canettes usagées (UBC) est relativement abondante. En raison notamment de conflits sociaux dans certaines grandes entreprises d’aluminium en Corée du Sud, les stocks de certaines canettes usagées sur les marchés japonais et sud-coréen ont augmenté, et les fournisseurs sont plus enclins à chercher des débouchés à l’étranger. Parallèlement,les transactions sur la ferraille d’aluminium de fonderie mélangée et d’autres qualités restent relativement lentes, avec des écarts notables dans les attentes de prix entre certains acheteurs et vendeurs.
En ce qui concerne les alliages d'aluminium secondaires, les entreprises de moulage sous pression en aval ont également une capacité relativement limitée à accepter des lingots d'alliage à prix élevé. En particulier, sans une croissance nettement meilleure que prévu des commandes des utilisateurs finaux pour les automobiles, les motos et autres produits de moulage sous pression, les entreprises d'aluminium secondaire ont du mal à répercuter intégralement en aval la hausse des coûts des matières premières.
Par conséquent, bien que les prix de l'aluminium primaire aient augmenté rapidement auparavant, les marchés de la ferraille d'aluminium et de l'aluminium secondaire n'ont pas connu une expansion de la demande de même ampleur. Cela signifie qu'un certain degré de divergence est progressivement apparu entre les gains antérieurs des marchés financiers et le marché au comptant réel, ce qui a également affaibli les fondements d'une nouvelle hausse des prix.
Le marché passe d'une « négociation sur les perturbations de l'offre » à une « négociation sur la reprise de l'offre »
Par rapport à la situation immédiate de l'offre et de la demande, ce qui mérite davantage d'attention sur le marché récent de l'aluminium au LME, c'est que les capitaux réévaluent les attentes d'offre pour les mois à venir. Après l'escalade antérieure des conflits géopolitiques, le marché s'est principalement concentré sur les perturbations de l'offre au Moyen-Orient, les obstacles au transport maritime et les pénuries de métaux sur les marchés européens et américains. Cependant, comme les prix élevés de l'aluminium persistent depuis une période considérable, certaines capacités de fusion qui avaient auparavant réduit leur production en raison de coûts élevés, de problèmes énergétiques ou d'une rentabilité insuffisante ont retrouvé les conditions économiques pour reprendre la production. Parallèlement, les nouveaux projets de capacité d'aluminium en Asie et au Moyen-Orient deviennent également un point central de l'attention du marché.
Parmi eux, l'Indonésie a continué d'attirer des investissements dans la chaîne industrielle de l'aluminium ces dernières années. Avec la construction successive de projets locaux d'alumine, d'aluminium et d'infrastructures énergétiques de soutien, la future structure d'approvisionnement en aluminium en Asie a encore le potentiel de connaître de nouveaux changements. Outre l'Indonésie, les projets de fusion d'aluminium au Moyen-Orient, en Asie centrale et sur d'autres marchés émergents progressent également régulièrement. Par conséquent, la logique commerciale centrale du marché de l'aluminium connaît actuellement un changement relativement notable :auparavant, le marché négociait davantage sur « où des perturbations de l'offre pourraient survenir », alors qu'il négocie désormais de plus en plus sur « quelles offres peuvent se rétablir et quelles nouvelles capacités sont sur le point d'être libérées.
L'impact de cette évolution sur les prix est très important, car même si le marché au comptant n'a pas encore montré de surplus net, dès lors que le marché anticipe un allègement des pressions sur l'offre dans les mois à venir, les prix financiers peuvent réagir par anticipation.
L'évolution des exportations chinoises de produits semi-finis en aluminium et des flux commerciaux mondiaux mérite une attention continue
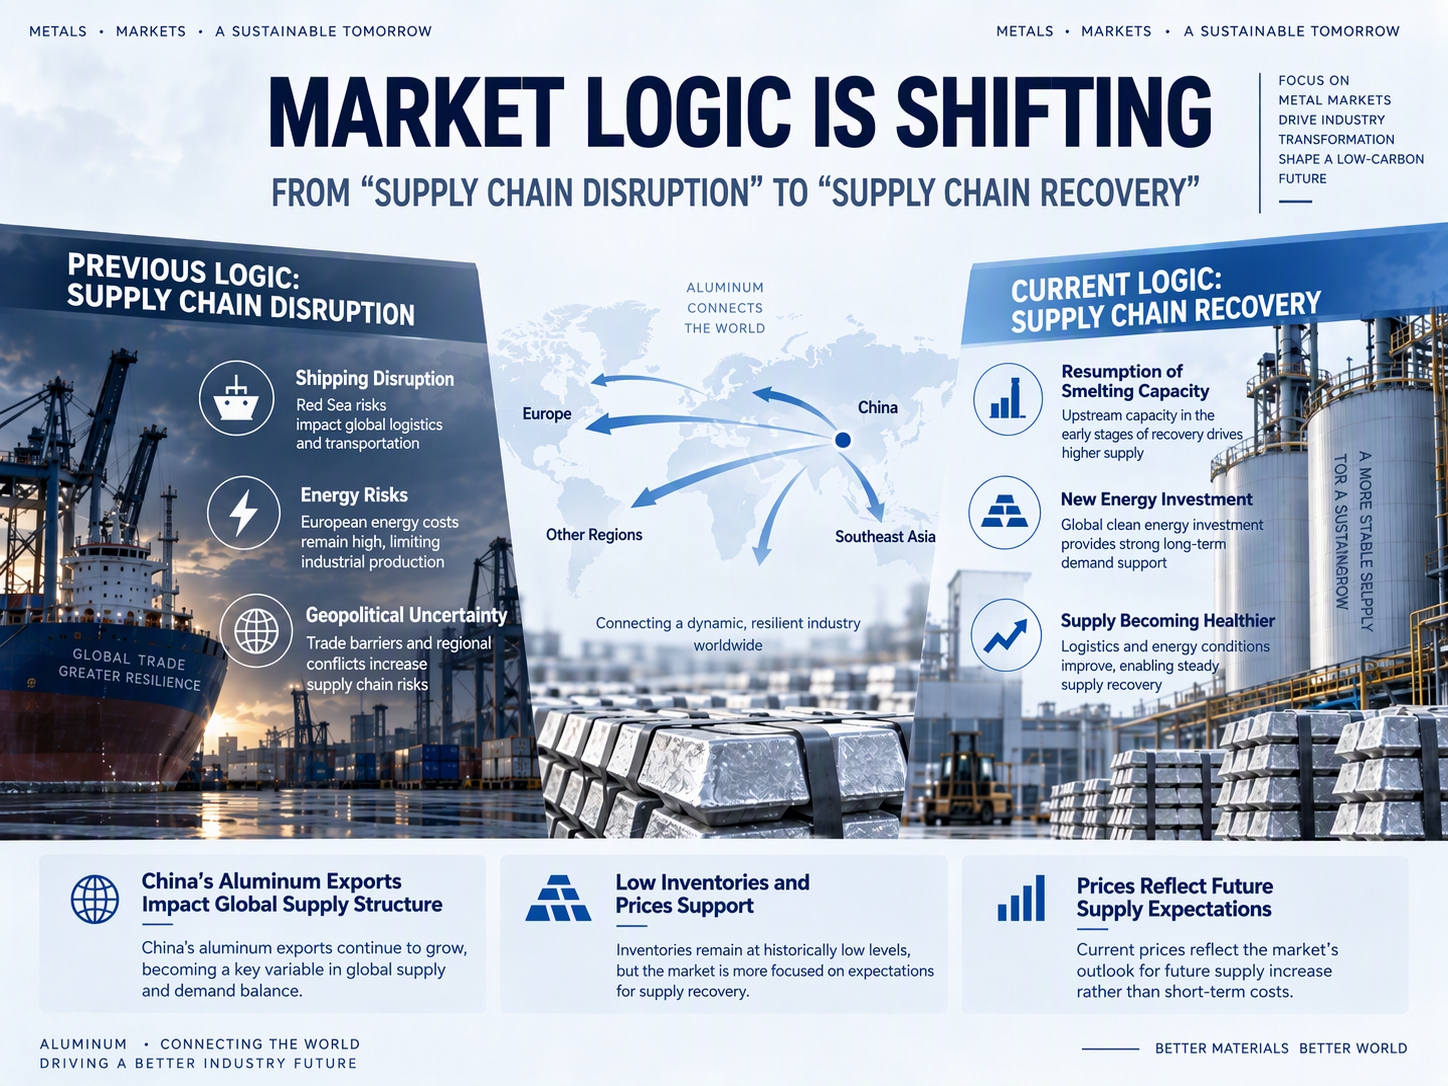
Au-delà de la reprise de l'offre d'aluminium primaire, les exportations chinoises de produits en aluminium constituent une autre variable à ne pas négliger dans le futur équilibre mondial entre l'offre et la demande. Lorsque la demande intérieure se redresse à un rythme relativement modéré tandis que les entreprises de transformation de l'aluminium maintiennent des niveaux de production élevés, davantage de produits semi-finis en aluminium peuvent être orientés vers le marché international via les exportations.
Alors que les prix de l'aluminium et les primes régionales sur les marchés hors de Chine restent à des niveaux élevés, l'évolution de la compétitivité des exportations chinoises de produits semi-finis en aluminium et la fenêtre de rentabilité à l'exportation affecteront directement l'offre réellement disponible sur le marché international. Par conséquent, pour les prix de l'aluminium hors de Chine à l'avenir, il ne s'agit pas seulement de savoir combien d'aluminium le monde a produit, mais vers quels marchés ces métaux et produits semi-finis en aluminium se dirigent en définitive.
Ces dernières années, les flux commerciaux d'aluminium entre l'Amérique du Nord, l'Europe, le Moyen-Orient et l'Asie ont été influencés par de multiples facteurs, notamment les droits de douane, les primes régionales, les coûts de l'énergie et les risques géopolitiques. Lorsque les écarts de prix entre différentes régions se creusent, le métal tend à se diriger vers les marchés offrant les profits les plus élevés.
Les faibles stocks n'ont pas empêché la baisse des prix de l'aluminium au LME ; le marché évalue désormais l'orientation future de l'offre et de la demande
Il est à noter que ce repli des prix ne repose pas sur une augmentation significative des stocks visibles mondiaux.
Actuellement, les stocks visibles d'aluminium hors de Chine demeurent globalement à des niveaux relativement bas, ce qui signifie que, du point de vue de l'offre et de la demande immédiates, le marché n'a pas encore observé de surplus au comptant très marqué.
Selon la logique conventionnelle, des stocks visibles faibles indiquent généralement que l'offre au comptant reste tendue et devraient apporter un certain soutien aux prix de l'aluminium au LME.
Mais cette évolution des prix montre que :des stocks faibles ne signifient pas nécessairement que les prix ne peuvent pas baisser.
Les marchés financiers n'évaluent pas seulement la quantité d'aluminium actuellement en entrepôt, mais surtout la manière dont l'équilibre entre l'offre et la demande pourrait évoluer au cours des trois prochains mois, des six prochains mois, voire au-delà. Si le marché commence à anticiper une reprise progressive de l'offre au Moyen-Orient, une augmentation des capacités hors de Chine et des arrivages continus de produits aluminium chinois sur le marché international, tandis que la croissance de la demande finale n'accélère pas au même rythme, alors les capitaux pourraient se repositionner rapidement pour réduire leur valorisation d'une future tension de l'offre.
Autrement dit, un changement assez notable émerge désormais sur le marché :le marché physique n'est peut-être pas encore en excédent, mais les prix ont déjà commencé à intégrer par anticipation la possibilité d'un assouplissement marginal de l'offre et de la demande à l'avenir.
Après être retombés autour de 3 100 $/t, les prix ont connu un rebond technique à court terme depuis leurs points bas
Au vu des derniers prix, après la forte baisse du 1er octobre, la dynamique baissière des prix de l'aluminium au LME s'est quelque peu ralentie. Le 2 octobre, le cours de règlement au comptant de l'aluminium au LME s'établissait à 3 109,5 $/t, et le 5 octobre à 3 107 $/t, les prix se maintenant sur ces deux jours essentiellement autour de 3 100 $/t ; le 6 octobre, les prix ont rebondi à3 134,5 $/t.
D'une part, après la forte baisse continue précédente, certains fonds baissiers ont choisi de prendre leurs bénéfices, et des achats de soutien ont commencé à apparaître autour de 3 100 $/t. D'autre part, avec l'apaisement de la vigueur antérieure du dollar américain, la pression macroéconomique sur les prix de l'aluminium au LME s'est également atténuée par étapes.
Toutefois, il est plus approprié d'interpréter ce mouvement comme une correction à bas niveau après un repli rapide, plutôt que comme la confirmation qu'une nouvelle tendance haussière s'est formée. En particulier, le 7 octobre, le marché chinois était encore en période de congés de la fête nationale, et les transactions au comptant ainsi que les achats en aval n'avaient pas encore pleinement repris, de sorte que la demande réelle sur le marché chinois doit encore être vérifiée après les congés.
Perspectives du marché : les prix de l'aluminium au LME entrent dans une phase de réévaluation de l'équilibre offre-demande.
Dans l'ensemble, ce repli rapide de l'aluminium au LME, passé de plus de 3 300 $/t à environ 3 100 $/t, n'a pas été provoqué par un facteur unique.
D'un point de vue macroéconomique, les taux d'intérêt élevés, la vigueur antérieure du dollar américain et les prises de bénéfices des fondsont exercé ensemble une pression sur les métaux non ferreux.
D'un point de vue géopolitique, avec l'apaisement de certains risques d'approvisionnement, la prime de risque accumulée précédemment a commencé à se résorber.
Du côté de la demande, l’amélioration réelle de la demande chinoise traditionnelle de haute saison n’a pas pleinement répondu aux attentes antérieures, et les achats en aval sont devenus plus prudents dans un environnement de prix élevés ; les marchés étrangers de la ferraille d’aluminium et de l’aluminium secondaire n’ont pas non plus montré une dynamique suffisamment forte pour faire monter les prix.
Dans le même temps, les attentes du marché du côté de l’offre évoluent également.
L’offre au Moyen-Orient se redresse progressivement, certaines capacités de fusion à l’étranger pourraient reprendre leur production, et de nouvelles capacités d’aluminium dans des régions comme l’Indonésie continuent de progresser, ce qui fait passer le marché de la précédente « tarification des perturbations de l’offre » vers une « tarification de la reprise de l’offre ».
Ce qui est plus remarquable encore, c’est que cette correction est intervenue dans un contexte de stocks visibles hors de Chine encore relativement bas.
Par conséquent, la baisse actuelle des prix de l’aluminium au LME ne signifie pas entièrement que le marché physique a déjà montré un excédent clair, mais reflète plutôt l’anticipation précoce par les marchés financiers d’une amélioration marginale de l’équilibre futur entre l’offre et la demande.
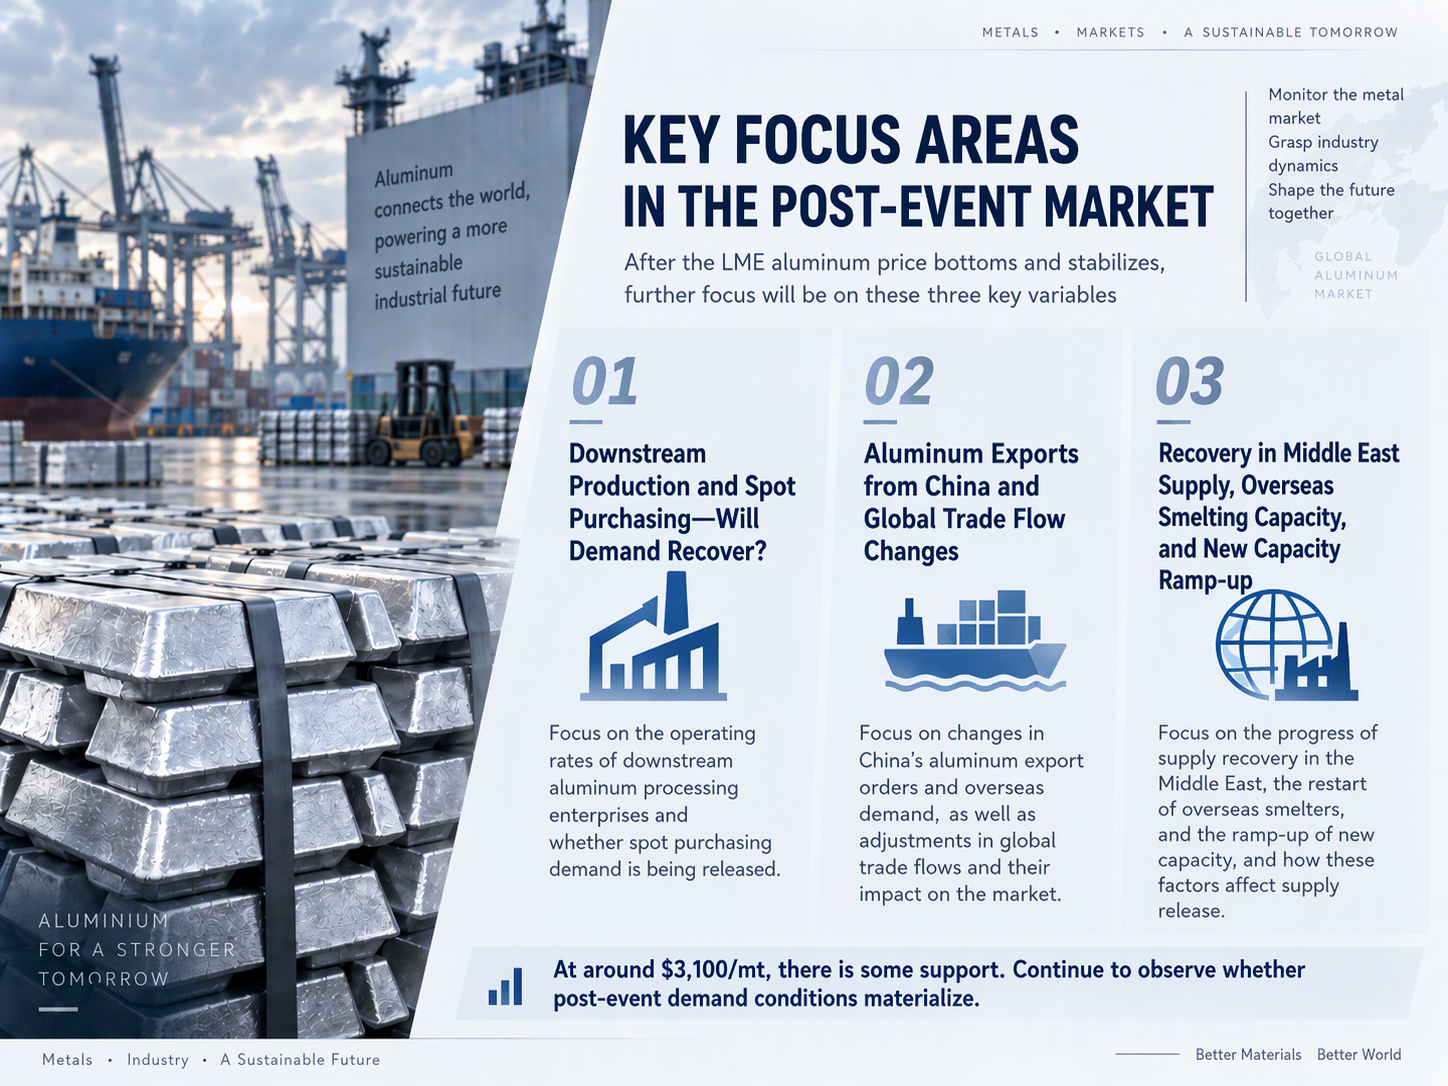
À court terme, après la baisse continue, un soutien est apparu près de 3 100 $/t. Mais la capacité des prix de l’aluminium au LME à reconstruire une dynamique haussière durable dépendra encore des évolutions fondamentales après les congés de la fête nationale.
À l’avenir, le marché se concentrera sur trois aspects :
- la possibilité d’une reprise nette des taux d’utilisation en aval et des achats au comptant en Chine après les congés de la fête nationale ;
- la poursuite de l’augmentation de l’offre effective sur les marchés hors de Chine par les exportations chinoises de produits semi-finis en aluminium et les flux commerciaux régionaux mondiaux ;
- le rythme réel de la reprise de l’offre au Moyen-Orient, les reprises de production dans les fonderies à l’étranger et la libération de nouvelles capacités dans des régions comme l’Indonésie.
Si les commandes en aval et les achats au comptant d’aluminium s’améliorent nettement après les congés, tandis que le rythme de la reprise de l’offre hors de Chine reste inférieur aux attentes du marché, les stocks visibles actuellement relativement bas pourraient redevenir un soutien important pour les prix de l’aluminium au LME.
À l’inverse, si la reprise réelle de la demande reste faible alors que les attentes d’amélioration du côté de l’offre se réalisent progressivement, le marché pourrait continuer à digérer la prime de prix précédemment alimentée par les risques d’approvisionnement et un sentiment élevé.
Dans l'ensemble, les prix de l'aluminium au LME passent désormais d'une logique centrée uniquement sur les risques d'approvisionnement à une phase de réévaluation des facteurs macroéconomiques, de la demande, de la reprise de l'offre et des flux commerciaux mondiaux. À court terme, les prix devraient rester très volatils, et le rythme réel de reprise de la consommation après les congés constituera une fenêtre d'observation clé pour déterminer si ce repli n'est qu'une correction temporaire ou le début d'un nouveau repli du niveau des prix.