

Les prix indiens des bobines laminées à chaud (HRC) se sont raffermis tout au long du mois de septembre, les meilleures réalisations sur le marché intérieur ayant réduit l’incitation des aciéries à brader leurs activités à l’exportation. L’Europe affichait les prix à l’étranger les plus élevés, mais l’accès restreint aux quotas continuait de limiter les nouvelles commandes. L’intérêt des acheteurs asiatiques offrait un soutien moindre, tandis que les billettes abandonnaient leurs gains de début de mois. Le marché qui en résultait favorisait des ventes sélectives de HRC plutôt qu’une large expansion des exportations indiennes d’acier.
Les dernières références de prix de SMM s’établissaient à 730 USD/tonne CFR Europe et 660 USD/tonne FOB Inde pour les exportations de HRC à destination de l’Europe. Le HRC vers le Vietnam était évalué à 567,5 USD/tonne CFR, tandis que la billette s’établissait à 467,5 USD/tonne FOB Inde. La prime européenne restait la principale attraction pour les vendeurs de HRC, bien que les offres plus élevées nécessitaient encore l’acceptation des acheteurs et une fenêtre de dédouanement viable.
La revue hebdomadaire de SMM du 4 septembre enregistrait des offres européennes de HRC autour de 580 USD/tonne FOB Inde, équivalant à 660–680 USD/tonne CFR. Au 9 septembre, les discussions CFR avaient progressé à 695–700 USD/tonne, parallèlement à une offre à 715 USD/tonne. Les offres atteignaient 715–730 USD/tonne CFR tard le 16 septembre, bien que des ventes à ces niveaux n’aient pas encore été confirmées. La hausse régulière des prix demandés reflétait une position de vente plus ferme à mesure que le mois avançait.
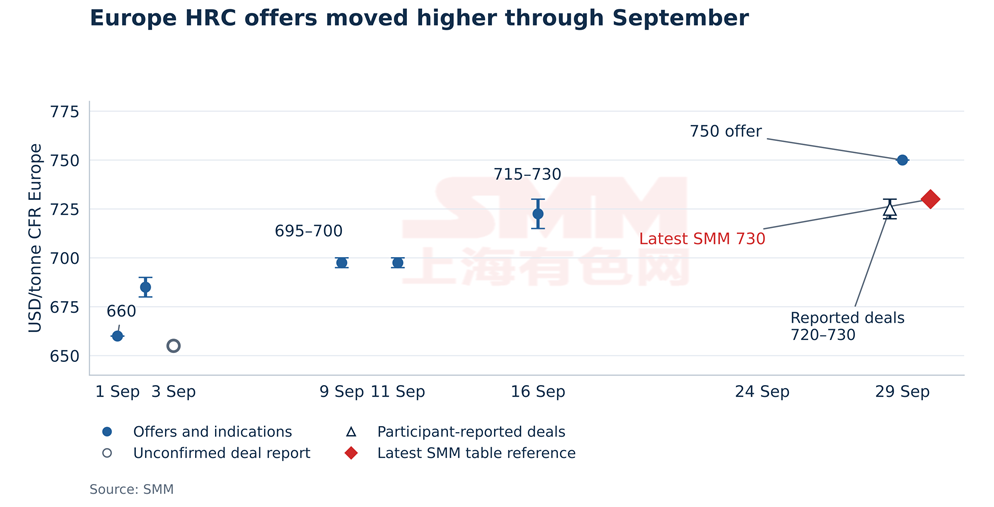
Les retours de fin de mois situaient les transactions européennes précédemment rapportées par les participants à 720–730 USD/tonne CFR, globalement conformes à la dernière référence de 730 USD/tonne de SMM. Au 29 septembre, les offres avaient atteint jusqu’à 750 USD/tonne CFR. Conclure de nouvelles affaires à ce niveau plus élevé établirait si les acheteurs étaient prêts à suivre la prochaine augmentation.
L’accès aux quotas donne à la prime de prix européenne une limite pratique. Selon la Commission européenne, le régime de l’acier en vigueur depuis le 1er juillet prévoit environ 18,3 Mt d’accès annuel en franchise de droits et impose un droit de 50 % sur les importations hors quota. Le règlement d’exécution (UE) 2026/1457 de la Commission alloue à l’Inde 149 318,61 tonnes pour les produits plats laminés à chaud de catégorie 1.A sous le numéro d’ordre 09.9803 en octobre–décembre 2026, avant report applicable. Une seule cargaison éligible de 40 000 tonnes absorberait 26,8 % de cette allocation de base, rendant le calendrier des grandes cargaisons commercialement significatif.
Le suivi des navires de SMM au 29 septembre montrait trois programmes de cargaisons de bobines et de tôles liés à Ravenne avec des quantités déclarées ou désignées combinées d’environ 98 458 tonnes : 20 000 tonnes de Mumbai, 39 279 tonnes de Dhamra et 39 179 tonnes de Paradip. Les deux départs d’août avaient confirmé des escales à Ravenne. La cargaison de Paradip est partie le 7 septembre avec Ravenne déclarée comme destination et avait chargé au moins 35 124 tonnes à la date limite du rapport portuaire.
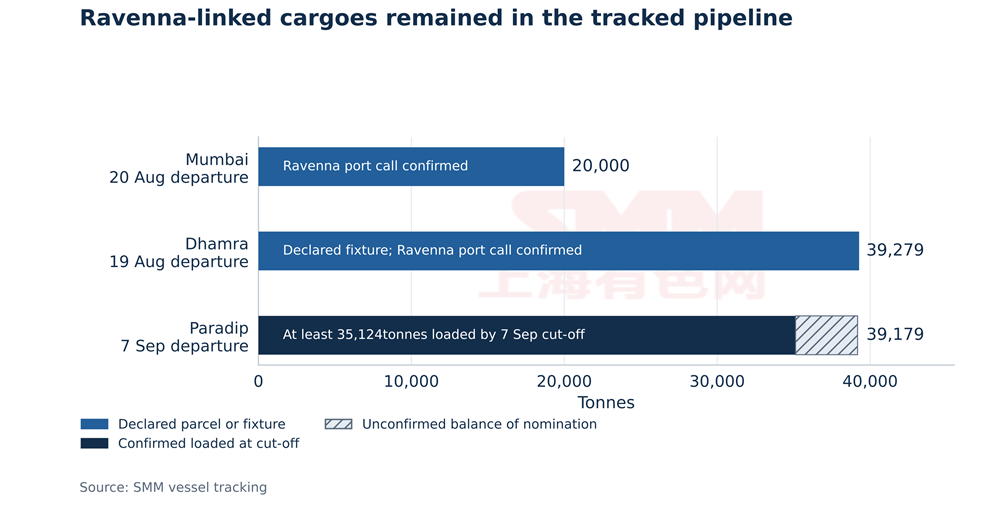
Le pipeline de Ravenne donne à la fenêtre de dédouanement d’octobre une importance commerciale immédiate. La classification des cargaisons et le calendrier d’entrée en douane détermineront quelles expéditions se disputeront chaque quota de produit. Pour les aciéries et les acheteurs, la valeur des prix plus élevés de l’Europe repose donc en partie sur la rapidité avec laquelle la cargaison existante peut passer par le déchargement et la douane.
Manquer le quota peut fortement modifier l’économie d’une expédition. Une cargaison évaluée à une valeur en douane de 730 USD/tonne ferait face à 365 USD/tonne de droits supplémentaires si elle était dédouanée hors quota. Les coûts de stockage et de financement s’accumulent également pendant que l’acier attend sous douane, rendant la fenêtre de dédouanement et la répartition de ces coûts centrales dans les négociations.
À partir du 1er octobre, l’UE exige également des importateurs qu’ils déclarent où l’acier a été fondu et coulé, étayé par des preuves identifiant le pays et le numéro de coulée. L’avis de la Commission européenne du 31 août précise un certificat d’essai de l’usine et autorise des documents alternatifs répertoriés pendant la période initiale. La préparation documentaire comptera par conséquent, au même titre que l’arrivée des navires, pour garantir une entrée en douane dans les délais.
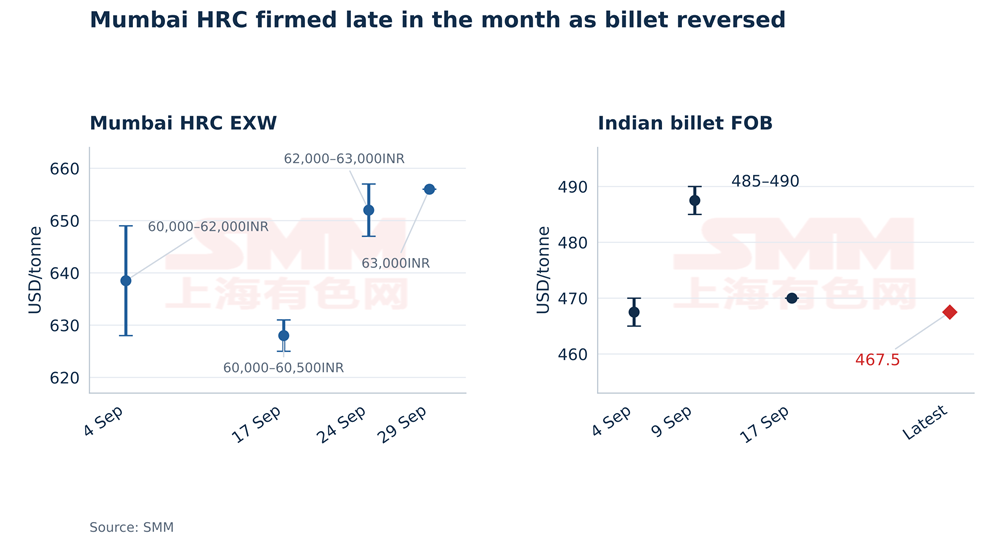
La fermeté du marché intérieur renforçait l’alternative des aciéries aux ventes à l’exportation. Les vérifications de SMM à Mumbai début septembre situaient le HRC à 628–649 USD/tonne (60 000–62 000 INR/tonne) départ usine. Les indications des aciéries étaient de 625–631 USD/tonne (60 000–60 500 INR/tonne) départ usine le 17 septembre, avant de monter à 647–657 USD/tonne (62 000–63 000 INR/tonne) au 24 septembre. Le matériel ex-dépôt à Mumbai passait d’environ 667 USD/tonne (64 000 INR/tonne) à 699 USD/tonne (67 000 INR/tonne) sur la même période. Les participants de fin de mois considéraient environ 656 USD/tonne (63 000 INR/tonne) départ usine Mumbai comme réaliste, hors TPS.
À environ 656 USD/tonne départ usine Mumbai, le HRC intérieur est proche de la référence de 660 USD/tonne FOB Inde pour les exportations à destination de l’Europe. L’écart de 4 USD/tonne qui en résulte laisse peu de marge pour absorber le fret intérieur, les frais portuaires et le financement, renforçant l’attrait des ventes intérieures. Des prix CFR européens plus élevés ne se traduiront par de meilleurs rendements à l’exportation que là où les coûts de fret et de dédouanement préservent une réalisation attractive à l’usine. Toute nouvelle hausse intérieure resserrerait cette comparaison et réduirait l’incitation des aciéries à brader à l’étranger.
Le Vietnam offrait un soutien plus faible aux vendeurs indiens de HRC. SMM enregistrait 530 USD/tonne CFR le 4 septembre et entendait des offres indiennes à 550 USD/tonne CFR le 15 septembre, face à des offres intérieures vietnamiennes de 540–545 USD/tonne CIF. Bien que la dernière référence de SMM pour le Vietnam soit montée à 567,5 USD/tonne CFR, les retours de fin de mois décrivaient encore un intérêt d’achat limité et une absence d’offres fermes des aciéries indiennes. Cette combinaison laissait l’Asie avec moins d’influence sur les décisions de vente des aciéries que le marché intérieur et l’Europe.
La billette montrait également les limites de la demande étrangère. Les indications à l’exportation grimpaient de 465–470 USD/tonne FOB Inde le 4 septembre à 485–490 USD/tonne le 9 septembre, puis revenaient à environ 470 USD/tonne au 17 septembre. La dernière référence de 467,5 USD/tonne de SMM était inférieure de 20 USD/tonne au point médian du pic de début de mois. Le repli de la billette, parallèlement à la hausse des offres européennes de HRC, montre que la force des prix de septembre dépendait du produit et de la destination.
Les données nationales de demande fournissent une base plus solide à la sélectivité des aciéries sur le marché intérieur. Les chiffres du ministère de l’Acier et de la JPC publiés via le PIB le 3 septembre montraient une consommation d’acier fini de 70,3 Mt en avril–août 2026, en hausse de 7,0 % sur un an, tandis que la production d’acier fini augmentait de 3,8 % à 68,1 Mt. La production d’acier brut progressait de 1,8 % à 70,3 Mt. Les importations d’acier fini totalisaient 3,4873 Mt contre des exportations de 2,9860 Mt, laissant des importations nettes de 501 300 tonnes. Sur le seul mois d’août, les importations de 721 100 tonnes dépassaient les exportations de 693 700 tonnes.
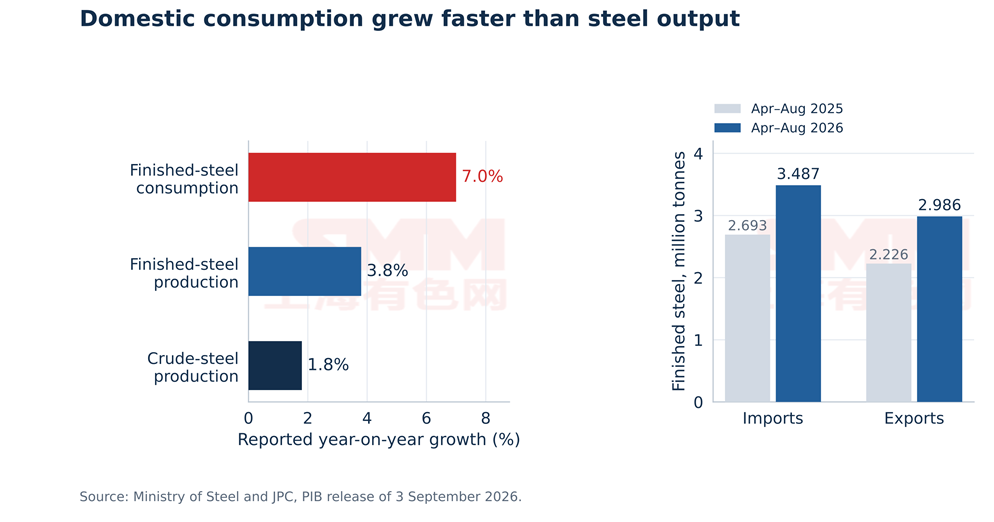
Une croissance de la consommation supérieure à celle de la production soutient la préférence des aciéries pour la protection des réalisations intérieures. Dans le même temps, la position d’importation nette montre que l’acier étranger continue de répondre à une partie de la demande indienne. Les hausses de prix intérieures nécessiteront donc un soutien d’achat soutenu ainsi qu’une discipline des fournisseurs locaux.
Septembre se clôt avec des vendeurs indiens de HRC tenant des prix plus fermes et une alternative intérieure plus forte, tandis que l’Europe reste le débouché d’exportation visible le plus attractif. De nouvelles transactions à 750 USD/tonne CFR confirmeraient la prochaine étape de la tarification européenne. Le bénéfice pour les aciéries dépendra du fret, des coûts de portage et de la capacité à obtenir un dédouanement en franchise de droits pour la cargaison.
Les participants au marché intérieur s’attendaient à une nouvelle augmentation d’environ 10 USD/tonne (1 000 INR/tonne) lors de la prochaine révision, un contact anticipant une hausse similaire en novembre. Si les prix intérieurs montent davantage tandis que la référence FOB liée à l’Europe reste à 660 USD/tonne, les ventes à l’exportation feraient face à une marge de coûts encore plus étroite. Un achat plus fort au Vietnam ou de nouvelles transactions de billettes seraient nécessaires pour élargir le soutien à l’étranger.
La consultation de la Commission européenne sur le fonctionnement du régime de l’acier, ouverte le 28 septembre et close le 11 octobre, maintiendra l’accès au marché au centre de l’attention. Pour les échanges d’octobre, les moteurs plus immédiats sont les tirages de quotas, le dédouanement des cargaisons existantes sous les nouvelles exigences documentaires et de nouvelles transactions européennes au-dessus de la fourchette rapportée de 720–730 USD/tonne. Tant que ceux-ci ne se développeront pas, la force intérieure est susceptible de maintenir les aciéries indiennes sélectives sur les prix à l’exportation.



