

La reconnaissance par le Royaume-Uni du système indien d'échange de crédits carbone (CCTS) ouvre une voie permettant de déduire les coûts carbone éligibles payés en Inde de l'exposition au mécanisme d'ajustement carbone aux frontières (MACF) du Royaume-Uni à partir de 2027. Cela n'exempte pas l'acier indien du MACF britannique, n'établit pas de remise carbone fixe et ne garantit pas un prix d'exportation indien plus élevé.
Pour le commerce à court terme des bobines laminées à chaud (HRC) indiennes, la contrainte la plus forte reste l'accès douanier. Le quota standard indien de catégorie 1 du Royaume-Uni était déjà utilisé à 91,97 % au 25 septembre, tandis que l'exemption pour contrat transitoire prend fin le 30 septembre. La voie plus large de l'usage autorisé offre un volume potentiel plus important, mais il s'agit d'un contingent mondial soumis à un plafond national de 40 % et à des conditions spécifiques de transformation en aval ; ce n'est pas un quota réservé à l'Inde.
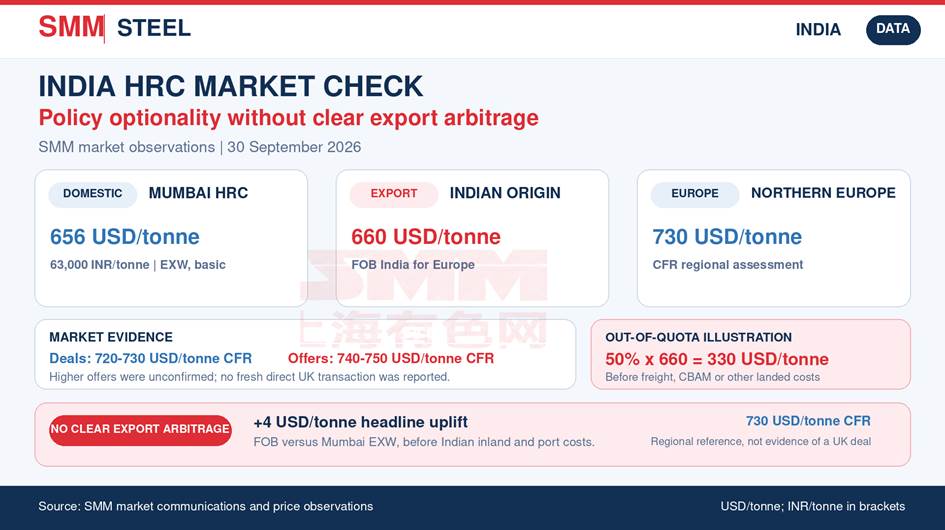
Aux prix actuels, le signal commercial est tout aussi limité. La dernière indication de SMM pour une origine indienne vers l'Europe était de 660 USD/tonne FOB Inde, tandis que le HRC de Mumbai était évalué à environ 656 USD/tonne (63 000 INR/tonne) départ usine, de base. Une prime FOB de seulement 4 USD/tonne ne couvre pas le transport intérieur, la manutention portuaire, le financement et les autres coûts d'exportation. La reconnaissance du CCTS ajoute donc une option politique future, mais elle ne crée pas actuellement d'arbitrage d'exportation clair capable de soutenir les prix intérieurs du HRC.
La reconnaissance crée une voie de déduction plutôt qu'une exemption
Le HMRC a ajouté le CCTS indien à sa liste des systèmes de tarification du carbone admissibles le 27 août. L'avantage pratique est un allègement du prix du carbone : un importateur britannique éligible peut déduire de sa responsabilité au titre du MACF britannique un prix du carbone vérifié effectivement supporté dans le pays de production.
La formulation est importante. Le HMRC précise que les allocations gratuites, remboursements, rabais et autres compensations peuvent réduire le prix effectif du carbone à l'étranger, potentiellement jusqu'à zéro. L'importateur britannique redevable doit justifier sa demande au moyen du processus de vérification indépendante prescrit. La seule reconnaissance du système est donc insuffisante.
Le MACF britannique entre en vigueur le 1er janvier 2027 et inclut le fer et l'acier. Aucun pays n'est actuellement exempté. Les taux du MACF britannique doivent être publiés trimestriellement à partir de 2027, et l'allègement du prix du carbone ne peut pas dépasser la responsabilité correspondante au titre du MACF britannique. Un acheteur britannique ne peut pas calculer aujourd’hui une valeur ferme d’allègement pour les bobines laminées à chaud indiennes sans quatre données manquantes :
- l’installation indienne concernée et son obligation au titre du CCTS pour la période de production ;
- le coût net du carbone effectivement supporté après crédits, allocations, remises ou compensations ;
- les émissions du produit vérifiées de manière indépendante selon des périmètres compatibles avec le Royaume-Uni ; et
- le taux trimestriel applicable du CBAM britannique pour le fer et l’acier.
Par conséquent, la reconnaissance du CCTS ne devrait pas encore se traduire par une prime universelle en USD/tonne pour les aciéries indiennes ni par une remise automatique pour les acheteurs britanniques.
Le cadre indien du CCTS pour l’acier a progressé, mais les coûts restent propres à chaque installation
Les dernières mises à jour des règles du Bureau de l’efficacité énergétique relatives aux objectifs d’intensité des émissions de gaz à effet de serre, 2025, y compris l’amendement sectoriel pour le fer et l’acier, confirment que le cadre indien du CCTS a dépassé le stade du projet de notification. Ces règles assignent des objectifs d’intensité des émissions de gaz à effet de serre aux installations sidérurgiques assujetties. Les installations qui dépassent leurs objectifs peuvent recevoir des certificats de crédit carbone, tandis que celles qui ne les atteignent pas doivent acquérir et restituer des certificats pour satisfaire à leurs obligations de conformité.
Le cadre ne créera pas une charge carbone uniforme sur l’ensemble de la production sidérurgique indienne. Le coût de conformité de chaque installation dépendra de son objectif assigné, de sa performance d’émissions vérifiée, de sa position en certificats et du prix en vigueur des certificats. La réglementation sur les échanges de la Commission centrale de régulation de l’électricité prévoit une découverte des prix fondée sur les bourses dans des fourchettes de prix réglementaires plutôt qu’un prix universel fixe.
La position carbone qui en résulte sera propre à chaque usine et à chaque période de conformité. Deux aciéries indiennes produisant des bobines laminées à chaud similaires peuvent donc supporter des coûts effectifs différents. Le CCTS indien ne peut pas encore être traduit en un coût carbone unique, ni en une valeur standard d’allègement du CBAM britannique, par tonne d’acier indien.
L’accès de catégorie 1 au Royaume-Uni reste la porte d’entrée commerciale immédiate
La mesure britannique de remplacement pour l’acier est entrée en vigueur le 1er juillet 2026. Pour l’acier de catégorie 1 originaire d’Inde, y compris les produits de bobines laminées à chaud concernés, le quota national standard est de 33 456 tonnes/an, réparti en quatre tranches trimestrielles de 8 364 tonnes. Les importations en dehors d’un contingent applicable sont soumises à un droit additionnel de 50 %.
|
Voie Royaume-Uni |
Plafond applicable |
Position et signification commerciale |
|
Contingent standard Inde, catégorie 1 |
33 456 tonnes/an; 8 364 tonnes/trimestre |
Au 25 septembre, le HMRC a indiqué 7 692,63 tonnes allouées et 671,37 tonnes restantes : 91,97 % utilisées. |
|
Voie « usage autorisé » catégorie 1, octobre-décembre |
595 950 tonnes pool mondial ; Inde plafonnée à 238 380 tonnes |
Accès mondial selon le principe du « premier arrivé, premier servi ». Le plafond indien est une limite, pas une réservation. Les marchandises doivent être placées sous la procédure douanière spécifiée et transformées en produits en aval admissibles. |
|
En dehors d’une voie disponible |
Aucune protection par contingent |
Le droit additionnel est de 50 % ; l’allègement lié au prix du carbone au titre du CBAM ne compense pas ce droit distinct de mesure de défense commerciale. |
Les contingents standard non utilisés ne peuvent être reportés que sur le trimestre immédiatement suivant. Le reliquat du 25 septembre ne doit pas être considéré comme un report confirmé sur octobre, car les demandes acceptées jusqu’à la clôture du trimestre le 30 septembre peuvent encore le réduire. Le jeu de données quotidien du HMRC avertit également que les soldes publiés peuvent accuser un retard par rapport aux demandes en cours de traitement.
L’exemption temporaire pour les contrats admissibles conclus avant le 14 mars 2026 ne s’applique que jusqu’au 30 septembre. À compter du 1er octobre, l’allocation de contingent ou l’utilisation conforme de la voie « usage autorisé » devient plus importante pour tout nouveau dédouanement.
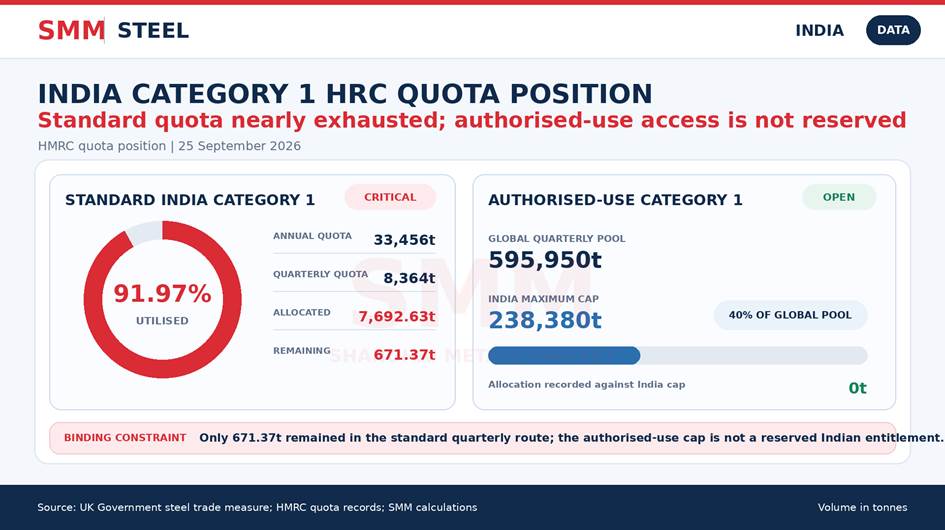
Figure 1. Position du contingent Inde catégorie 1 HRC au 25 septembre 2026. Source : HMRC ; calcul SMM.
La limite de 40 % au titre de l’usage autorisé n’est pas réservée à l’Inde
Une note officielle de contexte sur le CETA indien a décrit l’Inde comme disposant d’une part « exclusive de 40 % » du contingent d’usage autorisé et en a déduit un accès potentiel d’environ 945 000 tonnes/an. L’avis de mise en œuvre du Royaume-Uni — le cadre juridique opérationnel du dédouanement — définit un pool mondial unique d’usage autorisé avec un plafond de 40 % pour les marchandises originaires d’un seul pays.
Les quatre pools mondiaux trimestriels totalisent 2 364 361 tonnes. Quarante pour cent représentent 945 744 tonnes, soit le maximum annuel approximatif que l’Inde pourrait théoriquement utiliser si les entrées indiennes atteignaient le plafond à chaque trimestreIl ne s’agit pas d’un volume réservé à l’Inde. L’accès effectif dépend de l’utilisation mondiale selon le principe du premier arrivé, premier servi, du plafond par pays, de l’éligibilité des produits, de la procédure douanière et de la transformation en aval. Traiter le plafond théorique comme un accès garanti au marché surestimerait le potentiel d’exportation.
Les déclarations en douane confirment les échanges sans établir une nouvelle vague d’exportations spot
Le filtrage par SMM des importations déclarées au HMRC selon l’origine indienne a donné les volumes suivants pour janvier-juillet 2026 :
Il s’agit de périmètres de produits imbriqués qui ne doivent pas être additionnés. Le total exact des HRC de catégorie 1 est la mesure étroite pertinente, tandis que le volume beaucoup plus important de produits semi-finis explique l’essentiel du flux large relevant du HS72.
La période janvier-juillet couvre également des régimes politiques différents : l’ancienne mesure de sauvegarde, la nouvelle mesure à compter du 1er juillet et la fenêtre de contrats transitoires de juillet. Le total douanier de 26 351,740 tonnes ne peut donc pas être directement comparé au nouveau contingent trimestriel standard de 8 364 tonnes comme si toutes les cargaisons étaient entrées dans ce cadre.
Surtout, les déclarations en douane établissent l’origine déclarée, le code de marchandise, le poids et le moment du dédouanement. Elles ne permettent pas, à elles seules, d’identifier l’acheteur final, le vendeur, la durée contractuelle, l’acheminement direct ou avec transbordement, l’utilisation en aval, ni si une expédition représentait une nouvelle opération spot. Les données confirment l’existence d’un commerce établi d’acier entre l’Inde et le Royaume-Uni, mais pas l’affirmation qu’une nouvelle vague d’achats spot au Royaume-Uni a commencé.
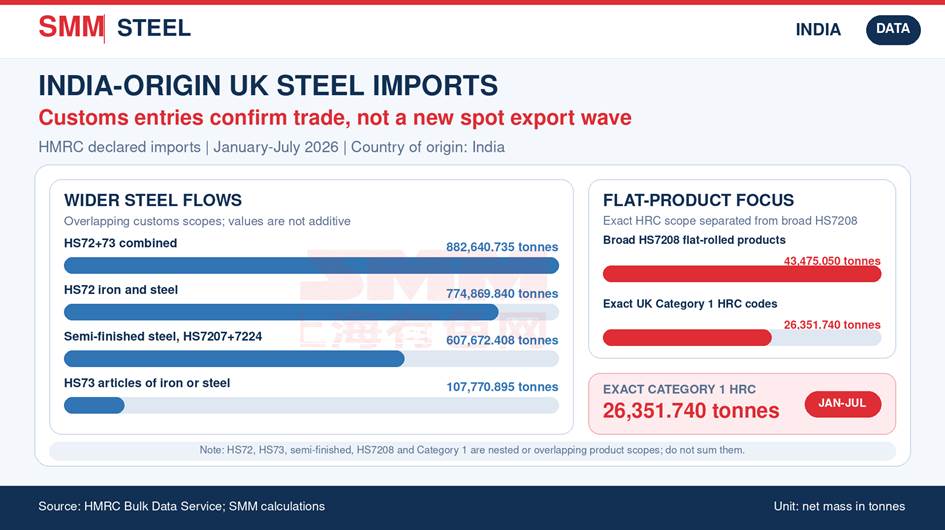
Figure 2. Déclarations en douane britanniques d’acier d’origine indienne de janvier à juillet 2026. Les périmètres de produits se chevauchent et ne doivent pas être additionnés. Source : HMRC ; calculs SMM.
L’équilibre intérieur indien ne soutient pas une forte réponse des prix tirée par les exportations
Les données officielles indiennes d’avril à juillet 2026 montrent une production d’acier fini de 54,7 millions de tonnes pour une consommation de 56,0 millions de tonnes. Les importations s’élevaient à 2,7662 million de tonnes et les exportations à 2,2923 million de tonnes, faisant de l’Inde un importateur net d’acier fini de 473 900 tonnes.
Le solde des HRC et des bandes va dans le même sens. Les importations ont atteint 1,0152 million de tonnes, contre des exportations de 841 500 tonnes, laissant une position nette d’importation de 173 700 tonnes.
Cela n’empêche pas des réservations ponctuelles à l’export, notamment lorsque les aciéries ont besoin de continuité de laminage ou que la demande pour certains produits est faible. Cela plaide toutefois contre le fait de considérer la reconnaissance du CCTS britannique comme le déclencheur d’un large détournement des bobines laminées à chaud indiennes du marché intérieur. Une réponse soutenue des prix intérieurs tirée par les exportations exigerait une amélioration sensible des revenus nets à l’export et la démonstration, par des transactions répétées, d’achats britanniques ou européens conformes aux quotas.
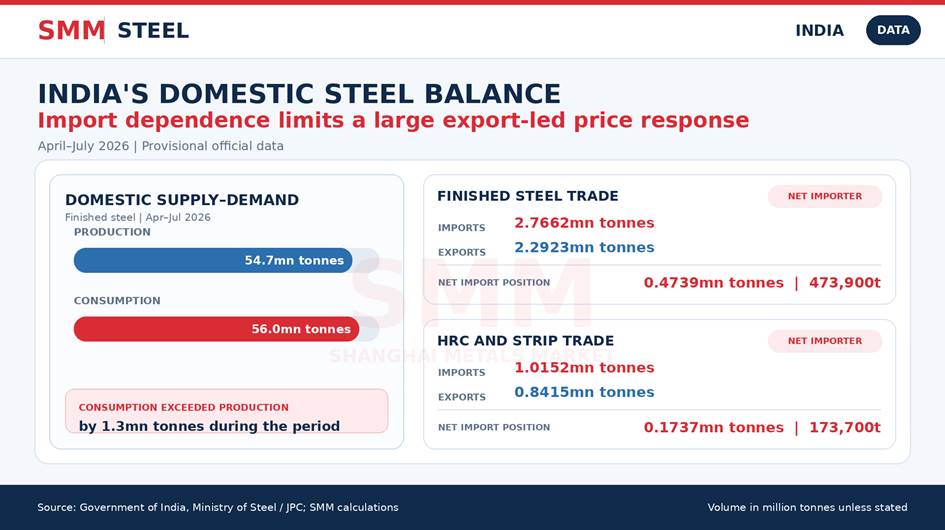
Figure 3. Équilibre de l’acier fini et des bobines laminées à chaud de l’Inde d’avril à juillet 2026. Source : Gouvernement indien ; calcul SMM.
Les prix actuels montrent une optionnalité politique sans arbitrage à l’export
L’évaluation de marché de SMM au 30 septembre situait les bobines laminées à chaud d’origine indienne pour l’Europe à 660 USD/tonne FOB Inde. Les bobines laminées à chaud d’Europe du Nord étaient évaluées à 730 USD/tonne CFR, les communications de marché indiquant des niveaux conclus autour de 720-730 USD/tonne CFR. Les offres à 740-750 USD/tonne CFR n’avaient pas été confirmées comme affaires nouvelles. Aucune nouvelle transaction directe avec le Royaume-Uni n’a été confirmée.
Le niveau CFR d’Europe du Nord est une référence régionale, et non la preuve d’un accord avec le Royaume-Uni ni d’un revenu net propre au Royaume-Uni. Le fret, les coûts portuaires, le financement, la voie de quota, l’exposition aux droits de douane, les conditions de livraison et la documentation carbone doivent être normalisés avant toute comparaison avec un prix départ usine indien.
Face à un prix des bobines laminées à chaud à Mumbai d’environ 656 USD/tonne (63 000 INR/tonne) départ usine, de base, l’indication FOB de 660 USD/tonne n’offre qu’une majoration apparente de 4 USD/tonne avant les coûts intérieurs et portuaires indiens. Sur cette base, il n’existe pas d’arbitrage clair à l’export.
La pénalité de quota reste également commercialement dominante. À titre d’illustration simplifiée seulement, un droit hors quota de 50 % sur une valeur en douane de 660 USD/tonne équivaudrait à 330 USD/tonne, avant fret, MACF ou autres coûts à l’arrivée. La base douanière exacte doit être déterminée pour chaque entrée, mais l’ampleur montre pourquoi une déduction future incertaine du prix du carbone ne peut compenser l’indisponibilité de l’accès aux quotas.
Répercussions sur le marché
Pour les aciéries indiennes, la reconnaissance du CCTS améliore le positionnement stratégique pour 2027, car les producteurs dont la documentation est prête pourraient être en mesure de démontrer un coût carbone intérieur admissible et de réduire la charge MACF de l’importateur britannique. Cet avantage dépendra des performances et de la vérification au niveau de l’installation, et non de la seule origine indienne.
Pour les acheteurs britanniques, la reconnaissance réduit le risque de payer deux fois pour le même coût d’émissions vérifié, mais elle ne supprime pas la nécessité d’obtenir un accès aux quotas. Toute valeur créée par l’allègement du prix du carbone devra également être négociée commercialement ; la reconnaissance par le HMRC ne détermine pas si elle est conservée par l’importateur, partagée avec le vendeur ou répercutée dans le prix de transaction.
Pour le marché intérieur indien, l’effet immédiat est neutre. Les indications FOB actuelles ne produisent pas de revenu net à l’exportation clair par rapport au prix départ usine à Mumbai, l’Inde reste importatrice nette d’acier fini et de bobines/bandes laminées à chaud dans la balance officielle d’avril à juillet, et aucune nouvelle transaction au comptant avec le Royaume-Uni n’a été établie.
Les prochains indicateurs décisifs sont :
- le solde définitif des quotas standard du HMRC au 30 septembre et tout report confirmé ;
- l’utilisation des voies standard et à usage autorisé d’octobre à décembre ;
- la première transaction vérifiée de bobines laminées à chaud spécifique au Royaume-Uni dans le cadre des nouvelles règles d’accès ;
- le premier taux CBAM britannique publié pour 2027 pour le fer et l’acier ; et
- les obligations CCTS au niveau des installations, les prix des certificats et les données d’émissions vérifiées de manière indépendante.



